
Co to jest ETF i jak działa?

Spis treści
Kupujesz go u brokera jak akcję, a roczny koszt (TER) szerokich ETF-ów to zwykle 0,07–0,25 %.
Czym jest ETF?
ETF (Exchange-Traded Fund) to fundusz notowany na giełdzie, który replikuje zachowanie konkretnego indeksu — np. S&P 500, MSCI World, WIG20 lub indeksu obligacji skarbowych. Kupując jedną jednostkę ETF-u, inwestujesz jednocześnie we wszystkie spółki indeksu, w proporcjach zgodnych z jego składem.
👉 Sprawdź też nasz aktualny ranking: Najlepsze fundusze ETF do inwestowania w tym roku
To połączenie dwóch instrumentów. Od funduszu inwestycyjnego ETF przejmuje szeroką dywersyfikację i ekspozycję na koszyk aktywów. Od akcji — możliwość kupna i sprzedaży w czasie rzeczywistym podczas sesji giełdowej, po bieżącej cenie rynkowej. Tradycyjny fundusz inwestycyjny wyceniany jest raz dziennie po zamknięciu sesji. ETF ma swoją cenę przez cały dzień.
Każdy ETF ma ticker giełdowy, np. IWDA dla iShares Core MSCI World czy VWCE dla Vanguard FTSE All-World. Ten sam fundusz bywa notowany na kilku giełdach pod różnymi tickerami, dlatego przy zakupie warto sprawdzać kod ISIN, który jest jeden dla danej klasy jednostek.
ETF-y z siedzibą w USA, takie jak SPY, zwykle nie są dostępne dla inwestorów detalicznych z UE, bo nie publikują dokumentu KID wymaganego przez rozporządzenie PRIIPs. Polski inwestor kupuje więc europejskie fundusze w standardzie UCITS, np. iShares Core S&P 500 (CSPX) zamiast SPY.
Skąd się wzięły ETF-y?
Pierwszym ETF-em notowanym w USA był SPDR S&P 500 ETF Trust (ticker: SPY), uruchomiony przez State Street Global Advisors w 1993 roku. Instrument śledzący indeks S&P 500 do dziś pozostaje jednym z największych i najbardziej płynnych funduszy na świecie.
Nowość polegała na tym, że jednostkę szerokiego funduszu indeksowego można było kupić w trakcie sesji, tak jak pojedynczą akcję i za ułamek kosztów klasycznego funduszu.
Od tamtej pory rynek urósł do skali, której trudno nie zauważyć: na koniec sierpnia 2026 roku w Europie notowano 3973 ETF-y o łącznych aktywach 3,97 bln USD (dane ETFGI).
ETF a inwestowanie pasywne: dlaczego indeks?
Indeks to koszyk papierów wybranych według jawnych zasad, np. 500 dużych spółek z USA ważonych kapitalizacją. ETF, który go odwzorowuje, nie próbuje wybierać „lepszych” spółek. Kupuje cały rynek, w proporcjach ustalonych przez dostawcę indeksu, i zarabia tyle, ile rynek, minus koszty. Ten sam mechanizm stoi za funduszem indeksowym w klasycznym TFI.
Argument za takim podejściem jest arytmetyczny. Zysk rynku przed kosztami to średnia wyników wszystkich inwestorów. Po odjęciu opłat przeciętny aktywny fundusz musi wypaść gorzej od indeksu, bo pobiera więcej. Na tej obserwacji John C. Bogle, twórca Vanguard, zbudował w latach 70. pierwszy fundusz indeksowy dla klientów detalicznych.
Indeks indeksowi nierówny. MSCI World obejmuje wyłącznie rynki rozwinięte, FTSE All-World dokłada rynki wschodzące, a WIG20 to 20 największych spółek z GPW. Wybór indeksu decyduje o ryzyku portfela bardziej niż wybór konkretnego emitenta.
Warto też odróżniać twórcę indeksu od emitenta funduszu. Indeksy liczą firmy takie jak MSCI, FTSE Russell czy S&P Dow Jones Indices, a ETF-y na ich podstawie wydają m.in. iShares (BlackRock), Vanguard, Xtrackers czy Amundi. Na ten sam indeks może więc istnieć kilka funduszy różniących się kosztem, wielkością i sposobem replikacji.
Skład indeksu nie jest stały. Dostawca regularnie go przegląda, dodaje spółki, które urosły, i usuwa te, które spadły poniżej progu. Fundusz dostosowuje portfel automatycznie, więc inwestor nie musi niczego przebudowywać samodzielnie.
Zwróć też uwagę na rodzaj indeksu. Indeks cenowy (np. WIG20) pokazuje tylko zmiany kursów, a indeks dochodowy (np. WIG20TR) uwzględnia także reinwestowane dywidendy.
W ostatnich latach pojawiły się też aktywnie zarządzane ETF-y, w których zarządzający sami dobierają skład. Korzystają ze struktury funduszu giełdowego, co obniża koszty operacyjne w porównaniu do klasycznych TFI, ale nie gwarantują wyniku zbliżonego do indeksu. Przed zakupem takiego funduszu warto sprawdzić w KID, czy ma indeks odniesienia i jaką opłatę pobiera za zarządzanie.
Jak działa ETF? Mechanizm tworzenia i umarzania jednostek
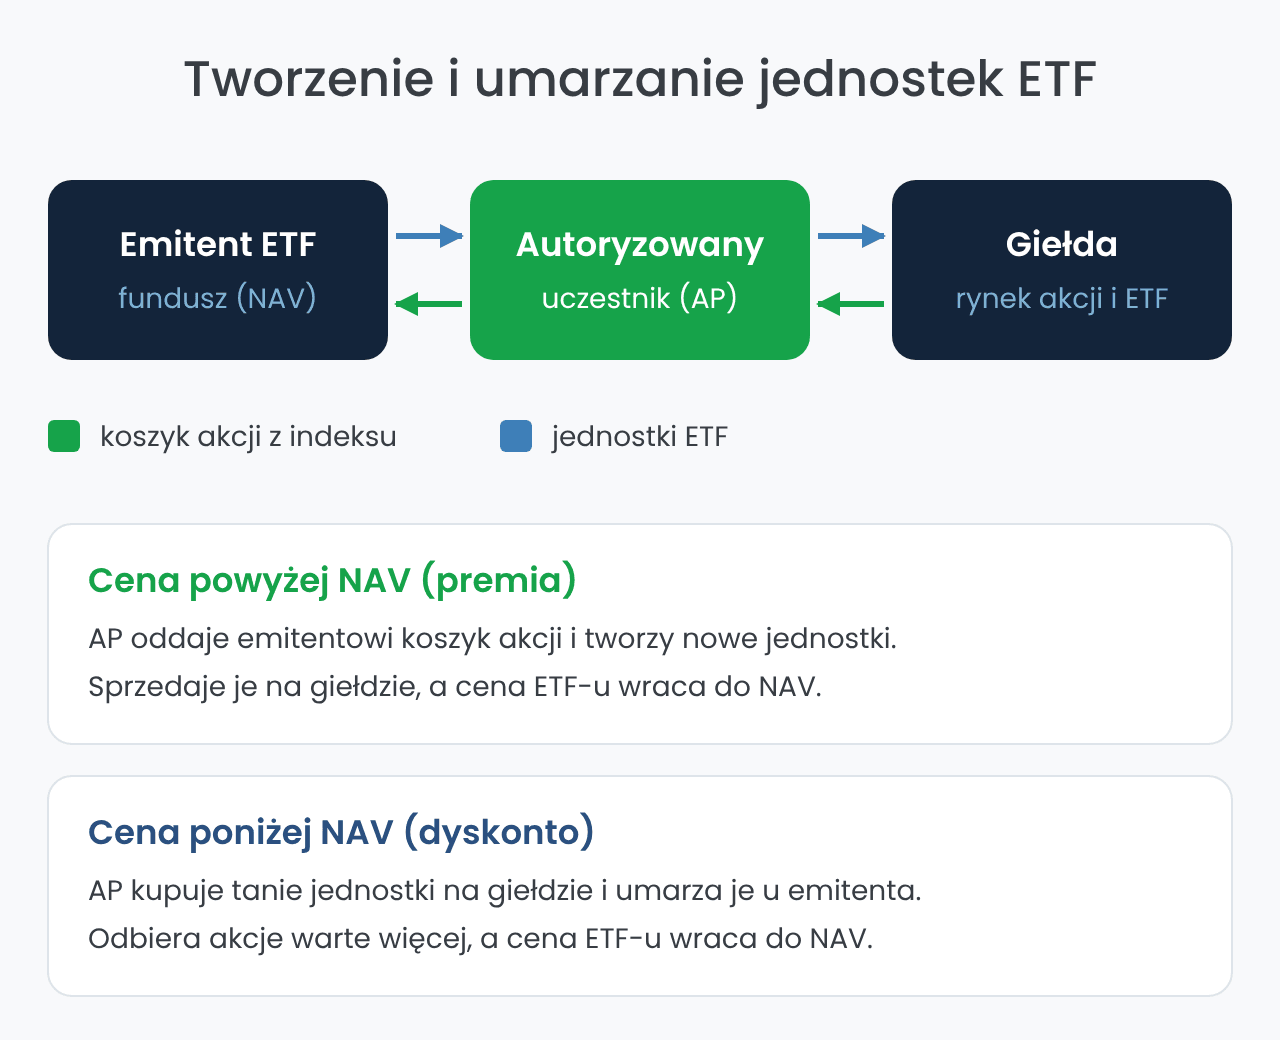
To, co odróżnia ETF od zwykłego funduszu zamkniętego, to mechanizm tworzenia i umarzania jednostek (creation/redemption). Uczestniczą w nim tak zwani autoryzowani uczestnicy (AP) — duże instytucje, które wymieniają koszyk akcji na jednostki ETF-u i odwrotnie.
Dzięki temu cena ETF-u na giełdzie pozostaje bliska wartości aktywów netto funduszu (NAV). Jeśli ETF zaczyna handlować z premią, AP tworzą nowe jednostki i sprzedają je na rynku, co obniża cenę z powrotem do NAV.
Jeśli handluje z dyskontem, skup i umorzenie jednostek działa w drugą stronę: AP kupują tanie jednostki na giełdzie, oddają je emitentowi i odbierają w zamian akcje warte więcej. Na różnicy zarabiają, a przy okazji domykają lukę między ceną a NAV.
Cały proces przebiega w kilku krokach:
- AP kupuje na rynku koszyk akcji odpowiadający składowi indeksu.
- Przekazuje koszyk emitentowi i otrzymuje pakiet nowych jednostek ETF-u.
- Sprzedaje jednostki na giełdzie inwestorom, którzy chcą kupić fundusz.
- Przy umorzeniu ścieżka jest odwrotna: jednostki wracają do emitenta, a AP odbiera akcje.
Inwestor detaliczny w tym procesie nie uczestniczy. Kupuje i sprzedaje jednostki na giełdzie, od innych inwestorów lub od animatora rynku, który przez całą sesję wystawia ceny kupna i sprzedaży.
To animator odpowiada za to, że nawet przy niewielkim obrocie zlecenie zostanie zrealizowane po cenie bliskiej wartości funduszu. Szacunkowa bieżąca wartość jednostki (iNAV) jest publikowana w trakcie sesji i pozwala sprawdzić, czy cena nie odbiega od wartości aktywów.
Warto rozumieć jeszcze jedną rzecz: waluta notowania to nie to samo co waluta ryzyka. VWCE kupiony w EUR na Xetrze i ten sam fundusz w USD na LSE mają identyczny portfel. O ryzyku walutowym decydują waluty spółek w koszyku, a nie waluta, w której płacisz na giełdzie.
Z tego mechanizmu wynika praktyczna wskazówka. Gdy rynek bazowy jest zamknięty, np. ETF na S&P 500 notowany rano na Xetrze, zanim otworzy się giełda w Nowym Jorku, animator wycenia jednostki z większym marginesem bezpieczeństwa. Spread bywa wtedy szerszy, więc zlecenie lepiej złożyć w godzinach, gdy notowane są też spółki z koszyka.
Replikacja fizyczna czy syntetyczna?
ETF musi śledzić indeks. Robi to na dwa sposoby.
Replikacja fizyczna oznacza, że fundusz faktycznie kupuje akcje wchodzące w skład indeksu. Może to być pełna replikacja (wszystkie składniki w dokładnych proporcjach) lub próbkowanie zoptymalizowane (reprezentatywna część składników, co obniża koszty przy szerokich indeksach z wieloma małymi spółkami). Inwestor ma pośrednio udziały w prawdziwych spółkach, co daje przejrzystość.
Pełna replikacja dominuje przy indeksach z kilkudziesięcioma lub kilkuset spółkami, np. S&P 500. Przy funduszach na kilka tysięcy spółek, jak FTSE All-World, emitenci zwykle stosują próbkowanie, bo kupowanie najmniejszych pozycji kosztowałoby więcej, niż poprawiałoby odwzorowanie.
Fizyczne ETF-y często pożyczają część akcji innym instytucjom za opłatą, która obniża koszty funduszu. Pożyczki są zabezpieczane, ale wprowadzają niewielkie ryzyko kontrahenta. Emitent podaje w raportach, jaka część portfela jest pożyczona i jak dzieli się przychodem z funduszem.
Replikacja syntetyczna polega na tym, że fundusz zawiera kontrakt swap z bankiem inwestycyjnym, który zobowiązuje się wypłacać wynik indeksu. Metoda ta może dokładniej śledzić indeks i być tańsza na trudno dostępnych rynkach, ale niesie ryzyko kontrahenta.
Przepisy UCITS ograniczają ekspozycję na jednego kontrahenta do 10 % aktywów funduszu, a swap jest zabezpieczany koszykiem papierów, który fundusz trzyma niezależnie od wyniku indeksu.
Syntetyczna replikacja ma też swoje przewagi. Część syntetycznych ETF-ów na S&P 500 nie ponosi 15 % podatku u źródła od dywidend z USA, który obciąża fundusze fizyczne z siedzibą w Irlandii. Przy szerokim rynku amerykańskim ta oszczędność potrafi przewyższyć różnicę w TER.
Metodę replikacji sprawdzisz w dokumencie KID lub karcie funduszu (factsheet). Wpis Physical, Physical (Optimised) lub Synthetic mówi wprost, jak fundusz odwzorowuje indeks. W tym samym dokumencie emitent podaje kontrahentów swapów i skład koszyka zabezpieczającego, więc ryzyko da się ocenić przed zakupem.
Dla inwestora detalicznego z długim horyzontem i prostą strategią indeksową fizyczna replikacja jest przejrzystszym wyborem. Syntetyczna ma sens tam, gdzie fizyczny zakup akcji jest drogi lub ograniczony prawnie.
ETF a fundusz inwestycyjny — kluczowe różnice
| Kryterium | ETF | Fundusz inwestycyjny (TFI) |
|---|---|---|
| Notowanie | Na giełdzie, cena w czasie rzeczywistym | Wycena raz dziennie po sesji |
| TER / opłata za zarządzanie | Zwykle 0,07–0,25 % rocznie (szerokie indeksy) | Zwykle 1–2 % rocznie w funduszach akcyjnych |
| Sposób zakupu | Przez brokera, jak akcja | Przez TFI, dystrybutora lub bank |
| Minimalna kwota | 1 jednostka (u części brokerów ułamek od 1 zł) | Zależnie od funduszu |
| Podatek w Polsce | 19 % Belki, rozlicza broker lub inwestor | 19 % Belki, pobiera TFI przy umorzeniu |
| Transparentność składu | Codzienna publikacja | Okresowo (sprawozdania, karty funduszu) |
| Transfer między funduszami | Wymaga sprzedaży i kupna (zdarzenie podatkowe) | Konwersja bez zdarzenia podatkowego (w ramach parasola) |
Największa różnica dotyczy kosztów. Przy podobnym wyniku brutto różnica rzędu 1 punktu procentowego rocznie przez kilkanaście lat potrafi zabrać kilkanaście procent końcowego kapitału.
TFI ma za to dwie przewagi: wygodę, bo można kupować jednostki bez rachunku maklerskiego, oraz konwersję między subfunduszami bez płacenia podatku Belki w ramach jednego funduszu parasolowego. Szczegóły tej ścieżki opisujemy w poradniku o inwestowaniu w fundusze inwestycyjne dla początkujących.
Rodzaje ETF-ów — co można kupić?
Rynek ETF-ów w Europie liczy dziś blisko 4000 produktów. Poniżej przykłady funduszy w standardzie UCITS z każdej głównej kategorii:
| Kategoria | Przykłady |
|---|---|
| Akcje — rynki rozwinięte | iShares Core MSCI World (IWDA), Vanguard FTSE All-World (VWCE) |
| Akcje — rynki wschodzące | iShares Core MSCI EM IMI (EIMI) |
| Akcje — USA | iShares Core S&P 500 (CSPX) |
| Akcje — Polska | Beta ETF WIG20TR (notowany na GPW) |
| Obligacje skarbowe | iShares Global Govt Bond (IGLO), Xtrackers Global Government Bond |
| Sektorowe | iShares MSCI World Information Technology Sector, SPDR MSCI World Health Care |
| Tematyczne | Xtrackers Artificial Intelligence & Big Data, Global X Uranium |
| Surowce | iShares Physical Gold (IGLN, formalnie ETC) |
| Lewarowane | Xtrackers S&P 500 2x Leveraged Daily Swap |
| Odwrócone (short) | Xtrackers S&P 500 Inverse Daily Swap |
Fundusze na pojedyncze surowce, takie jak złoto, mają w Europie zwykle formę ETC, czyli papieru dłużnego zabezpieczonego fizycznym metalem. Działają podobnie jak ETF, ale nie są funduszem UCITS. Przegląd tej grupy znajdziesz w zestawieniu najlepsze ETC i ETF na surowce.
ETF-y lewarowane i odwrócone są przeznaczone dla doświadczonych inwestorów i traderów. Codzienne odnawianie dźwigni sprawia, że w długim terminie ich wynik może mocno odbiegać od krotności indeksu. Nie nadają się jako instrument długoterminowego oszczędzania.
Akumulacyjny czy dystrybucyjny?
Każdy ETF dostępny jest w jednej z dwóch wersji:
- ETF akumulacyjny (acc) reinwestuje dywidendy automatycznie wewnątrz funduszu. Dla inwestora nie ma zdarzenia podatkowego w momencie wypłaty — zysk „odkłada się” w funduszu i dopiero sprzedaż jednostek generuje podatek. Przy długim horyzoncie działa tu procent składany, co daje istotną przewagę.
- ETF dystrybucyjny (dist) wypłaca dywidendy bezpośrednio na konto. W Polsce oznacza to 19 % podatku Belki od każdej wypłaty i konieczność ręcznego reinwestowania. Ta wersja sprawdza się u osób, które chcą żyć z regularnych wpłat, o czym piszemy tutaj: ETF wypłacające dywidendy.
W obu wersjach ETF-y z siedzibą w Irlandii płacą podatek u źródła od dywidend ze spółek amerykańskich na poziomie funduszu, zwykle 15 %. Inwestor nie składa przy ETF-ach formularza W-8BEN, bo to fundusz, a nie on, otrzymuje dywidendy ze spółek.
Tutaj szczegółowo wyjaśniam różnice między ETF-ami akumulacyjnymi a dystrybucyjnymi.
Ile kosztuje ETF? TER, spread i prowizje
Koszt ETF-u składa się z trzech warstw. Pierwszą jest opłata roczna, czyli TER – Total Expense Ratio, potrącana codziennie z wartości funduszu. Nie płacisz jej osobno: widzisz ją wyłącznie w niższym wyniku funduszu.
Przykłady z dokumentów emitentów: iShares Core S&P 500 (CSPX) ma TER 0,07 %, Vanguard FTSE All-World (VWCE) 0,14 %, a iShares Core MSCI World (IWDA) 0,20 %. TER 0,20 % to 20 zł rocznie od każdych 10 000 zł zainwestowanych w fundusz.
Druga warstwa to spread, czyli różnica między ceną kupna a sprzedaży na giełdzie. Przy największych ETF-ach jest minimalny, ale przy niszowych i mało płynnych funduszach może sięgać kilkudziesięciu punktów bazowych. Przy zakupie za 5000 zł spread 0,1 % kosztuje 5 zł, dlatego bezpieczniej składać zlecenia z limitem ceny zamiast zleceń po każdej cenie.
Trzecia warstwa to koszty brokera. W XTB prowizja od ETF-ów wynosi 0 % do 100 000 EUR obrotu miesięcznie, a powyżej tego progu 0,2 % (min. 10 EUR). Przy zakupie funduszu w innej walucie niż rachunek XTB może doliczyć 0,5 % kosztu przewalutowania.
Na koniec warto porównać TER z tzw. tracking difference, czyli faktyczną różnicą między wynikiem funduszu a indeksem w danym roku. TER nie obejmuje kosztów transakcyjnych funduszu, a przychody z pożyczania akcji mogą je częściowo pokrywać. Rzeczywisty koszt widać dopiero w wyniku funduszu na tle indeksu, publikowanym w karcie funduszu.
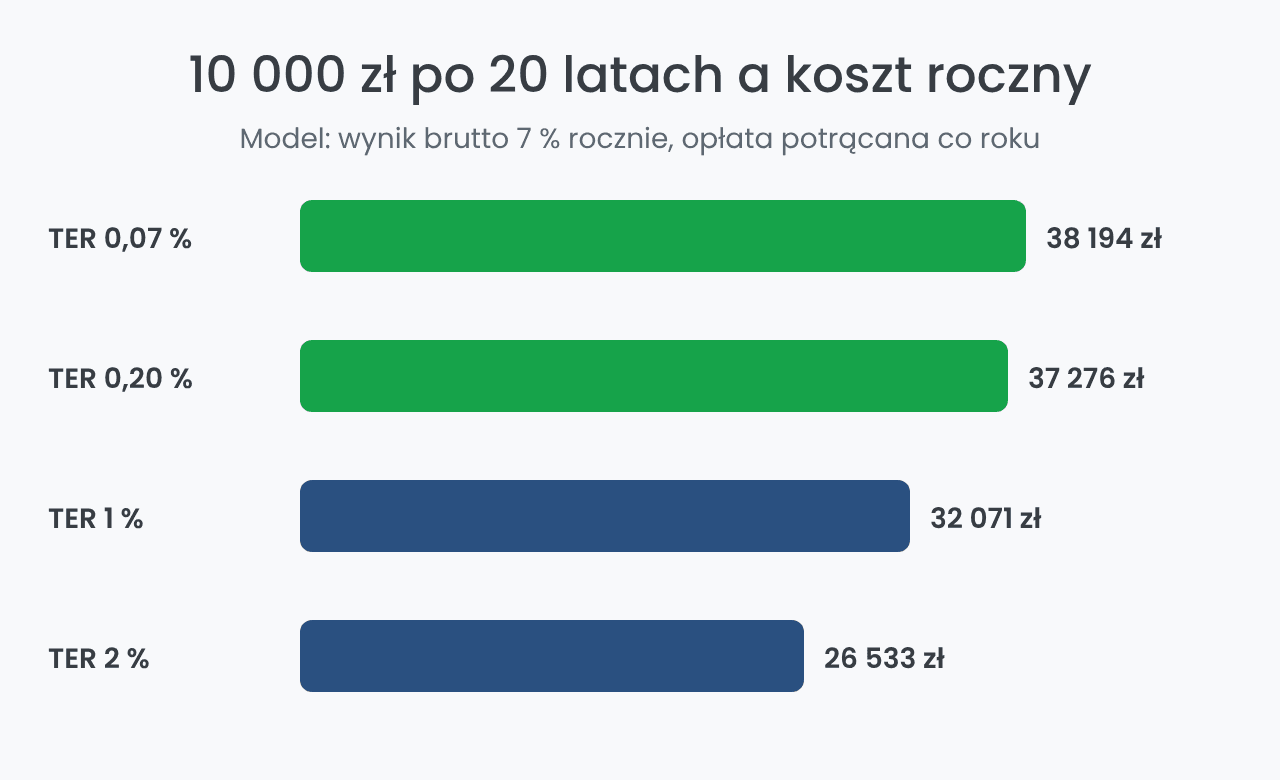
Różnica rośnie z czasem. W uproszczonym modelu 10 000 zł przy wyniku brutto 7 % rocznie daje po 20 latach ok. 38 200 zł przy TER 0,07 %, ale już tylko ok. 26 500 zł przy opłacie 2 %. To model ilustracyjny, a nie prognoza: przewaga taniego funduszu rośnie z każdym rokiem.
Zalety i wady ETF-ów
Zalety ETF-ów
- Niski koszt — TER szerokich ETF-ów to zwykle 0,07–0,25 % rocznie, wobec ok. 1–2 % w aktywnych funduszach akcyjnych TFI. Przy tej samej stopie zwrotu brutto różnica zostaje w portfelu inwestora.
- Szeroka dywersyfikacja jednym instrumentem — kupując VWCE, inwestujesz jednocześnie w 3784 spółki z rynków rozwiniętych i wschodzących. Aktywny fundusz rzadko trzyma więcej niż kilkadziesiąt pozycji, więc słabszy wynik jednej spółki waży w nim dużo więcej.
- Transparentność — duzi emitenci publikują skład ETF-u codziennie. Wiesz dokładnie, co posiadasz i w jakich proporcjach.
- Elastyczność — ETF kupujesz i sprzedajesz jak akcję, w ciągu kilku sekund, po bieżącej cenie. Nie czekasz do zamknięcia sesji.
- Niski próg wejścia — u części brokerów można kupić ułamek jednostki; w XTB inwestowanie w ETF-y jest możliwe już od 1 zł. Pozwala to regularnie odkładać nawet niewielkie kwoty.
Wady i ryzyka, o których warto wiedzieć
- Ryzyko rynkowe pozostaje — ETF na szerokim rynku nie uchroni przed bessą. Jeśli indeks spada o 40 %, ETF spada mniej więcej o tyle samo. Dywersyfikacja eliminuje ryzyko pojedynczej spółki, nie ryzyko rynkowe.
- Ryzyko walutowe — większość ETF-ów kupowanych przez Polaków inwestuje w aktywa w USD lub EUR. Umocnienie złotego obniża wynik liczony w PLN, nawet jeśli indeks rośnie.
- Odchylenie od indeksu — tzw. tracking error to różnica między wynikiem ETF-u a wynikiem śledzonego indeksu. Przy dobrze zarządzanych ETF-ach na płynnych rynkach jest niewielka, ale przy niszowych funduszach potrafi zjeść część zysku.
- Brak tarczy podatkowej przy konwersji — w Polsce każda sprzedaż ETF-u z zyskiem poza IKE i IKZE to zdarzenie podatkowe: 19 % podatku Belki.
- Ryzyko zamknięcia funduszu — małe i niszowe ETF-y, zwłaszcza tematyczne, bywają likwidowane lub łączone z innymi. Inwestor dostaje wtedy środki w gotówce i może zapłacić podatek wcześniej, niż planował.
Jak inwestować w ETF-y w Polsce?
Masz kilka ścieżek — różnią się poziomem zaangażowania, kosztem i wygodą. Jeśli dopiero zaczynasz, krok po kroku prowadzi przez nie poradnik ETF-y dla początkujących.
Samodzielnie przez polskiego brokera regulowanego przez KNF — np. XTB (XTB S.A.). Kupujesz ETF-y notowane na Xetra, Euronext Amsterdam czy LSE, a na GPW także fundusze Beta ETF w złotych, bez przewalutowania. Broker rozlicza podatek Belki i wystawia PIT-8C. Listę najpopularniejszych ETF-ów na XTB omawiamy osobno.
Przez zagranicznego brokera z paszportem MiFID II — np. Trade Republic (Trade Republic Bank GmbH, nadzór BaFin). Taki broker zwykle nie pełni w Polsce roli płatnika: inwestor rozlicza się samodzielnie w PIT-38 do 30 kwietnia.
Porównanie kosztów i warunków rachunków znajdziesz w naszym rankingu kont maklerskich.
Jak wybrać ETF do portfela?
Zacznij od celu inwestycyjnego i horyzontu czasowego. Dla długoterminowego budowania kapitału punktem wyjścia jest zwykle szeroki ETF globalny z niskim TER, replikacją fizyczną i w wersji akumulacyjnej.
Przy porównywaniu konkretnych funduszy sprawdź:
- Indeks — czy obejmuje tylko rynki rozwinięte, czy także wschodzące, i ile ma spółek.
- TER i tracking difference — koszt roczny oraz faktyczne odchylenie wyniku od indeksu w poprzednich latach.
- Wielkość funduszu — aktywa powyżej 100 mln EUR zwykle oznaczają lepszą płynność i mniejsze ryzyko likwidacji.
- Dostępność i waluta notowania — czy fundusz jest u Twojego brokera i czy zakup wymaga przewalutowania.
Wszystkie te dane znajdziesz w dokumencie KID i karcie funduszu na stronie emitenta.
Ile ETF-ów mieć w portfelu? Do zbudowania globalnej dywersyfikacji wystarczy jeden fundusz typu All-World albo dwa: na rynki rozwinięte i wschodzące. Kolejne ETF-y sektorowe czy tematyczne często dublują te same spółki, które już są w funduszu globalnym. Więcej funduszy nie oznacza większej dywersyfikacji, a każdy dodatkowy oznacza więcej transakcji i kontroli.
Jeśli chcesz mieć w portfelu także obligacje, dodaj osobny ETF obligacyjny w proporcji dopasowanej do horyzontu i tolerancji na spadki.
Podatki od ETF w Polsce
ETF-y są w Polsce opodatkowane jak akcje: 19 % podatku Belki od zysku kapitałowego. Sposób rozliczenia zależy od platformy.
Polscy brokerzy z siedzibą w Polsce wystawiają PIT-8C z przychodami i kosztami z całego roku. Inwestor przenosi te dane do zeznania, jak opisujemy w tekście o tym, jak rozliczyć PIT-8C z XTB.
Zagraniczni brokerzy i platformy nie wystawiają PIT-8C. Inwestor samodzielnie wykazuje zyski w PIT-38 i wpłaca podatek do 30 kwietnia za poprzedni rok. Krok po kroku pokazujemy to w poradniku, jak rozliczyć zyski kapitałowe w PIT-38, a dla klientów Trade Republic w tekście o rozliczeniu podatku z Trade Republic w Polsce.
Legalnie ograniczyć podatek pozwalają IKE i IKZE, na których można trzymać ETF-y. W 2026 roku limit wpłat na IKE wynosi 28 260 zł, a na IKZE 11 304 zł (16 956 zł dla osób prowadzących działalność). Zysk na IKE jest zwolniony z podatku Belki przy wypłacie po 60. roku życia, a wpłaty na IKZE obniżają podstawę opodatkowania w PIT. Oferty kont porównuje nasz ranking IKZE.
Brokerzy z dostępem do ETF-ów


Oferowane produkty
Akcje, ETF
Akcje, ETF, Opcje, Kontrakty Terminowe, Fundusze Inwestycyjne
Jeśli planujesz pierwszy zakup, zacznij od jednego szerokiego ETF-u na rachunku z niskimi kosztami lub na IKE i dokładaj regularnie stałą kwotę. Najważniejsza decyzja to horyzont, a nie wybór idealnego momentu — więcej o tym, jak zacząć inwestować długoterminowo, piszemy w osobnym poradniku.