
Tracking error – co to jest i jak go interpretować?

Spis treści
Dwa ETF-y na ten sam indeks mogą po roku dać niemal identyczny wynik, a mimo to jeden z nich odwzorowuje benchmark znacznie równiej. Tę różnicę opisuje tracking error, czyli błąd odwzorowania funduszu.
Co to jest tracking error?
Tracking error (TE) to zmienność różnic między stopą zwrotu funduszu a benchmarku. W polskiej wersji wytycznych ESMA dla funduszy UCITS ten sam wskaźnik nosi nazwę „błąd odwzorowania”, a część emitentów pisze o „błędzie naśladowania”.
Benchmark to punkt odniesienia, z którym porównuje się wyniki portfela. Najczęściej jest nim indeks giełdowy, np. S&P 500 albo WIG20. Własny benchmark ma każdy ETF, ale też każdy aktywnie zarządzany fundusz inwestycyjny, który wskazuje go w swoim prospekcie.
TE nie mówi, czy fundusz zarobił więcej, czy mniej od indeksu. Pokazuje, jak równo jego wyniki podążają za benchmarkiem z okresu na okres. Jeśli dopiero poznajesz ten rynek, sprawdź też, co to fundusze ETF i jak działają.
Jak obliczyć tracking error? Wzór
Tracking error liczy się jako odchylenie standardowe okresowych różnic stóp zwrotu funduszu i benchmarku. Wzór wygląda następująco:
Tracking error = odchylenie standardowe (P − B)
Gdzie:
- P — stopa zwrotu portfela (funduszu) w danym okresie,
- B — stopa zwrotu benchmarku w tym samym okresie.
Wystarczy zestawić stopy zwrotu z tych samych dni, tygodni lub miesięcy, policzyć różnice P − B i obliczyć ich odchylenie standardowe z próby. W Excelu służy do tego funkcja ODCH.STANDARD.PRÓBKI.
Wynik odnosi się do długości okresu, z którego pochodzą dane. Żeby porównywać fundusze, TE się annualizuje, mnożąc go przez pierwiastek z liczby okresów w roku: ok. √252 dla danych dziennych, √52 dla tygodniowych i √12 dla miesięcznych.
Przykładowo: jeśli dzienne różnice P − B mają odchylenie standardowe 0,02 %, roczny TE wynosi ok. 0,02 % × √252 ≈ 0,32 %. Bez annualizacji fundusz liczony na danych dziennych wyglądałby na ok. 4,6 raza dokładniejszy od liczonego na danych miesięcznych (√21, bo miesiąc ma ok. 21 sesji).
Tak policzony wskaźnik to TE ex post, czyli zmierzony na danych historycznych. Prognozowany poziom błędu odwzorowania, który zarządzający zakłada na przyszłość, nazywa się TE ex ante.
Niski czy wysoki tracking error – jak go interpretować?
Im niższy TE, tym wierniej fundusz odwzorowuje swój indeks. Dla ETF-u i funduszu indeksowego to podstawowa miara jakości zarządzania. Według Beta Securities, polskiego emitenta ETF-ów, najlepiej zarządzane fundusze pasywne mają błąd odwzorowania nawet poniżej 0,1 %.
W funduszu aktywnym wysoki TE jest naturalny, bo zarządzający celowo odchodzi od benchmarku. Wysoki TE nie oznacza jednak, że fundusz „pokonuje” rynek: odchylenia zdarzają się w obie strony. Nadwyżkę nad indeksem ocenia się osobno, np. wskaźnikiem informacyjnym (nadwyżka zwrotu podzielona przez TE), zbliżonym w logice do wskaźnika Sharpe'a.
TE ma sens tylko wobec właściwego benchmarku. Porównanie funduszu z indeksem, którego nie odwzorowuje (np. ETF na MSCI World z S&P 500), da wysoki wynik niezależnie od jakości zarządzania.
Skąd się bierze tracking error? Główne przyczyny
Zerowy błąd odwzorowania jest w praktyce nieosiągalny. Wytyczne ESMA wymagają, by prospekt funduszu indeksowego opisywał czynniki, które utrudniają odwzorowanie indeksu. Najważniejsze z nich to:
- Opłaty funduszu (TER): koszty zarządzania są naliczane codziennie i w równych porcjach. Wyraźnie obniżają wynik względem indeksu, ale na sam TE wpływają minimalnie, bo nie zmieniają się z okresu na okres.
- Koszty transakcyjne i rebalancing: kupno i sprzedaż papierów przy wpłatach, umorzeniach i rewizjach indeksu generuje nieregularne koszty, których indeks nie ponosi. Przy dużych rewizjach indeksu fundusz musi też wybrać moment transakcji, a zakupy mniej płynnych walorów mogą podbić ich cenę.
- Metoda replikacji: fundusz z replikacją pełną kupuje wszystkie składniki indeksu. Replikacja próbkowa obejmuje tylko reprezentatywną część koszyka i zwykle daje wyższy TE, a w replikacji syntetycznej wynik zależy od swapu zawartego z kontrahentem.
- Niepłynne składniki indeksu: w indeksach rynków wschodzących czy małych spółek część papierów trudno kupić po cenie z indeksu. Fundusz pomija je lub zastępuje podobnymi, co zwiększa rozbieżności.
- Gotówka w portfelu (cash drag): część aktywów czeka na zainwestowanie, np. po napływie środków. Na rosnącym rynku ta gotówka obniża wynik funduszu względem indeksu, na spadającym działa odwrotnie.
- Dywidendy i podatek u źródła: indeks dochodowy zakłada natychmiastowe reinwestowanie dywidend, a fundusz robi to z opóźnieniem. Wynik zależy też od tego, czy benchmarkiem jest indeks brutto, czy netto, czyli pomniejszony o podatek u źródła.
- Moment wyceny: ETF notowany w Warszawie, który odwzorowuje indeks z innej giełdy, bywa wyceniany o innej godzinie niż indeks. Rozjazd godzin zawyża TE liczony na danych dziennych, choć w dłuższym okresie te różnice w dużej mierze się znoszą.
- Pożyczanie papierów i zabezpieczenie walutowe: przychody z udostępniania akcji (securities lending) oraz koszty hedgingu w klasach jednostek zabezpieczonych walutowo to kolejne źródła odchyleń. Przychody z pożyczek mogą częściowo pokryć opłaty funduszu, a koszt hedgingu zależy od różnicy stóp procentowych między walutami.
Licząc TE samodzielnie, porównuj dane w walucie benchmarku. Notowania ETF-u w złotych zestawione z indeksem w dolarach przeniosą do wyniku wahania kursu USD/PLN, a nie jakość zarządzania. Ten sam problem dotyczy funduszy notowanych na kilku giełdach w różnych walutach.
Równie ważna jest poprawność danych. Beta Securities pokazuje przykład, w którym nieskorygowana wypłata dywidendy dała błąd odwzorowania 37 razy wyższy niż policzony prawidłowo.
Przykład obliczenia tracking error
Poniższa tabela pokazuje 12 okresów: wynik funduszu, wynik benchmarku i różnicę między nimi (P − B).
| Okres | Wynik funduszu | Wynik benchmarku | Różnica (P − B) |
| 1 | 5,0 % | 3,0 % | 2,0 % |
| 2 | 6,5 % | 5,0 % | 1,5 % |
| 3 | 5,2 % | 5,0 % | 0,2 % |
| 4 | 6,3 % | 6,0 % | 0,3 % |
| 5 | 4,0 % | 4,5 % | −0,5 % |
| 6 | 6,5 % | 5,0 % | 1,5 % |
| 7 | 4,5 % | 5,0 % | −0,5 % |
| 8 | 6,0 % | 5,5 % | 0,5 % |
| 9 | 6,7 % | 5,8 % | 0,9 % |
| 10 | 4,5 % | 4,8 % | −0,3 % |
| 11 | 6,6 % | 6,0 % | 0,6 % |
| 12 | 7,0 % | 8,5 % | −1,5 % |
| Tracking error | 1,0022 % |
Odchylenie standardowe z próby dla kolumny różnic wynosi 1,0022 % na jeden okres.
Jeśli to dane miesięczne, TE w ujęciu rocznym wynosi ok. 1,0022 % × √12 ≈ 3,47 %. To poziom typowy raczej dla funduszu aktywnego niż dla ETF-u: najlepiej zarządzane fundusze pasywne schodzą poniżej 0,1 %.
Dwanaście obserwacji to za mało na wiarygodny wynik. TE liczy się z danych dziennych lub tygodniowych z okresu roku albo 3 lat.
Tracking error a tracking difference – czym się różnią?
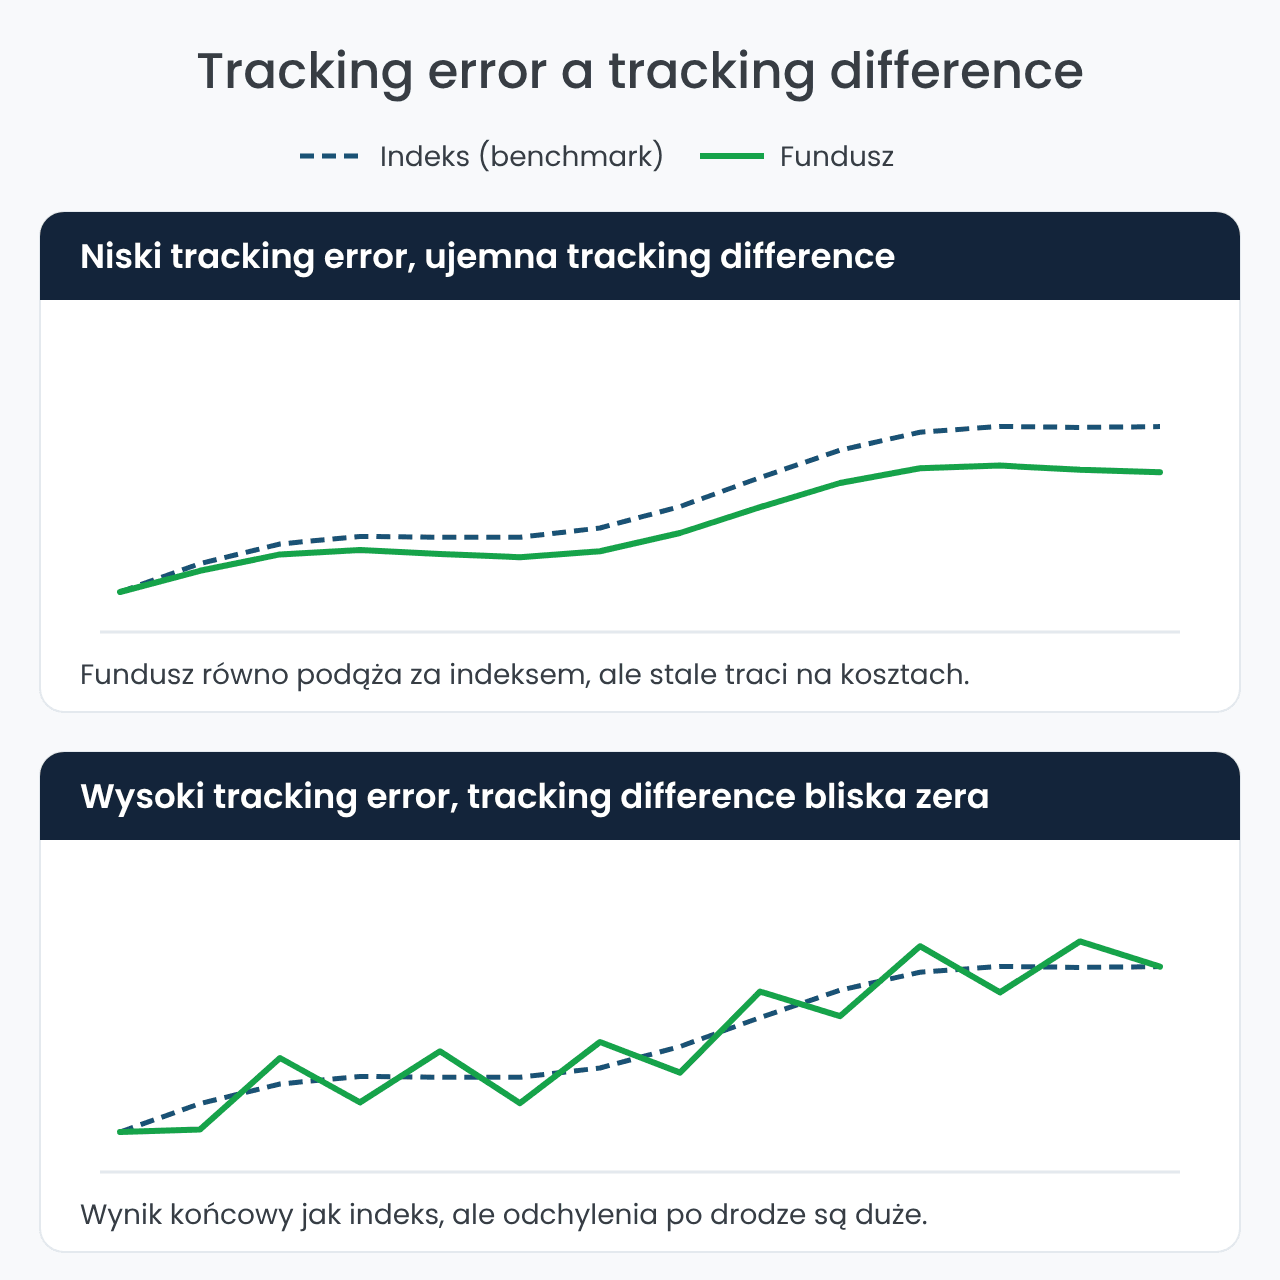
Tracking difference (TD, różnica odwzorowania) to różnica między łącznym zwrotem funduszu a indeksu w danym okresie, np. w roku. TE mierzy natomiast, jak bardzo ta różnica waha się z okresu na okres. W funduszach pasywnych TD jest zwykle ujemna, bo obciążają ją opłaty i koszty transakcyjne. Fundusz może mieć niski TE i wyraźnie ujemną TD, dlatego warto sprawdzać oba wskaźniki.
Gdzie sprawdzić tracking error funduszu ETF?
Błędu odwzorowania nie trzeba liczyć samodzielnie. Wytyczne ESMA dotyczące funduszy typu ETF i innych kwestii związanych z UCITS nakładają na emitentów funduszy indeksowych trzy obowiązki informacyjne:
- Prospekt: przewidywany poziom błędu odwzorowania w normalnych warunkach rynkowych (TE ex ante) i opis czynników, które na niego wpływają.
- Sprawozdania roczne i półroczne: faktyczny błąd odwzorowania na koniec okresu, a w rocznym także wyjaśnienie różnicy między poziomem oczekiwanym a osiągniętym.
- Sprawozdanie roczne: roczna tracking difference wobec indeksu wraz z wyjaśnieniem.
Przy wyborze funduszu porównuj ETF-y na ten sam indeks w dokumentach emitenta: karcie funduszu i sprawozdaniach. Sprawdź przy tym, czy TE podano dla tego samego okresu, tej samej klasy jednostek i tej samej waluty, bo inaczej liczby nie są porównywalne.
Karta funduszu (factsheet) często podaje TE z ostatnich 1–3 lat obok kosztów TER, co ułatwia szybkie zestawienie kilku ETF-ów. Przegląd funduszy dostępnych u polskiego brokera znajdziesz w artykule o tym, jakie są najpopularniejsze fundusze ETF na XTB.
Wybierając ETF, zestaw niski TE z tracking difference jak najbliższą zera: pierwszy wskaźnik mówi, jak wiernie fundusz śledzi indeks, drugi — ile to kosztuje. Jeśli budujesz pierwszy portfel, zacznij od przewodnika ETF-y dla początkujących.
Najczęściej zadawane pytania o tracking error
Szukasz brokera do inwestowania w fundusze ETF?


Zgodność z przepisami
Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), Komisja Nadzoru Finansowego (KNF), The Financial Conduct Authority (FCA)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Oferowane produkty
Akcje, ETF, CFD, Forex, Commodities
Akcje, ETF