
Najlepsze ETF 2026 – ranking funduszy dla inwestora z Polski

Spis treści
- Fundament portfela: Vanguard FTSE All-World (VWCE) lub iShares Core MSCI World (SWDA).
- Dywidendy: Vanguard FTSE All-World High Dividend Yield (VHYL) i SPDR S&P US Dividend Aristocrats (USDV).
- Rynki wschodzące: Vanguard FTSE Emerging Markets (VFEA / VFEG).
- Obligacje: Vanguard Global Aggregate Bond EUR Hedged (VAGF) lub iShares Core Global Aggregate Bond EUR Hedged (AGGH).
- Złoto: iShares Physical Gold ETC (SGLN).
- Regularny dochód: JPM Global Equity Premium Income (JEPG).
- Jeden fundusz na cały portfel: Vanguard LifeStrategy 60% Equity (V60A).
Ranking najlepszych ETF na 2026 rok – porównanie funduszy
Wszystkie fundusze z zestawienia są zarejestrowane w Irlandii, mają dokument KID i są dostępne u brokerów obsługujących polskich klientów. Pod uwagę wzięliśmy koszt (TER), wielkość funduszu i politykę dywidend. W nawiasach podajemy tickery najpopularniejszych linii notowań – ten sam fundusz może mieć inny symbol na każdej giełdzie.
| ETF (ticker) | ISIN | TER | Dywidendy |
|---|---|---|---|
| Vanguard FTSE All-World (VWCE) | IE00BK5BQT80 | 0,14 % | akumulacja |
| iShares Core MSCI World (SWDA / EUNL) | IE00B4L5Y983 | 0,20 % | akumulacja |
| Vanguard FTSE All-World High Dividend Yield (VHYL) | IE00B8GKDB10 | 0,29 % | wypłata co kwartał |
| SPDR S&P US Dividend Aristocrats (USDV) | IE00B6YX5D40 | 0,35 % | wypłata co kwartał |
| Vanguard FTSE Emerging Markets (VFEA / VFEG) | IE00BK5BR733 | 0,17 % | akumulacja |
| Vanguard Global Aggregate Bond EUR Hedged (VAGF) | IE00BG47KH54 | 0,08 % | akumulacja |
| iShares Core Global Aggregate Bond EUR Hedged (AGGH) | IE00BDBRDM35 | 0,10 % | akumulacja |
| iShares Physical Gold ETC (SGLN / EGLN) | IE00B4ND3602 | 0,12 % | brak (ETC) |
| JPM Global Equity Premium Income (JEPG) | IE0003UVYC20 | 0,35 % | wypłata co miesiąc |
| Vanguard LifeStrategy 60% Equity (V60A) | IE00BMVB5P51 | 0,25 % | akumulacja |


Oferowane produkty
Akcje, ETF
Akcje, ETF, Opcje, Kontrakty Terminowe, Fundusze Inwestycyjne
Czym jest ETF i jak działa?
ETF (ang. exchange traded fund) to fundusz inwestycyjny notowany na giełdzie. Inwestuje w określony koszyk aktywów – najczęściej indeks giełdowy (np. S&P 500, MSCI World), sektor (np. energia, technologie) albo konkretny temat (np. sztuczna inteligencja, zielona transformacja).
ETF-y obligacyjne to fundusze, które replikują indeksy złożone z instrumentów dłużnych: obligacji skarbowych, korporacyjnych, indeksowanych inflacją, z rynków wschodzących czy też emisji o wysokiej rentowności (high yield).
ETF-y dywidendowe skupiają się na spółkach, które wypłacają regularne i stabilne dywidendy. W odróżnieniu od klasycznych ETF-ów, które stawiają na wzrost kursu, tu chodzi o dochód pasywny i stabilność wypłat.
Jednostki ETF kupuje się i sprzedaje w trakcie sesji, tak jak akcje. Koszty zarządzania są zwykle kilkukrotnie niższe niż w tradycyjnych funduszach inwestycyjnych.
Najlepsze ETF-y według roli w portfelu
Każdy fundusz z rankingu pełni w portfelu inną funkcję. Poniżej opisujemy, co kupujesz, ile to kosztuje i na co uważać.
ETF-y na akcje z całego świata: VWCE i SWDA
Vanguard FTSE All-World (VWCE) to jeden fundusz na cały globalny rynek akcji: obejmuje spółki z rynków rozwiniętych i wschodzących. Kosztuje 0,14 % rocznie, reinwestuje dywidendy, a cały fundusz ma ok. 85 mld USD aktywów. Jego wersja dystrybuująca to VWRL.
iShares Core MSCI World (SWDA, na Xetrze EUNL) odwzorowuje wyłącznie rynki rozwinięte, więc nie ma w nim Chin, Indii ani Tajwanu. Z aktywami ok. 154 mld USD należy do największych ETF-ów w Europie. TER wynosi 0,20 %, a dywidendy są reinwestowane.
Wybór między nimi sprowadza się do pytania o rynki wschodzące: VWCE ma je w składzie, SWDA nie. Kto wybierze SWDA, może dołożyć osobny ETF na rynki wschodzące i sam ustalić jego udział.
Oba fundusze to odpowiedniki amerykańskiego VT, którego polski inwestor detaliczny nie kupi z powodu braku dokumentu KID. Globalna dywersyfikacja oznacza:
- mniejsze uzależnienie od wyników pojedynczej gospodarki,
- lepsze rozłożenie ryzyka sektorowego,
- stabilniejsze zachowanie portfela w długim terminie.
ETF-y dywidendowe: VHYL i USDV
VHYL inwestuje w globalne spółki o ponadprzeciętnej stopie dywidendy i wypłaca dywidendy co kwartał (TER 0,29 %). Taki profil bywa atrakcyjny w okresach podwyższonej niepewności. Trzeba jednak pamiętać, że każda wypłata to w Polsce 19 % podatku, więc w fazie budowania kapitału fundusz akumulujący jest zwykle efektywniejszy.
SPDR S&P US Dividend Aristocrats (USDV) opiera się na indeksie S&P High Yield Dividend Aristocrats: trafiają do niego amerykańskie spółki, które podnoszą dywidendę od co najmniej 20 lat z rzędu. Więcej o tej strategii przeczytasz w tekście o tym, kim są arystokraci dywidendowi. TER wynosi 0,35 %.
Rynki wschodzące: VFEA / VFEG
Vanguard FTSE Emerging Markets daje dostęp do gospodarek rozwijających się, m.in. Chin, Indii i Tajwanu. Wersja akumulująca jest notowana jako VFEA na Xetrze i VFEG w Londynie, a TER spadł do 0,17 %. To segment o:
- wyższym potencjale wzrostu,
- większej zmienności,
- większej wrażliwości na czynniki polityczne i walutowe.
Dlatego rynki wschodzące traktowane są raczej jako uzupełnienie portfela, a nie jego główny filar. Wersja dystrybucyjna tego samego funduszu to VFEM, również z TER 0,17 %.
ETF-y obligacyjne: VAGF i AGGH
Fundusze na globalne obligacje zapewniają szeroką ekspozycję na dług rządowy i korporacyjny, co może łagodzić spadki w okresach słabszej koniunktury. Ich ceny spadają jednak, gdy rosną stopy procentowe, co pokazał rok 2022. Ich główne funkcje to:
- ograniczanie zmienności portfela,
- ochrona kapitału w trudniejszych fazach cyklu,
- równoważenie części akcyjnej.
VAGF (TER 0,08 %) i AGGH (TER 0,10 %) zabezpieczają ryzyko walutowe do euro, a nie do złotego. Kurs EUR/PLN nadal wpływa więc na wynik polskiego inwestora. Klasa VAGS tego samego funduszu Vanguarda jest zabezpieczona do funta.
Złoto: iShares Physical Gold ETC (SGLN)
SGLN to ETC, a nie fundusz UCITS: każda jednostka jest zabezpieczona fizycznym złotem przechowywanym w skarbcu JPMorgan w Londynie. Koszt wynosi 0,12 % rocznie, a w euro ten sam instrument notowany jest jako EGLN. Złoto bywa wykorzystywane jako zabezpieczenie na wypadek:
- wzrostu inflacji,
- napięć geopolitycznych,
- recesji lub kryzysów finansowych.
Złoto przeżywa renesans, mimo że to „bezpieczna inwestycja”: w latach 2023–2025 SGLN zyskał w dolarach ok. 137 %. To jednak rynek cykliczny, a w złotych wynik był niższy. Porównanie innych funduszy znajdziesz w zestawieniu najlepsze fundusze ETF na złoto.
Strategie dochodowe: JEPG i JEPI w wersji UCITS
JPM Global Equity Premium Income (JEPG) kupuje globalne akcje i sprzedaje na nie opcje call, zamieniając część potencjalnego wzrostu na premię wypłacaną co miesiąc. TER wynosi 0,35 %.
Odpowiednik popularnego amerykańskiego JEPI istnieje także w wersji UCITS: JPM US Equity Premium Income Active UCITS ETF (ISIN IE000U5MJOZ6, TER 0,35 %). W obu przypadkach strategia ogranicza zyski w okresach silnej hossy. Wysokość wypłat zmienia się z miesiąca na miesiąc i nie jest gwarantowana, bo zależy od premii z opcji.
Jeden fundusz na cały portfel: Vanguard LifeStrategy 60% Equity (V60A)
V60A łączy w stałych proporcjach 60 % akcji i 40 % obligacji zabezpieczonych do euro. Fundusz sam równoważy portfel, więc nie trzeba samodzielnie rebalansować kilku ETF-ów. TER wynosi 0,25 %, a dochody są reinwestowane. To rozwiązanie dla osób, które chcą kupować jeden instrument i akceptują gotowy podział 60/40 zamiast własnej alokacji.
Jak wybrać najlepszy ETF? 7 kryteriów
Dwa fundusze na ten sam indeks mogą dać różny wynik. Przed zakupem warto sprawdzić siedem parametrów, dostępnych w karcie funduszu i w dokumencie KID:
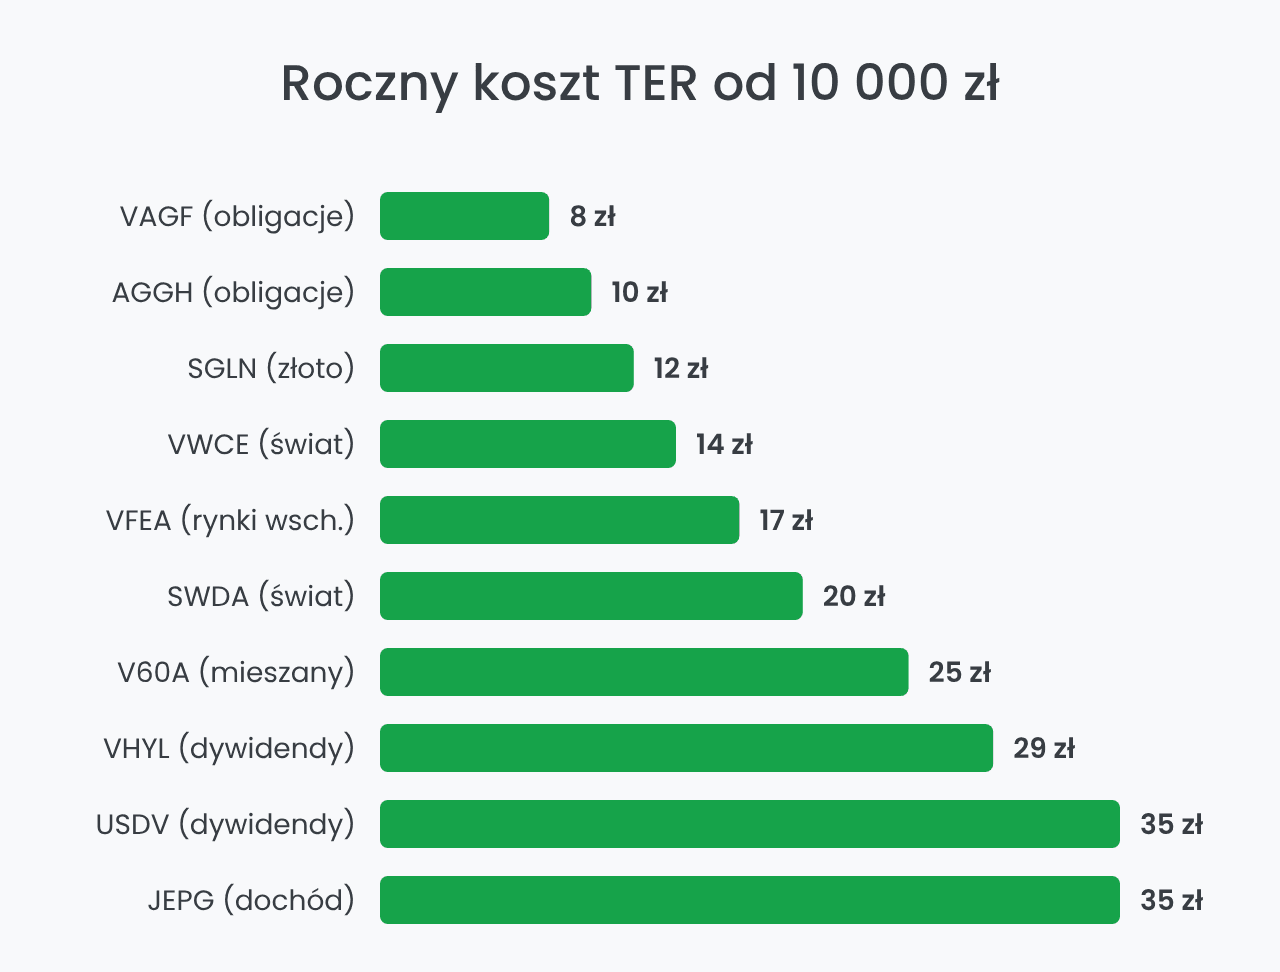
- Koszt (TER): TER 0,20 % oznacza ok. 20 zł rocznie od każdych 10 000 zł. Przy 100 000 zł różnica między VWCE (0,14 %) a funduszem z TER 0,35 % to ok. 210 zł rocznie, a w długim terminie efekt się kumuluje. Liczy się też różnica odwzorowania – sprawdź co to jest tracking error i dlaczego bywa ważniejszy niż sam TER.
- Domicyl i UCITS: amerykańskie ETF-y (VT, IUSB, GLDM, AVDE) nie mają dokumentu KID wymaganego przez rozporządzenie PRIIPs, dlatego polski inwestor detaliczny ich nie kupi. Szukaj funduszy UCITS, najczęściej irlandzkich. Domicyl wpływa też na podatki: fundusz irlandzki płaci zwykle 15 % podatku u źródła od dywidend spółek z USA, zamiast 30 %.
- Akumulacja czy dystrybucja: fundusz akumulujący reinwestuje dywidendy i odracza podatek do sprzedaży, dystrybucyjny wypłaca je na rachunek. Ten drugi wybiera się zwykle wtedy, gdy portfel ma już generować bieżący dochód.
- Replikacja: fizyczna oznacza posiadanie akcji z indeksu (w całości lub ich reprezentatywnej próby), syntetyczna – umowę swap z kontrahentem. Wszystkie fundusze z naszego rankingu stosują replikację fizyczną.
- Wielkość i wiek funduszu: duże i starsze fundusze rzadziej są likwidowane i mają węższe spready. Najmniejszy fundusz w zestawieniu, JEPG, ma ok. 1,6 mld USD aktywów. Likwidacja funduszu nie oznacza utraty pieniędzy, ale wymusza sprzedaż i zapłatę podatku w nieplanowanym momencie.
- Waluta: waluta funduszu, waluta notowania i waluta rachunku to trzy różne rzeczy. Każda wymiana z PLN oznacza koszt przewalutowania. O ryzyku walutowym decydują jednak waluty spółek w portfelu, a nie waluta notowania: VWCE kupiony w euro na Xetrze nadal inwestuje głównie w akcje wyceniane w dolarach.
- Płynność i giełda: ten sam ETF bywa notowany na Xetrze, w Londynie i w Mediolanie – warto wybrać linię z najwyższymi obrotami.
ETF-y na GPW – fundusze notowane w złotych
Na Giełdzie Papierów Wartościowych w Warszawie notowanych jest już kilkadziesiąt instrumentów pasywnych. Ich największa zaleta to brak przewalutowania: kupujesz je w złotych na zwykłym rachunku maklerskim. Oferta obejmuje m.in.:
- Beta ETF: fundusze na WIG20TR, mWIG40TR, sWIG80TR, S&P 500, DAX, obligacje (TBSP) oraz Beta ETF Dywidenda Plus.
- PZU ETF: fundusze na MSCI World, złoto i polskie obligacje skarbowe.
- UCITS zagranicznych emitentów: m.in. fundusze tematyczne na obronność, uran i miedź.
- ETC i ETN: fizyczne złoto oraz kryptowaluty zabezpieczone fizycznie.
Koszty lokalnych funduszy spadają. Od 1 lipca 2026 r. opłata za zarządzanie Beta ETF WIG20TR wynosi 0,35 % rocznie (wcześniej 0,40 %), a w Beta ETF mWIG40TR – 0,70 %. Fundusze Beta ETF i PZU ETF działają w formie portfelowych funduszy inwestycyjnych zamkniętych, a Beta ETF zapowiada pierwsze fundusze zarządzane bezpośrednio przez BETA TFI, m.in. na indeks WIG140 i na globalny rynek akcji.
Jeśli chcesz zainwestować w polską gospodarkę, ETF na WIG20 z GPW pozwala uniknąć ryzyka walutowego, które niesie zagraniczny iShares MSCI Poland.
Minusem jest mniejsza płynność i wyższe koszty niż w dużych funduszach irlandzkich. Przy mniejszych obrotach spread między ofertą kupna a sprzedaży bywa szerszy, dlatego bezpieczniej składać zlecenia z limitem ceny zamiast zleceń po każdej cenie.
Zaletą jest z kolei prostota rozliczenia: polski dom maklerski wystawia PIT-8C, a ETF-y z GPW można kupić także na rachunkach IKE i IKZE oferowanych przez krajowe biura maklerskie.
Gdzie kupić ETF-y w Polsce? Koszty u brokerów
O realnym koszcie inwestycji decydują prowizja, przewalutowanie i dostęp do planów regularnego inwestowania. Szersze porównanie znajdziesz w tekście ranking najlepszych brokerów w Polsce.
- XTB: XTB S.A. podlega nadzorowi KNF, a rachunki obejmuje system rekompensat KDPW (100 % do 3 000 EUR i 90 % nadwyżki, maks. 22 000 EUR). 0 % prowizji do 100 000 EUR obrotu miesięcznie, potem 0,2 % (min. 10 EUR); przewalutowanie 0,5 %; ponad 2 200 ETF-ów. Szczegóły: opinie o XTB i opłaty.
- Trade Republic: Trade Republic Bank GmbH nadzoruje niemiecki BaFin. Plany inwestycyjne na ETF-y są bez prowizji, pojedyncze zlecenie kosztuje 4 zł plus koszty stron trzecich. Więcej w tekście Trade Republic – recenzja i opłaty.
- DEGIRO: flatexDEGIRO Bank AG nadzoruje BaFin, a niemiecki system rekompensat dla inwestorów pokrywa 90 % strat, maks. 20 000 EUR. ETF-y z Listy Podstawowej (ponad 500 funduszy na giełdzie Tradegate) kosztują 0 EUR prowizji plus 1 EUR opłaty, pozostałe – 3 EUR za zlecenie.
Zgodność z przepisami
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Autoriteit Financiële Markten (AFM)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Oferowane produkty
Akcje, ETF, Opcje, Kontrakty Terminowe, Fundusze Inwestycyjne
Akcje, ETF
Podatek od ETF w Polsce: podatek Belki i PIT-38
Zyski ze sprzedaży ETF-ów i wypłacone dywidendy podlegają 19-procentowemu podatkowi Belki. Rozlicza się je w zeznaniu PIT-38, składanym do 30 kwietnia za poprzedni rok – krok po kroku opisujemy, jak rozliczyć zyski kapitałowe w PIT-38.
Polski dom maklerski, taki jak XTB, wystawia informację PIT-8C. Zagraniczni brokerzy nie wystawiają, więc przychód i koszty trzeba wyliczyć samodzielnie, przeliczając waluty po kursie NBP.
Fundusz akumulujący nie wypłaca dywidend, dlatego podatek płacisz dopiero przy sprzedaży jednostek. Dywidendy z irlandzkich ETF-ów dystrybucyjnych trafiają na rachunek zwykle bez irlandzkiego podatku u źródła, więc w Polsce trzeba od nich zapłacić pełne 19 %.
ETF-y można trzymać także na IKE lub IKZE, jeśli broker oferuje takie konto. Na IKE zyski są zwolnione z podatku Belki po spełnieniu warunków wypłaty po 60. roku życia, a wpłaty na IKZE odlicza się od dochodu w PIT. Limity wpłat zmieniają się co roku.
Kiedy kupować ETF-y? Regularne inwestowanie zamiast market timingu
Większość inwestorów długoterminowych kupuje ETF-y regularnie, np. co miesiąc za stałą kwotę – to uśrednia cenę zakupu i ogranicza wpływ emocji.
Przykład: 500 zł inwestowane co miesiąc przez 10 lat to 60 000 zł wpłat rozłożonych na 120 zakupów po różnych cenach – w czasie spadków ta sama kwota kupuje więcej jednostek.
Raz w roku warto sprawdzić, czy proporcje akcji, obligacji i złota nie odjechały od założonych, i w razie potrzeby przywrócić je dopłatami. Jeśli np. akcje urosły z 60 % do 70 % portfela, kolejne wpłaty można kierować do obligacji, zamiast sprzedawać jednostki i płacić podatek.
Jeśli dopiero zaczynasz, przeczytaj poradnik ETF-y dla początkujących.
Tematyczne i sektorowe ETF-y – inne rankingi
Szukasz ekspozycji na rozwijające się rynki azjatyckie? Sprawdź najlepsze ETF-y do inwestowania w Azji – znajdziesz tam fundusze obejmujące Chiny, Indie i Azję Południowo-Wschodnią. Pozostałe zestawienia:
- zestawienie najlepszych funduszy AI i robotyki,
najlepsze ETF na 2026 rok to tanie fundusze UCITS dobrane do roli w portfelu: globalny ETF akcyjny (VWCE lub SWDA) jako baza, dywidendowe VHYL i USDV, rynki wschodzące VFEA, obligacje VAGF lub AGGH, złoto SGLN i dochodowy JEPG. Amerykańskie odpowiedniki, takie jak VT czy IUSB, są dla polskiego inwestora niedostępne.
Zanim kupisz, porównaj TER, politykę dywidend i walutę funduszu, a potem koszt zakupu u brokera, łącznie z przewalutowaniem. Większości inwestorów wystarczą 1–3 fundusze kupowane regularnie i rozliczane raz w roku w PIT-38.
Najczęściej zadawane pytania o najlepsze ETF
Zastrzeżenie:
Inwestowanie wiąże się z ryzykiem strat. Nie jest to rada inwestycyjna. Wyniki osiągnięte w przeszłości nie są wiarygodnym wskaźnikiem przyszłych wyników. Artykuł zawiera linki afiliacyjne. Rankia może otrzymać wynagrodzenie za działania wykonane za ich pośrednictwem. Nie wpływa to na niezależność naszych materiałów.