
Najlepsze ETF na Azję w 2026 roku – porównanie 7 funduszy

Spis treści
- Najniższy koszt: Franklin FTSE Asia ex China ex Japan (FLQA) – TER 0,14 %, ekspozycja na Tajwan, Koreę Południową i Indie bez Chin i Japonii.
- Dochód z dywidend: iShares Asia Pacific Dividend (IAPD) – 12-miesięczna stopa dystrybucji 4,19 % (24.09.2026).
- Najszerszy portfel: iShares MSCI AC Far East ex-Japan (IFFF) – 412 spółek, ale najwyższy TER w zestawieniu (0,74 %).
- Jeden kraj: iShares MSCI India (NDIA) i iShares MSCI China A (CNYA) – precyzyjna alokacja przy wyższym ryzyku.
Najlepsze ETF na Azję 2026 – porównanie funduszy
| ETF (ticker) | Ekspozycja | TER | Dywidenda |
|---|---|---|---|
| iShares Asia Pacific Dividend (IAPD) | 50 spółek dywidendowych Azji i Pacyfiku | 0,59 % | wypłacana, ok. 4,19 % |
| Franklin FTSE Asia ex China ex Japan (FLQA) | Azja bez Chin i Japonii | 0,14 % | akumulowana |
| L&G APAC ex-Japan Quality Dividends | Spółki dywidendowe rozwiniętej Azji i Pacyfiku | 0,40 % | wypłacana, ok. 4 % |
| Invesco MSCI Pacific ex Japan ESG | Australia, Hongkong, Nowa Zelandia, Singapur | 0,19 % | akumulowana |
| iShares MSCI AC Far East ex-Japan (IFFF) | Szeroka Azja Wschodnia | 0,74 % | wypłacana, ok. 1,01 % |
| iShares MSCI India (NDIA) | Indie (duże i średnie spółki) | 0,65 % | akumulowana |
| iShares MSCI China A (CNYA) | Chińskie akcje klasy A | 0,40 % | akumulowana |
iShares Asia Pacific Dividend (IAPD) – ETF dywidendowy na Azję i Pacyfik
Według karty funduszu na ishares.com IAPD zarządzał na 24 września 2026 r. aktywami o wartości ok. 735 mln USD przy TER 0,59 %. Fundusz odwzorowuje indeks Dow Jones Asia/Pacific Select Dividend 50, stosuje replikację fizyczną i wypłaca dywidendy co kwartał.
12-miesięczna stopa dywidendy (dividend yield) funduszu wynosiła 4,19 %, a w 2025 r. IAPD zyskał 29,7 % w USD. Portfel liczy 50 spółek, co przy tej strategii oznacza wyraźną koncentrację na kilku sektorach.
Zalety
- Regularne, kwartalne wypłaty dywidend, które mogą budować pasywny dochód.
- Fizyczna replikacja indeksu ogranicza ryzyko kontrahenta.
- Dywersyfikacja sektorowa: górnictwo, energetyka, finanse, motoryzacja.
Wady
- Wyższy koszt (TER 0,59 %) niż w części konkurencyjnych funduszy.
- Duża ekspozycja na spółki surowcowe i australijskie – spadek cen surowców może obniżyć wyniki.
Franklin FTSE Asia ex China ex Japan (FLQA) – najniższy TER w zestawieniu
FLQA to ETF dla inwestorów, którzy chcą ograniczyć ryzyko chińskie i japońskie. Według factsheetu Franklin Templeton na 30 czerwca 2026 r. fundusz zarządzał 554 mln USD aktywów przy koszcie rocznym 0,14 %.
Struktura geograficzna na koniec czerwca 2026 r.: Tajwan 37,21 %, Korea Południowa 31,85 %, Indie 17,58 %, Hongkong 4,10 %, Singapur 3,69 %. Dominuje technologia informacyjna, a największą pozycją pozostaje Taiwan Semiconductor Manufacturing (ok. 19 % portfela). Kto chce postawić wyłącznie na chipy, może porównać najlepsze ETF półprzewodnikowe.
Zalety
- Bardzo niski koszt roczny (TER 0,14 %).
- Silna ekspozycja na sektor technologiczny, który napędza innowacje w regionie.
- Wykluczenie Chin i Japonii zmniejsza ryzyko polityczne i regulacyjne tych rynków.
Wady
- Koncentracja na Tajwanie i Korei zwiększa wrażliwość na napięcia geopolityczne w Cieśninie Tajwańskiej.
- Sektor technologiczny jest zmienny; spadki cen chipów mogą obniżyć wyniki.
L&G APAC ex-Japan Quality Dividends – dywidendy z filtrem jakości
ETF L&G APAC ex-Japan Quality Dividends Equal Weight (dawniej L&G Quality Equity Dividends ESG Exclusions Asia Pacific ex Japan) wybiera z indeksu FTSE Developed Asia Pacific ex Japan spółki o wysokiej jakości i stabilnych dywidendach. Opłata wynosi 0,40 % rocznie, a stopa dywidendy sięga ok. 4,16 %. W 2025 r. fundusz osiągnął zwrot 41,92 % (NAV).
Największe udziały krajowe mają Korea (30 %), Australia (28,5 %) i Hongkong (21,6 %). W podziale sektorowym prowadzą finanse (33,2 %), przemysł (14,4 %), użyteczność publiczna (12,4 %) i dobra konsumpcyjne (12,1 %). Szerszy wybór funduszy tego typu opisujemy w zestawieniu najlepsze fundusze ETF wypłacające dywidendy.
Zalety
- Stopa dywidendy powyżej średniej (ok. 4 %).
- Równe wagi spółek ograniczają koncentrację w kilku największych pozycjach.
- Fizyczna replikacja i filtr jakości eliminują spółki o słabych fundamentach.
Wady
- TER 0,40 % – wyższy niż w tanich funduszach indeksowych.
- Mniejsze aktywa niż u konkurentów mogą oznaczać szersze spready przy kupnie i sprzedaży.
Invesco MSCI Pacific ex Japan ESG – Pacyfik z filtrami ESG
Invesco MSCI Pacific ex Japan ESG Universal Screened UCITS ETF to fundusz akumulujący, który odwzorowuje indeks MSCI Pacific ex Japan ESG Universal Select Business Screens. Inwestuje w duże i średnie spółki z Australii, Hongkongu, Nowej Zelandii i Singapuru, wykluczając m.in. producentów broni i spółki z wysokimi ryzykami ESG.
Według strony Invesco na 24 września 2026 r. TER wynosił 0,19 %, a aktywa funduszu – ok. 82,8 mln USD. Na giełdzie londyńskiej fundusz notowany jest pod tickerem ESPJ (USD), a na Xetrze jako ESGP (EUR).
Zalety
- Niska opłata roczna i akumulacja dywidend, które automatycznie pracują w funduszu.
- Filtry ESG wykluczają spółki niespełniające standardów środowiskowych lub społecznych.
Wady
- Niewielka liczba krajów – silna koncentracja na Australii i Hongkongu zwiększa wpływ lokalnych wydarzeń.
- Brak wypłat dywidend może być mniej atrakcyjny dla osób szukających regularnego dochodu.
iShares MSCI AC Far East ex-Japan (IFFF) – najszerszy portfel Azji Wschodniej
Według strony blackrock.com IFFF zarządzał na 24 września 2026 r. aktywami ok. 2,05 mld USD (suma klas jednostek) przy koszcie rocznym 0,74 % – najwyższym w tym zestawieniu. 12-miesięczna stopa dywidendy wynosiła 1,01 %, a w 2025 r. fundusz zyskał 39,9 % w USD. Portfel obejmuje 412 spółek, a największymi pozycjami są Taiwan Semiconductor i Tencent Holdings.
Zalety
- Bardzo szeroka dywersyfikacja – ok. 410 spółek.
- Połączenie rynków rozwiniętych i wschodzących pozwala korzystać z różnych cykli gospodarczych.
Wady
- Wysoka opłata (0,74 %) zmniejsza przewagę kosztową.
- Duża waga kilku spółek technologicznych zwiększa wrażliwość na cykl w branży półprzewodników.
ETF na Indie czy na Chiny – czy warto inwestować w jeden kraj?
iShares MSCI India UCITS ETF (NDIA) daje ekspozycję wyłącznie na indyjskie duże i średnie spółki. Fundusz obejmuje 165 spółek, zarządza ok. 4,93 mld USD i ma opłatę 0,65 %.
Największe pozycje na 24 września 2026 r. to HDFC Bank (6,46 %), ICICI Bank (5,51 %) i Reliance Industries (5,47 %). W 2025 r. zwrot wyniósł zaledwie 3,1 %: szybki wzrost PKB nie zawsze przekłada się na wyniki giełdowe.
iShares MSCI China A UCITS ETF (CNYA) inwestuje w akcje klasy A notowane w Szanghaju i Shenzhen. Opłata wynosi 0,40 %, fundusz ma ok. 2,67 mld USD aktywów, a w 2025 r. zyskał 26,0 %. ETF-y na jeden kraj pozwalają precyzyjnie ustawić alokację, ale są bardziej narażone na ryzyko polityczne, interwencje regulacyjne i zmienność walutową.
Dlaczego warto rozważyć azjatyckie ETF‑y?
Za liczbą ludności idzie realny popyt: rośnie klasa średnia, a wraz z nią rynek dla firm konsumenckich, finansowych i technologicznych. W wielu krajach regionu, zwłaszcza w Indiach, Indonezji czy Wietnamie, gospodarki rosną szybciej niż w Europie czy USA. Dla inwestora oznacza to szansę na wyższe stopy zwrotu przy większej zmienności.
Do tego dochodzi dywersyfikacja. Azja często zachowuje się inaczej niż rynki zachodnie – gdy USA zwalniają, część krajów azjatyckich potrafi dalej rosnąć. Dodanie takiej ekspozycji zmniejsza zależność portfela od jednego scenariusza.
Liczą się też sektory: w Azji koncentruje się produkcja półprzewodników, e-commerce i technologii mobilnych. ETF daje dostęp do tych branż bez wybierania pojedynczych spółek.
Jak wybrać ETF na Azję?
Nie ma jednego „najlepszego” ETF-u – wszystko zależy od celu inwestycji. Przed zakupem warto sprawdzić kilka rzeczy:
- Zakres geograficzny. Niektóre ETF-y obejmują całą Azję, inne wykluczają Chiny albo Japonię. Ma to znaczenie, bo Chiny potrafią mocno wpływać na wynik całego funduszu.
- Indeks bazowy. To on decyduje, co faktycznie kupujesz: jedne indeksy skupiają się na dywidendach, inne na dużych spółkach technologicznych albo szerokim rynku.
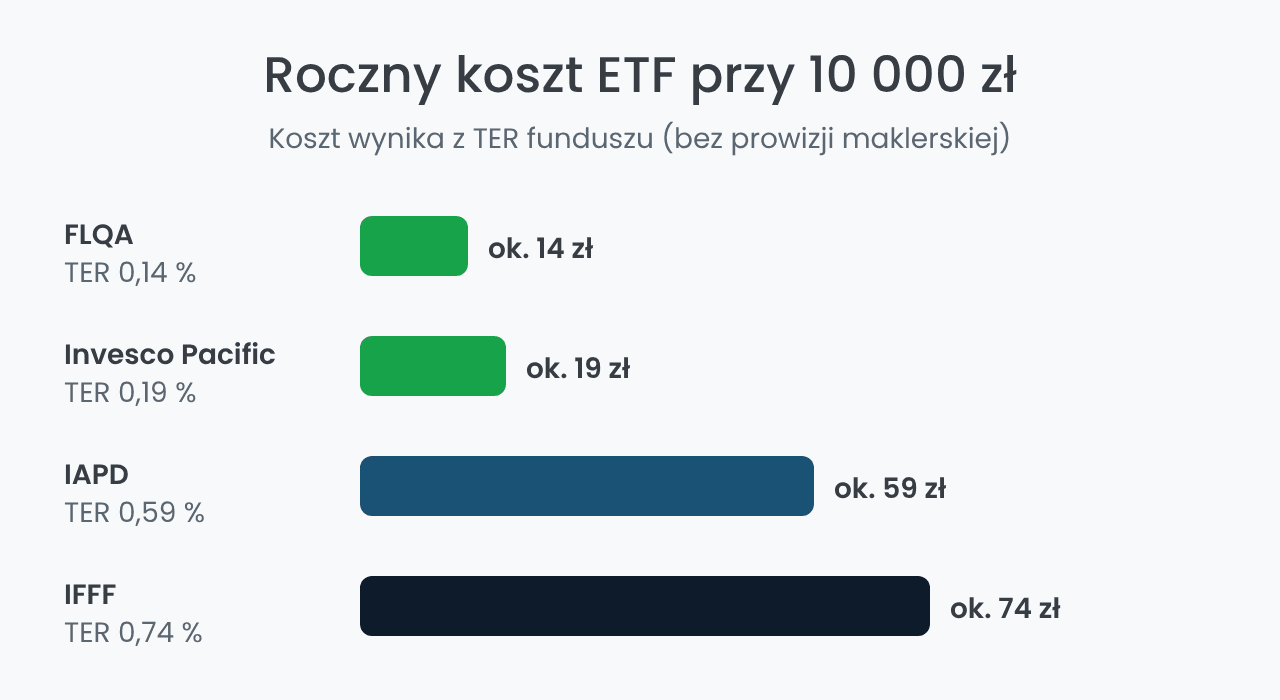
- Koszty (TER). W tym zestawieniu wahają się od 0,14 % do 0,74 % rocznie. Przy 10 000 zł to różnica między ok. 14 zł a 74 zł kosztów rocznie.
- Sposób replikacji. Większość ETF-ów kupuje akcje z indeksu (replikacja fizyczna), część korzysta ze swapów. Jakość odwzorowania pokazuje tracking error, czyli błąd odwzorowania ETF.
- Polityka dywidendowa. Fundusze dystrybuujące wypłacają gotówkę, akumulujące ją reinwestują. Jeśli liczysz na dochód pasywny, wybierz wersję dystrybuującą.
Ryzyka ETF na Azję – na co uważać?
ETF na Azję to nie jest „bezpieczna przystań”. Główne ryzyka:
- Waluty. Fundusze wyceniane są w USD lub EUR, a spółki zarabiają w juanach, rupiach czy wonach. Zmiany kursów potrafią zjeść część zysków, zwłaszcza przy mocnym złotym.
- Rynki wschodzące. Większa zmienność, mniej przejrzyste regulacje i nagłe decyzje rządów. W przypadku CNYA iShares wskazuje dodatkowo ryzyko, że chińskie władze podatkowe zakwestionują zwolnienie funduszu z podatku od zysków kapitałowych.
- Koncentracja. W wielu ETF-ach dominują spółki technologiczne albo dwa, trzy kraje (np. Tajwan i Korea), więc wzrosty i spadki są bardziej odczuwalne.
- Filtry ESG. Część funduszy wyklucza określone spółki, co może ograniczać ryzyko, ale czasem też potencjalne zyski.
- Płynność. Mniejsze ETF-y mają niższe obroty, co oznacza szersze spready przy kupnie i sprzedaży.
Gdzie kupić ETF na Azję z Polski?
Wszystkie fundusze z zestawienia to irlandzkie ETF-y UCITS, nadzorowane przez Central Bank of Ireland i notowane m.in. na giełdzie londyńskiej. Kupuje się je przez konto maklerskie z dostępem do tych rynków. Przed zakupem sprawdź ticker lub ISIN w wyszukiwarce brokera, bo ten sam fundusz bywa notowany w kilku walutach.
Koszt transakcji zależy od brokera. XTB (XTB S.A., nadzór KNF) nie pobiera prowizji od ETF do 100 000 EUR obrotu miesięcznie; powyżej limitu prowizja wynosi 0,2 % (min. 10 EUR), a przy rachunku w złotych może dojść 0,5 % za przewalutowanie. Listę dostępnych funduszy pokazują najpopularniejsze ETF na XTB.
Zyski ze sprzedaży ETF i dywidendy z funduszy dystrybuujących podlegają w Polsce 19-procentowemu podatkowi Belki i rozlicza się je w PIT-38. Polski broker wystawia PIT-8C (zob. rozliczenie PIT-8C z XTB); przy brokerze zagranicznym zwykle trzeba rozliczyć zyski kapitałowe w PIT-38 samodzielnie. ETF akumulujący odracza podatek do momentu sprzedaży jednostek.
Inwestowanie w Azji ma sens dla osób, które szukają wzrostu poza USA i Europą i akceptują większą zmienność. ETF na Azję najlepiej traktować jako uzupełnienie portfela, a nie jego główny składnik, i wybierać fundusz po sprawdzeniu indeksu, TER i polityki dywidendowej.
Zobacz również nasz aktualny ranking ETF 2026 z uwzględnieniem funduszy z Azji.