
Najlepsze ETF dywidendowe w 2026 roku – fundusze wypłacające dywidendy


29 WRZ, 2026
Spis treści
- Globalna dywersyfikacja: Vanguard FTSE All-World High Dividend Yield (VHYL) – ponad 2 300 spółek, TER 0,29 %.
- Arystokraci dywidendowi z USA: SPDR S&P U.S. Dividend Aristocrats (SPYD) – TER 0,35 %.
- Jakość zamiast najwyższej stopy: Fidelity Global Quality Income (FGQI) – TER 0,40 %.
- Wysoka stopa dywidendy: iShares STOXX Global Select Dividend 100 (ISPA) i VanEck Developed Markets Dividend Leaders (TDIV).
- Wypłata co miesiąc: JPMorgan Global Equity Premium Income (JEPG).
- Polskie spółki bez przewalutowania: Beta ETF Dywidenda Plus (ETFBDIVPL) z GPW.
Czym są ETF-y dywidendowe i jak działają?
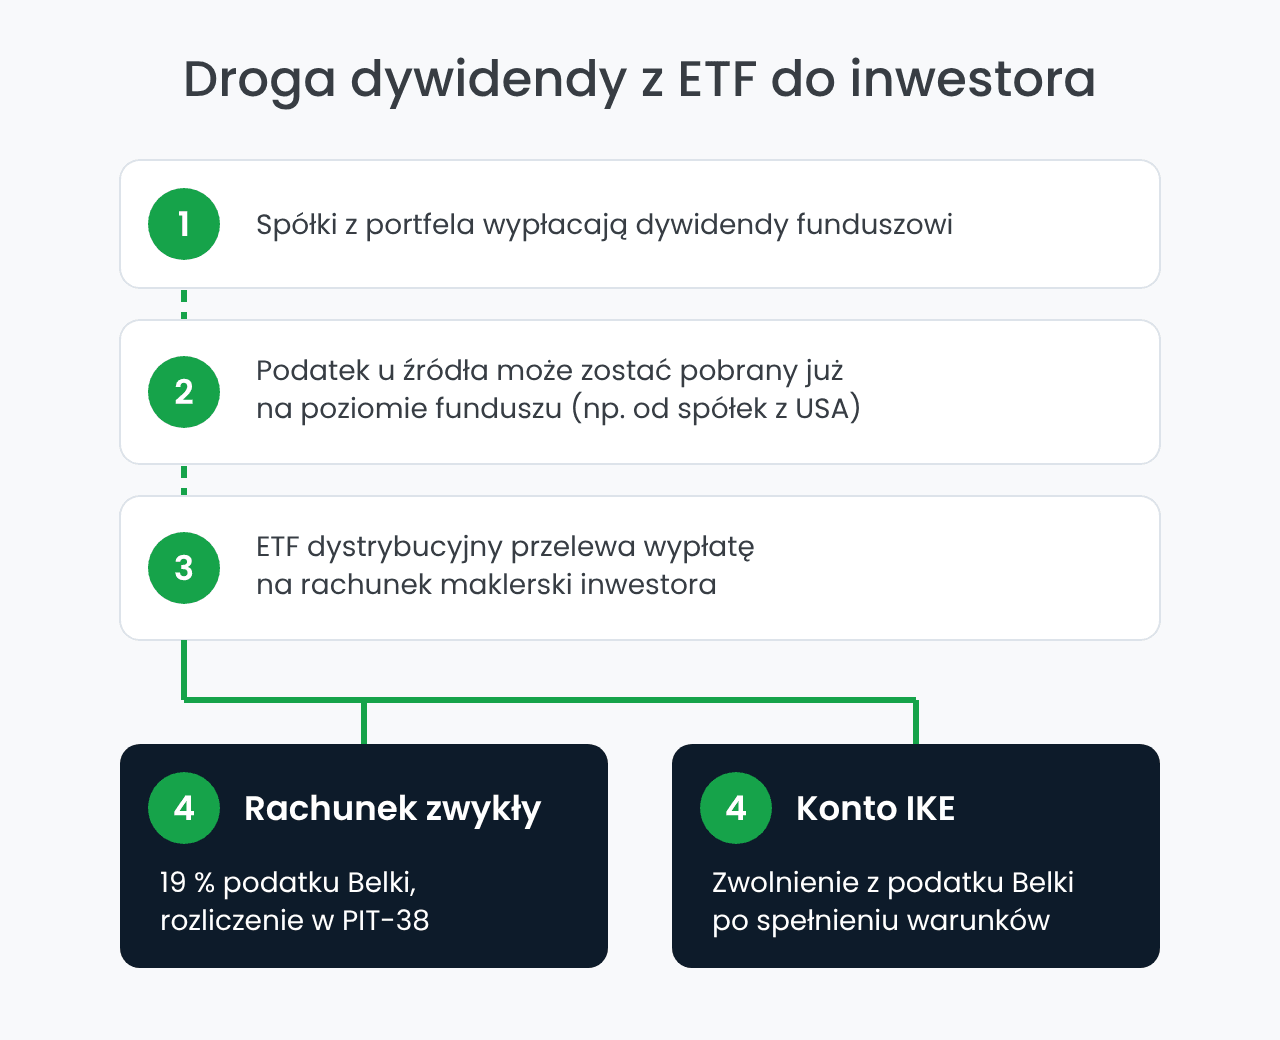
ETF dywidendowy to fundusz indeksowy, który inwestuje w spółki regularnie dzielące się zyskiem. Jeśli nie wiesz jeszcze, czym jest ETF, wystarczy zapamiętać, że to koszyk akcji notowany na giełdzie jak pojedyncza spółka. Wersja dystrybucyjna (Dist) przelewa dywidendy na rachunek maklerski, a akumulacyjna (Acc) reinwestuje je w fundusz.
Mechanizm jest prosty: spółki z portfela wypłacają dywidendy funduszowi, a ten przekazuje je inwestorom proporcjonalnie do liczby posiadanych jednostek – zwykle co kwartał, w niektórych ETF-ach co miesiąc. Wysokość wypłat opisuje stopa dywidendy (dividend yield), czyli suma wypłat z 12 miesięcy podzielona przez wartość jednostki.
Przykład: jeśli jednostka kosztuje 100 zł, a fundusz wypłacił w ciągu roku 3,50 zł, stopa dywidendy wynosi 3,5 %. W dniu ex-dywidendy cena jednostki spada o kwotę wypłaty, dlatego dywidenda nie jest dodatkowym zyskiem ponad zmianę wartości funduszu, tylko jego częścią wypłaconą w gotówce.
Charakter funduszu wyznacza jego indeks. Jedne ETF-y szukają najwyższej bieżącej dywidendy, inne stawiają na spółki, które od lat ją podnoszą, na jakość biznesu albo na dodatkowy dochód z opcji.
Najlepsze ETF dywidendowe 2026 – zestawienie funduszy
Poniższe fundusze UCITS reprezentują różne strategie dywidendowe. Dane pochodzą z kart funduszy i dokumentów KID emitentów (stan na wrzesień 2026 r.).
| ETF (ticker) | Strategia | TER | ISIN |
|---|---|---|---|
| Vanguard FTSE All-World High Dividend Yield (VHYL) | Globalne spółki o wysokiej dywidendzie | 0,29 % | IE00B8GKDB10 |
| SPDR S&P U.S. Dividend Aristocrats (SPYD) | Arystokraci dywidendowi z USA | 0,35 % | IE00B6YX5D40 |
| Fidelity Global Quality Income (FGQI) | Jakość + dywidenda | 0,40 % | IE00BYXVGZ48 |
| iShares STOXX Global Select Dividend 100 (ISPA) | 100 spółek o najwyższej dywidendzie | 0,46 % | DE000A0F5UH1 |
| VanEck Morningstar Developed Markets Dividend Leaders (TDIV) | Liderzy dywidend z rynków rozwiniętych | 0,38 % | NL0011683594 |
| JPMorgan Global Equity Premium Income (JEPG) | Akcje globalne + sprzedaż opcji call | 0,35 % | IE0003UVYC20 |
| Beta ETF Dywidenda Plus (ETFBDIVPL) | Indeks WIGdivplus (GPW) | 0,66 % | PLBTFDP00015 |
Vanguard FTSE All-World High Dividend Yield (VHYL) – cały świat w jednym ETF-ie
Fundusz odwzorowuje indeks FTSE All-World High Dividend Yield: duże i średnie spółki z rynków rozwiniętych i wschodzących o ponadprzeciętnej dywidendzie, z wyłączeniem REIT-ów. Na koniec sierpnia 2026 r. portfel liczył 2 364 spółki. TER wynosi 0,29 %, dywidendy trafiają do inwestorów co kwartał, a fundusz jest notowany od maja 2013 r.
SPDR S&P U.S. Dividend Aristocrats (SPYD) – arystokraci dywidendowi z USA
ETF śledzi indeks S&P High Yield Dividend Aristocrats, złożony z amerykańskich spółek o wysokiej stopie dywidendy, które muszą spełniać kryteria stabilności i płynności. Wagi zależą od wysokości dywidendy. Koszty bieżące według KID wynoszą 0,35 % rocznie. Fundusz inwestuje wyłącznie w USA, więc wynik w złotych zależy także od kursu dolara.
Fidelity Global Quality Income (FGQI) – jakość zamiast najwyższej stopy
Indeks Fidelity Global Quality Income wybiera spółki, które łączą dywidendę z wysoką jakością biznesu. Fundusz działa od marca 2017 r., ma 245 pozycji i TER 0,40 %. Stopa wypłaty według karty funduszu wynosi 1,7 % – mniej niż w funduszach high yield, co jest ceną za większy nacisk na kondycję spółek.
iShares STOXX Global Select Dividend 100 (ISPA) – 100 spółek o najwyższej dywidendzie
Jeden z najstarszych ETF-ów dywidendowych w Europie wybiera 100 spółek z różnych regionów świata według wysokości dywidendy. 12-miesięczna stopa wypłat wynosiła 3,79 % (21.09.2026). TER to 0,46 %, a fundusz dokonuje wypłat do czterech razy w roku i zarządza aktywami o wartości 5,35 mld EUR.
VanEck Morningstar Developed Markets Dividend Leaders (TDIV) – liderzy dywidend
Morningstar wybiera 100 spółek z rynków rozwiniętych o najwyższych dywidendach, sprawdzając odporność i prawdopodobny wzrost wypłat. Fundusz działa od 2016 r., ma TER 0,38 % i 9,8 mld EUR aktywów. Emitent sam zaznacza, że nachylenie w stronę spółek value może powodować słabsze wyniki w okresach szybkich wzrostów rynku.
JPMorgan Global Equity Premium Income (JEPG) – dochód z akcji i opcji call
Aktywnie zarządzany ETF łączy globalny portfel akcji ze sprzedażą opcji call, z której pochodzi dodatkowy dochód. Wypłaty trafiają do inwestorów co miesiąc. Fundusz ma 244 pozycje, 1,62 mld USD aktywów i koszty bieżące 0,35 %. W zamian za premię opcyjną rezygnuje z części wzrostów, a jego historia sięga dopiero listopada 2023 r.
Beta ETF Dywidenda Plus (ETFBDIVPL) – polskie spółki dywidendowe z GPW
Fundusz AgioFunds TFI zadebiutował na GPW 18 sierpnia 2025 r. i odwzorowuje indeks WIGdivplus, planując wypłatę zgromadzonych dywidend. Notowania w złotych eliminują koszt przewalutowania. TER wynosi 0,66 %, a aktywa – 277,8 mln zł, więc to fundusz młody i mniejszy od zagranicznych odpowiedników.


Zgodność z przepisami
Australian Securities and Investments Commission (ASIC), Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), The Financial Conduct Authority (FCA)
Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), Komisja Nadzoru Finansowego (KNF), The Financial Conduct Authority (FCA)
Oferowane produkty
Akcje, ETF, CFD, Kryptowaluty, Commodities, Forex
Akcje, ETF, CFD, Forex, Commodities
Czy warto inwestować w ETF-y dywidendowe?
ETF dywidendowy sprawdza się, gdy inwestor chce regularnego przepływu gotówki bez sprzedawania jednostek. Wypłaty z setek spółek są mniej zależne od kondycji jednej firmy niż dywidendy z pojedynczych akcji.
Zalety i wady w skrócie:
- Zalety: regularny dochód, szeroka dywersyfikacja, niskie koszty w porównaniu z funduszami aktywnymi, brak konieczności samodzielnej selekcji spółek i śledzenia kalendarza dywidend każdej z nich.
- Wady: podatek Belki od każdej wypłaty na zwykłym rachunku, ręczne reinwestowanie dywidend, większy udział dojrzałych spółek, które mogą rosnąć wolniej niż szeroki rynek.
Na etapie budowania kapitału ETF-y akumulacyjne są zwykle efektywniejsze podatkowo, bo dywidenda pracuje w funduszu bez podatku do czasu sprzedaży. Wersja dystrybucyjna ma więcej sensu, gdy dochód jest potrzebny na bieżąco – na przykład na emeryturze – albo gdy inwestycja trafia na IKE.
Dla kogo jest ta strategia? Najczęściej dla osób, które finansują z wypłat bieżące wydatki, budują dochód pasywny lub chcą ograniczyć konieczność sprzedawania jednostek w czasie spadków. Młodszy inwestor z długim horyzontem zwykle zyska więcej na wersji akumulacyjnej.
Warto też pamiętać o walucie. Większość zagranicznych ETF-ów wypłaca dywidendy w USD lub EUR, więc ta sama wypłata przeliczona na złote zmienia się wraz z kursem walut. Umocnienie złotego zmniejsza realny dochód, osłabienie go zwiększa. Inwestor, który chce uniknąć tego ryzyka przy polskich spółkach, może sięgnąć po ETF notowany na GPW w złotych.
Wysoka dywidenda nie musi oznaczać wyższej całkowitej stopy zwrotu. Liczy się suma wypłat i zmiany wartości jednostek. Dlatego ETF dywidendowy często pełni rolę uzupełnienia portfela opartego na szerokim indeksie, a nie jego jedynego składnika. Część inwestorów łączy go z obligacjami skarbowymi, aby zwiększyć i ustabilizować bieżące wpływy.
Jak wybrać ETF dywidendowy?
Przy porównywaniu funduszy warto przejść przez kilka kryteriów:
- Stopa dywidendy i jej stabilność – wysoka stopa bywa sygnałem problemów spółek. Lepiej sprawdzić, jak zmieniały się wypłaty w kolejnych latach.
- Koszty (TER) – TER 0,29 % oznacza ok. 29 zł rocznie na każde 10 000 zł zainwestowane. Różnica między 0,29 % a 0,66 % ma znaczenie w długim terminie.
- Strategia indeksu – high yield daje wyższą bieżącą wypłatę, strategie wzrostu dywidendy i quality – zwykle niższą, ale bardziej stabilną.
- Częstotliwość wypłat – kwartalna (VHYL), do czterech razy w roku (ISPA) lub miesięczna (JEPG).
- Waluta i przewalutowanie – większość funduszy rozlicza się w USD lub EUR, więc przy zakupie w PLN broker może naliczyć koszt wymiany.
- Domicyl funduszu – dywidendy spółek mogą być obciążone podatkiem u źródła już na poziomie funduszu, dlatego kraj rejestracji (np. Irlandia) wpływa na efektywność podatkową.
- Wielkość i historia – fundusz z miliardowymi aktywami i wieloletnią historią wiąże się z mniejszym ryzykiem likwidacji niż kilkuletni ETF o niewielkiej skali.
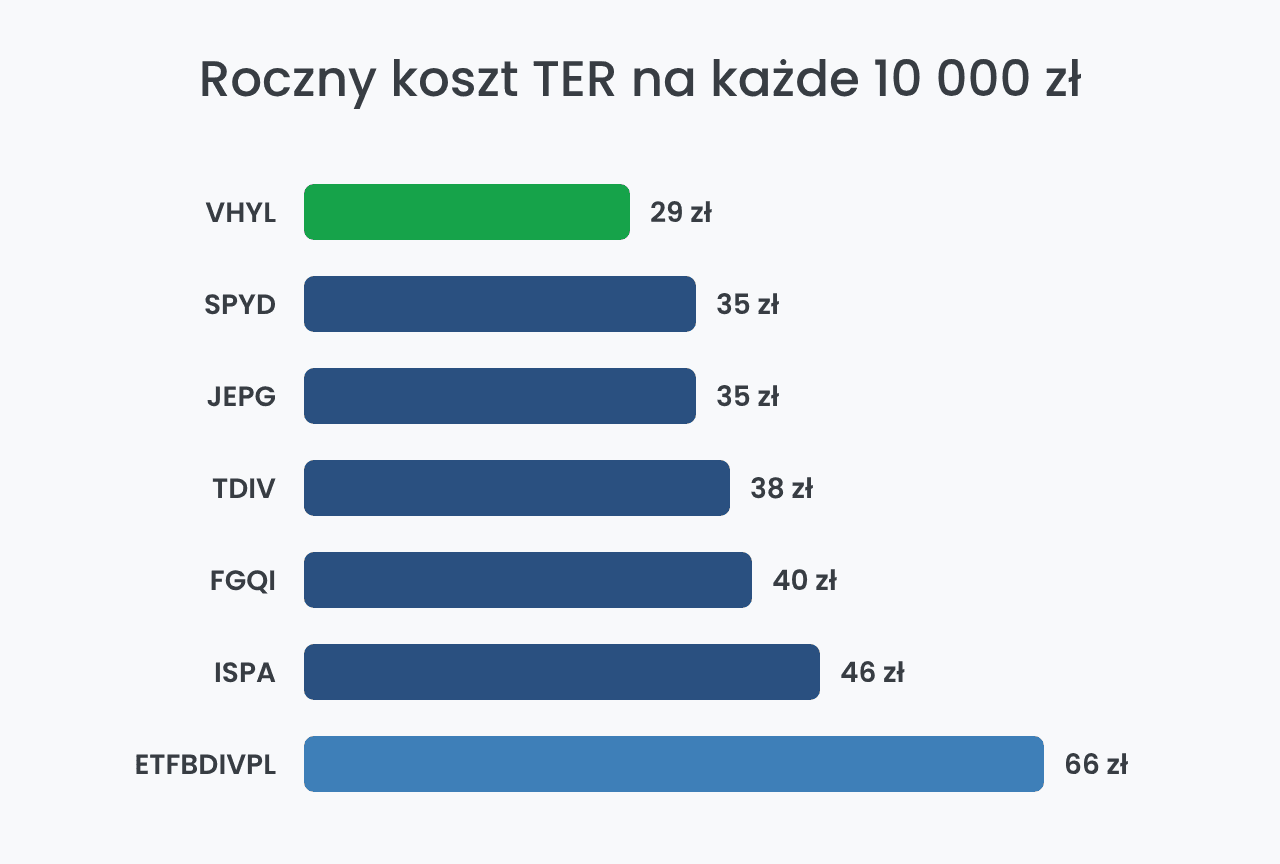
Przykład zastosowania kryteriów: VHYL i ISPA to fundusze wysokiej dywidendy, ale różnią się konstrukcją. VHYL ma 2 364 spółki i TER 0,29 %, ISPA – ok. 100 spółek i TER 0,46 %. Skoncentrowany portfel ISPA daje wyższą bieżącą stopę (3,79 %), a szeroki portfel VHYL – większe rozproszenie ryzyka i niższy koszt.
Rodzaje ETF-ów dywidendowych i kategorie spółek dywidendowych
Nazwa „dywidendowy” obejmuje kilka różnych strategii. Warto je rozróżniać, bo decydują o wysokości wypłat, składzie sektorowym i zachowaniu funduszu w czasie hossy. Dwa ETF-y z podobną nazwą mogą mieć zupełnie inny portfel, dlatego przed zakupem warto sprawdzić metodologię indeksu.
ETF-y wysokiej dywidendy (high dividend yield)
Fundusze typu VHYL, ISPA czy TDIV wybierają spółki według bieżącej stopy dywidendy. Dają wyższe wypłaty dziś, ale mocniej eksponują sektory dojrzałe, a mniej technologię. Warto sprawdzić, czy indeks ogranicza wagę pojedynczych spółek i sektorów.
Ryzykiem tej strategii jest tzw. pułapka dywidendowa: stopa rośnie, gdy kurs spółki spada, więc indeks może kupować firmy w kłopotach. Szerokie portfele, takie jak VHYL, rozkładają to ryzyko na tysiące spółek, a skoncentrowane – jak ISPA – mocniej je odczuwają.
ETF-y na arystokratów i spółki zwiększające dywidendę
Strategie wzrostu dywidendy, jak SPYD, opierają się na historii podwyżek. Najczęściej spotykane kategorie spółek to:
- Dividend Achievers: spółki z NASDAQ lub NYSE, które zwiększają dywidendy przez minimum 10 kolejnych lat. Czytaj więcej: Najlepsze spółki dywidendowe
- Dividend Contenders: firmy zwiększające dywidendę od 10 do 24 lat z rzędu, na drodze do statusu Aristocrats.
- Dividend Aristocrats: spółki z indeksu S&P 500, które nieprzerwanie zwiększają dywidendę od 25 lat lub dłużej.
- Dividend Champions: minimum 25 lat wzrostu dywidendy, bez wymogu przynależności do S&P 500.
- Dividend Kings: akcje, których dywidenda rośnie od ponad 50 lat – najwęższa i najbardziej ceniona grupa.
- Dogs of the Dow: strategia wybierająca co roku 10 spółek z indeksu Dow Jones o najwyższej stopie dywidendy.
ETF-y jakościowe (quality income)
FGQI i podobne fundusze filtrują spółki pod kątem rentowności i siły bilansu, a dopiero potem dywidendy. Bieżąca stopa jest niższa, ale ryzyko pułapki dywidendowej mniejsze – czyli zakupu spółki, której wysoka wypłata wynika z przeceny akcji. Taki filtr zmniejsza udział firm, które finansują dywidendę kosztem zadłużenia lub inwestycji.
ETF-y z opcjami (covered call i premium income)
Fundusze typu JEPG sprzedają opcje call i dzielą się premią z inwestorami. To odmiana, na której opiera się strategia covered call. Dochód jest wyższy i częstszy, ale potencjał wzrostu w silnej hossie pozostaje ograniczony, dlatego takie ETF-y lepiej sprawdzają się na rynku bocznym niż w dynamicznych wzrostach.
Mechanizm wygląda tak: fundusz sprzedaje nabywcy prawo do kupna akcji lub indeksu po ustalonej, wyższej cenie i od razu inkasuje premię. Jeśli rynek wzrośnie powyżej tej ceny, nadwyżka zysku przypada nabywcy opcji, a nie inwestorowi w ETF.
Gdzie kupić ETF dywidendowe?
ETF-y UCITS z zestawienia są notowane na giełdach europejskich, a ETFBDIVPL na GPW. Przed otwarciem konta warto sprawdzić w wyszukiwarce instrumentów, czy broker ma w ofercie wybrany fundusz – na przykład najpopularniejsze fundusze ETF w XTB.
XTB to polski dom maklerski działający od 2004 r. zgodnie z regulacjami KNF; środki klientów obejmuje system rekompensat KDPW (100 % do 3 000 EUR i 90 % nadwyżki do 22 000 EUR).
Zakup akcji i ETF-ów jest tu bez prowizji do 100 000 EUR obrotu miesięcznie (powyżej 0,2 %, min. 10 EUR), a przy innej walucie może zostać naliczone przewalutowanie 0,5 %. Broker prowadzi też konto IKE.
Trade Republic, bank nadzorowany przez BaFin, oferuje plany inwestycyjne na ETF-ach od 1 zł.
Podatki od dywidend z ETF w Polsce
Wypłaty z ETF-ów dystrybucyjnych otrzymane w danym roku podlegają w Polsce 19-procentowemu podatkowi Belki. Dywidendy z zagranicznych funduszy zwykle trzeba rozliczyć samodzielnie w rocznym zeznaniu PIT-38 – szczegóły opisujemy w poradniku jak rozliczyć podatek od dywidendy. Inwestując przez IKE/IKZE, można jednak uniknąć podatku Belki od zysków kapitałowych.
Formularz W-8BEN dotyczy amerykańskich papierów wartościowych posiadanych bezpośrednio. Przy ETF-ach UCITS z Irlandii inwestor go nie składa, bo podatek u źródła od dywidend spółek z USA rozlicza sam fundusz, a nie indywidualny inwestor.
Wybór zależy od celu: bieżący dochód czy wzrost kapitału. Przed zakupem warto porównać TER, walutę i częstotliwość wypłat oraz zaplanować rozliczenie podatku. Sprawdź także najpopularniejsze ETF w tym roku.
Najczęściej zadawane pytania o ETF dywidendowe
Zastrzeżenie:
Inwestowanie wiąże się z ryzykiem utraty kapitału. Wyniki z przeszłości nie gwarantują przyszłych rezultatów. Mogą obowiązywać dodatkowe opłaty – zapoznaj się z warunkami i tabelą opłat. Niniejsza informacja nie stanowi porady inwestycyjnej. Przed podjęciem decyzji przeprowadź własną analizę.