
Akcje mBanku na szczytach: rekordowy zysk, CIT 30% i ryzyko frankowe


2 LIS, 2026
Spis treści
Analiza fundamentalna i techniczna przygotowana we współpracy z serwisem Squaber. Wykres według stanu na 29 października 2026 r., dane finansowe według raportu za III kwartał 2026 r., kurs z zamknięcia 30 października.
- Rekordowy kwartał: w III kw. 2026 zysk netto 1,085 mld zł (+29,6% r/r), po 9 miesiącach 3,098 mld zł (+23,8% r/r), ROTE 21,3%, wskaźnik C/I 29,1% w kwartale.
- Franki przestają ciążyć: koszty ryzyka prawnego CHF po 9 miesiącach to 275 mln zł (-83,4% r/r), a hipoteki frankowe stanowią 0,03% portfela kredytowego.
- Podatek i kapitał: CIT dla banków wzrósł z 19% do 30% w 2026 r., łączny współczynnik kapitałowy spadł do 15,3%; bank zapowiada 30% zysku za 2026 r. na dywidendę.
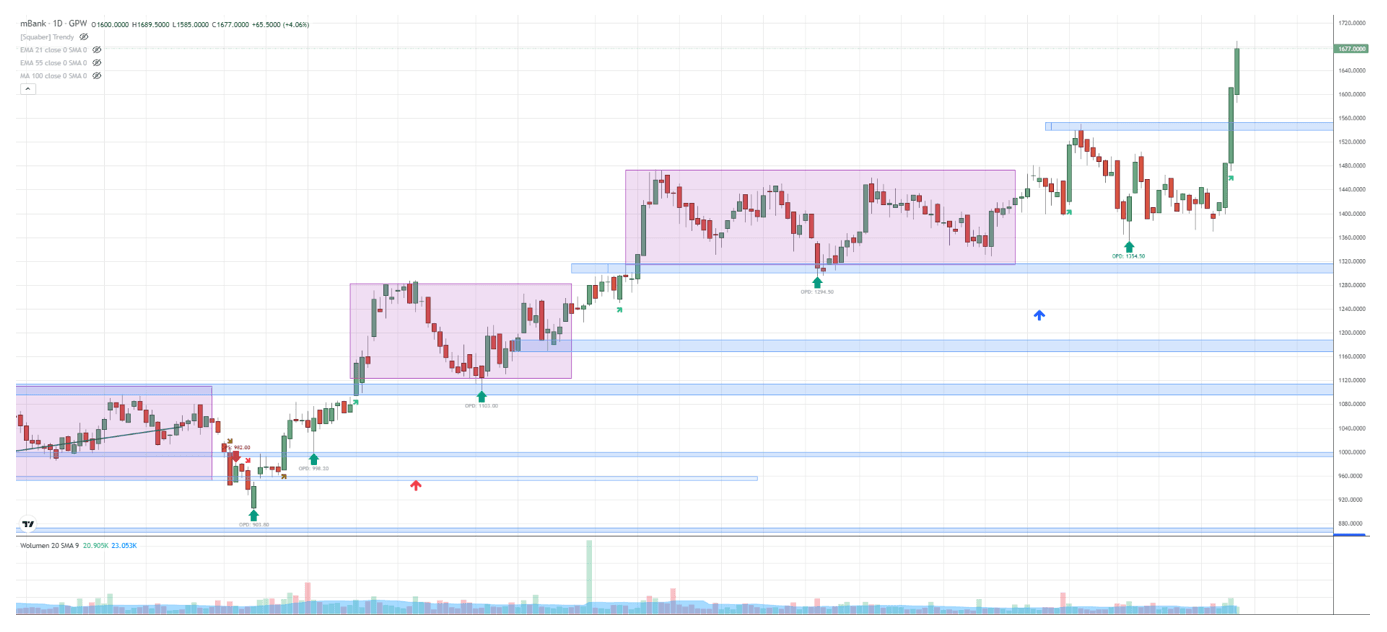
- Wykres: kurs wybił się na nowe szczyty, pokonując opór 1550 zł, który teraz jest pierwszym wsparciem; kolejne to 1400 zł. Maksimum z 52 tygodni to 1701 zł.
Jakie wyniki mBank pokazał po III kwartale 2026?
Według raportu za III kwartał 2026 r., zysk netto 1,085 mld zł był zgodny z konsensusem, a prognozy analityków mieściły się w przedziale 1,06–1,2 mld zł. Wynik odsetkowy okazał się o 4% wyższy od oczekiwań, a koszty o 2% niższe.
| Wskaźnik (Grupa mBanku) | III kw. 2026 | Zmiana r/r | I–III kw. 2026 | Zmiana r/r |
|---|---|---|---|---|
| Zysk netto | 1 085 mln zł | +29,6% | 3 098 mln zł | +23,8% |
| Dochody ogółem | 3 250 mln zł | +2,3% | 9 471 mln zł | +0,7% |
| Wynik odsetkowy | 2 673 mln zł | +6,5% | 7 517 mln zł | -0,3% |
| Wynik prowizyjny | 594 mln zł | +2,4% | 1 739 mln zł | +4,4% |
| Koszty ogółem | 946 mln zł* | +4,5% | 3 070 mln zł | +7,5% |
| Odpisy na kredyty | 261 mln zł | +26,7% | 501 mln zł | 0,0% |
| Koszty ryzyka prawnego CHF | 78 mln zł | -82,9% | 275 mln zł | -83,4% |
| Marża odsetkowa netto (NIM) | 3,57% | -0,40 pkt proc. | 3,52% | – |
| ROTE | 21,6% | +2,7 pkt proc. | 21,3% | +1,2 pkt proc. |
| C/I znormalizowany | 31,4% | +0,7 pkt proc. | 31,6% | +1,7 pkt proc. |
| NPL (koniec okresu) | 2,9% | -0,5 pkt proc. | – | – |
Dlaczego zysk rośnie mimo niższych stóp procentowych?
Kluczowe jest to, że prawie cały przyrost zysku pochodzi z niższych rezerw frankowych. Dochody ogółem po dziewięciu miesiącach są tylko o 0,7% wyższe niż rok wcześniej, a wynik odsetkowy jest nawet minimalnie niższy. Za to koszty ryzyka prawnego CHF spadły z ok. 1,66 mld zł do 275 mln zł. Według przedstawicieli banku cytowanych przez PAP Biznes „znaczny spadek rezerw na ryzyko prawne hipotek walutowych pomógł zrównoważyć wpływ większych obciążeń fiskalnych”.
Druga rzecz to wolumeny. Kredyty brutto wzrosły w ciągu roku o 17,7%, do 164,4 mld zł, a depozyty o 19%, do 254,7 mld zł. W III kwartale wynik odsetkowy urósł o 9% kwartał do kwartału, bo większa skala biznesu przeważyła nad niższym oprocentowaniem.
Skąd wyższy koszt ryzyka w III kwartale?
Koszt ryzyka kredytowego wzrósł w III kwartale do 0,67% z 0,37% w II kwartale. Bank tłumaczy to w prezentacji jedną dużą ekspozycją korporacyjną. Po dziewięciu miesiącach wskaźnik wynosi 0,46%, mniej niż rok wcześniej (0,52%), a udział kredytów zagrożonych (NPL) spadł do 2,9%. To sygnał, że portfel jako całość jest w dobrej kondycji, ale pojedyncze duże kredyty firmowe potrafią przesunąć wynik kwartału o kilkadziesiąt milionów złotych.
Jak szybko rośnie udział mBanku w rynku?
Strategia na lata 2026–2030 zakłada co najmniej 10% udziału w kluczowych produktach. Po III kwartale bank jest blisko tego celu, a w złotowych hipotekach już go osiągnął.
| Segment (30.09.2026) | Udział w rynku | Zmiana r/r |
|---|---|---|
| Kredyty gospodarstw domowych ogółem | 8,7% | +0,7 pkt proc. |
| Kredyty hipoteczne w złotych | 10,0% | +1,2 pkt proc. |
| Kredyty niehipoteczne | 6,9% | +0,1 pkt proc. |
| Kredyty przedsiębiorstw | 8,9% | +0,3 pkt proc. |
| Depozyty gospodarstw domowych | 8,9% | +0,4 pkt proc. |
| Depozyty przedsiębiorstw | 10,6% | +0,3 pkt proc. |
Sprzedaż hipotek po dziewięciu miesiącach sięgnęła 18,95 mld zł, o 76% więcej niż rok wcześniej, z czego 16,5 mld zł w Polsce. To efekt niższych stóp, które poprawiają zdolność kredytową klientów. O tym, jak decyzje RPP przekładają się na raty, piszemy w tekście rata kredytu hipotecznego po decyzji RPP.
Jak wyglądał rekordowy 2025 rok mBanku?
Rok 2025 był pierwszym od dawna, w którym koszty frankowe przestały dominować w wyniku. Grupa zarobiła 3,54 mld zł, o 58% więcej niż w 2024 r., a ROTE wzrosło do 20,8%.
| Wskaźnik | 2024 | 2025 | Zmiana |
|---|---|---|---|
| Zysk netto | 2 243 mln zł | 3 544 mln zł | +58,0% |
| Dochody ogółem | 12 007 mln zł | 12 466 mln zł | +3,8% |
| Wynik odsetkowy | 9 589 mln zł | 10 019 mln zł | +4,5% |
| Wynik prowizyjny | 1 972 mln zł | 2 208 mln zł | +12,0% |
| Koszty ogółem | 3 388 mln zł | 3 868 mln zł | +14,2% |
| C/I | 28,2% | 31,0% | +2,8 pkt proc. |
| Koszt ryzyka | 0,49% | 0,58% | +0,09 pkt proc. |
| NPL | 4,1% | 3,5% | -0,6 pkt proc. |
| ROTE | 17,0% | 20,8% | +3,8 pkt proc. |
| Koszty ryzyka prawnego CHF | 4 307 mln zł | 2 040 mln zł | -52,6% |
| Aktywa ogółem | 246,0 mld zł | 280,3 mld zł | +13,9% |
Według komunikatu banku sprzedaż kredytów hipotecznych osiągnęła w 2025 r. rekordowe 14,7 mld zł, a niehipotecznych 13,7 mld zł. Kredyty netto wzrosły o 9,7%, depozyty o 14,1%. Koszty rosły szybciej od dochodów, głównie przez inwestycje w technologie i rozwój skali, ale wskaźnik C/I na poziomie 31% wciąż należy do niskich w sektorze.
Dobry start w 2026 r. potwierdził I kwartał: 953 mln zł zysku netto i 1,53 mld zł zysku brutto. W II kwartale bank po raz pierwszy przekroczył miliard złotych zysku w kwartale (1,06 mld zł), a w III kwartale poprawił ten rekord.
Śledź najnowsze komunikaty spółki w jednym miejscu – Sprawdź
Jak obniżki stóp NBP wpływają na marżę mBanku?
Polskie banki przez ostatnie lata korzystały z wysokich stóp procentowych, które podbijały marże odsetkowe. Ten okres się kończy. Marża odsetkowa netto mBanku spadła z 4,35% w 2024 r. do 4,05% w 2025 r., a w III kwartale 2026 r. wyniosła 3,57% wobec 3,97% rok wcześniej.
Ciekawe jest jednak to, że w III kwartale marża wzrosła kwartał do kwartału, z 3,47% do 3,57%. Bank nadrabia niższe oprocentowanie skalą (kredyty +17,7% r/r) i tanim finansowaniem z depozytów bieżących, w których ma ponad 10% rynku. Niższe stopy mają też drugą stronę: rośnie zdolność kredytowa klientów, a z nią popyt na hipoteki i kredyty dla firm.
W prezentacji wynikowej mBank zakłada na 2026 r. dochody o ok. 2% wyższe niż w 2025 r., wskaźnik C/I poniżej 33% i wzrost wolumenów szybszy niż rynek. Na wynik w kolejnych kwartałach wpływ będzie mieć polityka RPP, którą omawiamy w tekście RPP nie zmieniła stóp w październiku. Ważna jest też reforma wskaźników referencyjnych, opisana w artykule koniec WIBOR-u bliżej, niż myślisz.
Ile zabierze bankom podatek CIT 30%?
Od 2026 r. banki w Polsce płacą wyższy CIT. Stawka ma stopniowo spadać, ale przez najbliższe dwa lata pozostanie wyraźnie powyżej standardowych 19%.
| Rok | Stawka CIT dla banków |
|---|---|
| 2025 | 19% |
| 2026 | 30% |
| 2027 | 26% |
| 2028 i kolejne | 23% |
Do tego dochodzi podatek od niektórych instytucji finansowych (tzw. podatek bankowy), który według prezentacji mBanku nie został obniżony, oraz składki na Bankowy Fundusz Gwarancyjny. W efekcie część poprawy wyniku operacyjnego trafia do budżetu, a nie do akcjonariuszy. Dla inwestora oznacza to, że porównując zyski z 2025 i 2026 r., warto patrzeć także na zysk brutto, który w III kwartale wyniósł 1,735 mld zł (+24,6% r/r).
Czy ryzyko frankowe wciąż ciąży mBankowi?
Hipoteki we frankach szwajcarskich były przez lata największym ryzykiem mBanku. Od 2018 r. bank zawiązał na ten cel łącznie ok. 18,8 mld zł rezerw. Dziś skala problemu jest znacznie mniejsza.
| Wskaźnik frankowy | Wartość | Stan na |
|---|---|---|
| Ugody zawarte od IV kw. 2022 | ponad 34 tys. | 30.06.2026 |
| Toczące się sprawy sądowe | ok. 4,3 tys. | 30.06.2026 |
| Aktywne umowy CHF | poniżej 6 tys. (ok. -93% od startu programu ugód) | 31.12.2025 |
| Rezerwy na ryzyko prawne CHF | 2 395 mln zł | 30.09.2026 |
| Wskaźnik pokrycia portfela CHF rezerwami | 198% | 30.09.2026 |
| Udział hipotek CHF w portfelu kredytowym | 0,03% | 30.09.2026 |
| Koszty ryzyka prawnego CHF, I–III kw. 2026 | 275 mln zł (-83,4% r/r) | 30.09.2026 |
Pokrycie rezerwami na poziomie prawie 200% oznacza, że bank ma zabezpieczone z nadwyżką ryzyko z obecnego portfela. Nie zamyka to jednak tematu. Pozostałe procesy mogą generować koszty, a ich skala zależy od orzecznictwa, w tym od wyroków TSUE, takich jak opisywany przez nas wyrok w sprawie C-510/25. Rezerwy potrafią też mocno wahać się między kwartałami, więc pojedynczy kwartał nie zawsze pokazuje kondycję podstawowego biznesu.
Czy mBank ma wystarczająco kapitału na wzrost?
To słabszy punkt raportu. Szybki wzrost kredytów zjada kapitał, a wskaźniki kapitałowe spadają od dwóch lat.
| Wskaźnik kapitałowy | 31.12.2024 | 31.12.2025 | 30.09.2026 |
|---|---|---|---|
| Łączny współczynnik kapitałowy (TCR) | 17,03% | 16,34% | 15,30% |
| Tier 1 | 15,71% | 14,36% | 13,78% |
| Nadwyżka TCR nad wymogiem | – | – | 2,36 pkt proc. |
| Kapitały własne grupy | 17,8 mld zł | 21,4 mld zł | 25,4 mld zł |
Bank działa na kilku frontach jednocześnie. We wrześniu 2026 r. wyemitował obligacje AT1 o wartości 250 mln euro (kupon 6,625%), które pro forma podnoszą nadwyżkę TCR do 3,10 pkt proc. W sierpniu przeprowadził kolejną sekurytyzację syntetyczną, a sześć takich transakcji obniżyło aktywa ważone ryzykiem o 8,56 mld zł. 25 września KNF nie wniosła sprzeciwu wobec przejścia na metodę F-IRB, co według banku powinno obniżyć aktywa ważone ryzykiem o ok. 10 mld zł na koniec 2026 r. i poprawić wskaźniki kapitałowe.
Czy mBank wróci do wypłaty dywidendy?
Tak, według zapowiedzi zarządu. Zysk za 2025 r. został zatrzymany w banku, ale prezes Cezary Kocik powiedział w lipcu „Rzeczpospolitej”: „2026 rok będzie pierwszym rokiem, za który wypłacimy dywidendę” oraz „Podtrzymujemy, że będzie dywidenda i że będzie to 30 proc. zysku”. W prezentacji za III kwartał bank zaznacza, że wypłata zależy od spełnienia kryteriów KNF.
Według szacunku redakcji, jeśli zysk za 2026 r. wyniesie ok. 4 mld zł, 30% oznacza ok. 1,2 mld zł, czyli ok. 28 zł na akcję. Przy kursie 1632 zł daje to stopę dywidendy rzędu 1,7%. To niewiele, bo część dużych banków z GPW dzieli się z akcjonariuszami większą częścią zysku, ale powrót do dywidend może poszerzyć grono inwestorów zainteresowanych spółką. Ogólne zasady wypłat opisujemy w tekście co to są dywidendy i kiedy są wypłacane.
Ile kosztują akcje mBanku?
| Wskaźnik | Wartość |
|---|---|
| Kurs akcji | 1632 zł |
| Maksimum z 52 tygodni | 1701 zł |
| Liczba akcji | 42 548 019 |
| Kapitalizacja | ok. 69,4 mld zł |
| Zysk netto z 4 kwartałów | ok. 4,14 mld zł |
| C/Z | ok. 16,8 |
| C/WK | ok. 2,7 |
| Zysk na akcję I–III kw. 2026 | 72,83 zł |
| Konsensus zysku 2026 / 2027 | 3,85 / 4,81 mld zł |
Wycena na poziomie ok. 17 rocznych zysków i 2,7 wartości księgowej jest wysoka jak na polski bank. Rynek płaci za ROTE powyżej 20% i za oczekiwanie, że rezerwy frankowe przestaną obciążać wyniki. Lutowy konsensus zakładał 3,85 mld zł zysku w 2026 r., a po trzech kwartałach bank ma już 3,1 mld zł. Jeśli IV kwartał będzie podobny do poprzednich, prognozy mogą zostać podniesione. Z drugiej strony przy takiej wycenie każde rozczarowanie, np. wyższe rezerwy lub mocniejsze cięcia stóp, może szybko odbić się na kursie.
Co pokazuje wykres mBanku? Analiza techniczna
Jak silny jest trend wzrostowy?
Wykres mBanku znajduje się w silnym i konsekwentnym trendzie wzrostowym. Charakteryzuje go sekwencja coraz wyżej położonych konsolidacji i dołków. Ostatnie sesje przyniosły bardzo dynamiczny impuls wzrostowy, który wybił kurs ponad poprzedni lokalny szczyt i wyprowadził notowania na nowe maksimum historyczne (ATH).
Gdzie leży pierwsze wsparcie po wybiciu?
W trakcie tego ruchu kurs bez problemu pokonał strefę oporu w rejonie 1550 zł: ten poziom powinien stanowić pierwszą linię obrony w razie korekty. Kolejne istotne wsparcie wypada dopiero przy okrągłej wartości 1400 zł.
Co oznacza dla wykresu maksimum 1701 zł?
Maksimum z ostatnich 52 tygodni wynosi 1701 zł, a kurs z 30 października (1632 zł) jest ok. 4% poniżej tego poziomu i ok. 5% nad wsparciem 1550 zł. Bank nie ma nad sobą historycznych oporów, więc o kierunku zdecyduje głównie to, czy kupujący utrzymają kurs nad 1550 zł.
| Poziom | Znaczenie techniczne | Scenariusz |
|---|---|---|
| 1701 zł | Maksimum z 52 tygodni | Pierwszy punkt odniesienia dla kupujących |
| 1632 zł | Kurs z 30.10.2026 | Trend wzrostowy |
| 1550 zł | Dawny opór, obecnie wsparcie | Pierwsza linia obrony przy korekcie |
| 1400 zł | Kolejne istotne wsparcie | Głębsza korekta |
Poznaj strategię stref popytu – Przeczytaj
Jeśli dopiero zaczynasz z wykresami, przeczytaj nasze omówienie zasad analizy technicznej.
Jak kupić akcje mBanku i rozliczyć podatek?
mBank jest notowany na Giełdzie Papierów Wartościowych w Warszawie pod tickerem MBK i wchodzi w skład indeksu WIG20. Akcje są zapisywane w depozycie KDPW. Do zakupu potrzebny jest rachunek maklerski w instytucji z zezwoleniem KNF albo w zagranicznej firmie inwestycyjnej z paszportem unijnym, która daje dostęp do GPW.
- Zysk ze sprzedaży akcji – 19% podatku Belki, rozliczany w zeznaniu PIT-38 do 30 kwietnia kolejnego roku na podstawie PIT-8C od brokera.
- Dywidenda – jeśli bank wznowi wypłaty, 19% podatku pobierze dom maklerski; szczegóły w poradniku jak rozliczyć podatek od dywidendy.
- IKE i IKZE – zyski z akcji kupionych w ramach tych kont są zwolnione z podatku Belki na zasadach ustawowych; nowe limity opisujemy w tekście limity IKE i IKZE 2027.
Sezon wyników na GPW wciąż trwa, a kalendarz publikacji innych spółek z WIG20 zebraliśmy w tekście ponad 20 spółek z GPW pokaże wyniki. Szersze podejście do oceny spółek opisujemy w poradniku jak przeprowadzić analizę fundamentalną.
Najczęstsze pytania o akcje mBanku
Materiał ma charakter wyłącznie informacyjny i edukacyjny. Nie stanowi rekomendacji inwestycyjnej w rozumieniu rozporządzenia MAR (UE) nr 596/2014 ani doradztwa inwestycyjnego. Inwestowanie w akcje wiąże się z ryzykiem utraty części lub całości zainwestowanego kapitału. Wyniki historyczne nie gwarantują przyszłych rezultatów.