
Akcje Google po najgorszej sesji w historii: co pokazały wyniki?


2 LIS, 2026
Spis treści
Analiza fundamentalna i techniczna przygotowana we współpracy z serwisem Squaber. Wykres według stanu na 28 października 2026 r., czyli przed publikacją wyników. Dane finansowe zaktualizowane o raport za III kwartał opublikowany tego dnia po sesji.
- III kw. 2026: przychody 127,6 mld USD (+25% r/r), zysk operacyjny 40,6 mld USD (+30% r/r), Google Cloud 30,7 mld USD (+103% r/r) przy marży operacyjnej 36,2%.
- Co rozczarowało: wyszukiwarka urosła tylko o 12% (17% w II kw.), EPS 2,12 USD wobec ok. 3,02 USD oczekiwań, capex 51,4 mld USD (+114% r/r), wolne przepływy pieniężne -9,1 mld USD.
- Reakcja rynku: kurs spadł o 12,6%, do 283,82 USD, a z wyceny spółki zniknęło ok. 482 mld USD; Alphabet nie skupuje akcji, a w kwartale wyemitował nowe za 12,4 mld USD.
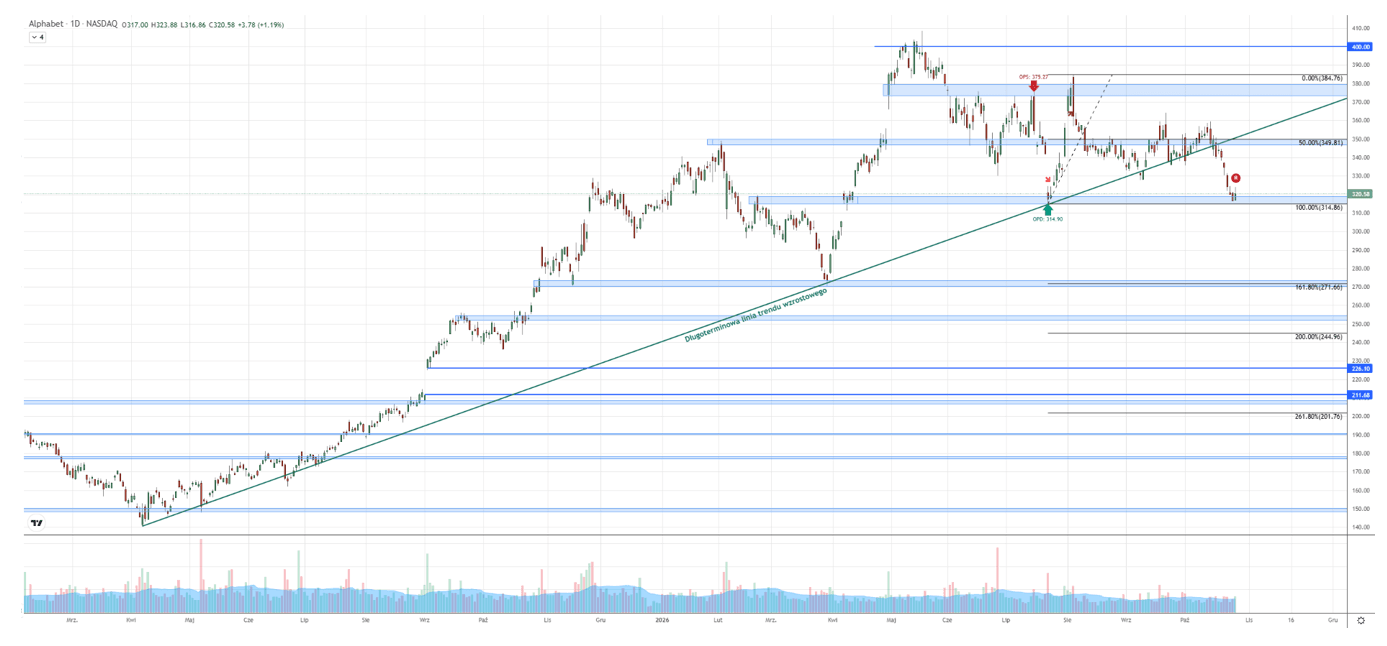
- Wykres: wsparcie 315 USD z wykresu Squabera zostało przełamane dzień po jego publikacji; według scenariusza spadkowego kolejnym celem jest 270 USD, a powrót powyżej 360 USD otworzyłby drogę do szczytów powyżej 400 USD.
Jakie wyniki Alphabet pokazał za III kwartał 2026?
Alphabet opublikował raport za III kwartał 2026 r. 28 października po zamknięciu sesji w USA.
| Wskaźnik (mld USD) | III kw. 2025 | II kw. 2026 | III kw. 2026 | Zmiana r/r |
|---|---|---|---|---|
| Przychody ogółem | 102,3 | 119,8 | 127,6 | +25% |
| Google Search i pozostałe | 56,6 | 63,3 | 63,4 | +12% |
| Reklamy YouTube | 10,3 | 11,1 | 11,2 | +9% |
| Subskrypcje, platformy i urządzenia | 12,9 | – | 14,3 | +11% |
| Google Services razem | 87,1 | 94,5 | 96,3 | +11% |
| Google Cloud – przychody | 15,2 | 24,8 | 30,7 | +103% |
| Google Cloud – zysk operacyjny | 3,6 | 8,8 | 11,1 | +209% |
| Zysk operacyjny grupy | 31,2 | 40,8 | 40,6 | +30% |
| Marża operacyjna | 30,5% | 34% | 31,8% | +1,3 pkt proc. |
| Zysk netto | 35,0 | ok. 112 | 26,5 | -24% |
| EPS rozwodniony (USD) | 2,87 | 9,11 | 2,12 | -26% |
| Nakłady inwestycyjne (capex) | 24,0 | 44,9 | 51,4 | +114% |
| Wolne przepływy pieniężne | ok. 24,5 | -5,9 | -9,1 | – |
Dlaczego zysk netto spadł o 24%?
Zysk netto Alphabet od kilku kwartałów skacze z powodu wyceny udziałów w innych spółkach. W II kwartale niezrealizowane zyski na inwestycjach kapitałowych sięgnęły ok. 98 mld USD, co podbiło zysk netto do ok. 112 mld USD i EPS do 9,11 USD. W III kwartale kierunek się odwrócił: Alphabet zaksięgował 8,66 mld USD straty na papierach udziałowych, wobec 10,73 mld USD zysku rok wcześniej. Według spółki obniżyło to EPS o 0,55 USD. Alphabet nie wskazał, których inwestycji dotyczy strata.
Dlatego zysk operacyjny lepiej pokazuje kondycję biznesu. Wzrósł o 30%, do 40,6 mld USD, ale był niższy niż w II kwartale (40,8 mld USD), a marża operacyjna spadła kwartał do kwartału z 34% do 31,8%. Koszty wspólnych badań nad AI, księgowane na poziomie całej grupy, wzrosły do 7,7 mld USD strat operacyjnych z 4,5 mld USD rok wcześniej.
Czy Google Cloud uzasadnia wydatki na AI?
Chmura była najmocniejszą częścią raportu. Przychody Google Cloud wzrosły o 103%, do 30,7 mld USD, a zysk operacyjny ponad trzykrotnie, do 11,1 mld USD. Marża operacyjna segmentu wyniosła 36,2%, wobec 23,7% rok wcześniej. Sundar Pichai napisał w komunikacie, że wzrost był „napędzany ogromnym popytem na naszą infrastrukturę AI i rozwiązania AI”.
Przewagą Alphabet są własne układy TPU, rozbudowane centra danych i modele Gemini, które można sprzedawać klientom w pakiecie. Firmom potrzebny jest zarówno dostęp do modeli językowych, jak i infrastruktura, która pozwoli wdrażać je bezpiecznie. Po II kwartale Alphabet podawał, że portfel zamówień chmury (backlog) wynosi 514 mld USD, a nieco ponad połowa ma zamienić się w przychody w ciągu 24 miesięcy. Raport za III kwartał nie podał nowej wartości.
Dlaczego akcje Alphabet spadły o 12,6%?
Raport był rekordowy pod względem przychodów, ale niemal wszystkie kluczowe pozycje wypadły poniżej oczekiwań analityków.
| Pozycja | Oczekiwania | Wynik III kw. 2026 |
|---|---|---|
| Przychody | 128,22 mld USD (LSEG) | 127,58 mld USD |
| EPS skorygowany | 3,02 USD (LSEG) | 2,67 USD (miara LSEG) |
| Zysk operacyjny | 43,19 mld USD (FactSet) | 40,58 mld USD |
| Google Search i pozostałe | 64,96 mld USD | 63,35 mld USD |
Wyszukiwarka zwolniła do 12%
Przychody z Google Search wzrosły o 12%, po 19% w I kwartale i 17% w II kwartale. W ujęciu kwartał do kwartału stoją niemal w miejscu: 63,3 mld USD w II kw. i 63,4 mld USD w III kw. Według CNBC to drugi z rzędu kwartał, w którym wyszukiwarka wypadła poniżej prognoz. Dyrektor finansowa Anat Ashkenazi wcześniej uprzedzała o wysokiej bazie porównawczej, ale rynek odczytał spowolnienie jako pierwszy sygnał, że AI może podgryzać najbardziej dochodowy biznes Google. Reklamy na YouTube urosły o 9%, wolniej niż w II kwartale (13%).
Capex 51 mld USD i ujemne przepływy
Nakłady inwestycyjne wzrosły w ciągu roku ponad dwukrotnie, do 51,4 mld USD w jednym kwartale. W efekcie wolne przepływy pieniężne spadły do -9,1 mld USD, a w ujęciu 12 miesięcy wynoszą już tylko 19,7 mld USD. Spółka sfinansowała inwestycje m.in. emisją obligacji za ok. 28,7 mld USD i nowych akcji za 12,4 mld USD.
Brak skupu akcji i emisja nowych
W III kwartale Alphabet nie odkupił ani jednej akcji, a rok wcześniej wydał na skup 11,5 mld USD. Od początku 2026 r. buyback jest wstrzymany (w tym samym okresie 2025 r. spółka odkupiła akcje za 39,8 mld USD). Zamiast tego liczba akcji wzrosła z 12,09 mld na koniec 2025 r. do 12,29 mld. Dla akcjonariuszy oznacza to rozwodnienie, choć kwartalna dywidenda została utrzymana na poziomie 0,22 USD na akcję.
Poprzednia najgorsza sesja Alphabet to spadek o 11,6% w marcu 2020 r. Tym razem z kapitalizacji spółki zniknęło ok. 482 mld USD.
Czy sztuczna inteligencja zagraża wyszukiwarce Google?
To najważniejsze pytanie dla inwestorów. Model biznesowy Google opierał się na pokazywaniu listy stron z reklamami. Generatywna AI zmienia ten schemat, bo użytkownicy coraz częściej oczekują gotowej odpowiedzi zamiast przeglądania kilku źródeł. Narzędzia takie jak ChatGPT mogą ograniczać korzystanie z tradycyjnej wyszukiwarki.
Alphabet ma jednak argumenty po swojej stronie. Pichai podał, że liczba zapytań w wyszukiwarce rośnie najszybciej od pięciu lat („the highest it’s been in the last five years”). Google może integrować AI bezpośrednio z wyszukiwarką i przekształcać własny produkt, zamiast oddawać rynek konkurencji. Problem w tym, że większa liczba zapytań nie przekłada się na razie na szybszy wzrost przychodów. Kluczowe pozostaje, czy wyniki z odpowiedziami AI będą zarabiać na reklamach tak samo skutecznie jak klasyczna lista linków.
Rynek jest dziś wobec tego biznesu bardzo sceptyczny. Analityk BofA Justin Post szacuje, że podstawowa wyszukiwarka Google jest wyceniana na ok. 10-krotność zysków, mniej niż sektor energetyczny (13x) i znacznie mniej niż S&P 500 (18,7x prognozowanych zysków). O tym, jak szerzej rynek ocenia ryzyko przewartościowania spółek AI, piszemy w tekście bańka AI 2026: czy pęknie.
Jak Gemini ma zarabiać dla Alphabet?
Najważniejszym elementem strategii Alphabet jest rodzina modeli Gemini, konkurująca z rozwiązaniami OpenAI, Anthropic i innych firm. W III kwartale aplikacja Gemini przekroczyła miliard użytkowników, po 950 mln aktywnych miesięcznie w II kwartale. Według Dukascopy blisko 90% firm z listy Fortune 100 korzysta z Gemini Enterprise. To sygnał, że Gemini przestaje być eksperymentem i staje się jednym z filarów ekosystemu Google.
Model ma kilka ścieżek monetyzacji:
- Integracja z usługami – Gemini działa w Google Workspace, Androidzie, Chrome i YouTube, co zwiększa zaangażowanie i sprzedaż płatnych subskrypcji (przychody z subskrypcji, platform i urządzeń wzrosły o 11%, do 14,3 mld USD).
- Sprzedaż firmom przez Google Cloud – przychody z API, infrastruktury i gotowych narzędzi AI dla przedsiębiorstw.
- Agenci AI – w przeciwieństwie do chatbotów mogą wykonywać wieloetapowe zadania w różnych aplikacjach. Jeśli Alphabet je rozwinie, Gemini może stać się cyfrowym asystentem obsługującym dużą część codziennych aktywności użytkowników.
- Reklama – lepsze dopasowanie reklam i narzędzia dla reklamodawców oparte na AI.
Istotna jest też działalność badawcza Google DeepMind. Rozwój coraz bardziej zaawansowanych modeli może z czasem prowadzić do produktów, których potencjał komercyjny trudno dziś oszacować. Szerzej o spółkach korzystających na boomie AI piszemy w tekście AI w finansach: czy warto inwestować w spółki AI.
Ile Alphabet wyda na inwestycje w 2026 i 2027 roku?
| Capex Alphabet | Wartość | Źródło |
|---|---|---|
| Prognoza na 2026 r. do lipca | 180–190 mld USD | Alphabet, wcześniejsza prognoza |
| Prognoza na 2026 r. od lipca | 195–205 mld USD | CFO Anat Ashkenazi, konferencja za II kw. |
| Capex w II kw. 2026 | 44,9 mld USD | Dukascopy |
| Capex w III kw. 2026 | 51,4 mld USD | Raport za III kw. 2026 |
| Implikowany capex w IV kw. 2026 | ok. 63–73 mld USD | Wyliczenie XTB |
| Plan na 2027 r. | „znaczący wzrost”, bez liczby | CFO, szczegóły przy wynikach za IV kw. |
Tak duże inwestycje mogą zbudować przewagę konkurencyjną na lata, ale zwiększają ryzyko dla przepływów pieniężnych. Jeśli popyt na usługi AI okaże się niższy od oczekiwań albo ceny usług będą spadać szybciej niż koszty infrastruktury, zwrot z nowych centrów danych może rozczarować. Część mediów podaje kwotę ok. 300 mld USD na 2027 r., ale spółka nie przedstawiła takiej prognozy w raporcie ani nie potwierdziła jej w materiałach wynikowych.
Jakie ryzyka regulacyjne ciążą na Alphabet?
Poza konkurencją ze strony OpenAI, Anthropic i Microsoftu Alphabet zmaga się z postępowaniami antymonopolowymi w USA.
| Sprawa | Stan | Co oznacza dla Alphabet |
|---|---|---|
| Monopol w wyszukiwarce (sędzia Amit Mehta) | Środki zaradcze bez podziału firmy; Departament Sprawiedliwości i stany złożyły apelację w lutym 2026 r., Google odwołuje się od samego wyroku | Obowiązek udostępniania części danych rywalom i zakaz niektórych umów na wyłączność; ryzyko ostrzejszych środków w apelacji |
| Technologia reklamowa (sędzia Leonie Brinkema) | Wyrok o środkach zaradczych ujawniony 16.09.2026 r.: bez sprzedaży AdX, ograniczenia na 6 lat | Zmiany w Google Ad Manager i monitor zgodności; Google zapowiada apelację |
Na razie sądy odrzuciły najdalej idące żądania, takie jak sprzedaż Chrome, Androida czy giełdy reklamowej AdX. Postępowania apelacyjne mogą jednak potrwać wiele miesięcy i zmienić warunki, na jakich Google dystrybuuje swoje usługi.
Ile kosztują akcje Alphabet po przecenie?
| Wskaźnik | Wartość | Komentarz |
|---|---|---|
| Kurs zamknięcia 28.10.2026 | 324,89 USD | Przed wynikami |
| Kurs zamknięcia 29.10.2026 | 283,82 USD | -12,6% |
| Liczba akcji | 12,29 mld | Klasy A, B i C |
| Gotówka i papiery wartościowe | 265,1 mld USD | 30.09.2026 |
| C/Z na 2027 r. (BofA) | ok. 19 | Przy kursie ok. 291 USD, wobec ok. 22 trzy miesiące wcześniej |
| Dywidenda kwartalna | 0,22 USD | Ogłoszona w październiku 2026 r. |
Klasyczny wskaźnik C/Z liczony z zysku netto jest w przypadku Alphabet mało przydatny, bo zysk za ostatnie kwartały zniekształcają wielomiliardowe zyski i straty na inwestycjach. Dlatego analitycy częściej porównują cenę z prognozowanym zyskiem operacyjnym. Po przecenie Alphabet jest wyceniany na ok. 19-krotność zysku prognozowanego przez BofA na 2027 r., czyli mniej więcej tyle, ile cały indeks S&P 500.
Co pokazuje wykres Alphabet? Analiza techniczna
Czy długoterminowy trend wzrostowy został złamany?
Wykres dzienny Alphabet pokazuje wyraźną zmianę układu sił. Notowania dynamicznie przełamały wielomiesięczną, długoterminową linię trendu wzrostowego w okolicach 335 USD. W dniu przygotowania analizy przez Squabera (28 października) kurs testował kluczową strefę wsparcia w rejonie 315 USD, wyznaczoną przez lipcowy lokalny dołek.
Co się stało ze wsparciem 315 USD?
Dzień po publikacji wykresu, 29 października, kurs zamknął się na 283,82 USD, czyli wyraźnie poniżej strefy 315 USD. Zgodnie ze scenariuszem Squabera przełamanie tego poziomu otwiera drogę w stronę 270 USD, gdzie wypada zasięg 161,8% wzrostowej fali zakończonej w okolicy 385 USD. Okolice 300 USD, które według XTB kurs testował w handlu posesyjnym, to dodatkowo ważna bariera psychologiczna.
Co musiałoby się stać, żeby wrócić do wzrostów?
Trwały wzrost powyżej 360 USD zasugerowałby ponowną próbę ataku na historyczne szczyty powyżej 400 USD. Po przecenie z 29 października jest to jednak scenariusz odległy, bo kurs musiałby odrobić ok. 27%. Bliższym sygnałem poprawy byłby powrót nad strefę 315 USD, która po przełamaniu może działać jako opór.
| Poziom | Znaczenie techniczne | Scenariusz |
|---|---|---|
| powyżej 400 USD | Historyczne szczyty | Cel w scenariuszu wzrostowym |
| 385 USD | Szczyt fali wzrostowej | Punkt odniesienia dla zasięgu 161,8% |
| 360 USD | Poziom kluczowy dla byków | Trwałe wybicie = próba ataku na szczyty |
| 335 USD | Przełamana linia trendu wzrostowego | Zmiana układu sił |
| 315 USD | Lipcowe minimum, przełamane wsparcie | Możliwy opór przy odbiciu |
| 300 USD | Poziom psychologiczny | Test po wynikach |
| 283,82 USD | Zamknięcie 29.10.2026 | Po przełamaniu wsparcia |
| 270 USD | Zasięg 161,8% | Cel w scenariuszu spadkowym |
Przeczytaj najnowsze podsumowanie tygodnia według strategii Stref Popytu – Tutaj
Jeśli dopiero zaczynasz z wykresami, przeczytaj nasze omówienie zasad analizy technicznej.
Jak kupić akcje Alphabet z Polski i rozliczyć podatek?
Alphabet jest notowany na amerykańskiej giełdzie Nasdaq w dwóch klasach akcji: GOOGL (klasa A, z prawem głosu) i GOOG (klasa C, bez prawa głosu). Obie klasy mają takie samo prawo do dywidendy i zwykle bardzo zbliżony kurs; notowania drugiej klasy znajdziesz na stronie akcji Alphabet klasy C.
- Ryzyko walutowe – akcje są notowane w USD, więc na wynik w złotych wpływa kurs USD/PLN; więcej w tekście kurs dolara blisko 4 zł.
- Podatek od zysku – 19% podatku Belki rozliczasz samodzielnie w PIT-38; zasady opisujemy w tekście podatek od giełdy zagranicznej.
- Przeliczenie na złote – przychód i koszt przeliczasz po średnim kursie NBP z dnia roboczego poprzedzającego transakcję; przykłady w tekście przewalutowanie u brokera i kurs NBP do PIT-38.
- Dywidenda – Alphabet wypłaca 0,22 USD na akcję kwartalnie. Przy złożonym W-8BEN w USA pobierane jest 15% podatku, a różnicę do 19% (4%) dopłacasz w Polsce w PIT-38; szczegóły w poradniku jak rozliczyć podatek od dywidendy.
Jesteś inwestorem, czy spekulantem? – Sprawdź
Najczęstsze pytania o akcje Alphabet
Materiał ma charakter wyłącznie informacyjny i edukacyjny. Nie stanowi rekomendacji inwestycyjnej w rozumieniu rozporządzenia MAR (UE) nr 596/2014 ani doradztwa inwestycyjnego. Inwestowanie w akcje wiąże się z ryzykiem utraty części lub całości zainwestowanego kapitału. Wyniki historyczne nie gwarantują przyszłych rezultatów.