
mBank z rekordem, Alior i Millennium biją prognozy – Co z akcjami?

Spis treści
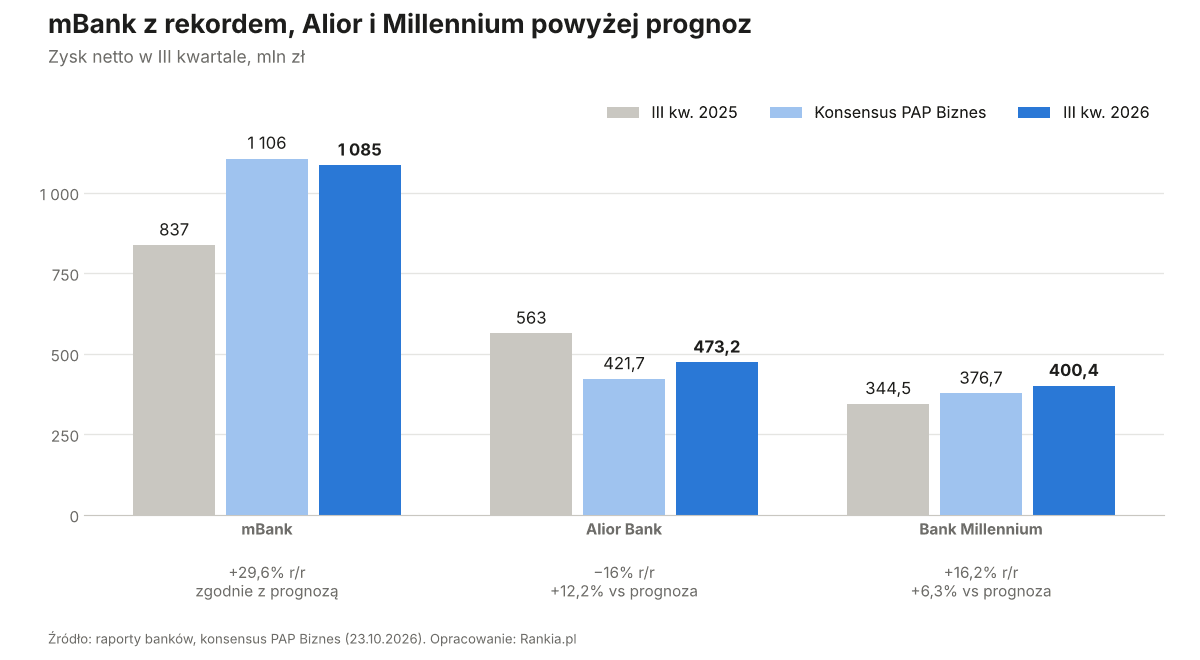
- mBank: 1 085 mln zł zysku (+29,6% r/r), zgodnie z konsensusem. Marża odsetkowa wzrosła do 3,6%, a sprzedaż kredytów hipotecznych o 79,9% r/r.
- Alior: 473,2 mln zł (−16% r/r), ale o 12,2% powyżej prognoz. Spadek r/r to głównie efekt wyższego CIT (efektywna stawka 36% wobec 23%).
- Millennium: 400,4 mln zł (+16,2% r/r), 6,3% ponad prognozy, dzięki niższym kosztom spraw frankowych (−62% r/r).
- Konsensus dla dziewięciu banków zakłada 9,74 mld zł zysku w kwartale, o 8,6% mniej r/r.
Ile zarobiły banki w III kwartale 2026?
| Bank | Zysk netto III kw. 2026 | Zmiana r/r | Konsensus PAP | Wynik vs prognoza |
|---|---|---|---|---|
| mBank | 1 085 mln zł | +29,6% | 1 106 mln zł | zgodnie z oczekiwaniami |
| Alior Bank | 473,2 mln zł | −16% | 421,7 mln zł | +12,2% |
| Bank Millennium | 400,4 mln zł | +16,2% | 376,7 mln zł | +6,3% |
| Bank Pekao | 29.10 | – | 1 478 mln zł | – |
| ING Bank Śląski | 29.10 | – | 1 073 mln zł | – |
| Erste Bank Polska | 30.10 | – | 1 490 mln zł | – |
Co pokazał mBank?
| Wskaźnik | III kw. 2026 | Zmiana |
|---|---|---|
| Zysk netto | 1 085 mln zł | +29,6% r/r, +2,4% kw/kw |
| Wynik odsetkowy | 2 673 mln zł | +6,4% r/r |
| Wynik prowizyjny | 594 mln zł | +2,4% r/r |
| Marża odsetkowa | 3,6% | z 3,5% w II kw. |
| Wskaźnik kosztów do dochodów | 29,1% | z 30,4% w II kw. |
| Koszt ryzyka | 67 pb | z 37 pb w II kw. |
| Koszty prawne kredytów CHF | 78 mln zł | – |
| ROE | 17,6% | – |
| Łączny współczynnik kapitałowy | 15,3% | – |
To najwyższy kwartalny zysk w historii banku. Sprzedaż kredytów hipotecznych wyniosła 8,2 mld zł, o 79,9% więcej niż rok wcześniej. Liczba nowych pozwów frankowych spadła do 396 z 439 w II kwartale. Koszt ryzyka wzrósł przez rezerwę na jednego dużego klienta z branży budowlanej. Zarząd zakłada, że przychody całego 2026 r. wzrosną o ok. 2%.
Poznaj Saxo Bank
To duński bank dla inwestorów, któremu zaufało ponad 1,5 mln klientów, powierzając ponad 150 mld
EUR aktywów.
Dzięki platformom Saxo możesz inwestować na ponad 50 giełdach na całym świecie, m.in. w akcje, ETF-y i obligacje.
Polscy inwestorzy mają dostęp do obsługi klienta w języku polskim oraz raportu podatkowego ułatwiającego
rozliczenie PIT.
🎁 Sprawdź szczegóły promocji, w ramach której nowi klienci mogą otrzymać równowartość do 250 EUR na pokrycie
prowizji przez pierwsze 3 miesiące: 👉 SPRAWDŹ PROMOCJĘ.
Współpraca reklamowa z Saxo Bankiem.
Dlaczego Alior zarobił mniej, a i tak zaskoczył?
Alior zarobił 473,2 mln zł wobec 563 mln zł rok wcześniej. Spadek wynika głównie z podatku: efektywna stawka wzrosła do 36% z 23%, co kosztowało bank dodatkowe 102 mln zł. Do tego doszło 54 mln zł wyższych rezerw na spory prawne.
- Wynik odsetkowy: 1 313,7 mln zł (+1,4% r/r, +17% kw/kw), 2,1% powyżej prognoz.
- Marża odsetkowa: 5,17% wobec 5,61% rok wcześniej.
- Koszt ryzyka: 0,41%, rezerwy o ok. 41% niższe od oczekiwań.
- Wskaźnik kredytów zagrożonych (NPL): 4,97%, już poniżej celu z strategii na koniec 2026 r.
Co pomogło Millennium?
Millennium zarobił 400,4 mln zł, o 16,2% więcej niż rok wcześniej. Główny powód to spadek kosztów związanych z kredytami frankowymi o 62% r/r, do 168 mln zł przed opodatkowaniem. Liczba aktywnych sporów spadła w kwartale o ponad 2,1 tys., do 10 433. Wynik odsetkowy wyniósł 1 483,4 mln zł (+2,6% r/r), zgodnie z prognozami.
O wyrokach TSUE w sprawach frankowych pisaliśmy w tekście o sprawie C-510/25.
Jak CIT 30% wpływa na wyniki banków?
W 2026 r. banki płacą CIT według stawki 30% zamiast 19%. Dlatego większość z nich pokaże niższy zysk netto r/r, nawet jeśli ich biznes rośnie. Przykład Aliora jest tu najbardziej czytelny: bez wyższego podatku zysk byłby porównywalny z ubiegłorocznym.
Wyższego opodatkowania zysków rząd chce teraz także dla branży paliwowej. O tym, co dzieje się z Orlenem, piszemy w tekście Orlen odpisze 16 mld zł, a kurs rośnie.
Na co patrzeć w wynikach Pekao, ING i Erste?
- Pekao (czwartek): konsensus 1 478 mln zł (−22% r/r). Ważny będzie komentarz o połączeniu z PZU; więcej w tekście fuzja PZU i Pekao.
- ING Bank Śląski (czwartek): konsensus 1 073 mln zł (−3% r/r). Analitycy BM mBanku widzą tu szansę na podniesienie prognoz.
- Erste Bank Polska (piątek): konsensus 1 490 mln zł (−21% r/r), częściowo przez dekonsolidację.
Kalendarz wszystkich raportów tego tygodnia zebraliśmy w tekście ponad 20 spółek z GPW pokaże wyniki w tym tygodniu.
Co wyniki oznaczają dla akcji i dywidend?
Banki to najwięksi płatnicy dywidend na GPW. W czerwcu 2026 r. stopa dywidendy Pekao wynosiła 8,4%, a PKO BP 6,1%. Wysokie wyniki w III kwartale zwiększają szanse na hojne wypłaty z zysku za 2026 r., ale wyższy CIT obniża pulę do podziału.
Po rajdzie z ostatnich miesięcy wyceny banków są jednak wyższe, a WIG-Banki stracił w zeszłym tygodniu ok. 5%. Więcej o tym, ile zyskały banki w tym roku, piszemy w tekście banki na GPW na rekordach.
Pierwsze raporty pokazują, że polski sektor bankowy dobrze radzi sobie z wyższym podatkiem. Wynik odsetkowy rośnie, koszty ryzyka i spraw frankowych spadają, a kredyty hipoteczne sprzedają się najlepiej od lat. Nagłówki o spadku zysków r/r trzeba czytać przez pryzmat CIT 30%.
Po stronie ryzyk widzimy pojedyncze duże ekspozycje korporacyjne, jak w mBanku, oraz wciąż kosztowne sprawy o sankcję kredytu darmowego. Kluczowe dla kursów będą teraz wyniki Pekao i ING oraz listopadowa decyzja RPP w sprawie stóp.
Jakie ryzyka wiążą się z akcjami banków?
- Podatki. CIT 30% i podatek bankowy obniżają zysk dostępny dla akcjonariuszy.
- Stopy procentowe. Obniżki stóp zmniejszyłyby marże odsetkowe; podwyżki mogą zwiększyć koszt ryzyka.
- Sprawy sądowe. Kredyty frankowe i sankcja kredytu darmowego wciąż generują rezerwy.
- Pojedyncze duże kredyty. Problemy jednego dużego klienta mogą podnieść koszt ryzyka.
- Wyceny. Po wzrostach banków nawet dobre wyniki mogą nie wystarczyć do dalszych zwyżek.
Najczęstsze pytania: wyniki banków III kwartał 2026
Co dalej z wynikami banków?
Do piątku poznamy wyniki większości dużych banków z GPW, a w listopadzie PKO BP. Jeśli Pekao i ING potwierdzą trend z Aliora i Millennium, sezon zakończy się lepiej, niż zakładał konsensus.
Dla inwestora dywidendowego najważniejsze będą zapowiedzi wypłat z zysku za 2026 r., które banki zwykle przedstawiają przy wynikach rocznych na początku 2027 r. Do tego czasu kursy będą reagować głównie na stopy procentowe i kolejne rezerwy prawne.
Zastrzeżenie:
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko. Materiał zawiera płatną współpracę z Saxo Bank. Opinie i oceny przedstawione w artykule pozostają niezależne.