
Limity IKE i IKZE 2027: 30 099 zł i 12 040 zł. Ile odzyskasz z PIT?

Spis treści
Zanim zaczniesz wpłacać na 2027 r., masz jeszcze czas do 31 grudnia 2026 r. na wykorzystanie tegorocznego limitu. Każda złotówka wpłacona na IKZE do końca roku obniża podatek w PIT za 2026 r.
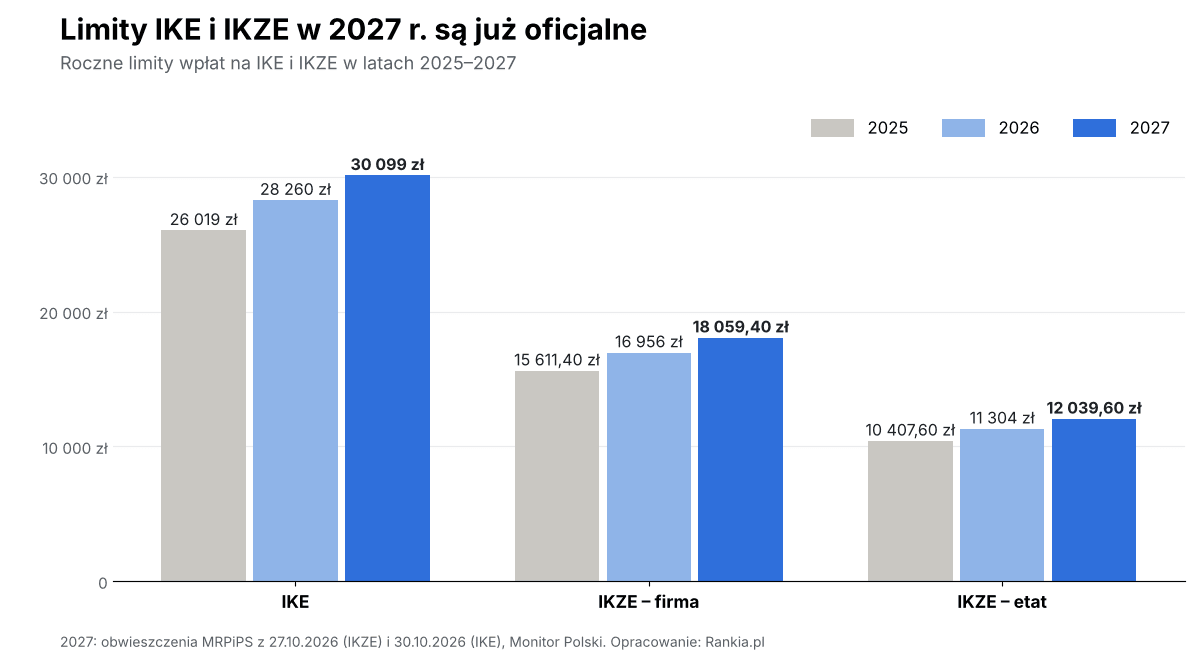
- Oficjalne limity 2027: IKE i OIPE 30 099 zł, IKZE 12 039,60 zł, IKZE dla przedsiębiorców 18 059,40 zł.
- Limity 2026 (IKE 28 260 zł, IKZE 11 304 zł) obowiązują do 31 grudnia 2026 r. Niewykorzystanego limitu nie można przenieść na kolejny rok.
- Pełna wpłata na IKZE w 2027 r. oznacza zwrot PIT od ok. 1 445 zł (stawka 12%) do ok. 3 853 zł (32%).
- Sejm uchwalił 5 listopada nową skalę PIT z progiem 130 tys. zł i stawką 24%. Ustawa czeka na Senat i prezydenta, a żeby obowiązywała od 2027 r., musi zostać opublikowana do końca listopada.
Ile wyniosą limity IKE i IKZE w 2027 roku?
| Konto | Limit 2026 | Limit 2027 | Zmiana |
|---|---|---|---|
| IKE | 28 260 zł | 30 099 zł | +1 839 zł |
| OIPE | 28 260 zł | 30 099 zł | +1 839 zł |
| IKZE | 11 304 zł | 12 039,60 zł | +735,60 zł |
| IKZE dla przedsiębiorców | 16 956 zł | 18 059,40 zł | +1 103,40 zł |
| IKE + IKZE razem | 39 564 zł | 42 138,60 zł | +2 574,60 zł |
Jak wylicza się limity wpłat na IKE i IKZE?
Limity zależą od prognozowanego przeciętnego miesięcznego wynagrodzenia w gospodarce narodowej, zapisanego w ustawie budżetowej albo w jej projekcie.
- IKE: 3 × prognozowane wynagrodzenie.
- IKZE: 1,2 × prognozowane wynagrodzenie.
- IKZE dla osób prowadzących działalność pozarolniczą: 1,8 × prognozowane wynagrodzenie.
Przy prognozie 10 033 zł daje to 30 099 zł na IKE, 12 039,60 zł na IKZE i 18 059,40 zł na IKZE dla firm.
Skąd się biorą limity IKE i IKZE na 2027 rok?
Limity wylicza się z prognozowanego przeciętnego wynagrodzenia z ustawy budżetowej: limit IKE to jego trzykrotność, limit IKZE 1,2-krotność, a IKZE dla przedsiębiorców 1,8-krotność. Minister rodziny, pracy i polityki społecznej ogłosił kwoty na 2027 r. w obwieszczeniach z 27 października (IKZE) i 30 października 2026 r. (IKE i OIPE). Nasze wcześniejsze wyliczenia z projektu budżetu okazały się zgodne z oficjalnymi kwotami.
Ile odzyskasz z PIT dzięki IKZE?
| Wpłata na IKZE | Stawka 12% | Stawka 19% (liniowy) | Stawka 32% |
|---|---|---|---|
| Pełny limit 2026 – etat (11 304 zł) | 1 356,48 zł | – | 3 617,28 zł |
| Pełny limit 2026 – firma (16 956 zł) | 2 034,72 zł | 3 221,64 zł | 5 425,92 zł |
| Pełny limit 2027 – etat (ok. 12 039,60 zł) | 1 444,75 zł | – | 3 852,67 zł |
| Pełny limit 2027 – firma (ok. 18 059,40 zł) | 2 167,13 zł | 3 431,29 zł | 5 779,01 zł |
Sejm uchwalił nową skalę PIT 5 listopada 2026 r. (236 głosów za, 207 przeciw). Od 2027 r. stawka 12% ma obowiązywać do 130 tys. zł, 24% od 130 do 150 tys. zł, a 32% powyżej 150 tys. zł. Ustawa trafi do Senatu, a prezydent ma 21 dni na podpis. Jeśli wejdzie w życie, osoby zarabiające 130–150 tys. zł rocznie odzyskają z IKZE mniej niż przy stawce 32%, więc dla nich wpłata na IKZE jeszcze w 2026 r. jest korzystniejsza. Szczegóły: Sejm uchwalił nowy PIT.
Ile możesz jeszcze wpłacić w 2026 roku?
Niewykorzystany limit nie przechodzi na kolejny rok. Jeśli w 2026 r. wpłaciłeś na IKE 10 000 zł, możesz dopłacić jeszcze 18 260 zł, a na IKZE do 11 304 zł minus dotychczasowe wpłaty.
- Termin: pieniądze muszą trafić na IKE lub IKZE do 31 grudnia 2026 r. Przelew zlecony w ostatnim dniu roku może zostać zaksięgowany dopiero w styczniu i wtedy wliczy się do limitu na 2027 r.
- Kontrola limitu: instytucja prowadząca konto nie przyjmie wpłaty ponad limit, ale przy kilku kontach IKE lub IKZE musisz pilnować sumy samodzielnie.
- Wpłata nie musi być zainwestowana: do odliczenia w PIT liczy się sama wpłata na IKZE, nawet jeśli środki leżą na rachunku jako gotówka.
IKE, IKZE czy OKI od 2027 roku?
Od 1 stycznia 2027 r. dochodzi Osobiste Konto Inwestycyjne. OKI nie zastępuje IKE i IKZE, a zasady są inne.
| Cecha | IKE | IKZE | OKI |
|---|---|---|---|
| Limit wpłat 2027 | 30 099 zł rocznie | 12 040 zł rocznie (18 059 zł firmy) | zwolnienie z podatku do 100 tys. zł aktywów (w tym do 25 tys. zł oszczędności) |
| Ulga przy wpłacie | brak | odliczenie od dochodu w PIT | brak |
| Podatek przy wypłacie | 0% po 60. roku życia | 10% ryczałtu po 65. roku życia | podatek od aktywów powyżej limitu, 0,85% w 2027 r. |
| Dla kogo | długi horyzont, emerytura | płacący PIT, którzy chcą ulgi teraz | elastyczne inwestowanie bez blokady do emerytury |
Zasady OKI opisujemy w tekście podatek w OKI od 2027, a pozostałe zmiany od nowego roku w tekście zmiany od 1 stycznia 2027.
Gdzie założyć IKE i IKZE?
IKE i IKZE prowadzą m.in. biura maklerskie, banki, TFI i ubezpieczyciele. Przy rachunku maklerskim liczy się koszt prowadzenia i prowizje. W XTB otwarcie i prowadzenie IKE jest bezpłatne dla aktywnych klientów, minimalna wpłata to 1 zł, a akcje i ETF-y kupisz z 0% prowizji do 100 000 EUR obrotu miesięcznie (powyżej 0,2%, min. 10 EUR; może dojść 0,5% za przewalutowanie).
Wzrost limitów o ok. 6,5% to dobra wiadomość dla osób, które co roku wypełniają IKE i IKZE do końca. Większe znaczenie ma jednak koniec 2026 r.: kto płaci 32% PIT i nie wykorzystał limitu IKZE, traci najbardziej, bo przy planowanej nowej skali część osób odliczy wpłaty za 2027 r. już według 24%.
IKE pozostaje najprostszym sposobem na uniknięcie podatku Belki w długim terminie, a OKI od 2027 r. będzie raczej uzupełnieniem niż zamiennikiem. Do oficjalnego obwieszczenia traktujemy kwoty na 2027 r. jako szacunek i zaktualizujemy tekst po publikacji w Monitorze Polskim.
Jakie ryzyka wiążą się z IKE i IKZE?
- Blokada środków. Pełne korzyści podatkowe dostaniesz dopiero po 60. (IKE) lub 65. roku życia (IKZE). Wcześniejsza wypłata oznacza utratę ulgi.
- Ryzyko inwestycyjne. Akcje i ETF-y na koncie mogą tracić na wartości. Ulga podatkowa nie chroni przed spadkami.
- Zmiany przepisów. Sposób liczenia limitów i skala PIT mogą się zmienić.
- Przekroczenie limitu. Przy kilku kontach nadwyżkę ponad limit trzeba wycofać, a odliczenie IKZE dotyczy tylko kwoty w limicie.
- Ryzyko walutowe. ETF-y na rynki zagraniczne zależą też od kursu złotego.
Najczęstsze pytania: limity IKE i IKZE 2027
Tekst ma charakter informacyjny i nie stanowi porady podatkowej ani rekomendacji inwestycyjnej.