
Cyfrowy Polsat −28% po strategii. Co z dywidendą?

Spis treści
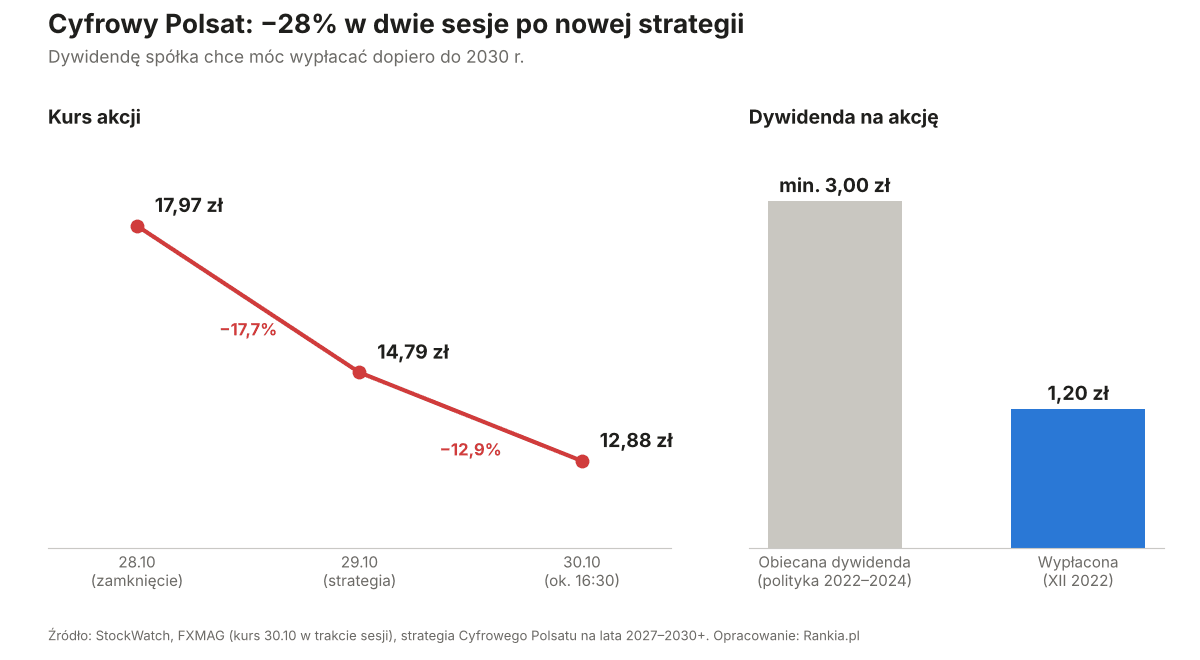
- Kurs: z ok. 17,97 zł (zamknięcie 28.10) do ok. 12,88 zł w piątek po południu, czyli ok. −28% w dwie sesje.
- Strategia zakłada spadek EBITDA segmentu telekomunikacyjno-medialnego o 2–3% rocznie w latach 2026–2029 i wzrost o 4–6% rocznie dopiero w latach 2029–2034.
- Zadłużenie netto wynosiło w marcu ok. 12,25 mld zł, ponad 4-krotność EBITDA. Cel: poniżej 2,5x dopiero w 2030 r.
- Dywidenda: spółka chce odbudować zdolność do wypłat do 2030 r. Z obiecanych w poprzedniej polityce co najmniej 3 zł na akcję wypłaciła 1,20 zł.
Ile straciły akcje Cyfrowego Polsatu?
| Data | Kurs | Zmiana |
|---|---|---|
| 28.10.2026 (zamknięcie) | ok. 17,97 zł | – |
| 29.10.2026 (dzień strategii) | 14,79 zł | −17,7% |
| 30.10.2026 (ok. 16:30) | ok. 12,88 zł | ok. −12,9% |
| Łącznie | – | ok. −28% |
W czwartek przed publikacją strategii akcje rosły nawet do 18,50 zł. Od tego poziomu do piątkowego minimum (12,83 zł) spadek sięgnął ok. 31%. W połowie października jeden z domów maklerskich wyceniał potencjał wzrostu akcji na ok. 58%.
Co zakłada strategia na lata 2027–2030?
| Obszar | Plan zarządu |
|---|---|
| EBITDA (segment TMT) | spadek o ok. 2–3% rocznie w latach 2026–2029, potem wzrost o 4–6% rocznie do 2034 r. |
| Koszty techniczne | wzrost o 5–6% rocznie do 2029 r., potem 1–2% rocznie |
| Nakłady inwestycyjne | 6–8% przychodów segmentu TMT od 2027 r. |
| Zadłużenie | dług netto / EBITDA poniżej 2,5x do 2030 r. |
| Aktywa | możliwe wyjście z energetyki i nieruchomości, wpływy na spłatę długu |
| Dywidenda | odbudowa zdolności do wypłat do 2030 r. |
| Koszty | automatyzacja, AI i modernizacja IT; partnerstwa z Cellnex, Vodafone i YouTube |
Zarząd pod kierunkiem prezesa Piotra Żaka chce uprościć grupę i skupić się na telekomunikacji i mediach. Część analityków ocenia, że strategia rozlicza koszty wcześniejszej dywersyfikacji w zieloną energię i nieruchomości.
Dlaczego inwestorzy tak mocno sprzedali akcje?
Rynek oczekiwał poprawy wyników, a dostał trzy lata słabszej EBITDA. Dariusz Nawrot z Noble Securities zwraca uwagę, że przy takich założeniach EBITDA może nie wrócić do obecnego poziomu przez 4–5 lat. Jedynymi pozytywami są dla niego sprzedaż aktywów i redukcja długu, ale ich realizacja jest niepewna.
Maciej Bobrowski z DM BDM nie widzi w strategii krótkoterminowych katalizatorów dla kursu. Według niego bez sprzedaży aktywów w latach 2027–2028 pierwsza dywidenda może się opóźnić o ok. dwa lata względem jego wcześniejszego założenia na 2028 r.
Do tego dochodzi zadłużenie: ok. 12,25 mld zł długu netto i ok. 7 mld zł kredytu do refinansowania w 2028 r.
Co z dywidendą Cyfrowego Polsatu?
To dla wielu akcjonariuszy najboleśniejszy punkt. Polityka dywidendowa na lata 2022–2024 zakładała wypłatę łącznie co najmniej 3 zł na akcję. Spółka wypłaciła jedynie 1,20 zł w grudniu 2022 r. (z zysku za 2021 r.). Zyski za lata 2022–2024 trafiły na kapitał rezerwowy, a 2025 r. spółka zamknęła stratą.
Teraz zarząd mówi tylko o odbudowie zdolności do wypłat do 2030 r., bez konkretnej daty pierwszej dywidendy. Kto szuka spółek płacących regularnie, znajdzie je w zestawieniu dywidend na GPW jesienią, a o tym, ile trzeba zainwestować, by żyć z dywidend, piszemy w tekście życie z dywidend.
Co z rodziną Solorzów?
Według StockWatch ugoda rodzinna zakończyła spory prawne w grupie Polsat Plus, a Zygmunt Solorz nie będzie aktywnie zaangażowany w bieżące zarządzanie i obejmie honorową rolę doradczą. Rodzina Solorzów jest też właścicielem ZE PAK, na który właśnie trwa wezwanie z planem wycofania spółki z giełdy. Opisaliśmy je w tekście wezwania na Echo i ZE PAK.
Co mogą zrobić akcjonariusze Cyfrowego Polsatu?
- Trzymać akcje i liczyć na sprzedaż aktywów, która szybciej obniży dług i przybliży dywidendę.
- Sprzedać i zrealizować stratę, którą na zwykłym rachunku można odliczyć od innych zysków kapitałowych z tego samego roku w PIT-38. Szczegóły w tekście jak rozliczyć zyski kapitałowe w PIT-38.
- Poczekać na wyniki za III kwartał, które pokażą, jak szybko spadają koszty i zadłużenie.
Reakcja rynku była brutalna, ale ma podstawy. Cyfrowy Polsat jest mocno zadłużony, przez kilka lat nie płacił obiecanej dywidendy, a nowa strategia nie daje konkretnej daty powrotu do wypłat. Zarząd uczciwie pokazał słabsze lata, tylko rynek nie był na to przygotowany po wcześniejszych optymistycznych rekomendacjach.
Po spadku o ok. 28% dużo złych informacji jest już w cenie. Kluczem do odbudowy kursu będzie sprzedaż aktywów energetycznych i nieruchomości. Bez niej akcje pozostaną inwestycją na lata, bez dywidendy po drodze.
Jakie ryzyka wiążą się z akcjami Cyfrowego Polsatu?
- Zadłużenie. Ok. 12,25 mld zł długu netto i refinansowanie ok. 7 mld zł w 2028 r.
- Brak dywidendy. Pierwsza wypłata może przesunąć się poza 2028 r.
- Spadająca EBITDA. Strategia zakłada pogorszenie wyników do 2029 r.
- Niepewna sprzedaż aktywów. Wyjście z energetyki i nieruchomości zależy od chętnych i cen.
- Konkurencja. Orange Polska pokazał w III kwartale wyniki powyżej prognoz i wzrost EBITDAaL o 15,6% r/r.
Najczęstsze pytania: akcje Cyfrowego Polsatu


Zgodność z przepisami
Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), Komisja Nadzoru Finansowego (KNF), The Financial Conduct Authority (FCA)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Autoriteit Financiële Markten (AFM)
Oferowane produkty
Akcje, ETF, CFD, Forex, Commodities
Akcje, ETF, Opcje, Kontrakty Terminowe, Fundusze Inwestycyjne
Co dalej z akcjami Cyfrowego Polsatu?
Najbliższe miesiące pokażą, czy zarząd jest w stanie szybko sprzedać aktywa spoza telekomunikacji i mediów. Każda taka transakcja przybliża obniżenie długu, a więc i powrót dywidendy, który obecnie wydaje się odległy.
Dla inwestorów to także lekcja o ryzyku spółek z wysokim długiem i dominującym właścicielem. Rekomendacja z potencjałem wzrostu 58% straciła aktualność w dwa dni, a obietnice dywidendowe z poprzednich lat zostały spełnione tylko w części.
Inwestowanie wiąże się z ryzykiem utraty kapitału. Tekst ma charakter informacyjny i nie stanowi rekomendacji inwestycyjnej.