
Podatek od dywidendy: ile wynosi i jak rozliczyć dywidendę zagraniczną?


23 PAŹ, 2026
Spis treści
Otrzymujesz dywidendy z akcji lub ETF-ów? Podatek od dywidendy w Polsce wynosi 19 % bez względu na to, czy spółka jest notowana na GPW, czy na Wall Street. Różni się tylko sposób rozliczenia: dywidendę z polskiej spółki rozlicza za Ciebie płatnik, a dywidendę zagraniczną zwykle musisz rozliczyć samodzielnie w PIT-38.
Ile wynosi podatek od dywidendy w Polsce?
Dywidendy to przychód z kapitałów pieniężnych (art. 17 ustawy o podatku dochodowym od osób fizycznych). Podlegają 19-procentowemu zryczałtowanemu podatkowi dochodowemu z art. 30a ustawy, czyli tej samej stawce, którą potocznie nazywa się podatkiem Belki.
Podatek liczy się od całej kwoty dywidendy brutto. Nie można odliczyć żadnych kosztów, np. prowizji maklerskiej, a dochodu z dywidendy nie łączy się z innymi dochodami opodatkowanymi według skali podatkowej. Nie obowiązuje tu też kwota wolna od podatku.
Przykład: od dywidendy w wysokości 1 000 zł brutto należy się 190 zł podatku, więc na rachunek inwestora trafia 810 zł.
Obowiązek podatkowy powstaje w momencie, gdy dywidenda zostaje wypłacona lub postawiona do Twojej dyspozycji, a nie w dniu ustalenia prawa do niej. Liczy się więc rok, w którym pieniądze faktycznie wpłynęły na rachunek.
Według tej samej stawki rozlicza się wypłaty z ETF-ów dystrybucyjnych, także zarejestrowanych za granicą (np. w Irlandii). Ustawa traktuje je jako dochód z tytułu udziału w funduszach kapitałowych, a zagraniczne wypłaty wykazuje się w PIT-38 razem z dywidendami.
Tak samo opodatkowane są inne przychody z tytułu udziału w zyskach osób prawnych wymienione w art. 24 ust. 5 ustawy, np. wartość majątku otrzymanego w związku z likwidacją spółki.
Dywidendy z polskich spółek: kto pobiera podatek?
W przypadku polskich spółek podatek pobiera płatnik w dniu wypłaty dywidendy. Jest nim spółka, a przy akcjach zapisanych na rachunku papierów wartościowych – dom maklerski, który prowadzi ten rachunek (art. 41 ust. 10 ustawy o PIT).
Płatnik przekazuje podatek do urzędu skarbowego do 20. dnia miesiąca następującego po miesiącu poboru, a do końca stycznia kolejnego roku składa roczną deklarację PIT-8AR. Inwestor nie wykazuje takiej dywidendy w rocznym zeznaniu, bo podatek został już rozliczony. Warto jednak zachować potwierdzenie wypłaty z biura maklerskiego.
O tym, kto otrzyma wypłatę, decyduje stan posiadania akcji w dniu dywidendy – szczegóły wyjaśniamy w artykule o tym, czym jest prawo do dywidendy i komu przysługuje.
Przeczytaj również: Jak wypłacana jest dywidenda
Jak rozliczyć podatek od dywidendy zagranicznej?
Spółka zagraniczna nie jest polskim płatnikiem, więc dywidendę z zagranicy rozliczasz samodzielnie. PIT-8C od polskich domów maklerskich dotyczy sprzedaży papierów wartościowych, nie dywidend – więcej o tym, jak i kiedy rozliczyć PIT-8C z XTB.
PIT-38 a dochody z akcji i ETF-ów – sprawdź, jak się rozliczyć z urzędem skarbowym.
Podatek u źródła i formularz W-8BEN
Kraj siedziby spółki zwykle potrąca podatek u źródła (WHT), zanim dywidenda trafi na Twój rachunek. Przy amerykańskich akcjach wynosi on 30 %, jeśli broker nie zna Twojej rezydencji. Zobacz także, jak rozliczyć podatek od amerykańskich akcji.
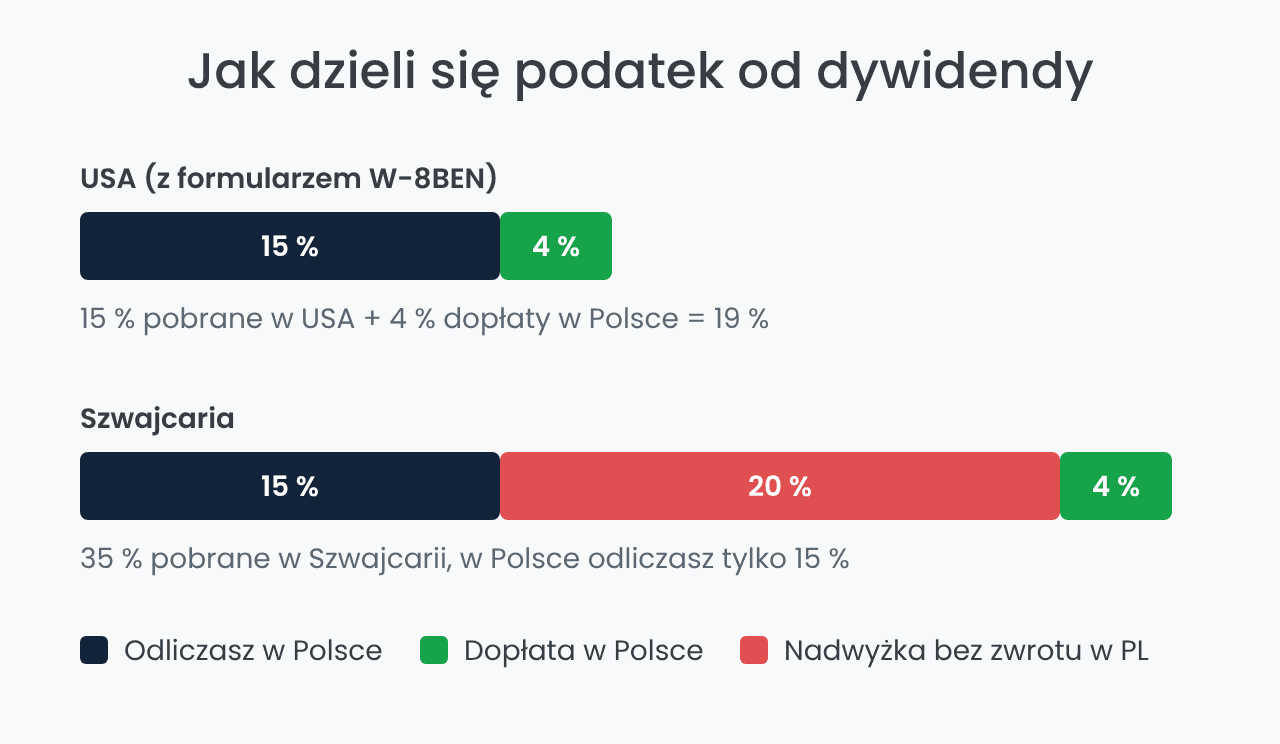
Po złożeniu formularza W-8BEN obowiązuje stawka 15 % z umowy o unikaniu podwójnego opodatkowania (UPO) między Polską a USA, a w Polsce dopłacasz 4 % do pełnych 19 %.
Stawki podatku u źródła w wybranych krajach
Podatek zapłacony za granicą odliczysz w Polsce najwyżej do stawki wynikającej z UPO – tak interpretują przepisy organy podatkowe. Nadwyżkę można odzyskać tylko w kraju źródła.
| Kraj | Podatek u źródła (stawka krajowa) | Maks. stawka z UPO z Polską |
|---|---|---|
| USA | 30 % (15 % z formularzem W-8BEN) | 15 % |
| Niemcy | 26,375 % | 15 % |
| Francja | 12,8 % | 15 % |
| Hiszpania | 19 % | 15 % |
| Szwajcaria | 35 % | 15 % |
| Szwecja | 30 % | 15 % |
| Norwegia | 25 % | 15 % |
| Wielka Brytania | 0 % | 10 % |
Jak obliczyć podatek od dywidendy zagranicznej? Przykłady
- Przelicz każdą dywidendę brutto na złote po średnim kursie NBP z ostatniego dnia roboczego przed dniem jej otrzymania (art. 11a ustawy o PIT).
- Oblicz 19 % od sumy dywidend w złotych.
- Odejmij podatek pobrany za granicą, maksymalnie do stawki z UPO.
- Wpłać różnicę do urzędu skarbowego.
Przykład z USA: 100 USD przy kursie NBP 4,00 zł to 400 zł. Pobrano 15 % (60 zł), a polski podatek to 76 zł. Do dopłaty w Polsce zostaje 16 zł.
Przykład ze Szwajcarii: od 1 000 zł pobrano 35 % (350 zł). Polski podatek to 190 zł, ale odliczysz tylko 15 % (150 zł), więc dopłacasz 40 zł. Nadpłaconych 200 zł nie odzyskasz w polskim urzędzie skarbowym
Rozliczenie w PIT-38: termin i formularz
Dywidendy zagraniczne wykazuje się zwykle w części G zeznania PIT-38: 19 % podatku od przychodu oraz podatek zapłacony za granicą. Można je też ująć w PIT-36 lub PIT-36L, jeśli składasz jedno z tych zeznań. Załącznik PIT/ZG nie jest do nich potrzebny.
Zeznanie składasz i podatek płacisz od 15 lutego do 30 kwietnia roku następującego po roku wypłaty. Zachowaj wyciągi od brokera z kwotą brutto i potrąconym podatkiem. Inwestujesz przez niemieckiego brokera? Sprawdź, jak rozliczyć podatki z Trade Republic w Polsce.
Jak legalnie obniżyć podatek od dywidend?
Najprostszy sposób to inwestowanie przez IKE lub IKZE, czyli rachunki emerytalne z ulgą podatkową dostępne w domach maklerskich i TFI. Dywidendy otrzymane na tych rachunkach nie są na bieżąco opodatkowane podatkiem Belki, a przy wypłacie z IKE na zasadach ustawowych zysk jest zwolniony z podatku (art. 21 ust. 1 pkt 58 ustawy o PIT). Podatek u źródła potrącony za granicą od zagranicznych spółek zwykle zostaje jednak pobrany.
O ile w przypadku funduszy ETF możemy wybrać te, które nie wypłacają dywidend, a zamiast tego je reinwestują (Accumulating ETF), o tyle w przypadku akcji spółek nie mamy takiego wyboru. ETF akumulacyjny nie generuje dywidendy do rozliczenia w PIT-38 – podatek Belki zapłacisz dopiero od zysku przy sprzedaży jednostek.
Jeśli zależy Ci na regularnym dochodzie, porównaj fundusze ETF wypłacające dywidendy – pamiętając, że każda wypłata oznacza obowiązek podatkowy w roku jej otrzymania.
Przy akcjach zagranicznych liczy się też kraj siedziby spółki. Gdy stawka u źródła przekracza stawkę z UPO, jak w Szwajcarii (35 %), nadwyżka przepada, jeśli nie złożysz wniosku o zwrot za granicą. W krajach bez podatku u źródła, jak Wielka Brytania, całe 19 % zapłacisz w Polsce.
Warto też pamiętać, że strat ze sprzedaży akcji nie odliczysz od podatku od dywidend. Zyski i straty ze zbycia papierów wartościowych rozlicza się osobno, a dywidendy opodatkowane są ryczałtem od kwoty brutto.
Zobacz także:
Zanim kupisz zagraniczne akcje dywidendowe, złóż formularz W-8BEN, sprawdź stawkę podatku u źródła w kraju spółki i prowadź zestawienie wypłat z kursami NBP. Przy wysokiej stawce u źródła nadpłaty nie odzyskasz w Polsce, a w razie wątpliwości warto skonsultować rozliczenie z doradcą podatkowym.
Szukasz brokera do inwestowania w akcje dywidendowe? Porównaj wybrane platformy:


Zgodność z przepisami
Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), Komisja Nadzoru Finansowego (KNF), The Financial Conduct Authority (FCA)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Oferowane produkty
Akcje, ETF, CFD, Forex, Commodities
Akcje, ETF