
Kruk zarobił o 32% mniej. Czy akcje po przecenie to okazja?


27 PAŹ, 2026
Spis treści
Analiza fundamentalna i techniczna przygotowana we współpracy z serwisem Squaber. Dane według stanu na 23 października 2026 r.
- Słabszy III kwartał: spłaty 960 mln zł (-5% r/r), nakłady na portfele 347 mln zł (-44% r/r), a prezes przyznał, że wpływy były „poniżej naszych operacyjnych oczekiwań”.
- Zysk w dół, gotówka w górę: wstępny zysk netto za III kw. to 198 mln zł (-32% r/r), po 9 miesiącach 753 mln zł (-14% r/r); gotówkowa EBITDA po 9 miesiącach to 2,05 mld zł.
- Bilans i wycena: dług netto do gotówkowej EBITDA 2,7; według szacunku redakcji akcje kosztują ok. 7,2x zysk z 4 kwartałów, a stopa dywidendy wynosi ok. 5,6%.
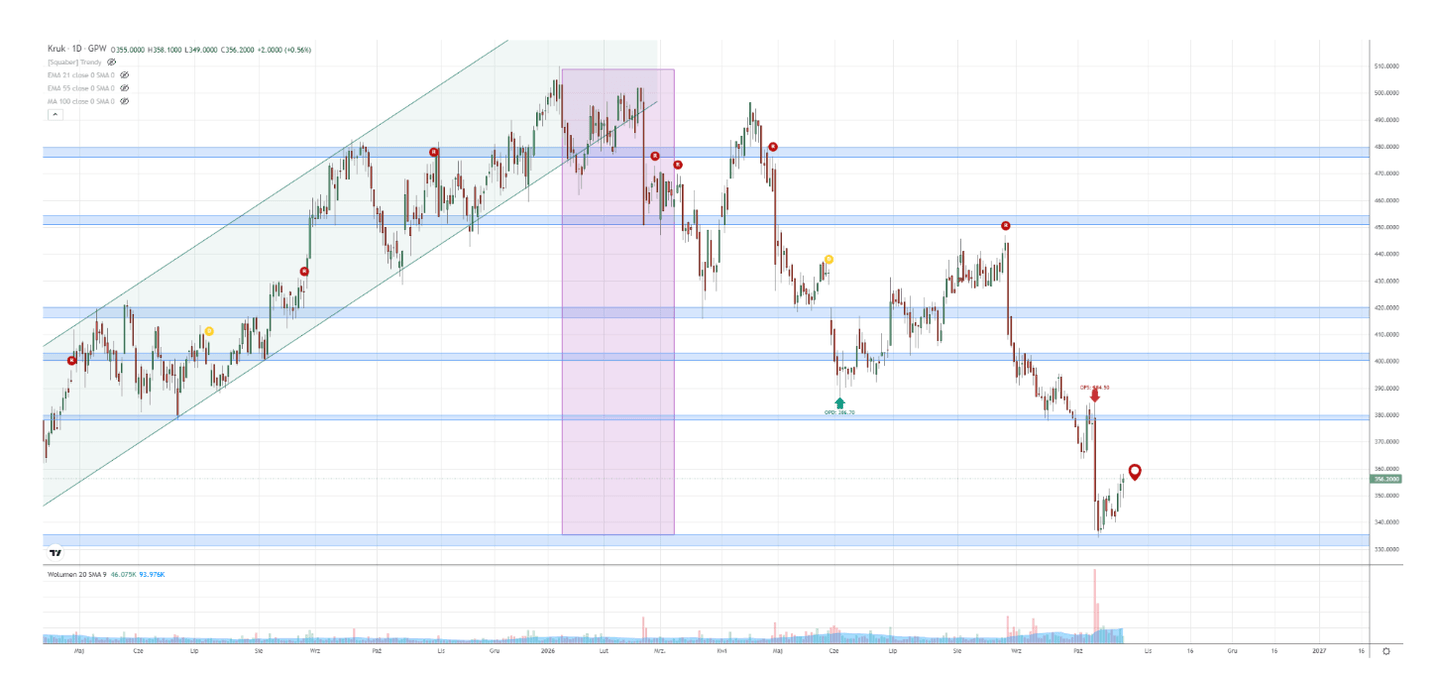
- Wykres: odbicie z ok. 336 zł przy rekordowym wolumenie; pierwszy opór 380 zł, dalej 402 i 420 zł, a zamknięcie dnia poniżej 330 zł otwiera drogę do 275 zł.
Dlaczego kurs Kruka tak mocno spadł w październiku?
Przecena przyspieszyła 9 października 2026 r., gdy spółka opublikowała dane operacyjne za III kwartał. Według relacji PAP Biznes w serwisie XYZ ok. godz. 15:00 kurs tracił 6,8%, do 351,2 zł, mimo że WIG20 zyskiwał w tym czasie 1,3%. Według Squabera w trakcie sesji spadek sięgał ok. 10%. W kolejnych dniach notowania zeszły w okolice 336 zł, a Comparic policzył, że od końca sierpnia akcje straciły ok. 25%, a od początku roku ok. 35%. Rynek zareagował na cztery rzeczy naraz.
Spłaty z portfeli spadły o 5% rok do roku
Według komunikatu spółki spłaty z nabytych portfeli wyniosły w III kwartale 960 mln zł, o 5% mniej niż rok wcześniej i o 8% mniej niż w II kwartale. Były o 1% wyższe od założeń księgowych, ale prezes Piotr Krupa przyznał, że „były poniżej naszych operacyjnych oczekiwań”. Polska (blisko 40% spłat) i Włochy były blisko planu. W Hiszpanii sierpniowa sezonowość przeciągnęła się na wrzesień, choć zarząd mówi o utrzymującym się trendzie poprawy, a w Rumunii „otoczenie makroekonomiczne pogarsza się”, a lej dalej słabnie. Po dziewięciu miesiącach spłaty wynoszą 2,97 mld zł, tylko 2% więcej niż rok wcześniej.
Nakłady na nowe portfele mniejsze o 44%
W III kwartale Kruk kupił portfele o wartości nominalnej 1,4 mld zł za 347 mln zł. Rok wcześniej było to 2,77 mld zł nominału za 622 mln zł. Od stycznia do września nakłady wyniosły 1,21 mld zł. Aż 80% inwestycji z III kwartału trafiło poza Polskę, z czego 38% do Hiszpanii. Zarząd tłumaczy niższe zakupy silną konkurencją i niezmienioną polityką inwestycyjną: spółka nie chce obniżać oczekiwanych stóp zwrotu. Dla akcjonariusza ma to dwie strony. Dyscyplina chroni rentowność, ale mniej kupionych dziś portfeli to mniejsze spłaty za dwa, trzy lata.
Mniejsze pozytywne odchylenia od prognoz wpływów
W modelu księgowym windykatora duże znaczenie ma to, o ile rzeczywiste wpłaty przewyższają wcześniejsze prognozy. Te nadwyżki podwyższają wycenę portfeli i przychody. Według szacunków Kruka z 16 października w III kwartale odchylenie wyniosło 8 mln zł wobec 64 mln zł rok wcześniej, a po dziewięciu miesiącach 87 mln zł wobec 192 mln zł, czyli o ponad połowę mniej. To główny powód, dla którego przychody spadają mimo rekordowej gotówkowej EBITDA.
Słabszy lej i rosnąca konkurencja
Osłabienie rumuńskiego leja względem euro obniżyło wynik II kwartału o ok. 59 mln zł. Do tego dochodzi presja konkurencyjna: według prezesa część graczy akceptuje niższe oczekiwane stopy zwrotu przy przetargach na portfele. Kruk deklaruje, że „nie będzie kupować wzrostu za wszelką cenę”, co może oznaczać wolniejszy wzrost skali w najbliższych kwartałach.
| Dane operacyjne | III kw. 2025 | III kw. 2026 | Zmiana |
|---|---|---|---|
| Spłaty z portfeli | ok. 1,01 mld zł | 960 mln zł | -5% |
| Nakłady na portfele | 622 mln zł | 347 mln zł | -44% |
| Wartość nominalna kupionych portfeli | 2,77 mld zł | 1,4 mld zł | -49% |
| Odchylenie wpłat od planu (kwartał) | 64 mln zł | 8 mln zł | -88% |
| Spłaty I–III kw. narastająco | ok. 2,91 mld zł | 2,97 mld zł | +2% |
Jakie wyniki Kruk osiągnął w I półroczu 2026?
Pierwsze półrocze było dobre, ale słabsze niż rok wcześniej. Przychody grupy spadły o 2%, do 1,57 mld zł, a zysk netto o 5%, do 555 mln zł. Wzrosła natomiast gotówkowa EBITDA, o 8%, do 1,40 mld zł, a spłaty przekroczyły 2 mld zł (+5% r/r). Prezes podsumował półrocze krótko: „nie urośliśmy tak bardzo, jak chcieliśmy”. Czym jest EBITDA i dlaczego u windykatora liczy się jej gotówkowa wersja, wyjaśniamy w poradniku marża operacyjna i EBITDA.
| Wskaźnik (grupa KRUK) | I półrocze 2025 | I półrocze 2026 | Zmiana r/r |
|---|---|---|---|
| Przychody | ok. 1,60 mld zł | 1,57 mld zł | -2% |
| Zysk operacyjny* | 804 mln zł | 785 mln zł | -2% |
| Zysk przed opodatkowaniem | – | 590 mln zł | +1% |
| Zysk netto akcjonariuszy jednostki dominującej | 584 mln zł | 555 mln zł | -5% |
| EBITDA gotówkowa | ok. 1,29 mld zł | 1,40 mld zł | +8% |
| Spłaty z portfeli | 1,91 mld zł | 2,01 mld zł | +5% |
| Dług netto / EBITDA gotówkowa | – | 2,6 | – |
| ROE (12 miesięcy) | – | 19% | – |
Ważniejszy od samego zysku jest rachunek gotówki. Kruk księguje przychody z portfeli według modelu efektywnej stopy procentowej, więc zysk netto może spadać, gdy spółka kupuje mniej lub ostrożniej aktualizuje prognozy, a gotówka z odzysków nadal rośnie. Dlatego przy tej spółce warto czytać rachunek przepływów pieniężnych równolegle z rachunkiem wyników.
Ile Kruk zarobił po trzech kwartałach 2026 roku?
16 października spółka podała wstępne szacunki za III kwartał. Zysk netto wyniósł ok. 198 mln zł, wobec 292,6 mln zł rok wcześniej, czyli o ok. 32% mniej. Po dziewięciu miesiącach zysk sięga 753 mln zł wobec ok. 877 mln zł w analogicznym okresie 2025 r. (-14%). Gotówkowa EBITDA za III kwartał to 651 mln zł, a od początku roku 2,05 mld zł, co według spółki może być najwyższym wynikiem w historii dla pierwszych trzech kwartałów.
| Wskaźnik | III kw. 2026 | I–III kw. 2026 | I–III kw. 2025 |
|---|---|---|---|
| Zysk netto | 198 mln zł | 753 mln zł | ok. 877 mln zł |
| EBITDA gotówkowa | 651 mln zł | 2 052 mln zł | – |
| Odchylenie wpłat od planu | 8 mln zł | 87 mln zł | 192 mln zł |
| Dług netto / EBITDA gotówkowa (koniec okresu) | 2,7 | – | – |
Pełny raport za III kwartał spółka opublikuje 27 października 2026 r. Kruk jest jedną ze spółek, które opisujemy w zestawieniu ponad 20 spółek z GPW, które pokażą wyniki w tym tygodniu. Najważniejsze będą komentarz do spłat w Hiszpanii i Rumunii, struktura nakładów oraz ewentualne zmiany w prognozach przyszłych wpływów.
Czy zadłużenie Kruka jest bezpieczne?
Wskaźnik długu netto do gotówkowej EBITDA wynosił 2,6 na koniec 2025 r. i czerwca 2026 r., a według wstępnych danych na koniec września wzrósł do 2,7. Sam poziom nie sygnalizuje zagrożenia, ale wymaga monitorowania. Działalność windykacyjna jest kapitałochłonna: Kruk finansuje zakupy zarówno gotówką z istniejących portfeli, jak i obligacjami oraz kredytami. Gdyby spłaty przez kilka kwartałów odbiegały od założeń, spółka dłużej czekałaby na zwrot z inwestycji i dłużej utrzymywała wyższe zadłużenie.
Na tle tego ryzyka spółka ma mocne argumenty. Rentowność kapitału własnego (ROE) za ostatnie 12 miesięcy wynosiła w połowie roku ok. 19%, a kapitał własny na koniec 2025 r. sięgał 5,3 mld zł. Prezes mówi wprost, że „sytuacja finansowa pozostaje bardzo mocna”, a jeśli atrakcyjnych portfeli będzie mniej, „nadwyżka kapitału powinna wracać do akcjonariuszy”. Na koszt finansowania Kruka wpływają też stopy procentowe; aktualną sytuację opisujemy w tekście RPP nie zmieniła stóp w październiku.
Ile kosztują akcje Kruka i jaka jest dywidenda?
Przy kursie 356,20 zł (zamknięcie z wykresu Squabera, 23.10.2026 r.) i 19,54 mln akcji kapitalizacja Kruka wynosi ok. 6,96 mld zł. Zysk netto z ostatnich czterech kwartałów to ok. 961 mln zł (wstępne 208 mln zł za IV kw. 2025 r. plus 753 mln zł za trzy kwartały 2026 r.). Według szacunku redakcji daje to wskaźnik C/Z ok. 7,2. Jak go interpretować, tłumaczymy w poradniku wskaźnik cena/zysk.
Walne zgromadzenie zdecydowało o wypłacie 20 zł dywidendy na akcję z zysku za 2025 r., łącznie 390,87 mln zł. Dzień dywidendy przypadł 1 czerwca, a wypłata 3 czerwca 2026 r. Przy obecnym kursie stopa dywidendy wynosi ok. 5,6%. Kruk dzieli się zyskiem z akcjonariuszami co roku od 11 lat. Inne spółki dywidendowe z GPW zebraliśmy w tekście dywidendy na GPW jesienią.
| Wskaźnik | Wartość | Komentarz |
|---|---|---|
| Kurs akcji | 356,20 zł | Zamknięcie 23.10.2026 |
| Kapitalizacja | ok. 6,96 mld zł | 19 543 390 akcji |
| Zysk netto 4 kwartały | ok. 961 mln zł | IV kw. 2025 + I–III kw. 2026 (szacunki) |
| C/Z | ok. 7,2 | Wyliczenie redakcji |
| Dywidenda za 2025 r. | 20 zł na akcję | Wypłata 3.06.2026 |
| Stopa dywidendy | ok. 5,6% | Przy kursie 356,20 zł |
| Zysk netto 2025 | 1 086 mln zł | Rekord, +1% r/r |
Co zdecyduje o kursie Kruka w kolejnych miesiącach?
Czy słabsze spłaty w Hiszpanii i Rumunii się utrzymają?
W krótkim terminie kluczowe jest potwierdzenie, czy słabszy III kwartał wynikał głównie z sezonowości i gorszej koniunktury, czy z trwałego pogorszenia jakości portfeli. Poprawa spłat w Hiszpanii i Rumunii pomogłaby odbudować zaufanie inwestorów. Kolejne odchylenia w dół byłyby argumentem za utrzymaniem niższej wyceny, bo przy wieloletnich przepływach nawet niewielka zmiana założeń co do spłat mocno wpływa na wartość portfeli.
Jak dużo Kruk kupi w IV kwartale?
Czwarty kwartał to tradycyjnie okres największej liczby transakcji na rynku wierzytelności, a zarząd zapowiada aktywny udział. Liczyć się będzie jednak przede wszystkim cena portfeli i oczekiwana stopa zwrotu. Zakupy na atrakcyjnych warunkach pokażą, że ograniczenie z III kwartału było przejściowe. Jeśli konkurencja dalej będzie podbijać ceny, spółka urośnie wolniej, ale ochroni przyszłą rentowność.
Co da transformacja technologiczna?
Kruk zaczął wdrażać w Polsce nowy system operacyjny, a kolejne etapy mają objąć pozostałe rynki. Według podsumowania 2025 r. na transformację cyfrową zaplanowano ok. 0,5 mld zł, z czego do końca 2025 r. wydano ok. 68,5 mln zł. Prezes uprzedza: „Musimy uzbroić się w cierpliwość, ponieważ największe efekty szeroko zakrojonej transformacji będą widoczne za kilka lat”.
| Ryzyko | Co obserwować | Gdzie sprawdzić |
|---|---|---|
| Spłaty z portfeli | Dynamika r/r, odchylenia od planu | Dane operacyjne kwartalne (ESPI) |
| Nakłady i ceny portfeli | Wartość zakupów w IV kw., oczekiwane stopy zwrotu | Raporty okresowe, prezentacje |
| Waluty | Kurs RON/EUR i EUR/PLN | Noty do sprawozdania |
| Zadłużenie | Dług netto / EBITDA gotówkowa (2,7) | Raporty kwartalne |
| Koniunktura dłużników | Bezrobocie i inflacja w Rumunii, Hiszpanii, Polsce | Dane makro, komentarze zarządu |
Śledź najnowsze komunikaty spółki w jednym miejscu – Sprawdź
Co pokazuje wykres akcji Kruka? Analiza techniczna
Czy trend spadkowy dobiega końca?
Wykres dzienny Kruka pozostaje w wyraźnym trendzie spadkowym, który rozpoczął się po wyznaczeniu podwójnego szczytu w strefie 500 zł na początku 2026 r. W ostatnich miesiącach presja sprzedających gwałtownie się nasiliła, co doprowadziło do przełamania kolejnych poziomów obrony i spadku notowań w okolice 336 zł, ok. 33% poniżej szczytu. Jak rozpoznawać i mierzyć trend, pokazujemy w tekście analiza trendu w handlu.
Co oznacza rekordowy wolumen przy dołku?
W rejonie lokalnego dołka doszło do gwałtownego, rekordowego skoku wolumenu obrotu. Może to wskazywać na kapitulację podaży i aktywne przejmowanie akcji przez kupujących. Bezpośrednią reakcją na ten napływ kapitału jest bieżące odbicie korekcyjne, w ramach którego kurs dotarł do 356 zł. Jak czytać wolumen razem z ceną, wyjaśniamy przy okazji wskaźnika OBV.
Jakie opory czekają na kurs Kruka?
Najbliższy kluczowy opór znajduje się w okolicy 380 zł, ok. 7% nad bieżącym kursem. To dawna, wielokrotnie testowana strefa wsparcia, która teraz działa jako silna bariera podażowa. Jej sforsowanie otworzy drogę do kolejnych oporów przy 402 zł i 420 zł. Zasady wyznaczania takich poziomów opisujemy w tekście o wsparciach i oporach.
Kiedy scenariusz wzrostowy zostanie zanegowany?
O negacji odbicia i kontynuacji przeceny będzie świadczyło zamknięcie dnia poniżej 330 zł. Wtedy celem dla spadków staje się poziom 275 zł, ok. 23% poniżej obecnego kursu.
| Poziom | Znaczenie techniczne | Scenariusz |
|---|---|---|
| 500,00 zł | Podwójny szczyt z początku 2026 r. | Początek trendu spadkowego |
| 420,00 zł | Opór | Trzeci cel odbicia |
| 402,00 zł | Opór | Drugi cel odbicia |
| 380,00 zł | Dawne wsparcie, dziś opór | Kluczowa bariera |
| 356,00 zł | Bieżący kurs | Odbicie korekcyjne |
| 336,00 zł | Lokalny dołek, rekordowy wolumen | Możliwa kapitulacja podaży |
| 330,00 zł | Poziom negacji (zamknięcie dnia) | Sygnał ostrzegawczy |
| 275,00 zł | Cel spadkowy | Scenariusz negatywny |
Korzystasz ze wskaźników? Sprawdź, jakie są dostępne w Squaberze! – Przeczytaj
Jeśli dopiero zaczynasz z wykresami, przeczytaj nasze omówienie zasad analizy technicznej.
Jak kupić akcje Kruka i rozliczyć podatek?
Kruk jest notowany na Giełdzie Papierów Wartościowych w Warszawie pod tickerem KRU, a akcje są zapisywane w depozycie KDPW. Do zakupu potrzebny jest rachunek maklerski w instytucji z zezwoleniem KNF albo w zagranicznej firmie inwestycyjnej z paszportem unijnym, która daje dostęp do GPW.
- Zysk ze sprzedaży akcji – 19% podatku Belki, rozliczany w zeznaniu PIT-38 do 30 kwietnia kolejnego roku na podstawie PIT-8C od brokera.
- Dywidenda – 19% podatku pobiera dom maklerski przy wypłacie; szczegóły w poradniku jak rozliczyć podatek od dywidendy.
- IKE i IKZE – zyski i dywidendy z akcji kupionych w ramach tych kont są zwolnione z podatku Belki na zasadach ustawowych; nowe limity opisujemy w tekście limity IKE i IKZE 2027.
Kruk bywa porównywany z bankami, bo też zarabia na długu konsumentów. Sektor bankowy na GPW zachowuje się jednak w tym roku zupełnie inaczej, co pokazujemy w tekście banki na GPW na rekordach. Szersze podejście do oceny spółek opisujemy w poradniku jak przeprowadzić analizę fundamentalną.
Najczęstsze pytania o akcje Kruka
Czy przecena Kruka jest przesadzona?
Kruk ma za sobą rekordowy 2025 r., zysk powyżej 1 mld zł, rosnącą gotówkową EBITDA i jedenaście lat nieprzerwanych dywidend. Rynek wycenia go dziś na ok. 7 rocznych zysków, a stopa dywidendy przekracza 5%. Na papierze wygląda to na solidną spółkę w przejściowym dołku.
Problem polega na tym, że w biznesie windykacyjnym wycena zależy od założeń na wiele lat do przodu. Niższe spłaty, mniejsze zakupy i topniejące pozytywne odchylenia od prognoz to sygnały, które rynek traktuje poważnie, bo mogą oznaczać wolniejszy wzrost zysków w kolejnych latach. Przecena odzwierciedla więc obawę o trwałość tempa wzrostu.
Na wykresie rekordowy wolumen przy 336 zł daje pierwszy sygnał, że sprzedający mogą się wyczerpywać, ale do zmiany trendu potrzeba pokonania 380 zł. Zamknięcie poniżej 330 zł przesunie uwagę rynku na okolice 275 zł. Najbliższym testem będzie raport z 27 października i to, co zarząd powie o Hiszpanii, Rumunii oraz cenach portfeli w IV kwartale.
Materiał ma charakter wyłącznie informacyjny i edukacyjny. Nie stanowi rekomendacji inwestycyjnej w rozumieniu rozporządzenia MAR (UE) nr 596/2014 ani doradztwa inwestycyjnego. Inwestowanie w akcje wiąże się z ryzykiem utraty części lub całości zainwestowanego kapitału. Wyniki historyczne nie gwarantują przyszłych rezultatów.
Zastrzeżenie:
Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.