
Akcje Tesli po wynikach: zysk −43%. Co dalej?


27 PAŹ, 2026
Spis treści
Analiza fundamentalna i techniczna przygotowana we współpracy z serwisem Squaber. Wykres według stanu na 21 października 2026 r., dane finansowe zaktualizowane o raport za III kwartał opublikowany tego samego dnia po sesji.
Tesla to jedna z najbardziej nietypowych spółek na amerykańskim rynku. Jej wycena zależy w niewielkim stopniu od bieżącej sprzedaży samochodów elektrycznych, a w dużym od oczekiwań wobec autonomicznej jazdy, robotaxi, robotów Optimus i sztucznej inteligencji. Ocena fundamentalna wymaga więc rozdzielenia dzisiejszej zdolności do zarabiania od potencjalnej wartości nowych projektów. Bieżący kurs znajdziesz na stronie notowań akcji Tesli, a o jednym z mniej oczywistych projektów spółki pisaliśmy w tekście latający samochód Tesli.
- III kw. 2026: przychody 28,05 mld USD (bez zmian r/r), zysk operacyjny 718 mln USD (-56% r/r), zysk netto 787 mln USD (-43% r/r), skorygowany EPS 0,48 USD wobec 0,45 USD oczekiwań.
- Lepsza gotówka: marża brutto 19,6% (16,8% w II kw.), wolne przepływy pieniężne +1,53 mld USD po -1,09 mld USD w II kw., gotówka i inwestycje 45,4 mld USD.
- Robotaxi i capex: Cybercab woził pasażerów w Austin od 3 września, flota przejechała ok. 2 mln mil bez nadzoru; zarząd obniżył plan capeksu na 2026 r. do ok. 20 mld USD.
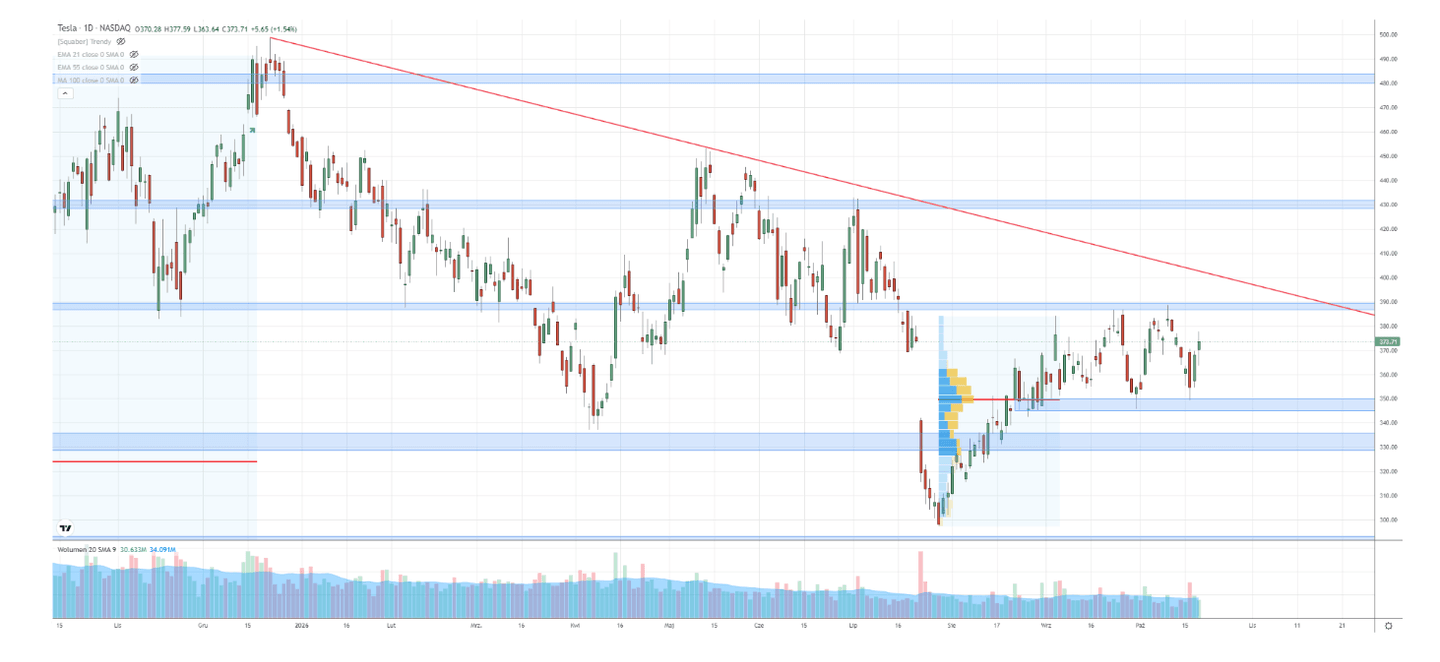
- Wykres: kurs w konsolidacji 345–390 USD pod linią trendu spadkowego od ok. 500 USD; zamknięcie powyżej 390 USD otwiera drogę do 430 USD, trwały spadek poniżej 345 USD – do 330 i 290 USD.
Jakie wyniki Tesla pokazała za III kwartał 2026?
Tesla opublikowała raport kwartalny (Q3 2026 Update) 21 października po zamknięciu sesji w USA. Przychody wyniosły 28,05 mld USD i były praktycznie równe zeszłorocznym. Przychody z motoryzacji spadły o 3%, z energii o 16%, a z usług i pozostałej działalności wzrosły o 33%. Zysk operacyjny zmniejszył się o 56%, do 718 mln USD, co daje marżę operacyjną ok. 2,6%. Lepiej niż w II kwartale (1,4%), ale wciąż ponad dwa razy gorzej niż rok wcześniej.
| Wskaźnik (mln USD) | III kw. 2025 | II kw. 2026 | III kw. 2026 | Zmiana r/r |
|---|---|---|---|---|
| Przychody ogółem | 28 095 | 28 236 | 28 046 | -0,2% |
| Motoryzacja | 21 205 | 20 516 | 20 560 | -3% |
| Energia (wytwarzanie i magazynowanie) | 3 415 | 3 139 | 2 881 | -16% |
| Usługi i pozostałe | 3 475 | 4 581 | 4 605 | +33% |
| Marża brutto | 18,0% | 16,8% | 19,6% | +1,6 pkt proc. |
| Zysk operacyjny | 1 624 | 398 | 718 | -56% |
| Marża operacyjna | 5,8% | 1,4% | 2,6% | -3,2 pkt proc. |
| Zysk netto (GAAP) | 1 373 | 1 114 | 787 | -43% |
| EPS rozwodniony GAAP (USD) | 0,39 | 0,32 | 0,22 | -44% |
| EPS skorygowany (USD) | 0,50 | 0,33 | 0,48 | -4% |
| Wolne przepływy pieniężne | 3 990 | -1 092 | 1 531 | -62% |
| Gotówka i inwestycje krótkoterminowe | 41 647 | 43 524 | 45 447 | +9% |
Dlaczego zysk netto spadł o 43%?
Według omówienia Electreku koszty operacyjne wzrosły o 39%, do 4,78 mld USD, w tym wydatki na badania i rozwój o 69%, do 2,76 mld USD. Koszt wynagrodzeń w akcjach sięgnął 1,17 mld USD wobec 663 mln USD rok wcześniej. Mocno spadły też przychody ze sprzedaży uprawnień do emisji (regulatory credits), które są niemal czystym zyskiem: z 417 mln USD do 113 mln USD. Na wynik netto wpłynęły również pozycje niezwiązane z działalnością: 288 mln USD niezrealizowanego zysku na bitcoinie i 142 mln USD niezrealizowanej straty na inwestycji w SpaceX.
Skąd poprawa marży brutto?
Marża brutto wzrosła do 19,6% z 16,8% kwartał wcześniej. Marża na samochodach bez uprawnień do emisji wyniosła 18,1% (15,4% rok wcześniej, 16,3% w II kwartale), a marża w segmencie energii odbiła z 20% do 33%. Usługi i pozostała działalność wypracowały rekordowe 734 mln USD zysku brutto. Wyższa marża brutto nie przełożyła się jednak na zysk operacyjny, bo całą poprawę zjadły koszty rozwoju AI i robotyki. Różnicę między tymi poziomami wyniku wyjaśniamy w poradniku marża operacyjna i EBITDA.
Czy wolne przepływy pieniężne wróciły na plus?
Tak. Przepływy z działalności operacyjnej wyniosły 6,26 mld USD, a nakłady inwestycyjne 4,73 mld USD, więc wolne przepływy pieniężne sięgnęły +1,53 mld USD. W II kwartale były ujemne (-1,09 mld USD). Po trzech kwartałach 2026 r. FCF wynosi ok. 1,88 mld USD, a gotówka i inwestycje krótkoterminowe wzrosły do 45,4 mld USD. Jak czytać te pozycje, pokazujemy w tekście o rachunku przepływów pieniężnych.
Jak wyniki wypadły na tle oczekiwań?
Przed raportem konsensus opublikowany przez samą Teslę 19 października zakładał średnio ok. 28,34 mld USD przychodów i ok. 815 mln USD zysku netto przypisanego akcjonariuszom. Rzeczywiste liczby okazały się nieco niższe (28,05 mld USD i 787 mln USD). Skorygowany EPS (0,48 USD) przebił jednak średnią prognozę FactSet (0,45 USD), a dostawy, według Electreku, były wyraźnie wyższe od oczekiwań analityków (486,5 tys. wobec ok. 462 tys. aut).
Rynek ocenił raport chłodno. 22 października kurs spadł o 3,08%, do 374,58 USD, a kapitalizacja wynosiła ok. 1,48 bln USD. Według TradingKey inwestorów zaniepokoiło obniżenie planu inwestycji, bo może sygnalizować wolniejszy rozwój AI i robotyki, a także spadek przychodów z uprawnień do emisji. Raporty pozostałych gigantów technologicznych z tego sezonu śledzimy na bieżąco, m.in. w tekstach sezon wyników w USA i Microsoft i Alphabet przed wynikami.
Czy sprzedaż samochodów nadal jest problemem?
W III kwartale Tesla dostarczyła klientom 486 532 samochody, o 2% mniej niż rok wcześniej, i wyprodukowała 464 391 aut. Dostawy przewyższyły produkcję o ponad 22 tys. sztuk, więc firma zmniejszała zapasy (11 dni sprzedaży wobec 15 dni w II kwartale). Dostawy „pozostałych modeli” (Cybertruck, Semi, Model S i X) spadły o 48% r/r.
Podstawowy biznes motoryzacyjny mierzy się z rosnącą konkurencją chińskich producentów, takich jak BYD, oraz tradycyjnych koncernów rozwijających własne elektryki. Obniżki cen pobudzają popyt, ale zmniejszają zysk na każdym aucie. Fabryki wymagają wysokich nakładów, a ich niepełne obciążenie podnosi koszt jednostkowy. W raporcie Tesla pisze, że koncentruje się na „maksymalnym wykorzystaniu mocy produkcyjnych”. Na konferencji Elon Musk wskazał cel 5 mln samochodów rocznie do 2030 r., co 24/7 Wall St. opisał jako cel znacznie niższy od wcześniejszych zapowiedzi.
Jak rośnie segment magazynowania energii?
Tesla wdrożyła w III kwartale 13,7 GWh magazynów energii, o 10% więcej niż rok wcześniej, choć poniżej oczekiwań rynku (ok. 15,9 GWh). Przychody segmentu spadły o 16%, do 2,88 mld USD, co według Drive Tesla Canada firma częściowo tłumaczy zwrotami dla klientów związanymi z cłami. Marża brutto segmentu wzrosła jednak do 33%, a fabryka Megafactory w Teksasie rozpoczęła produkcję z docelową mocą 50 GWh rocznie. Segment zyskuje na popycie na stabilizację sieci i zasilanie centrów danych, ale również tutaj liczą się koszty komponentów i konkurencja.
Robotaxi i Cybercab: na jakim etapie jest projekt?
Największy potencjał zmiany modelu biznesowego Tesli wiąże się z autonomicznymi taksówkami. Dziś sprzedaż samochodu przynosi przychód głównie w chwili zakupu, a autonomiczna flota mogłaby generować powtarzalne wpływy z każdego przejazdu. W 2026 r. projekt wszedł w kolejny etap komercjalizacji:
- 3 września 2026 r. Tesla zaczęła wozić pasażerów pojazdami Cybercab w Austin.
- Do końca III kwartału flota robotaxi przejechała prawie 2 mln mil bez nadzoru kierowcy.
- Aktywnych subskrypcji FSD (Supervised) jest 1,74 mln, o 67% więcej niż rok wcześniej (liczba obejmuje też jednorazowe zakupy).
- Kolejnym krokiem ma być start Cybercab w Dallas w listopadzie.
- Zarząd oczekuje, że robotaxi stanie się istotną częścią przychodów i zysków w 2027 r.
Ostrożność jest jednak wskazana. Według Electreku jazda bez nadzoru (unsupervised FSD) w prywatnych autach została przesunięta na II kwartał 2027 r. i ma być ograniczona do stref robotaxi. Wdrożenie zależy od bezpieczeństwa systemu, regulacji i odpowiedzialności za wypadki. Do kosztów rozwoju oprogramowania dochodzi zakup i utrzymanie floty, obsługa klientów, ubezpieczenia oraz konkurencja innych operatorów.
Co z Optimusem i ciężarówką Semi?
W III kwartale Tesla rozpoczęła produkcję robotów Optimus na liniach wysokowolumenowych we Fremont oraz seryjną produkcję ciężarówki Semi w Newadzie. Firma inwestuje też w infrastrukturę obliczeniową do trenowania modeli AI. Jeśli te projekty dojrzeją komercyjnie, Tesla może stopniowo przekształcić się z producenta aut w dostawcę rozwiązań z zakresu transportu, automatyzacji i AI.
Ile Tesla wyda na inwestycje w 2026 roku?
Po trzech kwartałach nakłady inwestycyjne wyniosły 13,0 mld USD. Wcześniej spółka mówiła o ponad 25 mld USD w całym roku, a konsensus analityków opublikowany przez Teslę 19 października zakładał 25,35 mld USD capexu i ujemne wolne przepływy w 2026 r. Na konferencji dyrektor finansowy Vaibhav Taneja ogłosił, że plan zostaje obniżony do ok. 20 mld USD. Oznacza to ok. 7 mld USD wydatków w IV kwartale i większą szansę na dodatni FCF za cały rok. Część inwestorów odczytała jednak cięcie jako sygnał wolniejszego tempa rozwoju AI, robotyki i własnych układów obliczeniowych.
| Capex i gotówka | Wartość | Źródło |
|---|---|---|
| Capex I–III kw. 2026 | 13,0 mld USD | Tesla, raporty kwartalne |
| Konsensus capex 2026 (19.10.2026) | 25,35 mld USD | Konsensus opublikowany przez Teslę |
| Nowy plan capex 2026 | ok. 20 mld USD | Konferencja wynikowa 21.10.2026 |
| FCF I–III kw. 2026 | ok. 1,88 mld USD | Wyliczenie redakcji |
| Gotówka i inwestycje krótkoterminowe | 45,4 mld USD | Stan na 30.09.2026 |
Czy Tesla połączy się ze SpaceX?
Nowym czynnikiem w wycenie są rozmowy o połączeniu z SpaceX. Według Yahoo Finance 20 października Elon Musk nazwał fuzję „dobrym pomysłem”, a obie spółki powołały specjalne komitety niezależnych członków rad dyrektorów. 22 października SpaceX poinformował w dokumencie złożonym regulatorowi, że nie podjęto żadnej decyzji. Musk przyznał, że komitety nie uzgodniły warunków transakcji, a wymagane głosowanie akcjonariuszy Tesli nazwał „dość wysoką poprzeczką”. Reuters szacował potencjalną wartość połączonej firmy na ok. 3,5 bln USD. Do czasu poznania warunków (parytet wymiany, ewentualna premia, prawa głosu) trudno ocenić, czy fuzja byłaby korzystna dla obecnych akcjonariuszy Tesli.
Ile kosztują akcje Tesli?
Tesla Inc (TSLA)
- Notowanie
- 391.62
- Zmiana
- 19.4 (5.21197%)
- Zakres dzienny
- 383.8406 — 397.27
- Zakres 52 tygodni
- 297.38 — 498.83
Więcej informacji: Akcje Tesla Inc
| Kwartał | Przychody (mln USD) | Zysk netto GAAP (mln USD) | EPS GAAP (USD) | EPS skorygowany (USD) |
|---|---|---|---|---|
| IV kw. 2025 | 24 901 | 840 | 0,24 | 0,50 |
| I kw. 2026 | 22 387 | 477 | 0,13 | 0,41 |
| II kw. 2026 | 28 236 | 1 114 | 0,32 | 0,33 |
| III kw. 2026 | 28 046 | 787 | 0,22 | 0,48 |
| Suma 4 kwartałów | 103 570 | 3 218 | 0,91 | 1,72 |
Jakie są największe ryzyka dla akcjonariuszy Tesli?
| Ryzyko | Na czym polega | Co obserwować |
|---|---|---|
| Marże w motoryzacji | Wojna cenowa z BYD i innymi producentami | Marża auto bez uprawnień do emisji (18,1%) |
| Koszty AI i robotyki | R&D +69% r/r zjada poprawę marży brutto | Koszty operacyjne, capex vs FCF |
| Robotaxi | Regulacje, bezpieczeństwo, opóźnienia FSD bez nadzoru | Nowe miasta, liczba mil, dochodzenia NHTSA |
| Fuzja ze SpaceX | Nieznane warunki i struktura głosów | Komunikaty komitetów, głosowanie akcjonariuszy |
| Zależność od Elona Muska | Decyzje strategiczne i uwaga prezesa | Zmiany w zarządzie, wypowiedzi Muska |
| Popyt na auta | Koszt finansowania, dopłaty, koniunktura | Dostawy kwartalne, zapasy |
Co pokazuje wykres akcji Tesli? Analiza techniczna
Czy konsolidacja zapowiada nową falę wzrostów?
Notowania Tesli, po utworzeniu dołka w okolicach 300 USD, zbliżają się do długoterminowej linii trendu spadkowego poprowadzonej od szczytów w rejonie 500 USD. Rynek znajduje się w wąskiej konsolidacji, która może być przygotowaniem do nowej wzrostowej fali. Potwierdzeniem tego scenariusza będzie zamknięcie dnia powyżej oporu 390 USD. Kolejnym wyzwaniem dla kupujących będzie wspomniana linia trendu, a następnie poziom 430 USD, ok. 15% powyżej kursu z wykresu. Zasady wyznaczania takich linii opisujemy w tekście analiza trendu w handlu.
Gdzie są najważniejsze wsparcia?
Trwały spadek poniżej 345 USD zasugeruje pogłębienie przeceny w stronę 330 USD i potencjalnie rejonu 290 USD, jeśli podaż się nasili. Wykres przygotowano przed publikacją wyników. Po raporcie kurs zamknął się 22 października na poziomie 374,58 USD, czyli nadal wewnątrz konsolidacji 345–390 USD. O roli takich poziomów piszemy w tekście o wsparciach i oporach.
| Poziom | Znaczenie techniczne | Scenariusz |
|---|---|---|
| ok. 500 USD | Szczyt, początek linii trendu spadkowego | Punkt odniesienia |
| 430,00 USD | Opór | Cel po wybiciu linii trendu |
| Linia trendu | Opadająca linia od szczytów | Drugie wyzwanie dla kupujących |
| 390,00 USD | Opór (zamknięcie dnia powyżej) | Potwierdzenie scenariusza wzrostowego |
| 373,71 USD | Ostatnie zamknięcie na wykresie Squabera | Konsolidacja |
| 345,00 USD | Wsparcie | Trwały spadek poniżej = sygnał słabości |
| 330,00 USD | Wsparcie | Pierwszy cel spadkowy |
| 290,00 USD | Okolice dołka z 2026 r. | Cel przy nasileniu podaży |
Przeczytaj najnowsze podsumowanie tygodnia według strategii Stref Popytu.
Jeśli dopiero zaczynasz z wykresami, przeczytaj nasze omówienie zasad analizy technicznej.
Jak kupić akcje Tesli z Polski i rozliczyć podatek?
Tesla jest notowana na amerykańskiej giełdzie Nasdaq pod tickerem TSLA. Polski inwestor kupi jej akcje u brokera z zezwoleniem KNF lub w zagranicznej firmie inwestycyjnej działającej w Polsce na podstawie paszportu unijnego.


Zgodność z przepisami
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Autoriteit Financiële Markten (AFM)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Oferowane produkty
Akcje, ETF, Opcje, Kontrakty Terminowe, Fundusze Inwestycyjne
Akcje, ETF
- Ryzyko walutowe – akcje są notowane w USD, więc na wynik w złotych wpływa kurs USD/PLN; więcej w tekście kurs dolara blisko 4 zł.
- Podatek od zysku – 19% podatku Belki rozliczasz samodzielnie w PIT-38; zasady opisujemy w tekście podatek od giełdy zagranicznej.
- Przeliczenie na złote – przychód i koszt przeliczasz po średnim kursie NBP z dnia roboczego poprzedzającego transakcję; przykłady w tekście przewalutowanie u brokera i kurs NBP do PIT-38.
- Dywidenda – Tesla nie wypłaca dywidendy, więc całość zwrotu zależy od zmiany kursu akcji.
Czy Squaber działa legalnie? – Sprawdź
Najczęstsze pytania o akcje Tesli
Materiał ma charakter wyłącznie informacyjny i edukacyjny. Nie stanowi rekomendacji inwestycyjnej w rozumieniu rozporządzenia MAR (UE) nr 596/2014 ani doradztwa inwestycyjnego. Inwestowanie w akcje wiąże się z ryzykiem utraty części lub całości zainwestowanego kapitału. Wyniki historyczne nie gwarantują przyszłych rezultatów.