
Orlen odpisze 1,6 mld zł, a kurs rośnie. Aramco może wyjść z Polski

Spis treści
Akcje Orlenu zachowały się w piątek odwrotnie, niż można było się spodziewać. Spółka zapowiedziała, że w raporcie za III kwartał ujęła odpisy na ok. 1,6 mld zł netto, a kurs wzrósł o 2,53%, do 156,34 zł. Orlen był jedyną rosnącą spółką spośród największych w WIG20.
Inwestorzy skupili się na czymś innym: „Rzeczpospolita” podała, że Saudi Aramco może sprzedać aktywa w Polsce, w tym 30% Rafinerii Gdańskiej.
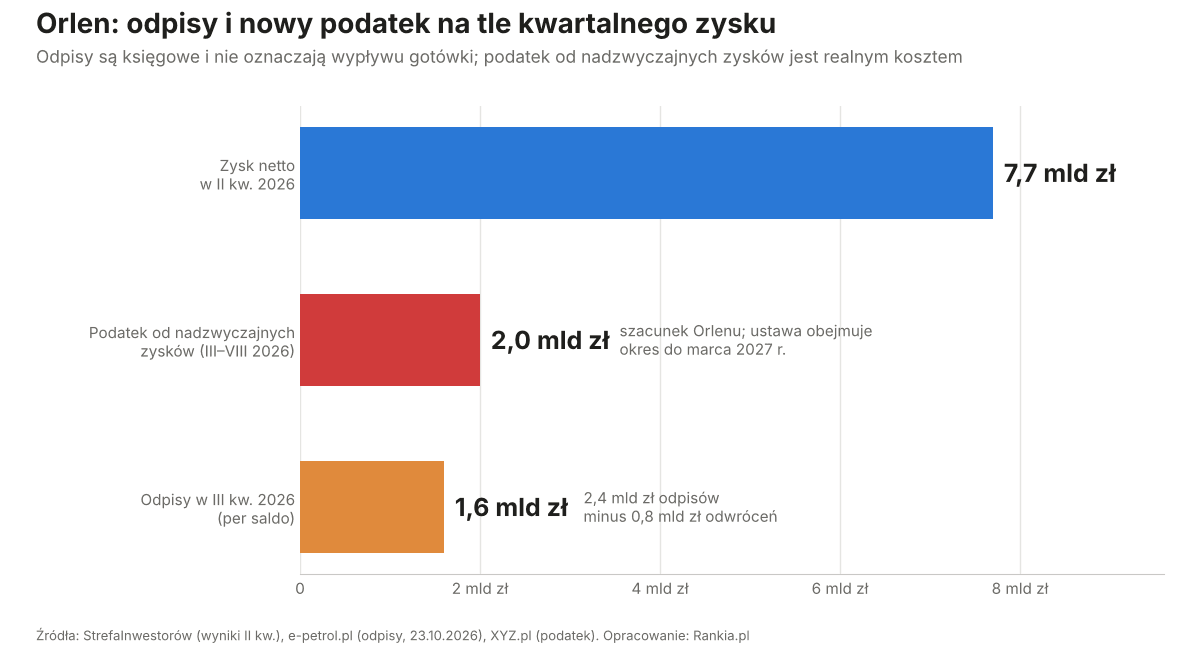
- Orlen odpisze 2,4 mld zł (1,6 mld zł w Downstream, 0,8 mld zł w Energetyce) i odwróci 0,8 mld zł wcześniejszych odpisów w Upstream.
- Saudi Aramco, według nieoficjalnych doniesień, rozważa sprzedaż polskich aktywów kupionych w 2022 r. za ok. 2,2 mld zł. Orlen ma prawo pierwszeństwa.
- Od 2026 r. Orlen płaci podatek od nadzwyczajnych zysków; za marzec–sierpień wstępnie wyliczył go na 2 mld zł.
- Wyniki za III kwartał Orlen poda 5 listopada.
Jakie odpisy zapowiedział Orlen?
| Segment | Kwota | Powód |
|---|---|---|
| Downstream (rafineria i petrochemia) | −1,6 mld zł | głównie projekt Nowa Chemia, realizowany od 2021 r. |
| Energetyka | −0,8 mld zł | spółka nie podała szczegółów |
| Upstream & Supply | +0,8 mld zł | odwrócenie wcześniejszych odpisów |
| Saldo | ok. −1,6 mld zł |
Odpis to księgowe obniżenie wartości aktywów. Obniża zysk netto w raporcie, ale nie oznacza wypływu gotówki. Dlatego inwestorzy traktują go ostrożniej niż np. spadek sprzedaży. W tym samym komunikacie Orlen podał, że przerobił w III kwartale 10,083 mln ton ropy (−1% r/r), przy wykorzystaniu mocy na poziomie 94%.
Co Saudi Aramco ma w Polsce?
Aramco weszło do Polski w 2022 r. w ramach fuzji Orlenu z Lotosem. Za pakiet aktywów zapłaciło ok. 2,2 mld zł.
| Aktywo | Udział Aramco |
|---|---|
| Rafineria Gdańska (ok. 210 tys. baryłek dziennie) | 30% |
| Aramco Fuels Poland (dawniej Lotos Paliwa, hurt paliw) | 100% |
| Air BP Aramco Poland (paliwo lotnicze na 7 lotniskach) | 50% |
NIK wyceniła te aktywa w 2024 r. na ok. 9,4 mld zł. Analitycy XTB szacują możliwą cenę sprzedaży na 4,5–9,5 mld zł. Aramco odmówiło komentarza, a decyzja nie zapadła.
Co wyjście Aramco oznacza dla Orlenu?
- Prawo pierwszeństwa. Zgodnie z umową wspólników Orlen może odkupić udziały albo wskazać innego inwestora. Każdy kupujący musi zostać zaakceptowany przez Orlen i rząd.
- Odzyskanie kontroli nad Gdańskiem. Pełne wyjście Aramco dałoby Orlenowi szansę na odzyskanie 100% rafinerii i renegocjację warunków.
- Ryzyko konkurencji. Sprzedaż samego hurtu paliw innemu inwestorowi mogłaby zaostrzyć konkurencję na rynku hurtowym.
- Dostawy ropy. Według „Rzeczpospolitej” kontrakt na dostawy saudyjskiej ropy (200–337 tys. baryłek dziennie) nie jest powiązany z udziałami, więc sprzedaż nie kończy go automatycznie.
Wcześniej Bloomberg podał, że Aramco odwołało październikowe dostawy ropy do europejskich klientów. Orlen nie potwierdził tego wprost, ale zapewnił, że praca rafinerii nie jest zagrożona, a dodatkowe ładunki kupuje m.in. w Norwegii, Wielkiej Brytanii i Algierii. O tym, jak droga ropa wpływa na ceny, piszemy w tekście cena ropy znowu rośnie.
Ile Orlen zapłaci podatku od nadzwyczajnych zysków?
Prezydent podpisał ustawę o podatku od nadzwyczajnych zysków firm paliwowych na początku października 2026 r., kierując ją jednocześnie do Trybunału Konstytucyjnego w kontroli następczej. Podatek obejmuje okres od marca 2026 r. do marca 2027 r.
Orlen wstępnie wyliczył swoje zobowiązanie na ok. 2 mld zł za marzec–sierpień. Za cały okres kwota będzie wyższa. Dla porównania: w samym II kwartale 2026 r. Orlen zarobił 7,7 mld zł netto przy 13,9 mld zł EBITDA LIFO i 76,5 mld zł przychodów.
Czego spodziewać się po wynikach 5 listopada?
Bartłomiej Cendecki z Quercus TFI ocenia, że III kwartał może być dla Orlenu rekordowy, ale ostrzega, że oczekiwania rynku mogły urosnąć zbyt wysoko. W raporcie warto sprawdzić:
- marże rafineryjne przy ropie Brent powyżej 100 USD;
- wynik segmentu detalicznego, gdzie ceny paliw w Polsce wzrosły w ostatnim roku najmocniej w UE (Eurostat, wrzesień);
- wpływ podatku od nadzwyczajnych zysków na zysk netto;
- komentarz zarządu o Aramco i polityce dywidendowej.
Aktualne ceny na stacjach śledzimy w tekście ceny paliw w Polsce, a inne projekty Orlenu opisywaliśmy przy okazji rozmów o SMR.
Jak kupić akcje Orlenu?
Orlen jest notowany na GPW (ticker PKN) i jest największą spółką WIG20. W 2026 r. wypłacił 8 zł dywidendy na akcję, co w czerwcu dawało stopę ok. 5,5%.
Terminy jesiennych wypłat innych spółek zebraliśmy w tekście dywidendy na GPW jesienią.
Reakcja kursu pokazuje, że rynek patrzy na Orlen przez pryzmat gotówki i strategicznych aktywów. Odpis na Nową Chemię jest księgowy i nie zmienia sytuacji gotówkowej spółki, a perspektywa odzyskania kontroli nad Rafinerią Gdańską jest dla akcjonariuszy ciekawszą informacją.
Nie zmienia to faktu, że w krótkim terminie na Orlen działają sprzeczne siły: rekordowe marże przy drogiej ropie z jednej strony, a podatek od nadzwyczajnych zysków i ryzyko polityczne z drugiej. Wyniki 5 listopada pokażą, która z nich przeważa.
Jakie ryzyka wiążą się z akcjami Orlenu?
- Podatek od nadzwyczajnych zysków. Obejmuje okres do marca 2027 r.; ostateczna kwota może być znacznie wyższa niż 2 mld zł.
- Ryzyko polityczne. Skarb Państwa jest największym akcjonariuszem, a decyzje w sprawie cen paliw czy inwestycji bywają polityczne.
- Dostawy ropy. Konflikt w rejonie Ormuzu i przerwy w dostawach z Arabii Saudyjskiej zwiększają koszty i niepewność.
- Kolejne odpisy. Projekty petrochemiczne i energetyczne mogą wymagać dalszych korekt wartości.
- Niepewna transakcja z Aramco. Doniesienia nie zostały potwierdzone, a cena i warunki mogą rozczarować.
Najczęstsze pytania: Orlen, odpisy i Saudi Aramco
Co dalej z akcjami Orlenu?
Najbliższym sprawdzianem będzie raport 5 listopada, w którym inwestorzy zobaczą skalę zysków, odpisów i podatku od nadzwyczajnych zysków naraz. Równolegle rynek będzie śledzić każdą informację o planach Aramco i o dostawach ropy z Arabii Saudyjskiej.
Dla inwestora długoterminowego Orlen pozostaje spółką z wysoką dywidendą i silnym bilansem, ale też z ryzykiem politycznym, którego nie da się wycenić z góry. Rozsądniej jest traktować go jako jedną z pozycji w zdywersyfikowanym portfelu niż jako zakład na pojedyncze doniesienie prasowe.
Inwestowanie wiąże się z ryzykiem utraty kapitału. Tekst ma charakter informacyjny i nie stanowi rekomendacji inwestycyjnej.