
Stopy procentowe listopad 2026: o ile wzrośnie rata?

Spis treści
- Stopa referencyjna NBP wynosi 3,75% od marca 2026 r. Decyzja RPP zapadnie 4 listopada, po nowej projekcji NBP.
- Prezes Adam Glapiński mówi, że nie przewiduje podwyżki w listopadzie, ale jej nie przesądza. Ludwik Kotecki zapowiada wniosek o +0,25 pkt proc., jeśli projekcja nie pokaże spadku inflacji w okolice 2,5%.
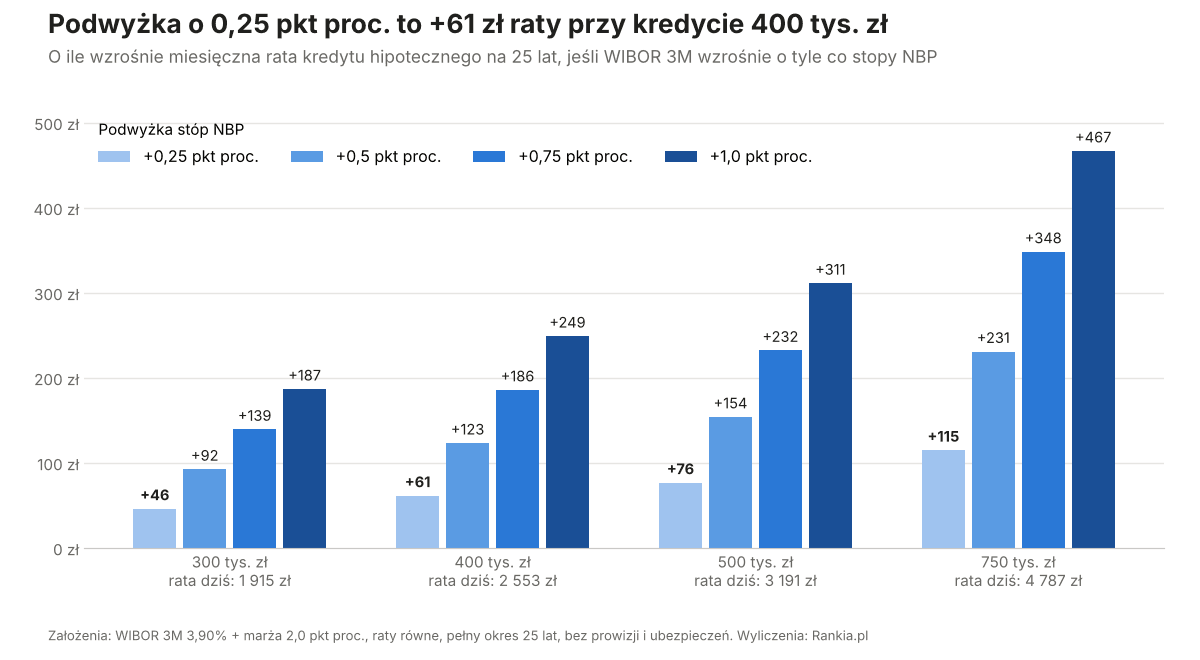
- Podwyżka o 0,25 pkt proc. podnosi ratę o 46–115 zł przy kredytach od 300 do 750 tys. zł. Przy 1 pkt proc. to już 187–467 zł.
- Oszczędzający zyskałby ok. 202,50 zł rocznie netto od 100 tys. zł na każde 0,25 pkt proc., jeśli banki podniosą oprocentowanie lokat o tyle samo.
Kiedy RPP ogłosi decyzję w listopadzie?
| Wydarzenie | Termin |
|---|---|
| Szybki szacunek inflacji CPI za październik (GUS) | piątek, 30 października, 10:00 |
| Posiedzenie RPP | 3–4 listopada 2026 |
| Decyzja o stopach | 4 listopada 2026 (środa) |
| Konferencja prezesa NBP | zwykle dzień po decyzji |
| Projekcja inflacji i PKB NBP | prezentowana Radzie na listopadowym posiedzeniu |
Listopadowe posiedzenie jest jednym z trzech w roku, na których RPP dostaje nową projekcję NBP. Glapiński powiedział w październiku wprost, że to projekcja będzie podstawą decyzji. Kalendarz wszystkich posiedzeń i opis październikowej decyzji znajdziesz w tekście RPP nie zmieniła stóp w październiku.
Co mówią członkowie RPP o podwyżce?
| Członek RPP | Data | Stanowisko |
|---|---|---|
| Adam Glapiński (prezes NBP) | 8.10.2026 | „Nie przewiduję podwyżki stóp procentowych w listopadzie”, ale dodaje, że jej nie przesądza, a Rada jest gotowa działać |
| Ludwik Kotecki | 9.10.2026 | Jeśli projekcja nie pokaże powrotu inflacji w pobliże 2,5%, złoży wniosek o podwyżkę o 25 pb |
| Henryk Wnorowski | 12.10.2026 | Nawet powrót inflacji do przedziału celu nie wyklucza rozważania podwyżki |
| Marek Zarzecki | 15.09.2026 | Większe prawdopodobieństwo podwyżki niż obniżki, ale nie od razu |
| Wiesław Janczyk | 18.09.2026 | Ryzyko podwyżki istnieje, choć nie wiadomo, czy i kiedy |
| Ireneusz Dąbrowski | 15.09.2026 | Stabilne stopy do końca I kwartału 2027 r. |
| Przemysław Litwiniuk | 11.10.2026 | Stopy bez zmian do końca roku |
| Iwona Duda | 3.09.2026 | Scenariusz bazowy: brak zmian do końca 2026 r. |
| Gabriela Masłowska | 20.07.2026 | Kolejnym ruchem raczej obniżka |
Z wypowiedzi wynika, że za podwyżką w listopadzie wyraźnie opowiada się na razie tylko Kotecki, i to warunkowo. Większość Rady mówi o stabilnych stopach do końca roku, a kluczowy głos prezesa NBP brzmi raczej uspokajająco.
Co prognozują banki i rynek?
| Instytucja | Prognoza |
|---|---|
| Credit Agricole | jednorazowa podwyżka o 25 pb w listopadzie, do 4,00% |
| ING Bank Śląski | podwyżka o 50 pb do ok. 4,25% w I kw. 2027 |
| mBank | 3,75% do końca 2026 |
| PKO BP | 3,75% do końca 2026 |
| Bank Millennium | stopy stabilne co najmniej do III kw. 2027 |
| Rynek (kontrakty FRA) | WIBOR 3M ok. 4,64% za 6 miesięcy, czyli ok. 0,75 pkt proc. podwyżek |
Rynek jest więc bardziej jastrzębi niż większość Rady. To ważne dla kredytobiorców, bo WIBOR 3M reaguje na oczekiwania jeszcze przed decyzją. W połowie października wynosił 3,88% (GPW Benchmark), a pod koniec miesiąca ok. 3,91%, czyli powyżej stopy referencyjnej.
O ile wzrośnie rata kredytu?
| Kwota kredytu | Rata dziś | +0,25 pkt proc. | +0,5 pkt proc. | +0,75 pkt proc. | +1 pkt proc. |
|---|---|---|---|---|---|
| 300 tys. zł | 1 915 zł | +46 zł | +92 zł | +139 zł | +187 zł |
| 400 tys. zł | 2 553 zł | +61 zł | +123 zł | +186 zł | +249 zł |
| 500 tys. zł | 3 191 zł | +76 zł | +154 zł | +232 zł | +311 zł |
| 750 tys. zł | 4 787 zł | +115 zł | +231 zł | +348 zł | +467 zł |
Podwyżka nie trafi do raty od razu. Przy kredytach na WIBOR 3M oprocentowanie zmienia się co trzy miesiące, w dniu aktualizacji wskazanym w umowie. Kredyty na nowym wskaźniku POLSTR reagują na decyzje RPP szybciej, o czym piszemy w tekście koniec WIBOR-u bliżej, niż myślisz. Jak policzyć ratę po decyzji, pokazujemy w tekście rata kredytu hipotecznego po decyzji RPP.
Ile zyskają oszczędzający na podwyżce stóp?
| Kwota oszczędności | +0,25 pkt proc. | +0,5 pkt proc. | +1 pkt proc. |
|---|---|---|---|
| 10 tys. zł | +20,25 zł rocznie | +40,50 zł | +81 zł |
| 50 tys. zł | +101,25 zł rocznie | +202,50 zł | +405 zł |
| 100 tys. zł | +202,50 zł rocznie | +405 zł | +810 zł |
- Lokaty i konta oszczędnościowe. Banki zwykle podnoszą oprocentowanie wolniej, niż rosną stopy, i nie zawsze o całą podwyżkę. Najlepsze promocje opisaliśmy w tekście gdzie ulokować oszczędności w IV kwartale.
- Obligacje ROR i DOR. Ich oprocentowanie zależy od stopy referencyjnej NBP, więc podwyżka przekłada się na odsetki w kolejnych miesiącach.
- Obligacje COI i EDO. Zależą od inflacji, nie od stóp NBP. Aktualne stawki podaliśmy w tekście obligacje skarbowe listopad 2026.
Przy inflacji 4,1% i stopie referencyjnej 3,75% realna stopa procentowa jest dziś ujemna. Ile tracą oszczędności, liczyliśmy w tekście inflacja przegoniła stopy NBP.
Co jutrzejsza inflacja zmieni w decyzji RPP?
We wrześniu inflacja wzrosła do 4,1% r/r, powyżej górnej granicy celu NBP (3,5%). Główną przyczyną były paliwa, droższe o 36,1% r/r. Glapiński mówił, że w październiku inflacja może wrócić do przedziału celu, ale ryzykiem są podwyżki akcyzy i VAT na paliwa na początku 2027 r.
Jeśli piątkowy odczyt pokaże inflację poniżej 3,5%, szanse na listopadową podwyżkę spadną. Wynik powyżej 4% wzmocniłby głosy jastrzębi w Radzie.
Listopadowa decyzja jest bardziej otwarta, niż sugeruje ton prezesa NBP. Rynek wycenia podwyżki, część Rady mówi o nich głośno, a projekcja NBP może pokazać inflację powyżej celu przez większość 2027 r. Z drugiej strony większość członków RPP i prezes Glapiński sygnalizują cierpliwość, a inflacja w październiku może spaść dzięki tańszym paliwom.
Dla kredytobiorcy pojedyncza podwyżka o 0,25 pkt proc. to kilkadziesiąt złotych miesięcznie. Większym problemem byłby cały cykl, jaki wycenia rynek: przy 0,75 pkt proc. rata kredytu 400 tys. zł rośnie o 186 zł, czyli ponad 2,2 tys. zł rocznie. Oszczędzający na podwyżkach zyskają mniej, niż stracą kredytobiorcy, bo banki wolniej podnoszą oprocentowanie lokat.
Jakie ryzyka wiążą się ze zmianą stóp?
- Ryzyko stopy procentowej. Kredyt ze zmiennym oprocentowaniem w całości przenosi zmiany stóp na ratę.
- Paliwa i podatki. Powrót wyższej akcyzy i VAT na paliwa w 2027 r. może podnieść inflację i wymusić podwyżki.
- Kurs złotego. Brak podwyżki przy rosnących stopach w USA może osłabiać złotego wobec dolara, co także podbija inflację.
- Opóźnione reakcje banków. Oprocentowanie lokat zwykle rośnie później niż stopy, a promocje szybko się kończą.
Najczęstsze pytania: stopy procentowe listopad 2026
Co dalej ze stopami procentowymi?
Najbliższe dni ustawią kierunek do końca roku. W piątek GUS poda inflację za październik, a w środę RPP oceni ją razem z nową projekcją NBP. Jeśli projekcja pokaże inflację długo powyżej celu, wniosek Koteckiego może zebrać więcej głosów niż w październiku.
Nawet bez podwyżki w listopadzie temat nie zniknie. Grudniowe posiedzenie, wiosenne podwyżki podatków na paliwa i decyzje Fed będą dalej wpływać na WIBOR, a więc i na raty milionów kredytobiorców oraz oprocentowanie oszczędności.
Tekst ma charakter informacyjny i nie stanowi porady finansowej ani rekomendacji inwestycyjnej.