
Gdzie ulokować oszczędności w IV kwartale? Lokaty i konta do 6,5%

Spis treści
Rynek depozytów się rozwarstwił: lider rankingów lokat miesięcznych spadł we wrześniu z 7% do 4%, a jednocześnie banki walczą o nowych klientów kontami oszczędnościowymi z wysoką stawką na start.
- Najwyższa stawka: Credit Agricole 6,5% przez 100 dni do 100 000 zł dla nowych klientów (promocja do 30.11.2026).
- Kolejne: konta i lokaty na 5,5–6,1% (Nest Bank, VeloBank, Pekao, Raiffeisen Digital Bank, ING, Erste), prawie zawsze z kontem osobistym i limitem kwoty.
- Bez zakładania konta zostają oferty ok. 4,0–4,5% (np. Inbank, Volkswagen Bank).
- Po 19% podatku Belki 6,5% daje 5,27%, czyli realnie ok. 1,3 pkt proc. ponad inflację; 4% daje już tylko 3,24%.
Ile dają najlepsze konta oszczędnościowe w październiku 2026?
Konto oszczędnościowe pozwala wypłacić pieniądze w każdej chwili bez utraty odsetek, ale promocyjna stawka obowiązuje tylko przez określony czas.
| Bank | Oprocentowanie | Okres | Limit | Kluczowe warunki | Promocja do |
|---|---|---|---|---|---|
| Credit Agricole (Rachunek Oszczędzam Plus) | 6,5% | 100 dni | 100 000 zł | nowy klient; otwarcie Konta dla Ciebie MAX lub Prime | 30.11.2026 |
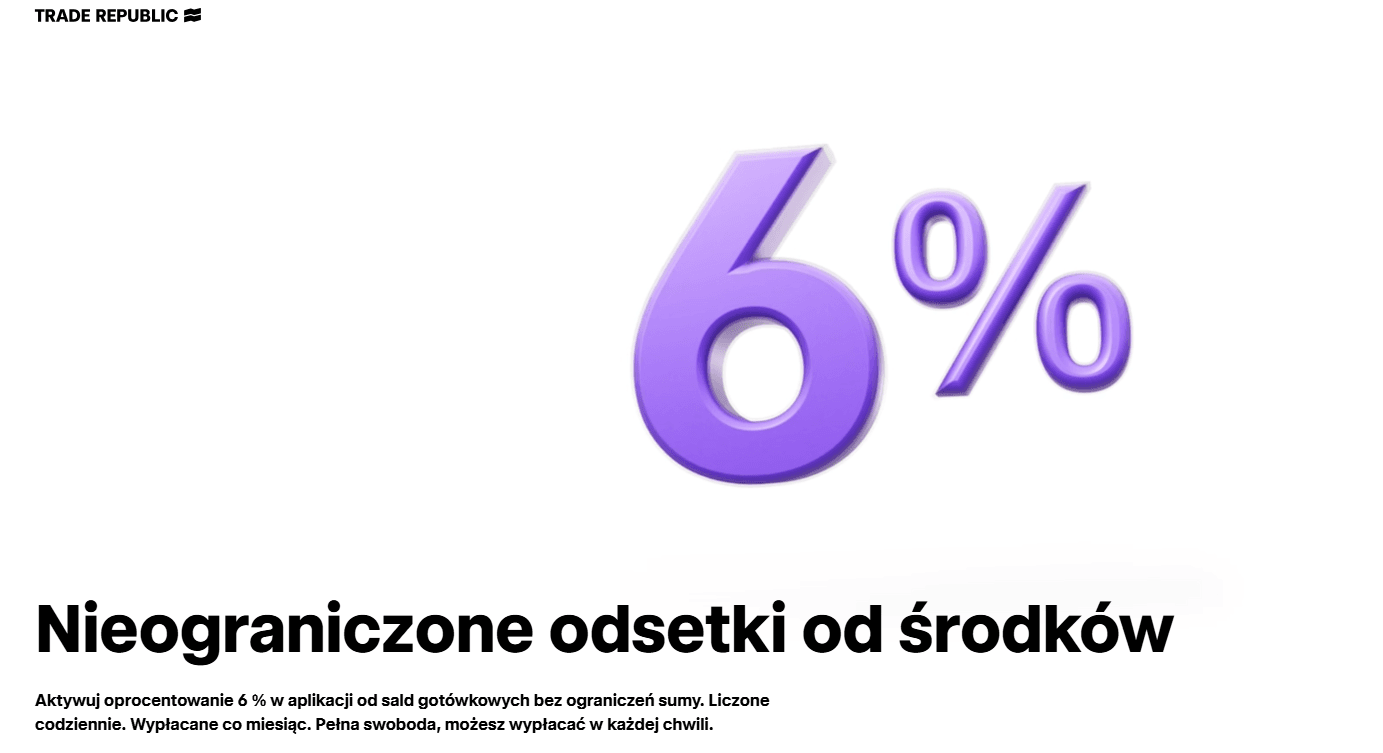
| Trade Republic | 6,0% | bez ograniczenia czasu | 200 000zł | rachunek w banku inwestycyjnym; odsetki od gotówki | oferta stała |
| Pekao (Konto Oszczędnościowe) | 5,7% | 92 dni | 100 000 zł | nowe środki względem salda z 17.09; min. 5 płatności kartą/BLIK w cyklu, inaczej 3% | 22.10.2026 |
| ING (Otwarte Konto Oszczędnościowe) | 5,5% | 3 mies. | 300 000 zł | nowy klient z kontem osobistym | 14.10.2026 |
| mBank (Moje Cele) | 5,3% | 180 dni | 100 000 zł | [POTWIERDZIĆ warunki] | 30.11.2026 |
| Millennium (Profit) | 5,25% | 90 dni | 200 000 zł | nowe środki względem salda z 4.09.2026 | 21.10.2026 |
Jakie lokaty są najlepsze w IV kwartale 2026?
Lokata daje pewność stawki do końca okresu, ale zerwanie zwykle oznacza utratę odsetek.
| Bank | Oprocentowanie | Okres | Limit | Warunki |
|---|---|---|---|---|
| Nest Bank (Lokata Witaj) | 6,1% | 6 mies. | 25 000 zł | nowy klient, z kontem |
| VeloBank (VeloLokata dla Aktywnych) | 6,0% | 6 mies. | 50 000 zł | z VeloKontem, aktywność na koncie; promocja do 4.11.2026 |
| BNP Paribas (Lokata Dynamiczny Zysk) | do 8%, średnio 6% | 4 mies. | 50 000 zł | nowy klient, z kontem; stawka rośnie w kolejnych miesiącach |
| Raiffeisen Digital Bank (Lokata Dla Ciebie) | 5,6% | 3 mies. | 150 000 zł | nowy klient, darmowe konto |
| Erste Bank Polska (lokata powitalna) | 5,5% | 6 mies. | 50 000 zł | nowy klient z kontem |
| Inbank (Lokata na Start) | 4,5% | 3–6 mies. | 50 000 zł | bez zakładania konta, nowy klient |
| Volkswagen Bank (Lokata na Start) | 4,4% | 90 dni | 300 000 zł | nowy klient |
Uwaga na „od 8%”: w lokacie BNP Paribas o rosnącym oprocentowaniu liczy się stawka średnia (ok. 6%), bo najwyższe oprocentowanie obowiązuje tylko w ostatnim miesiącu.
Ile zarobisz na lokacie po podatku Belki?
Odsetki z lokat i kont oszczędnościowych są objęte 19% podatkiem Belki, pobieranym automatycznie przez bank.
| Wpłata | Stawka i okres | Odsetki brutto | Odsetki netto |
|---|---|---|---|
| 50 000 zł | 6,5% przez 100 dni | 890,41 zł | 721,23 zł |
| 100 000 zł | 5,7% przez 92 dni | 1 436,71 zł | 1 163,73 zł |
| 25 000 zł | 6,1% przez 6 mies. | 762,50 zł | 617,63 zł |
| 50 000 zł | 4,5% przez 3 mies. | 562,50 zł | 455,63 zł |
Przy każdej promocji sprawdź, ile wynosi oprocentowanie po zakończeniu okresu promocyjnego. W Pekao bez wymaganych płatności stawka spada do 3%, a na wielu kontach oszczędnościowych standardowe oprocentowanie jest bliskie zera.
Czy lokaty wygrywają z inflacją?
Szybki szacunek GUS pokazał we wrześniu 4,0% r/r, a ekonomiści spodziewają się 4–4,5% w najbliższych miesiącach. Żeby po podatku Belki zarabiać realnie, oprocentowanie musi przekraczać ok. 4,94% (4% / 0,81).
| Stawka nominalna | Po podatku Belki | Realnie przy inflacji 4,0% |
|---|---|---|
| 6,5% | 5,27% | +1,27 pkt proc. |
| 5,7% | 4,62% | +0,62 pkt proc. |
| 5,0% | 4,05% | +0,05 pkt proc. |
| 4,0% | 3,24% | −0,76 pkt proc. |
Promocyjne konta i lokaty to dobre miejsce na poduszkę bezpieczeństwa i pieniądze potrzebne w ciągu kilku miesięcy. Na dłuższy horyzont przewagę mają obligacje indeksowane inflacją: EDO daje w październiku 5,35% w pierwszym roku, a potem inflację plus 2 pkt proc. przez 10 lat, bez polowania na kolejne promocje.
Na co uważać w promocjach na „nowe środki”?
- Dzień odniesienia salda. Bank porównuje saldo z konkretnym dniem w przeszłości (np. Pekao 17.09, Millennium 4.09). Przelew między własnymi rachunkami w tym samym banku nie tworzy nowych środków.
- Status nowego klienta. Często wyklucza osoby, które miały konto w banku w ostatnich 1–2 latach (np. w Credit Agricole od 1 stycznia 2025 roku).
- Dodatkowe warunki. Płatności kartą lub BLIK, wpływy na konto, zgody marketingowe; ich niespełnienie obniża stawkę.
- Krótki okres. Po 90–100 dniach pieniądze trzeba przenieść, inaczej pracują na stawce standardowej.
- Gwarancja depozytów. Środki w polskich bankach chroni Bankowy Fundusz Gwarancyjny do równowartości 100 000 EUR na klienta w jednym banku. W bankach zagranicznych działających przez oddział obowiązuje system gwarantowania kraju macierzystego.
Co dalej z oprocentowaniem lokat?
Rynek nie oczekuje obniżek, a część ekonomistów dopuszcza podwyżkę w listopadzie, co powinno zatrzymać spadek oprocentowania depozytów. Więcej w zapowiedzi posiedzenia RPP. Od 2027 roku lokaty będzie można trzymać także na osobistym koncie inwestycyjnym, gdzie odsetki od aktywów oszczędnościowych do 25 000 zł będą wolne od podatku.
Najczęstsze pytania: lokaty i konta oszczędnościowe październik 2026
IV kwartał 2026 roku zaczyna się od wyraźnego podziału: kilka banków płaci 5,5–6,5% za nowego klienta, a reszta rynku schodzi w okolice 4%. Najwyższe stawki wymagają konta osobistego, aktywności i pilnowania terminów, ale przy inflacji 4% to jedyne oferty depozytowe, które po podatku dają realny zysk.
Promocje na 3 miesiące dobrze sprawdzają się w roli przechowalni pieniędzy. Kto planuje oszczędzać dłużej i nie chce co kwartał zmieniać banku, powinien porównać je z obligacjami indeksowanymi inflacją, które zapewniają ochronę przed wzrostem cen na lata.