
Obligacje skarbowe listopad 2026: Ile zarobisz przy inflacji 4,1%?

Spis treści
Obligacje skarbowe w listopadzie 2026 r. mają takie samo oprocentowanie jak w październiku. Ministerstwo Finansów ogłosiło ofertę 26 października i nie zmieniło ani stawek, ani marż w żadnej z ośmiu serii.
Zmieniło się natomiast otoczenie. Inflacja wzrosła we wrześniu do 4,1% r/r, a RPP 3–4 listopada zdecyduje o stopach procentowych. Przy takiej inflacji stałe 4,40% w obligacjach 3-letnich daje już tylko niewielką przewagę, a na znaczeniu zyskują serie indeksowane inflacją.
- Oferta na listopad jest bez zmian: EDO 5,35%, COI 4,75%, TOS 4,40%, DOR 4,15%, ROR 4,00%, OTS 2,00% w pierwszym okresie. Sprzedaż trwa od 1 do 30 listopada 2026 r.
- Na 10 000 zł w TOS zarobisz po podatku ok. 1 117 zł w trzy lata, a w OTS ok. 41 zł w trzy miesiące.
- Inflacja 4,1% przemawia za COI i EDO, które od drugiego roku płacą inflację plus marżę 1,50% lub 2,00%.
- Zamiana starych obligacji na nowe ruszyła 27 października, z ceną 99,90 zł za sztukę zamiast 100 zł.
Jakie oprocentowanie mają obligacje w listopadzie 2026?
W listopadzie MF oferuje sześć serii dla wszystkich i dwie serie rodzinne. Oprocentowanie i marże są takie same jak w październiku.
| Seria | Okres | Typ oprocentowania | Pierwszy okres | Kolejne okresy | Wypłata odsetek |
|---|---|---|---|---|---|
| OTS0227 | 3 miesiące | stałe | 2,00% | — | po 3 miesiącach |
| ROR1127 | 1 rok | zmienne | 4,00% (1. miesiąc) | stopa referencyjna NBP + 0,00% | co miesiąc |
| DOR1128 | 2 lata | zmienne | 4,15% (1. miesiąc) | stopa referencyjna NBP + 0,15% | co miesiąc |
| TOS1129 | 3 lata | stałe | 4,40% | 4,40% | na koniec, z kapitalizacją |
| COI1130 | 4 lata | indeksowane inflacją | 4,75% (1. rok) | inflacja + 1,50% | co roku |
| EDO1136 | 10 lat | indeksowane inflacją | 5,35% (1. rok) | inflacja + 2,00% | na koniec, z kapitalizacją |
| ROS1132 | 6 lat, rodzinne | indeksowane inflacją | 5,00% (1. rok) | inflacja + 2,00% | na koniec, z kapitalizacją |
| ROD1138 | 12 lat, rodzinne | indeksowane inflacją | 5,60% (1. rok) | inflacja + 2,50% | na koniec, z kapitalizacją |
Kilka zasad, które warto znać przed zakupem:
- Cena jednej obligacji to 100 zł. Przy zamianie starszych obligacji na nowe zapłacisz 99,90 zł (dotyczy wszystkich serii poza OTS), bez prowizji.
- Sprzedaż trwa od 1 do 30 listopada 2026 r., a zamiana od 27 października.
- W seriach inflacyjnych od drugiego okresu liczy się wskaźnik inflacji r/r ogłoszony przez GUS w miesiącu poprzedzającym dany okres odsetkowy.
- Obligacje rodzinne ROS i ROD mogą kupić tylko beneficjenci programu „Rodzina 800+”, w oddziałach PKO BP i punktach obsługi Biura Maklerskiego PKO BP.
Ile wynosi oprocentowanie ROR i DOR po pierwszym miesiącu?
Od drugiego miesiąca obligacje ROR i DOR płacą stopę referencyjną NBP, która wynosi dziś 3,75%. ROR daje więc od grudnia 3,75%, a DOR 3,90%, o ile RPP nie zmieni stóp. To jedyne serie, które od razu zareagują na decyzję Rady z 3–4 listopada.
Ile zarobisz na obligacjach skarbowych w listopadzie?
| Seria | Założenie | Odsetki brutto | Zysk netto |
|---|---|---|---|
| OTS (3 mies.) | 2,00% rocznie przez 3 miesiące | 50,00 zł | ok. 40,50 zł |
| ROR (1 rok) | 4,00% w 1. miesiącu, potem 3,75% | ok. 377 zł | ok. 305 zł |
| DOR (2 lata) | 4,15% w 1. miesiącu, potem 3,90% | ok. 782 zł | ok. 633 zł |
| TOS (3 lata) | 4,40% rocznie z kapitalizacją | ok. 1 379 zł | ok. 1 117 zł |
Wyliczenia redakcji dla 10 000 zł (100 obligacji) kupionych w listopadzie 2026 r. i trzymanych do wykupu. Kwoty netto uwzględniają 19-procentowy podatek Belki, ale nie obejmują opłat za przedterminowy wykup. Przy ROR i DOR zakładamy stałą stopę referencyjną 3,75%.
Ile zarobisz na obligacjach indeksowanych inflacją?
Tu wynik zależy od przyszłej inflacji, więc pokazujemy trzy scenariusze: inflacja równa celowi NBP (2,5%), umiarkowanie podwyższona (3,5%) i utrzymująca się na poziomie z września (4,1%).
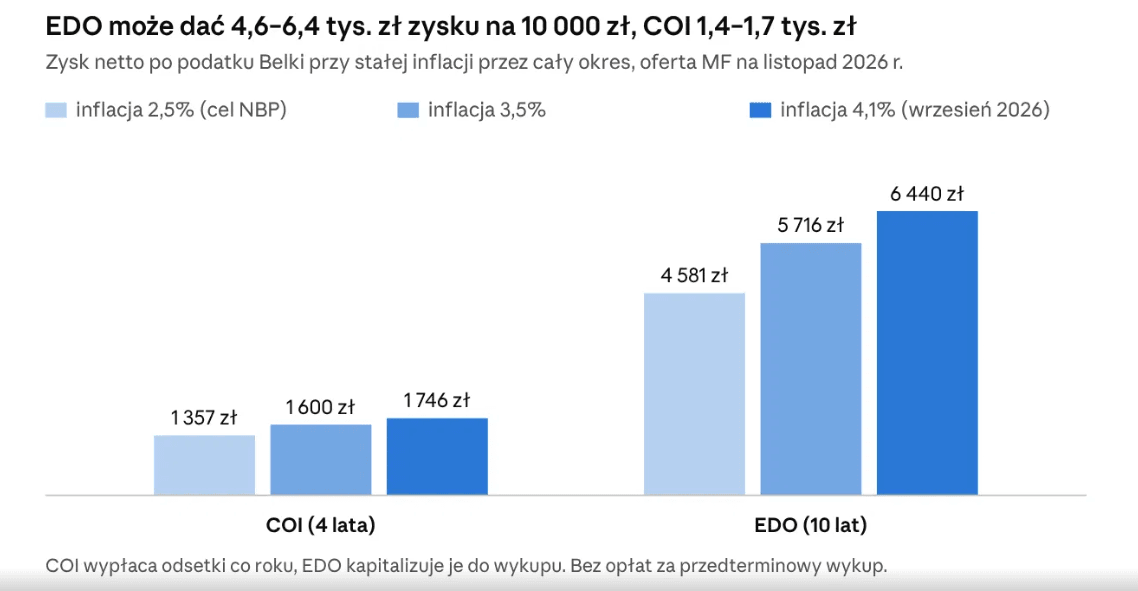
Metodologia: COI wypłaca odsetki co roku, więc podatek jest pobierany corocznie. EDO kapitalizuje odsetki, a podatek płacisz od całego zysku przy wykupie. Zakładamy stałą inflację przez cały okres, więc to scenariusze poglądowe, a nie prognoza. Rzeczywisty podatek może się różnić o kilka złotych przez zaokrąglenia.
Jak zmienia się wartość regularnych wpłat w dłuższym terminie, pokazujemy w tekście odkładasz 500 zł miesięcznie, a porównanie z innymi stopami zwrotu w tekście ile zarobisz na 6% rocznie.
Które obligacje wybrać przy inflacji 4,1%?
Wybór zależy od tego, na jak długo możesz zamrożić pieniądze i jaki masz scenariusz dla inflacji i stóp. Ważne jest jedno: po odjęciu podatku Belki żadna seria nie pokonuje dziś inflacji w pierwszym okresie.
Czy obligacje skarbowe chronią przed inflacją po podatku?
Inflacja CPI we wrześniu 2026 r. wyniosła 4,1% r/r według finalnego odczytu GUS. Tak wygląda oprocentowanie w pierwszym okresie po podatku:
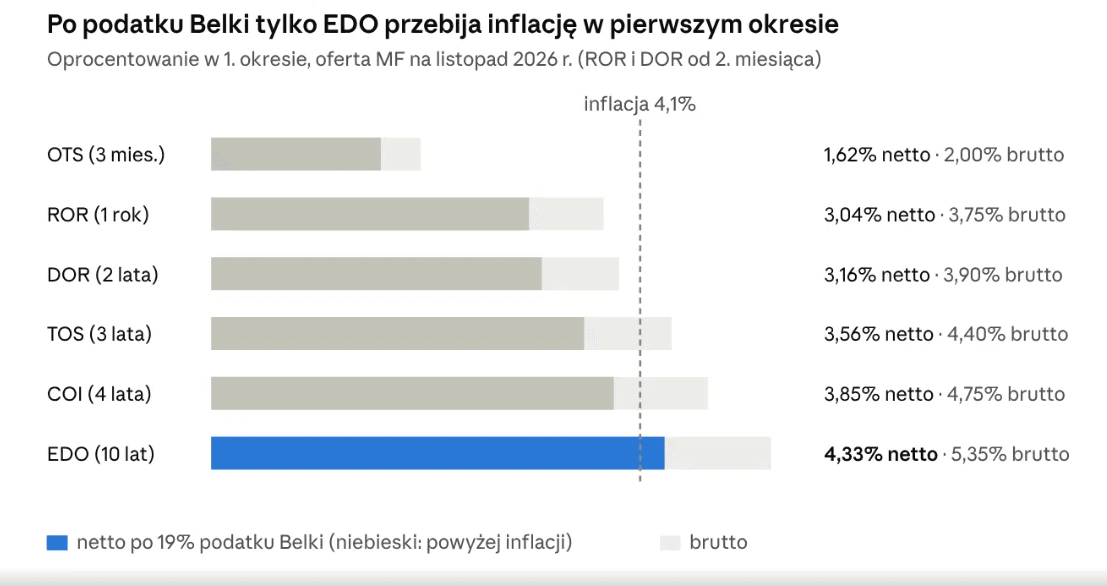
W EDO podatek płacisz dopiero na końcu, więc roczne netto 4,33% jest przybliżeniem. Od drugiego roku COI i EDO płacą inflację plus marżę, więc przy inflacji 4,1% brutto dałyby 5,6% i 6,1% (Rachunek redakcji, uproszczony). Realna ochrona przed inflacją zaczyna się więc w kolejnych latach, a nie w pierwszym. Podatku unikniesz, kupując obligacje w ramach IKE lub IKZE.
Co wybrać, jeśli RPP podniesie stopy?
RPP zbiera się 3–4 listopada 2026 r., a stopa referencyjna NBP wynosi 3,75%. Przy inflacji powyżej górnej granicy pasma odchyleń od celu część ekonomistów nie wyklucza dyskusji o zaostrzeniu polityki pieniężnej. Szerzej opisywaliśmy to w tekście RPP nie zmieniła stóp w październiku.
| Twój scenariusz | Seria, która na nim zyskuje | Dlaczego |
|---|---|---|
| RPP podnosi stopy | ROR, DOR | oprocentowanie idzie za stopą referencyjną NBP co miesiąc |
| Inflacja zostaje wysoka | COI, EDO | od 2. roku płacą inflację plus marżę |
| Inflacja i stopy spadają | TOS | stałe 4,40% przez trzy lata |
| Potrzebujesz pieniędzy szybko | OTS | 3 miesiące, ale tylko 2,00% rocznie |
Komentarz redakcji: w listopadzie najmniej sensu ma OTS. Przy 2,00% rocznie i inflacji 4,1% traci realnie ok. 2 pkt proc. w skali roku, a po podatku jeszcze więcej. Jeśli szukasz miejsca na krótki termin, porównaj go z kontami oszczędnościowymi, o których piszemy w tekście konto oszczędnościowe czy lokata. Ile realnie tracą dziś oszczędności, policzyliśmy w tekście inflacja przegoniła stopy NBP.
Jak kupić obligacje skarbowe w listopadzie?
Obligacje kupisz przez internet w serwisie obligacjeskarbowe.pl albo w oddziałach PKO BP, który jest agentem emisji. Potrzebny jest rachunek rejestrowy, który zakłada się bezpłatnie.
- Załóż rachunek rejestrowy online lub w oddziale.
- Wpłać pieniądze na rachunek i wybierz serię z listopadowej oferty.
- Złóż dyspozycję zakupu do 30 listopada 2026 r. Wielokrotność 100 zł.
- Sprawdź list emisyjny danej serii, gdzie MF podaje m.in. zasady przedterminowego wykupu i opłaty.
Jak działa zamiana obligacji?
Jeśli w listopadzie wykupujesz starsze obligacje, możesz od 27 października zamienić je na nowe serie. Cena zamiany to 99,90 zł zamiast 100 zł, co daje 10 gr rabatu na każdej obligacji, i nie wiąże się z opłatami.
Jak opodatkowane są obligacje skarbowe?
Odsetki podlegają 19-procentowemu podatkowi od zysków kapitałowych. Pobiera go automatycznie agent emisji przy wypłacie odsetek lub wykupie, więc tych zysków nie wykazujesz w PIT-38. W odróżnieniu od ETF-ów czy akcji kupowanych za granicą nie musisz też przeliczać kwot po kursie NBP.
Czy opłaca się kupić obligacje w IKE lub IKZE?
Tak, jeśli trzymasz je długo. W IKE po spełnieniu warunków wypłaty nie płacisz podatku Belki, a wpłaty na IKZE dodatkowo obniżają podatek PIT za dany rok. Przy EDO i inflacji 4,1% różnica po 10 latach to ok. 1 510 zł na każde 10 000 zł, czyli kwota podatku z naszego wyliczenia. Ile można wpłacić, opisaliśmy w tekście limity IKE i IKZE 2027, a o ostatnim terminie na tegoroczne wpłaty w tekście jak zapłacić niższy PIT za 2026 rok.
Jakie ryzyka mają obligacje skarbowe?
- Ryzyko spadku inflacji. Jeśli inflacja spadnie do celu NBP, COI i EDO zarobią mniej, co pokazuje scenariusz 2,5% w naszej tabeli.
- Ryzyko spadku stóp. Przy obniżkach stóp ROR i DOR płacą mniej z miesiąca na miesiąc.
- Opłata za wcześniejszy wykup. Wyjście przed terminem zmniejsza zysk. Wysokość opłaty podaje list emisyjny.
- Brak obrotu. Obligacji oszczędnościowych nie sprzedasz na giełdzie, możesz je tylko wykupić przed terminem.
- Ryzyko emitenta. Wypłatę gwarantuje Skarb Państwa, a nie Bankowy Fundusz Gwarancyjny. Na wycenę polskiego długu wpływają deficyt i potrzeby pożyczkowe państwa, o czym piszemy w tekście o rentownościach obligacji.
Najczęstsze pytania o obligacje skarbowe w listopadzie 2026
Listopadowa oferta MF niczym nie zaskakuje, ale w innym otoczeniu te same stawki znaczą co innego. Kilka miesięcy temu stałe 4,40% w TOS dawało wyraźną przewagę nad inflacją. Przy inflacji 4,1% i po podatku Belki ta przewaga znika, a w pierwszym okresie realnie lekko traci się na niemal każdej serii.
Dlatego w listopadzie najważniejsze jest pytanie o horyzont. Kto może zamrozić pieniądze na kilka lat, zyskuje najwięcej na seriach indeksowanych inflacją, zwłaszcza w ramach IKE lub IKZE. Kto liczy na podwyżkę stóp, powinien poczekać na decyzję RPP z 4 listopada. Sprzedaż trwa do końca miesiąca, więc jest na to czas.
Materiał ma charakter informacyjny i nie stanowi rekomendacji inwestycyjnej. Wyliczenia zysków są poglądowe i opierają się na przyjętych założeniach dotyczących inflacji i stóp procentowych.