
Inflacja przegoniła stopy NBP: Ile tracą oszczędności na lokacie?

Spis treści
- CPI 4,1% r/r i 0,7% m/m. Inflacja pierwszy raz od czerwca 2025 r. wyszła ponad górną granicę celu NBP (2,5% ± 1 pkt proc.).
- Paliwa drożeją o 36,1% r/r. Bez nich wskaźnik byłby niższy o ok. 1,9 pkt proc.
- Realna stopa NBP: −0,35 pkt proc. (3,75% minus 4,1%). Lokata na 4% daje po podatku Belki 3,24%, czyli realnie ok. −0,9 pkt proc.
- RPP zbiera się 3–4 listopada z nową projekcją. Rynek wycenia podwyżki, część członków Rady mówi o stabilizacji do końca roku.
Ile wyniosła inflacja we wrześniu 2026 według GUS?
Według pełnych danych GUS z 14 października 2026 r. ceny towarów i usług konsumpcyjnych wzrosły o 4,1% r/r, a w porównaniu z sierpniem o 0,7%. Szybki szacunek z 30 września pokazywał 4,0%, a konsensus ekonomistów również zakładał 4,0%. W sierpniu inflacja wynosiła 3,4%, więc w ciągu miesiąca przyspieszyła o 0,7 pkt proc.
To pierwszy odczyt od czerwca 2025 r. powyżej górnej granicy celu NBP. Cel wynosi 2,5% z dopuszczalnym odchyleniem ±1 pkt proc., czyli przedział 1,5–3,5%. Od 2026 roku GUS liczy CPI według klasyfikacji COICOP 2018, co warto pamiętać przy porównaniach podgrup z wcześniejszymi latami.
| Kategoria (GUS, wrzesień 2026) | Zmiana r/r | Wkład w CPI r/r | Zmiana m/m |
|---|---|---|---|
| Transport (w tym paliwa) | +17,9% | +1,78 pkt proc. | +4,7% |
| Mieszkanie i nośniki energii | +5,1% | +1,04 pkt proc. | +0,8% |
| Rekreacja, sport i kultura | +5,5% | +0,35 pkt proc. | −1,9% |
| Napoje alkoholowe i wyroby tytoniowe | +6,9% | +0,34 pkt proc. | – |
| Zdrowie | +4,6% | +0,29 pkt proc. | – |
| Żywność i napoje bezalkoholowe | −0,4% | −0,11 pkt proc. | – |
| Odzież i obuwie | −3,7% | −0,14 pkt proc. | +2,9% |
| Towary ogółem | +3,6% | – | +1,2% |
| Usługi ogółem | +5,3% | – | −0,5% |
Co podbiło ceny we wrześniu? Paliwa, energia i usługi
Głównym motorem są paliwa do prywatnych środków transportu: +36,1% r/r i +9,2% m/m. W ciągu trzech miesięcy zdrożały o ponad 31%. Z wyliczeń opartych na danych GUS wynika, że gdyby ceny paliw zostały na poziomie sprzed roku, inflacja byłaby niższa o ok. 1,9 pkt proc., czyli bliska 2,2%. Sam transport dodał do wskaźnika 1,78 pkt proc.
Drugi filar to mieszkanie i nośniki energii (+5,1% r/r), które odpowiadają za ponad 1 pkt proc. wzrostu cen. Trzecim są usługi, droższe o 5,3% r/r. Ta grupa najlepiej pokazuje presję płacową i jest uważnie śledzona przez RPP. We wrześniu usługi potaniały jednak o 0,5% m/m, głównie przez sezonowy spadek cen w rekreacji i kulturze (−1,9% m/m) po wakacjach.
Hamulcem pozostaje żywność. Sama żywność była o 0,7% tańsza niż rok wcześniej, ale to słabszy spadek niż w sierpniu (−1,2%). Pierwszy raz od maja 2025 r. dynamika cen żywności wzrosła z miesiąca na miesiąc. Jeśli ten trend się utrzyma, przestanie ona obniżać wskaźnik ogólny.
Inflację bazową (bez cen żywności i energii) NBP poda 15 października. W komunikacie po październikowym posiedzeniu RPP oceniła, że we wrześniu prawdopodobnie lekko się obniżyła. To ważny sygnał: obecny skok cen wynika głównie z paliw i czynników podażowych. Jeśli NBP potwierdzi spadek inflacji bazowej, będzie to znak, że presja popytowa pozostaje umiarkowana.
Czym jest realna stopa procentowa i dlaczego spadła poniżej zera?
Realna stopa procentowa to oprocentowanie pomniejszone o inflację. W najprostszej wersji liczy się ją jako różnicę: stopa nominalna minus inflacja. Dla stopy referencyjnej NBP we wrześniu 2026 r. wychodzi 3,75% − 4,1% = −0,35 pkt proc.
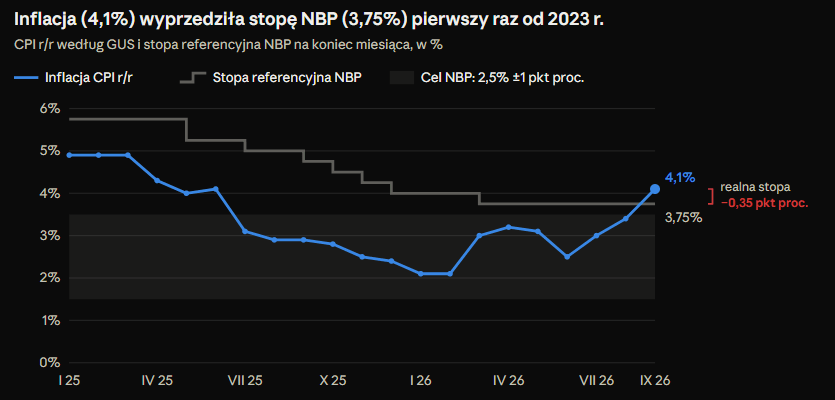
Wykres pokazuje, jak szybko zmieniła się sytuacja. Na początku 2026 r. stopa NBP (4,00%) wyprzedzała inflację (2,1%) o prawie 2 pkt proc. Od tego czasu RPP obniżyła stopy jeszcze raz, w marcu do 3,75%, a inflacja przez paliwa wróciła powyżej 4%. Ostatni raz realna stopa była ujemna w grudniu 2023 r. (inflacja 6,2% przy stopie 5,75%). Na początku 2023 r. różnica przekraczała 11 pkt proc., więc obecne −0,35 pkt proc. to wciąż niewielkie odchylenie.
Warto rozróżnić dwie miary. Powyżej mamy realną stopę ex post, liczoną z inflacji, która już się wydarzyła. Banki centralne patrzą raczej na stopę ex ante, czyli stopę nominalną minus oczekiwana inflacja. Jeśli w październiku CPI spadnie do ok. 3,5%, jak prognozują ekonomiści, realna stopa wróci nad zero. Dla oszczędzającego liczy się jednak średnia inflacja w całym okresie lokaty, a nie pojedynczy odczyt.
Ile tracą oszczędności przy inflacji 4,1%?
Odsetki z lokat, kont oszczędnościowych i obligacji obciąża 19% podatek od zysków kapitałowych, więc do inflacji trzeba porównywać oprocentowanie netto. Żeby po podatku Belki pobić inflację 4,1%, produkt musi płacić co najmniej 5,06% brutto w skali roku. Policzyliśmy, ile realnie zostaje z 10 000 zł po roku, jeśli inflacja utrzymałaby się na wrześniowym poziomie.
| Gdzie leżą pieniądze | Oprocentowanie brutto | Netto po podatku Belki | Realnie wobec CPI 4,1% | 10 000 zł po roku w dzisiejszych złotych |
|---|---|---|---|---|
| Gotówka, konto osobiste | 0% | 0% | −4,1 pkt proc. | 9 606 zł |
| Konto oszczędnościowe (przykład) | 3,00% | 2,43% | −1,67 pkt proc. | 9 840 zł |
| Lokata roczna (przykład) | 4,00% | 3,24% | −0,86 pkt proc. | 9 917 zł |
| Obligacje COI, 1. rok | 4,75% | 3,85% | −0,25 pkt proc. | 9 976 zł |
| Obligacje EDO, 1. rok | 5,35% | 4,33% | +0,23 pkt proc. | 10 022 zł |
| Konto Trade Republic | 6,00% | 4,86% | +0,76 pkt proc. | 10 073 zł |
Założenia: inflacja 4,1% przez 12 miesięcy, podatek 19% od odsetek, wartość realna = kwota netto podzielona przez 1,041. Stawki konta i lokaty to przykłady rynkowe, nie konkretne oferty. W EDO odsetki się kapitalizują, a podatek pobierany jest przy wykupie; przy wcześniejszym wykupie dochodzi opłata z listu emisyjnego.
Wniosek z tabeli jest prosty: typowa lokata na 4% traci realnie ok. 83 zł rocznie na każdych 10 000 zł, a gotówka blisko 400 zł. Ponad inflację wychodzą dziś tylko produkty z oprocentowaniem powyżej 5% brutto (jak w Trade Republic) albo indeksowane inflacją. Szersze zestawienie kont i lokat na koniec roku znajdziesz w tekście o tym, gdzie ulokować oszczędności w IV kwartale.
Co dalej z inflacją w październiku i grudniu?
Wrzesień może być lokalnym szczytem. Od 3 października do 31 grudnia 2026 r. działa przywrócony program CPN: VAT na paliwa obniżony z 23% do 8%, akcyza niższa o 28–29 gr na litrze i ceny maksymalne. Według ekonomistów cytowanych przez „Rzeczpospolitą” to obniży CPI o ok. 0,7 pkt proc., a średnia prognoz na październik wynosi ok. 3,5% r/r.
Problemem jest początek 2027 r. Jeśli CPN nie zostanie przedłużony, paliwa skoczą w górę w styczniu, a do tego dojdą nowe taryfy na gaz i prąd. Według konsensusu inflacja nie wróci trwale poniżej 3,5% co najmniej do połowy 2027 r. Ważna jest też presja z produkcji: inflacja PPI przekroczyła w sierpniu 4% r/r i była najwyższa od trzech lat.
Czy RPP podniesie stopy w listopadzie?
Kolejne posiedzenie RPP odbędzie się 3–4 listopada 2026 r. Rada dostanie wtedy nową listopadową projekcję NBP, która będzie głównym argumentem w dyskusji. Głosy w Radzie są podzielone:
- Adam Glapiński, prezes NBP: dane nie wskazują na potrzebę podwyżki, ale jej nie wyklucza. RPP jest gotowa działać, jeśli inflacja okaże się trwała.
- Przemysław Litwiniuk: utrzymanie stóp bez zmian do końca roku jest przy obecnych danych bardzo prawdopodobne.
- Ludwik Kotecki: jeśli projekcja pokaże inflację blisko 2,5% na przełomie 2027 i 2028 r., Rada raczej nie powinna podnosić stóp w listopadzie.
Ekonomiści też się różnią. Pekao spodziewa się podwyżek o łącznie 75 pkt bazowych, zaczynając od listopada, a BGK zakłada stopy bez zmian. Rynek wycenia ok. 100 pkt bazowych podwyżek w ciągu roku. Szczegóły październikowej decyzji i komunikatu Rady opisaliśmy w tekście o stopach procentowych w październiku 2026.
Dla oszczędzających podwyżka oznaczałaby wyższe oprocentowanie nowych lokat i kont, a dla kredytobiorców wyższe raty po zmianie WIBOR i POLSTR. Kolejny odczyt, szybki szacunek CPI za październik, GUS poda 30 października o 10:00, kilka dni przed decyzją.
Jak chronić oszczędności, gdy realne stopy są ujemne?
Nie ma jednego narzędzia, które załatwia wszystko. Wybór zależy od tego, kiedy pieniądze będą potrzebne.
Pieniądze potrzebne w ciągu roku
Tu liczy się płynność i oprocentowanie powyżej progu 5,06% brutto. Jednym z niewielu produktów, które go przekraczają bez okresu promocyjnego, jest konto w Trade Republic: 6% w skali roku od gotówki, z możliwością wypłaty w dowolnym momencie. Oprocentowanie może się zmienić, więc przed wpłatą warto sprawdzić aktualne warunki i limit kwoty.
Horyzont od 4 do 10 lat
Najprostszą ochroną przed inflacją są obligacje skarbowe indeksowane inflacją. W październiku 2026 r. EDO płaci 5,35% w pierwszym roku, a potem inflację plus 2 pkt proc., a COI 4,75%, a potem inflację plus 1,5 pkt proc. Wyliczenia dla 10 000 zł opisaliśmy w tekście o obligacjach skarbowych w październiku 2026. Porównanie obligacji, złota i innych tarcz znajdziesz w poradniku jak chronić kapitał przed inflacją.
Horyzont powyżej 10 lat
W długim terminie inflację najczęściej wyprzedzają akcje, choć z wyraźnie większą zmiennością. Regularne wpłaty ułatwiają plany inwestycyjne na ETF-y, które oferują m.in. XTB i Trade Republic (inwestowanie od 1 zł i 1% Saveback od płatności kartą). Ile może urosnąć kapitał przy 500 zł miesięcznie, policzyliśmy w tekście o planie 500 zł na 10 lat. Jeśli inwestujesz na emeryturę, sprawdź najpierw IKE i IKZE: w 2026 r. limit wpłat na IKE to 28 260 zł, a na IKZE 11 304 zł (16 956 zł dla samozatrudnionych).
Złoto dobrze sprawdza się jako dywersyfikacja, ale nie jako krótkoterminowa ochrona. Od rekordu ze stycznia 2026 r. (5 594,82 USD za uncję) potaniało o ok. 26% w dolarach, o czym piszemy w tekście o spadku cen złota.
Nasza ocena
Ujemna realna stopa na poziomie −0,35 pkt proc. to sygnał ostrzegawczy. Daleko mu jednak do sytuacji z 2022–2023 r., gdy oszczędności traciły ponad 10% rocznie. Najważniejszy jest kierunek. Inflacja przyspieszyła z 2,1% w lutym do 4,1% we wrześniu, a stopy w tym czasie spadły. CPN przyniesie ulgę w IV kwartale, ale ryzyko wraca w styczniu.
Dla osób, które trzymają oszczędności na lokatach do 4%, to dobry moment na przegląd. Przy obecnych liczbach realnie zarabiają tylko produkty powyżej 5% brutto albo powiązane z inflacją. W sprawie RPP głosy Kotecki i Litwiniuk wskazują na wstrzymanie się w listopadzie, ale rynek wycenia podwyżki. Ostatecznie rozstrzygnie projekcja NBP, dlatego decyzji o długich lokatach nie warto opierać na założeniu, że stopy spadną.
Jakie ryzyka warto brać pod uwagę?
- Inflacja może przyspieszyć po wygaśnięciu CPN. Prognozy na 2027 r. zależą od decyzji rządu w sprawie paliw i od taryf URE na gaz i energię.
- Oprocentowanie kont i lokat jest zmienne. Stawka może spaść po okresie promocyjnym albo po zmianie stóp NBP.
- Obligacje mają opłatę za wcześniejszy wykup, a ich oprocentowanie od drugiego roku opiera się na inflacji z przeszłości, więc reaguje z opóźnieniem.
- ETF-y i akcje zagraniczne niosą ryzyko walutowe. Umocnienie złotego wobec USD lub EUR obniża wynik liczony w PLN.
- Gwarancje dla depozytów różnią się w zależności od instytucji. Depozyty w polskich bankach chroni BFG do równowartości 100 000 euro. U podmiotów zagranicznych działających w Polsce trzeba sprawdzić, który system gwarancyjny obejmuje środki i czy firma figuruje w rejestrach KNF.
Najczęstsze pytania: inflacja we wrześniu 2026 i realne stopy
Co oznacza wrześniowy odczyt dla oszczędzających?
Wrześniowe dane GUS zamykają okres, w którym zwykła lokata wystarczała, żeby nie tracić. Przez większość 2025 i 2026 r. stopa NBP była wyraźnie wyższa od inflacji. Teraz ta przewaga zniknęła, a najwięcej tracą pieniądze trzymane na koncie osobistym lub nisko oprocentowanych rachunkach.
Najbliższe tygodnie przyniosą trzy ważne dane: inflację bazową NBP 15 października, szybki szacunek CPI za październik 30 października i listopadową projekcję NBP przy decyzji 4 listopada. Dopiero one pokażą, czy wrzesień był szczytem, czy początkiem dłuższego wzrostu cen.
Niezależnie od decyzji RPP warto policzyć swoje oprocentowanie netto i porównać je z inflacją. Jeśli wychodzi poniżej zera, pieniądze każdego miesiąca tracą siłę nabywczą, nawet jeśli saldo na koncie rośnie.