
Ranking IKZE i IKE 2026 – jakie konto emerytalne wybrać?


21 WRZ, 2026
Spis treści
- Limity wpłat na 2026 rok: IKE 28 260 zł, IKZE 11 304 zł na etacie i 16 956 zł przy działalności gospodarczej
- Najlepsze IKZE do zagranicznych ETF-ów: DM BOŚ – 0% prowizji na ETF-y do końca lutego 2027 roku, marża walutowa ok. 0,1% i ponad 800 funduszy w ofercie
- Najlepsze IKZE do ETF-ów z GPW: mBank (eMakler) – zerowa prowizja na ponad 450 ETF-ów wpisana na stałe do tabeli opłat od 1 marca 2026 roku
- Stałe 0% bez terminu: XTB – brak prowizji do 100 000 EUR obrotu miesięcznie, powyżej progu 0,2% (min. 10 EUR) plus 0,5% przewalutowania
- Dla ostrożnych i dla 50+: IKE i IKZE Obligacje w PKO BP – wyłącznie detaliczne obligacje skarbowe, bez ryzyka rynkowego
- Maksymalna ulga w PIT za 2026 rok: do 3 617 zł przy drugim progu podatkowym i pełnej wpłacie na IKZE
Ranking IKZE i IKE na 2026 rok – najlepsze konta w skrócie
| Kategoria | Najlepszy wybór | Dlaczego |
|---|---|---|
| ETF-y zagraniczne (LSE, Xetra) | DM BOŚ | Marża walutowa ok. 0,1%, możliwość trzymania walut obcych na rachunku, 0% prowizji do końca lutego 2027 roku |
| ETF-y z GPW | mBank (eMakler) | Brak prowizji na stałe od marca 2026, lista ponad 450 instrumentów |
| Stałe 0% prowizji bez limitu czasowego | XTB | 0% prowizji do 100 000 EUR obrotu miesięcznie, prosta oferta, szybki dostęp mobilny |
| Połączenie obligacji i akcji z GPW | Super IKE (PKO BP) | Jeden rachunek łączący detaliczne obligacje skarbowe i akcje z warszawskiej giełdy |
| Rozwiązanie "ustaw i zapomnij" | DFE (np. Generali DFE) | Najlepsze długoterminowe wyniki w rankingach Analizy.pl, gotowy portfel akcji i obligacji |
| Dla osób 50+ przy niskiej tolerancji na ryzyko | IKE/IKZE Obligacje (PKO BP) | Stabilność, wyłącznie detaliczne obligacje skarbowe, prosta konstrukcja |
Jak powstał nasz ranking IKZE i IKE?
Każdą ofertę sprawdzamy w tabeli opłat i prowizji instytucji oraz w regulaminie IKE/IKZE, bo to jedyne dokumenty, które wiążą dostawcę.
Bierzemy pod uwagę cztery obszary, w tej kolejności:
- Koszt transakcyjny – prowizja od akcji i ETF-ów, minimalna wartość prowizji i to, czy zerowa stawka jest promocją z datą końcową
- Koszt walutowy – marża przewalutowania przy zakupie instrumentów notowanych w EUR, USD lub GBP; przy regularnych wpłatach waży ona często więcej niż sama prowizja
- Zakres oferty – liczba dostępnych ETF-ów i rynków, dostęp do obligacji skarbowych, możliwość trzymania walut obcych na rachunku
- Koszty wyjścia – opłata za wypłatę transferową w pierwszych miesiącach i opłata depozytowa, czyli dwa najczęściej pomijane elementy porównań
Osobno oznaczamy oferty, w których zerowa prowizja nie obejmuje wszystkich instrumentów – zwykle wyłączone są ETF-y lewarowane i odwrotne. To najczęstsza pułapka tegorocznych promocji.
Świadomie nie punktujemy dwóch rzeczy, które często pojawiają się w innych zestawieniach: historycznych stóp zwrotu rachunku maklerskiego, bo zależą one od Twoich decyzji, a nie od dostawcy, oraz bonusów powitalnych, które wygasają po kilku miesiącach i nie mają wpływu na koszt prowadzenia konta przez dwadzieścia lat.
Najlepsze IKZE i IKE do zagranicznych ETF-ów
Dostęp do szerokiej bazy ETF-ów z giełd takich jak Xetra czy LSE stał się jednym z kluczowych kryteriów wyboru konta emerytalnego. Domy maklerskie rozpoczęły ostrą walkę o inwestorów: obniżają prowizje i marże przewalutowania, ale terminy obowiązywania promocji bywają bardzo różne.
| Broker | Promocja na ETF-y zagraniczne | Marża walutowa | Rynki | Najważniejsze cechy |
|---|---|---|---|---|
 | 0% prowizji na wszystkie ETF, ETC i ETN do końca lutego 2027 roku | ok. 0,1% | GPW, LSE, Xetra i inne | Jako jedyny pozwala trzymać waluty obce na IKE/IKZE; ponad 800 funduszy w ofercie, 3 przewalutowania z PLN bez prowizji |
 | 0% prowizji na stałe od marca 2026 na ponad 450 ETF-ów | ok. 0,1% | GPW + rynki zagraniczne | Duża dostępność ETF-ów, promocja nie obejmuje instrumentów spekulacyjnych |
 | 0% prowizji na ETF-y zagraniczne do końca 2026 roku | ok. 0,1% | GPW + rynki zagraniczne | Dołączył do walki cenowej później, mniejszy wybór ETF-ów niż BOŚ i mBank |
 | 0% prowizji do 100 tys. EUR obrotu miesięcznie, bezterminowo | 0,5% | GPW + rynki zagraniczne | Dostęp do praw ułamkowych akcji i ETF-ów, brak daty końcowej promocji |
Uwaga na jeden szczegół, który przesądza o rachunku po latach: 0,5% marży w XTB kontra 0,1% w DM BOŚ to różnica 0,4 punktu procentowego od każdej wpłaty. Przy pełnym limicie IKZE 11 304 zł rocznie daje to około 45 zł różnicy w pierwszym roku – niewiele, ale przez dwie dekady regularnych wpłat robi się z tego kwota rzędu tysiąca złotych, zanim jeszcze policzymy utracone odsetki od tej różnicy.
Najlepsze IKZE i IKE do ETF-ów i akcji z GPW
Przy instrumentach notowanych na warszawskiej giełdzie marża walutowa przestaje mieć znaczenie, bo wszystko rozlicza się w złotych. Liczą się trzy inne rzeczy: wysokość prowizji, opłata depozytowa i to, czy zerowa stawka ma datę ważności.
Najlepsze konta na ETF-y z GPW w 2026 roku:
- XTB – stałe 0% prowizji do 100 000 EUR obrotu miesięcznie, bez daty końcowej
- mBank (eMakler) – 0% prowizji na stałe, wpisane do tabeli opłat i prowizji od 1 marca 2026 roku, na ponad 450 ETF-ów; wyłączone są instrumenty o charakterze spekulacyjnym
- DM BOŚ – 0% prowizji na ETF-y z GPW do końca lutego 2027 roku, brak opłaty depozytowej, największy wybór instrumentów
Erste (dawny Santander) i Alior również oferują darmowy handel ETF-ami z GPW, ale ich warunki pojawiły się później i mają charakter promocyjny. W Alior nadal obowiązuje opłata depozytowa, co psuje ogólną ocenę.
Przy akcjach pojedynczych spółek z GPW ranking wygląda inaczej niż przy ETF-ach: promocje „0% na ETF-y" zwykle nie obejmują akcji. Tu wygrywa XTB ze stałym zerem do 100 000 EUR obrotu miesięcznie, a wśród domów maklerskich z klasycznym cennikiem – DM BOŚ z prowizją rzędu 0,29% (min. 3 zł przy zleceniach internetowych). Jeśli budujesz portfel wyłącznie z polskich spółek, warto porównać go z pełnym rankingiem kont maklerskich, bo poza IKE/IKZE stawki bywają jeszcze niższe.
Dla inwestorów, którzy chcą łączyć ETF-y i obligacje na jednym rachunku, ciekawą opcją pozostaje Super IKE w PKO BP – daje dostęp zarówno do akcji z GPW, jak i do detalicznych obligacji skarbowych.
IKZE i IKE Obligacje w PKO BP – dla ostrożnych i dla 50+
Jeśli do emerytury zostało ci kilkanaście lat albo po prostu nie akceptujesz obsunięć portfela o 30%, rachunek maklerski nie jest jedyną drogą. IKE Obligacje i IKZE Obligacje prowadzone przez PKO BP to konta, na których kupujesz wyłącznie detaliczne obligacje skarbowe – EDO, COI, ROR czy TOS.
Konstrukcja jest prosta: wpłacasz środki, wybierasz serię obligacji, a odsetki są reinwestowane w ramach opakowania podatkowego. Nie ma ryzyka rynkowego znanego z akcji, nie ma marży walutowej, nie ma prowizji maklerskiej.
Są za to dwa ograniczenia, o których warto wiedzieć przed otwarciem:
- Opłata za prowadzenie rachunku – PKO BP pobiera ją na kontach obligacyjnych, co przy niewielkich wpłatach potrafi zjeść sporą część odsetek
- Brak dywersyfikacji poza dług skarbowy – przy trzydziestoletnim horyzoncie portfel wyłącznie obligacyjny historycznie przegrywa z portfelem akcyjnym o kilka punktów procentowych rocznie
Rozwiązaniem pośrednim jest Super IKE, które łączy detaliczne obligacje skarbowe z akcjami i ETF-ami z warszawskiej giełdy na jednym rachunku. To najsensowniejszy wybór dla osób, które chcą stopniowo przesuwać portfel z akcji w stronę obligacji, bez otwierania drugiego konta i bez wypłaty transferowej.
IKZE i IKE w DFE – gotowy portfel bez samodzielnego wyboru
Dobrowolne Fundusze Emerytalne to rozwiązanie dla osób, które nie chcą samodzielnie dobierać ETF-ów ani akcji. To fundusze mieszane, łączące akcje i obligacje, zarządzane przez powszechne towarzystwa emerytalne.
Segment trzyma się mocno: ponad 90 tys. osób prowadzi IKZE w formie DFE, a aktywa tej grupy sięgają 2,3 mld zł. Dziesięcioletnie wyniki również wyglądają dobrze – średnia stopa zwrotu DFE wyniosła 95,9% wobec 80,3% dla benchmarku.
Najwyżej oceniane fundusze według rankingu Analizy.pl:
- Generali DFE – 49 pkt, pięć lat z rzędu na pierwszym lub drugim miejscu
- Pocztylion Plus DFE – 40 pkt, częste miejsca na podium
- Nationale-Nederlanden DFE i Allianz Polska DFE – po 37 pkt
Opłata za zarządzanie w DFE sięga zwykle 2% wartości aktywów rocznie, wobec 0,1–0,2% w typowym globalnym ETF-cie. Przy trzydziestoletnim horyzoncie ta różnica potrafi pochłonąć znaczną część zgromadzonego kapitału, nawet jeśli wyniki brutto funduszu wyglądają przyzwoicie.
Wadą DFE pozostają więc wyższe opłaty za zarządzanie i mniejsza kontrola nad portfelem. To rozwiązanie typu „ustaw i zapomnij", a nie narzędzie do samodzielnego zarządzania alokacją. Jeśli potrafisz co kwartał zajrzeć na rachunek i kupić jeden ETF, tańszy będzie rachunek maklerski. Jeśli wiesz, że tego nie zrobisz, DFE jest lepsze niż niewykorzystany limit wpłat.
W jakiej formie można prowadzić IKZE i IKE?
IKE i IKZE to nie produkty inwestycyjne, lecz opakowania podatkowe. Od formy rachunku zależy, w co wolno inwestować i jakie koszty poniesiesz. Dostępne są cztery warianty.
- Rachunek maklerski to najbardziej elastyczne rozwiązanie – pozwala kupować akcje, ETF-y i obligacje z GPW oraz rynków zagranicznych, zwykle przy najniższych opłatach i pełnej kontroli nad portfelem. To wariant, wokół którego zbudowana jest większość tego rankingu.
- Rachunek z obligacjami skarbowymi, dostępny w PKO BP jako IKE Obligacje i IKZE Obligacje oraz w wariancie hybrydowym Super IKE, sprawdza się przy krótszym horyzoncie inwestycyjnym i niskiej tolerancji na ryzyko.
- TFI i Dobrowolne Fundusze Emerytalne oferują gotowe portfele oparte na funduszach inwestycyjnych. Minusem bywają wyższe koszty zarządzania i często niższe stopy zwrotu niż przy samodzielnym inwestowaniu w ETF-y.
- Konto oszczędnościowe to forma najbezpieczniejsza, ale o niskim potencjale zysku – oprocentowanie rzadko rekompensuje utracony potencjał rynku akcji w perspektywie dwudziestu lat.
Formę można zmienić w każdej chwili wypłatą transferową, bez utraty ulg podatkowych i bez konsumowania limitu wpłat. Wybór dokonany dziś nie jest więc nieodwracalny – ale im dłużej trwa, tym więcej kosztuje, jeśli był nietrafiony.
IKZE i IKE w XTB – akcje i ETF-y bez prowizji do 100 000 EUR
IKE i IKZE w XTB daje dostęp do akcji i funduszy ETF z USA, Europy i Polski. To najprostsza cenowo oferta w zestawieniu: jedna stawka, bez daty końcowej promocji.
Co oferuje IKE w XTB:
- dostęp do ponad 9 700 akcji i ETF-ów z rynków polskich i zagranicznych
- bezpłatne otwarcie i prowadzenie konta, niezależnie od obrotu czy salda
- 0% prowizji za handel akcjami i ETF-ami do 100 000 EUR obrotu miesięcznie, powyżej tego limitu 0,2% (min. 10 EUR) oraz opłata przewalutowania 0,5%
- oprocentowanie wolnych środków – do 3,40% w skali roku przez pierwsze 90 dni od założenia konta
- minimalna pierwsza wpłata na poziomie 1 zł
Co daje IKZE w XTB:
- dostęp do tych samych instrumentów co IKE – akcje i ETF-y na rynkach polskich i zagranicznych
- brak prowizji do obrotu 100 000 EUR miesięcznie, po przekroczeniu 0,2% (min. 10 EUR), przewalutowanie 0,5%
- zwolnienie z opłaty depozytowej również na IKZE
- opłata za wypłatę transferową przed upływem 12 miesięcy od otwarcia konta – 200 zł
- efekt podatkowy: wpłaty odliczane od podstawy opodatkowania w roku bieżącym, zyski zwolnione z podatku Belki, wypłata po 65. roku życia z ryczałtem 10%
Słabym punktem oferty jest marża walutowa 0,5% – pięciokrotnie wyższa niż w DM BOŚ.
IKZE i IKE oszczędnościowe – kiedy mają sens, a kiedy nie
Część banków oferuje IKE i IKZE w formie zwykłego konta oszczędnościowego. Środki są objęte gwarancją BFG do równowartości 100 000 EUR, nie ma ryzyka rynkowego, a obsługa sprowadza się do przelewu.
Problem polega na tym, że te rachunki rzadko wygrywają z inflacją po uwzględnieniu opłat, a przy trzydziestoletnim horyzoncie różnica wobec portfela ETF-owego liczy się w setkach tysięcy złotych. W rankingach kont emerytalnych ta forma zajmuje więc konsekwentnie niskie miejsca.
Są jednak dwie sytuacje, w których IKE lub IKZE oszczędnościowe ma sens:
- Grudniowy ratunek limitu – jeśli nie masz jeszcze strategii, a chcesz wykorzystać limit wpłat mijającego roku, wpłacasz środki na konto oszczędnościowe w ramach IKZE, odliczasz je od podstawy opodatkowania, a później przenosisz wypłatą transferową do domu maklerskiego
- Ostatnie lata przed wypłatą – na dwa, trzy lata przed 65. urodzinami przenoszenie portfela z akcji na rachunek oszczędnościowy chroni zgromadzony kapitał przed bessą tuż przed wypłatą
W obu przypadkach to rozwiązanie przejściowe, a nie docelowe.
Ile realnie zyskasz na uldze podatkowej w IKZE?
To pytanie decyduje o tym, czy w ogóle warto zakładać IKZE, a odpowiedź da się policzyć dokładnie. Wpłatę na IKZE odliczasz od podstawy opodatkowania w rozliczeniu rocznym, więc oszczędność zależy od twojej stawki PIT.
Przy pełnej wpłacie 11 304 zł w 2026 roku zwrot wynosi:
| Forma opodatkowania | Stawka | Zwrot przy pełnej wpłacie |
|---|---|---|
| Skala podatkowa, drugi próg | 32% | 3 617 zł |
| Skala podatkowa, pierwszy próg | 12% | 1 356 zł |
| Podatek liniowy (limit 16 956 zł) | 19% | 3 222 zł |
To pieniądze odzyskiwane co roku, a nie jednorazowo. Przy dwudziestu latach wpłat i drugim progu podatkowym sama ulga daje ponad 70 tys. zł, które możesz reinwestować.
Haczyk jest jeden i trzeba go znać: przy wypłacie po 65. roku życia zapłacisz zryczałtowany podatek 10% od całej wypłacanej kwoty – zarówno od wpłat, jak i od zysków. IKZE nie jest więc zwolnieniem z podatku, lecz jego odroczeniem i obniżeniem z 32% lub 19% do 10%. Dla osób w drugim progu różnica jest bardzo korzystna; dla osób w pierwszym progu korzyść jest mniejsza i wtedy warto najpierw wypełnić limit IKE, gdzie podatku nie ma wcale. Szczegóły rozliczenia zysków kapitałowych znajdziesz w poradniku o zeznaniu podatkowym PIT-38.
Od którego konta zacząć – IKZE czy IKE?
Jeśli nie jesteś w stanie wypełnić obu limitów, kolejność ma znaczenie i zależy wyłącznie od twojej stawki PIT.
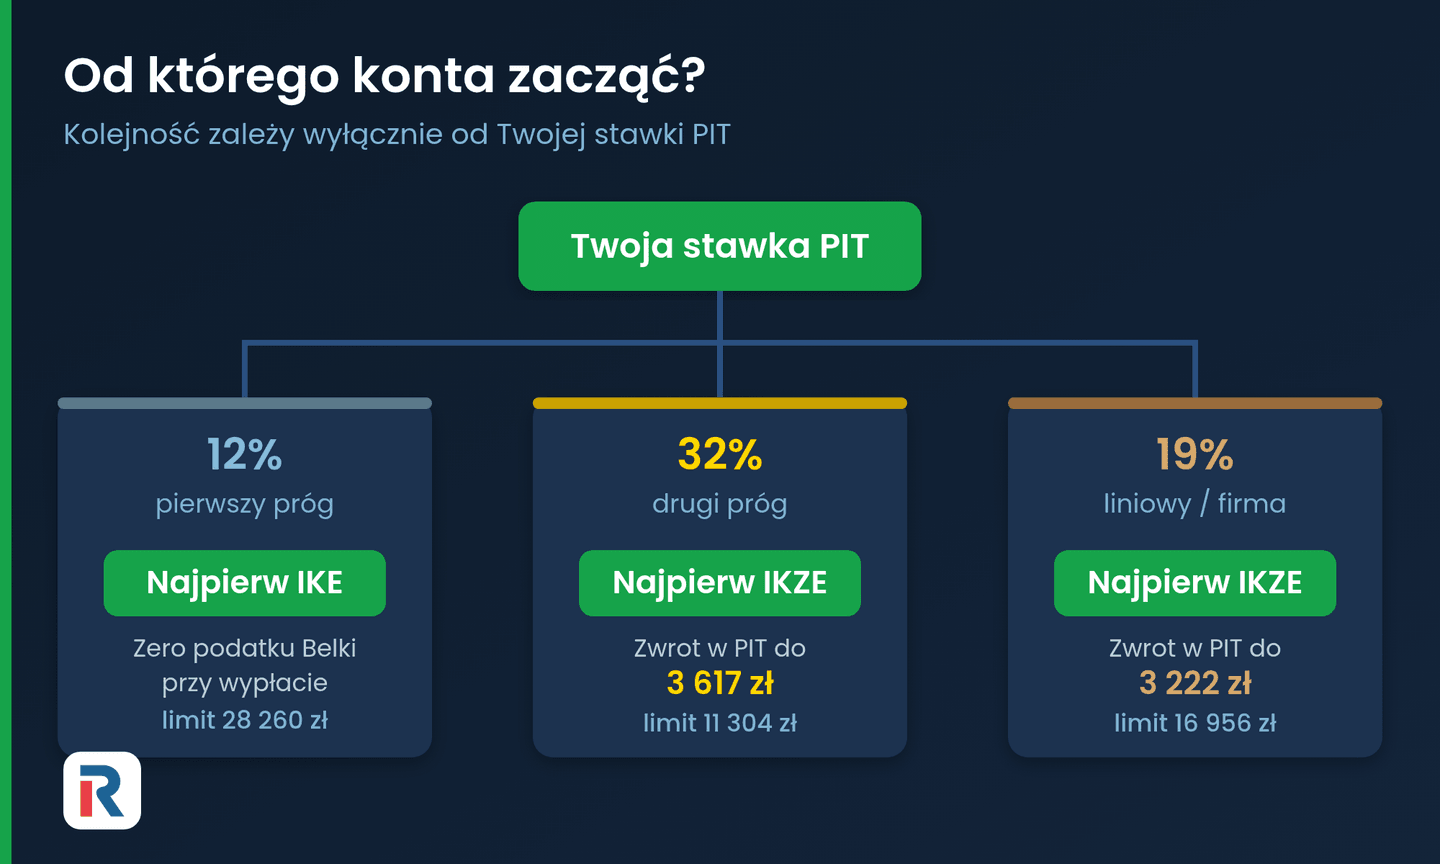
Jeśli wypełniasz oba limity: na IKE trafiają instrumenty o najwyższym oczekiwanym zwrocie – globalne ETF-y akcyjne – bo tam zyski są całkowicie wolne od podatku. Na IKZE zostają obligacje i ETF-y o niższej zmienności, gdzie ryczałt 10% od całej wypłaty mniej boli.
Limity wpłat na IKZE i IKE w 2026 roku
Limity rosną co roku wraz z przeciętnym prognozowanym wynagrodzeniem w gospodarce narodowej, które na 2026 rok wynosi 9 420 zł. Ministerstwo Rodziny, Pracy i Polityki Społecznej ogłosiło je w obwieszczeniu z 17 listopada 2025 roku i pozostają niezmienione przez cały rok.
W 2026 roku obowiązują następujące limity:
- IKE (oraz OIPE): 28 260 zł – trzykrotność przeciętnego prognozowanego wynagrodzenia
- IKZE dla osób zatrudnionych: 11 304 zł – 1,2-krotność przeciętnego prognozowanego wynagrodzenia
- IKZE dla osób prowadzących działalność gospodarczą: 16 956 zł – 1,8-krotność przeciętnego prognozowanego wynagrodzenia
Limit IKE i limit IKZE są niezależne – możesz w tym samym roku wpłacić maksymalnie 28 260 zł na IKE i dodatkowo 11 304 zł na IKZE, czyli łącznie 39 564 zł objętych preferencją podatkową. Przy działalności gospodarczej suma rośnie do 45 216 zł.
Limity nie łączą się i nie przechodzą na kolejny rok. Niewykorzystana część limitu przepada 31 grudnia, dlatego przy wpłatach na ostatnią chwilę liczy się data zaksięgowania środków u dostawcy, a nie data przelewu. Przekroczenie limitu nie jest karane, ale nadwyżka nie korzysta z preferencji podatkowej i zwykle zostaje zwrócona.
Sprawdź również, jakie są największe fundusze inwestycyjne na świecie oraz Jak rozliczyć podatek od giełdy zagranicznej.
Wypłata środków, transfer i dziedziczenie
Warunki wyjścia z konta emerytalnego są równie ważne jak prowizje, a sprawdza je znacznie mniej osób.
- Wypłata z zachowaniem korzyści podatkowych. W IKE możesz wypłacić środki bez podatku Belki po ukończeniu 60 lat – albo 55 lat, jeśli masz już prawo do emerytury – pod warunkiem, że wpłacałeś w co najmniej pięciu latach kalendarzowych lub ponad połowa wpłat trafiła na konto wcześniej niż pięć lat przed wnioskiem. W IKZE warunkiem jest ukończenie 65 lat i wpłaty w co najmniej pięciu latach kalendarzowych; wypłata jest wtedy objęta ryczałtem 10%.
- Wcześniejsza wypłata. Z IKE możesz wypłacić całość lub część środków (tzw. częściowy zwrot), płacąc podatek Belki od wypracowanego zysku. IKZE działa inaczej: nie ma częściowego zwrotu, a zamknięcie konta oznacza doliczenie całej wypłaty do dochodu w roku podatkowym – w skrajnym przypadku może to wepchnąć cię w wyższy próg.
- Wypłata transferowa. Przeniesienie konta do innej instytucji jest bezpłatne po upływie 12 miesięcy od otwarcia. Wcześniej dostawcy pobierają opłatę – w XTB jest to 200 zł, a BDM i Alior należą do najdroższych na rynku. Jeśli planujesz przeprowadzkę, sprawdź wcześniej, jak przenieść IKE lub IKZE.
- Dziedziczenie. Środki z obu kont są dziedziczone i nie podlegają podatkowi od spadków i darowizn. Różnica dotyczy podatku dochodowego: spadkobiercy IKE mogą wypłacić środki bez podatku, natomiast przy IKZE zapłacą zryczałtowany podatek 10%.
Bezpieczeństwo środków na IKZE i IKE
Konto emerytalne nie jest produktem gwarantowanym w tym samym sensie co lokata, a poziom ochrony zależy od formy rachunku.
Rachunek maklerski. Papiery wartościowe zapisane na twoim rachunku są twoją własnością i nie wchodzą do masy upadłościowej domu maklerskiego. Dodatkowo działa system rekompensat KDPW, obejmujący środki pieniężne i instrumenty do wysokości 100% równowartości 3 000 EUR oraz 90% nadwyżki, maksymalnie 22 000 EUR. Nie chroni on przed spadkiem kursów – wyłącznie przed niewypłacalnością pośrednika.
Konto oszczędnościowe. Tu działa BFG, czyli gwarancja depozytów do równowartości 100 000 EUR na jednego klienta w jednym banku.
DFE i fundusze inwestycyjne. Aktywa funduszu są wydzielone z majątku towarzystwa i przechowywane u banku depozytariusza, a całość podlega nadzorowi KNF. Upadłość PTE nie oznacza utraty środków uczestników.
Przed podpisaniem umowy warto sprawdzić dostawcę na liście podmiotów nadzorowanych przez KNF oraz w liście ostrzeżeń publicznych. IKE i IKZE mogą prowadzić wyłącznie instytucje wpisane do odpowiedniego rejestru, więc żadna zagraniczna aplikacja inwestycyjna bez polskiej licencji nie zaoferuje ci legalnie tych kont.
Na co zwrócić uwagę przy wyborze IKZE i IKE?
- Koszty – prowizje, marże walutowe i opłaty depozytowe; nawet oferty 0% miewają wyjątki dotyczące instrumentów spekulacyjnych
- Termin ważności promocji – zerowa prowizja wpisana do tabeli opłat (mBank) waży więcej niż promocja z datą końcową
- Dostęp do rynków zagranicznych – kluczowy, jeśli inwestujesz globalnie, a nie tylko na GPW
- Możliwość utrzymywania walut obcych – obecnie umożliwia to wyłącznie DM BOŚ i przy portfelu walutowym potrafi przeważyć całą resztę
- Jakość platformy – wygoda obsługi ma znaczenie przy regularnych, comiesięcznych wpłatach
- Opłaty transferowe i warunki wypłaty – BDM i Alior pobierają wysokie opłaty w pierwszym roku prowadzenia rachunku
- Dostęp do obligacji skarbowych – XTB ich nie oferuje, PKO BP ma je w ofercie, ale pobiera dodatkowe opłaty
- Styl inwestowania i horyzont czasowy – ETF-y sprawdzają się w długim terminie, obligacje przy krótszym horyzoncie i niższej tolerancji na ryzyko
Czy warto mieć IKZE i IKE w różnych instytucjach?
Tak, i dla wielu inwestorów to najlepsze rozwiązanie. Przepisy pozwalają mieć jedno IKE i jedno IKZE w danym roku.
Można więc otworzyć IKE tam, gdzie warunki dla globalnych ETF-ów są najlepsze, a IKZE ulokować w domu maklerskim lub banku dającym dostęp do detalicznych obligacji skarbowych. Powstaje portfel dwuwarstwowy: IKE jako konto o wyższym potencjale wzrostu oparte na ETF-ach zagranicznych i akcjach, oraz IKZE jako konto bardziej defensywne.
Taki podział ma dodatkową zaletę podatkową. IKZE jest opodatkowane ryczałtem 10% przy wypłacie, IKE jest zwolnione całkowicie – więc instrumenty o najwyższym oczekiwanym zwrocie logicznie trafiają na IKE, a te stabilniejsze na IKZE. Rozdzielenie instytucji daje też elastyczność: gdy jedna oferuje lepsze warunki na ETF-y, a druga tańsze obligacje, wykorzystujesz oba atuty jednocześnie. Osobna sytuacja dotyczy osób mieszkających poza Polską – wtedy warto najpierw sprawdzić, czy IKE ma sens, mieszkając za granicą.
W 2026 roku nie ma jednego zwycięzcy rankingu IKZE i IKE – jest kilku zwycięzców w różnych kategoriach. Jeśli budujesz portfel z zagranicznych ETF-ów, DM BOŚ wygrywa marżą walutową i możliwością trzymania walut obcych. Jeśli inwestujesz na GPW, mBank daje jedyne zero wpisane na stałe do tabeli opłat. Jeśli szukasz prostoty i jednej stawki bez daty końcowej, sensowny jest XTB. A jeśli nie chcesz podejmować decyzji inwestycyjnych, zostają DFE albo IKE i IKZE Obligacje w PKO BP.
Najgorszą decyzją jest brak decyzji. Limit wpłat nie przechodzi na kolejny rok, a ulga w PIT z IKZE to jedyny moment, w którym fiskus oddaje pieniądze niemal od ręki – przy drugim progu podatkowym nawet 3 617 zł rocznie. Konto zawsze można przenieść wypłatą transferową, więc wybór dostawcy nie jest decyzją na całe życie; przegapiony limit wpłat już tak.
Najczęściej zadawane pytania
Szukasz brokera do inwestowania? Sprawdź nasze rekomendacje


Zastrzeżenie:
Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.