
Wskaźnik VWAP – co to jest i jak go czytać na wykresie?

Spis treści
VWAP to jeden z niewielu wskaźników analizy technicznej, który łączy dwie informacje naraz: cenę i wolumen obrotu. Pokazuje więc nie tylko, gdzie była cena, ale też przy jakiej aktywności rynku — a to zmienia wagę takiego poziomu.
Czym jest wskaźnik VWAP?
VWAP (ang. Volume Weighted Average Price) to średnia cena ważona wolumenem: przeciętna cena, po jakiej instrument był w obrocie w danym okresie, w której każda transakcja waży tyle, ile wyniósł jej wolumen. Duże zlecenie przesuwa VWAP mocniej niż drobne.
Wskaźnik powstał na potrzeby instytucji: fundusze rozkładają duże zlecenia na całą sesję, żeby zrealizować je blisko dziennego VWAP i nie poruszyć rynku własnym kapitałem. Różnica między ceną wykonania a VWAP do dziś służy do oceny jakości realizacji zleceń.
Traderzy detaliczni przejęli go później, jako poziom odniesienia dla sesji intraday.
Wzór VWAP: jak obliczyć średnią cenę ważoną wolumenem
W ujęciu teoretycznym VWAP to suma iloczynów ceny i wolumenu każdej transakcji, podzielona przez łączny wolumen:
VWAP = ∑ (cena transakcji × wolumen transakcji) / ∑ wolumen
Platformy wykresowe nie mają jednak dostępu do każdej pojedynczej transakcji, więc liczą VWAP narastająco ze świec, przyjmując za cenę transakcji cenę typową danej świecy:
cena typowa = (maksimum + minimum + zamknięcie) / 3
Obliczenie sprowadza się do pięciu kroków: policz cenę typową świecy, pomnóż ją przez jej wolumen, dodaj wynik do sumy narastającej, zrób to samo z wolumenem i podziel sumę iloczynów przez sumę wolumenu.
Przykład obliczenia VWAP krok po kroku
| Świeca | Cena typowa | Wolumen | Cena × wolumen | VWAP narastająco |
|---|---|---|---|---|
| 1 | 10,00 zł | 100 | 1 000 | 10,00 zł |
| 2 | 15,00 zł | 150 | 2 250 | 13,00 zł |
| 3 | 20,00 zł | 200 | 4 000 | 16,11 zł |
Po trzeciej świecy suma iloczynów wynosi 7 250 zł, a łączny wolumen 450 sztuk: 7 250 / 450 = 16,11 zł.
Zwróć uwagę, że pierwsza wartość VWAP zawsze równa się cenie typowej pierwszej świecy — licznik i mianownik opierają się wtedy na tym samym wolumenie.
Jak czytać VWAP na wykresie: trend, wsparcie i opór
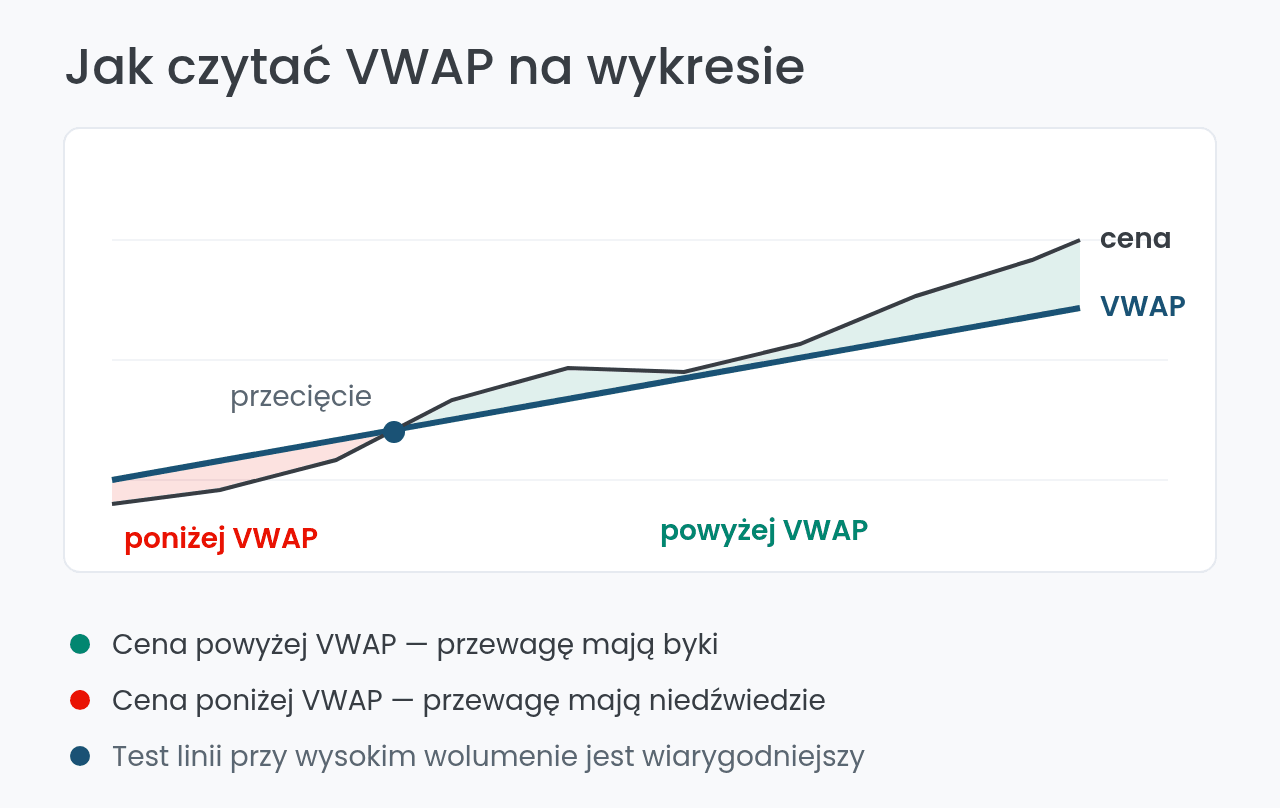
Odczyt opiera się na jednej zasadzie: liczy się położenie ceny względem linii VWAP.
- Cena powyżej VWAP — kupujący płacą więcej niż średnia sesji, przewagę mają byki.
- Cena poniżej VWAP — sprzedający akceptują coraz niższe poziomy, przewagę mają niedźwiedzie.
- Płaski VWAP i cena oscylująca wokół linii — rynek w konsolidacji, brak sygnału kierunkowego.
Ponieważ VWAP wyznaczany jest od otwarcia sesji, działa też jako dynamiczne wsparcie i opór: w trendzie wzrostowym powroty do linii bywają miejscem, w którym popyt wraca, a w trendzie spadkowym — w którym podaż ponownie przejmuje kontrolę.
Wolumen decyduje o znaczeniu tych poziomów: analiza linii przy wysokim wolumenie obrotu jest bardziej wiarygodna niż ta sama analiza przy minimalnym wolumenie obrotu.
VWAP rzadko wystarcza sam. Potwierdź jego wskazanie głównymi wskaźnikami i oscylatorami albo formacjami świecowymi, zgodnie z zasadami analizy technicznej.
Strategie VWAP: wejście i wyjście z pozycji
Na odczycie linii opierają się dwa przeciwstawne podejścia, znane też z innych strategii day tradingu.
Powrót do średniej (mean reversion). Trader zakłada, że cena, która mocno oddaliła się od VWAP, do niego wróci. Wejście następuje przy skrajnym odchyleniu, a celem jest sama linia. Podejście sprawdza się w konsolidacji i zawodzi w silnym trendzie.
Podążanie za trendem (trend following). Trader czeka, aż cena wybije się ponad VWAP przy rosnącym wolumenie, wchodzi w kierunku wybicia i traktuje linię jako poziom obrony pozycji. Wyjście rozważa wtedy, gdy cena wraca pod VWAP.
Instytucje stosują trzeci wariant: realizują zlecenie w tempie wolumenu, tak aby średnia cena wykonania wypadła jak najbliżej dziennego VWAP.
VWAP a średnia krocząca — czym się różnią?
Obie linie wyglądają na wykresie podobnie, ale liczone są zupełnie inaczej.
| Cecha | VWAP | Średnia krocząca |
|---|---|---|
| Waga danych | wolumen transakcji | każda świeca waży tyle samo |
| Okres | od otwarcia do zamknięcia sesji | stała liczba świec, przechodzi między sesjami |
| Reset | codziennie na otwarciu | brak |
Praktyczna konsekwencja: VWAP zaczyna każdą sesję od zera. Rano opiera się na kilku świecach i bywa nerwowy, a pod koniec dnia — na setkach, przez co reaguje z coraz większym opóźnieniem.
Wady i ograniczenia wskaźnika VWAP
Zalety
- Uwzględnia wolumen, a nie wyłącznie cenę
- Wyznacza obiektywny poziom odniesienia dla sesji
- Działa jako dynamiczne wsparcie i opór
- Jest standardem oceny jakości realizacji zleceń
Wady
- Opiera się wyłącznie na danych historycznych
- Opóźnienie rośnie w miarę trwania sesji
- Nie działa na interwałach dziennych i wyższych
- Pojedyncza duża transakcja potrafi przesunąć linię
Dwie z nich warto rozwinąć. W silnym trendzie cena potrafi nie wrócić do linii przez wiele godzin, a czekanie na ten powrót oznacza stracone wejście.
Poza tym na rynku forex nie ma scentralizowanego wolumenu: platformy liczą VWAP na wolumenie tickowym, czyli liczbie zmian ceny u danego brokera, a nie na realnie zawartych transakcjach. Odczyt jest wtedy przybliżeniem i może się różnić między platformami.
Odmiany VWAP: zakotwiczony VWAP i MVWAP
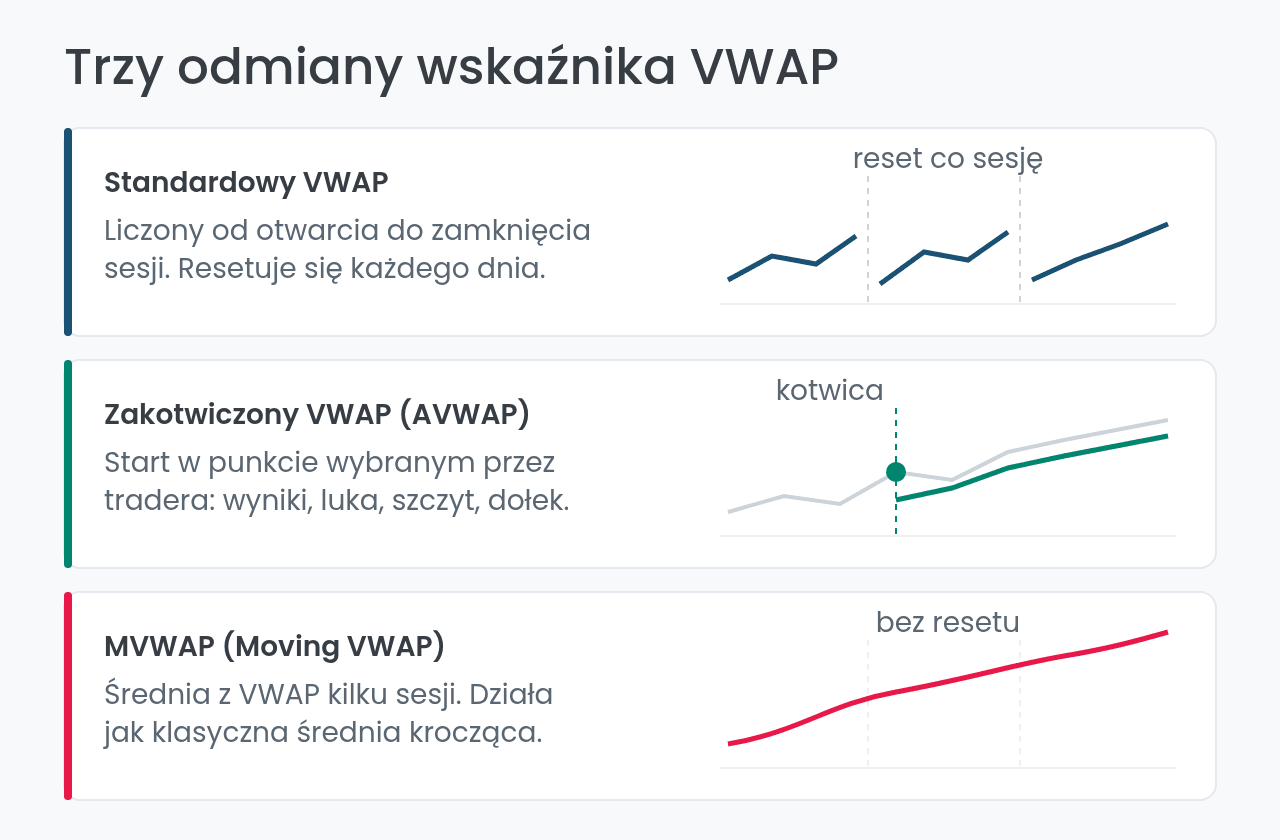
Standardowy VWAP zawsze startuje na otwarciu sesji. Dwie odmiany usuwają to ograniczenie.
Zakotwiczony VWAP (Anchored VWAP) pozwala wskazać punkt startu samodzielnie — zwykle świecę z istotnym wydarzeniem: publikacją wyników, luką cenową, szczytem lub dołkiem. Od tego miejsca wskaźnik pokazuje średnią cenę wszystkich, którzy weszli na rynek po tym wydarzeniu.
MVWAP (Moving VWAP) uśrednia wartości VWAP z kilku sesji. Traci przez to charakter czysto intraday i zbliża się w działaniu do klasycznej średniej kroczącej — bywa więc używany na interwałach, na których zwykły VWAP nie ma zastosowania.
Część platform dokłada wokół linii wstęgi odchylenia standardowego, wyznaczające strefy wykupienia i wyprzedania.
Podsumowując, VWAP jest przede wszystkim narzędziem intraday: pokazuje, po jakiej średniej cenie — ważonej realnym zaangażowaniem kapitału — handlowano od otwarcia sesji. Cena nad linią to przewaga kupujących, pod linią — sprzedających, a sam poziom bywa użytecznym wsparciem i oporem.
Traktuj go jednak jako punkt odniesienia, nie jako gotowy system transakcyjny. VWAP niczego nie prognozuje i im dłużej trwa sesja, tym wolniej reaguje. Zanim oprzesz na nim realne pozycje, sprawdź na rachunku demo, jak zachowuje się na instrumentach, którymi faktycznie handlujesz.
Najczęściej zadawane pytania o wskaźnik VWAP
Szukasz brokera do inwestowania? Sprawdź nasze rekomendacje:


Zgodność z przepisami
Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), Komisja Nadzoru Finansowego (KNF), The Financial Conduct Authority (FCA)
Australian Securities and Investments Commission (ASIC), Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), The Financial Conduct Authority (FCA)
Oferowane produkty
Akcje, ETF, CFD, Forex, Commodities
Akcje, ETF, CFD, Kryptowaluty, Commodities, Forex