
Prawo do dywidendy – co to jest, komu przysługuje i kiedy kupić akcje?


26 PAŹ, 2026
Spis treści
Prawo do dywidendy to uprawnienie akcjonariusza do udziału w zysku, który walne zgromadzenie przeznaczyło do podziału. Dla inwestora giełdowego kluczowa jest jedna data: o wypłacie decyduje stan rachunku w dniu dywidendy, a nie dzień przelewu.
Co to jest prawo do dywidendy?
Dywidenda to część zysku spółki wypłacana jej właścicielom. Prawo do dywidendy w spółce akcyjnej wynika z art. 347 § 1 Kodeksu spółek handlowych (KSH): akcjonariusze mają prawo do udziału w zysku wykazanym w zbadanym przez biegłego rewidenta sprawozdaniu finansowym, który walne zgromadzenie przeznaczyło do wypłaty.
Samo posiadanie akcji nie gwarantuje więc dywidendy. Prawo do konkretnej wypłaty powstaje dopiero wtedy, gdy spółka wypracuje zysk, a walne zgromadzenie podejmie uchwałę o jego podziale. Zysk dzieli się proporcjonalnie do liczby akcji, chyba że statut stanowi inaczej, np. przy akcjach uprzywilejowanych co do dywidendy.
Na GPW dywidenda ma formę gotówkową i trafia na rachunek maklerski. Dywidenda w akcjach (stock dividend) to rzadkość spotykana głównie na rynkach zagranicznych, np. w USA.
Kiedy kupić akcje, żeby mieć prawo do dywidendy?
O prawie do wypłaty decyduje lista uprawnionych ustalana przez KDPW na koniec dnia dywidendy. Transakcja giełdowa nie rozlicza się jednak w chwili zakupu, dlatego ostatni dzień na kupno akcji wypada wcześniej niż sam dzień dywidendy.
Dzień dywidendy, dzień ex i dzień wypłaty
- Walne zgromadzenie: podejmuje uchwałę o podziale zysku, kwocie dywidendy na akcję, dniu dywidendy i terminie wypłaty.
- Ostatni dzień zakupu z prawem do dywidendy: ostatnia sesja, której transakcje rozliczą się najpóźniej w dniu dywidendy.
- Dzień ex (ex-dividend date): pierwsza sesja po ostatnim dniu zakupu; kurs jest podawany z oznaczeniem „bd” (bez dywidendy).
- Dzień dywidendy (record date): na koniec tego dnia KDPW ustala, kto jest uprawniony do wypłaty.
- Dzień wypłaty: środki trafiają na rachunki akcjonariuszy.
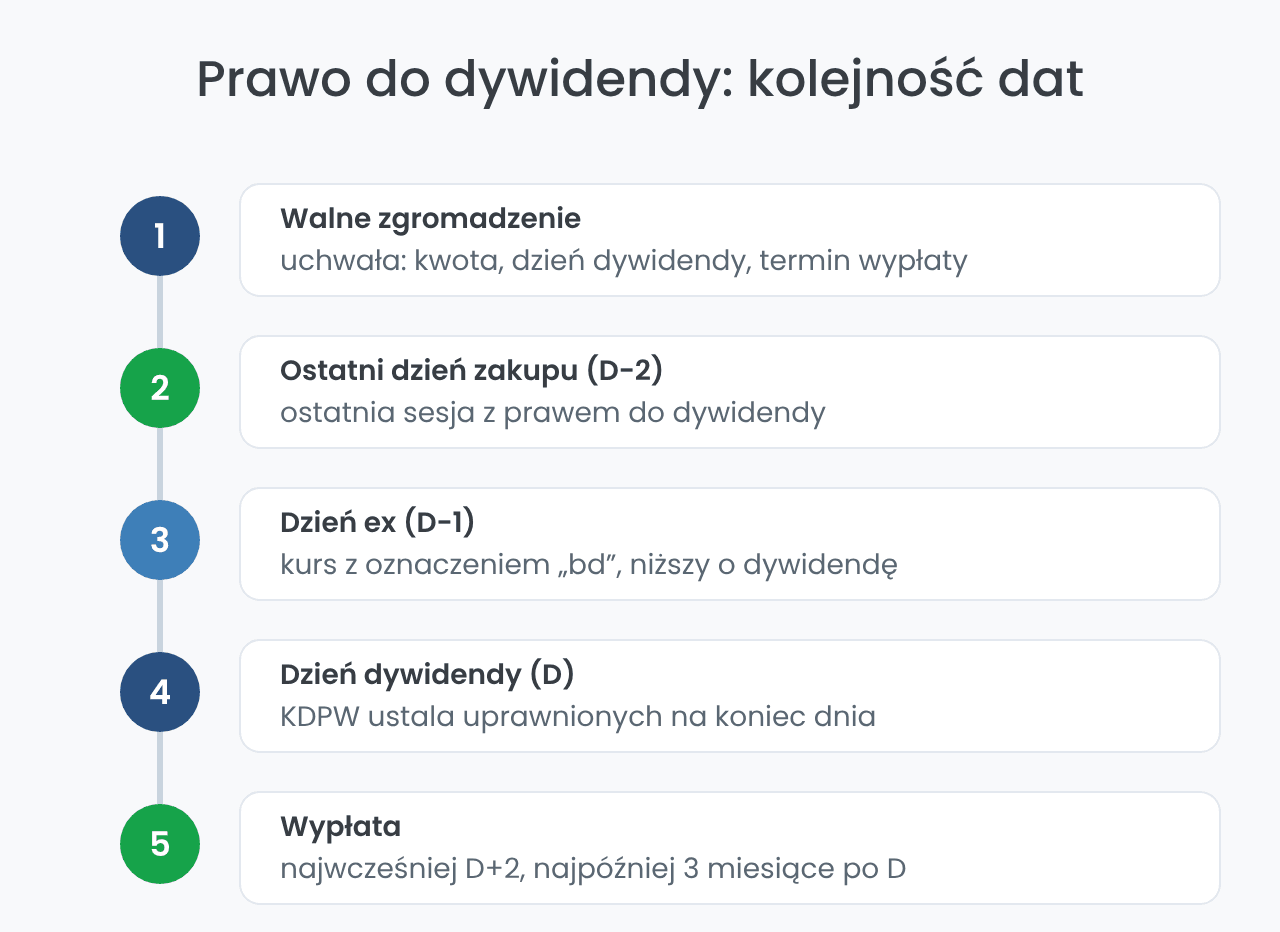
W spółce publicznej dzień dywidendy wyznacza zwyczajne walne zgromadzenie: od 5 dni do 3 miesięcy od uchwały o podziale zysku (art. 348 § 4 KSH). Termin wypłaty musi przypaść w ciągu kolejnych trzech miesięcy od dnia dywidendy (art. 348 § 5 KSH).
Reguła T+2: przykład ostatniego dnia zakupu
Na GPW transakcje rozliczają się w cyklu T+2, czyli dwa dni robocze po ich zawarciu. Dlatego akcje trzeba kupić najpóźniej dwie sesje przed dniem dywidendy (§ 128 Szczegółowych Zasad Obrotu Giełdowego). Przykład dla spółki X z dniem dywidendy w czwartek 18 czerwca:
- wtorek, 16 czerwca: ostatni dzień zakupu z prawem do dywidendy,
- środa, 17 czerwca: dzień ex, akcje notowane już bez prawa do dywidendy,
- czwartek, 18 czerwca: dzień dywidendy, KDPW ustala listę uprawnionych,
- czwartek, 2 lipca: wypłata (przykładowy termin z uchwały).
Gdy w tym okresie wypada dzień wolny od sesji, liczą się wyłącznie dni rozliczeniowe. Zlecenia z prawem do dywidendy niezrealizowane do końca ostatniej sesji tracą ważność. Od 11 października 2027 r. UE przechodzi na rozrachunek T+1 (komunikat KNF): ostatnim dniem zakupu stanie się wtedy sesja poprzedzająca dzień dywidendy.
Czy trzeba trzymać akcje do dnia wypłaty?
Nie. Wystarczy, że akcje są zapisane na rachunku na koniec dnia dywidendy. Można je sprzedać już w dniu ex: rozrachunek tej sprzedaży nastąpi po dniu dywidendy, więc prawo do wypłaty zostaje przy sprzedającym.
Kiedy spółka może wypłacić dywidendę?
Wypłata dywidendy nie jest obowiązkowa. Zarząd rekomenduje podział zysku, ale decyzję podejmuje zwyczajne walne zgromadzenie, które musi się odbyć w ciągu sześciu miesięcy po zakończeniu roku obrotowego (art. 395 KSH). Rekomendacja zarządu nie wiąże walnego zgromadzenia, które może uchwalić wyższą lub niższą dywidendę albo jej nie wypłacić. Muszą być spełnione trzy warunki:
- Zysk w zbadanym sprawozdaniu: podstawą jest wynik zatwierdzony przez walne zgromadzenie.
- Uchwała o podziale zysku: określa dywidendę na akcję, dzień dywidendy i termin wypłaty.
- Limit z art. 348 § 1 KSH: do podziału trafia najwyżej zysk za ostatni rok, powiększony o niepodzielone zyski z lat ubiegłych i kapitały z zysku, a pomniejszony m.in. o niepokryte straty i akcje własne.
Nawet przy wysokim zysku walne zgromadzenie może przeznaczyć go w całości na kapitał zapasowy, np. na inwestycje lub spłatę zadłużenia. Akcjonariusz nie ma wtedy roszczenia o wypłatę: prawo do dywidendy dotyczy wyłącznie zysku, który uchwała przeznaczyła do podziału.
Zaliczka na poczet dywidendy
Statut może upoważnić zarząd do wypłaty zaliczki na poczet przewidywanej dywidendy, za zgodą rady nadzorczej (art. 349 KSH). Warunkiem jest zysk w zatwierdzonym sprawozdaniu za poprzedni rok, a zaliczka może wynieść najwyżej połowę zysku osiągniętego od końca poprzedniego roku obrotowego.
Komu przysługuje prawo do dywidendy?
Krąg uprawnionych zależy od formy spółki i od tego, gdzie zapisane są jej akcje lub udziały. Wysokość wypłaty zależy od liczby akcji, a gdy akcje nie są w pełni pokryte, od dokonanych na nie wpłat (art. 347 § 2 KSH):
- Spółka publiczna (np. notowana na GPW): dywidenda przysługuje osobom, które mają akcje na rachunku w dniu dywidendy wyznaczonym przez walne zgromadzenie (art. 348 § 3 KSH). KDPW ustala uprawnionych na koniec tego dnia na podstawie zapisów na rachunkach papierów wartościowych.
- Spółka akcyjna niepubliczna z rejestrem akcjonariuszy: uprawnieni są akcjonariusze z dnia podjęcia uchwały o podziale zysku, chyba że statut pozwala wyznaczyć osobny dzień dywidendy (art. 348 § 2 KSH).
- Spółka z o.o.: zysk przysługuje wspólnikom, którzy mieli udziały w dniu uchwały; umowa spółki może przewidywać dzień dywidendy wyznaczany w ciągu dwóch miesięcy (art. 191 i 193 KSH).
Dla inwestora giełdowego oznacza to, że nie ma minimalnego okresu posiadania akcji. Dywidendę dostanie zarówno ten, kto trzyma walory od lat, jak i ten, kto kupił je w ostatnim dniu z prawem do dywidendy.
Prawo do dywidendy przysługuje też osobom, które trzymają akcje na rachunku IKE lub IKZE, bo zapis na takim rachunku działa jak na zwykłym rachunku maklerskim.
W spółce z o.o. udziały nie są zapisywane na rachunku maklerskim, więc dywidendę wypłaca bezpośrednio spółka. Termin wskazuje uchwała wspólników, a jeśli go nie określa, wypłata następuje niezwłocznie po dniu dywidendy (art. 193 § 4 KSH).
Czy trzeba ubiegać się o wypłatę dywidendy?
Nie, wypłata spółek z GPW jest automatyczna. Spółka przekazuje kwotę brutto do KDPW, skąd środki trafiają do domów maklerskich i dalej na rachunki inwestorów, bez wniosków ani formularzy.
Według zasad KDPW dzień wypłaty przypada najwcześniej drugiego dnia roboczego po dniu dywidendy, a dokładny termin wskazuje uchwała walnego zgromadzenia. Na rachunek wpływa kwota netto, bo podatek potrąca dom maklerski.
Wypłata trafia na rachunek pieniężny powiązany z rachunkiem papierów wartościowych, na którym były zapisane akcje w dniu dywidendy. Jeśli inwestor sprzedał je w międzyczasie lub przeniósł do innego domu maklerskiego, środki i tak otrzyma, ale tam, gdzie akcje były zapisane w dniu dywidendy.
Podatek od dywidendy w Polsce
Dywidendy podlegają 19 % zryczałtowanemu podatkowi, potocznie nazywanemu podatkiem Belki (art. 30a ust. 1 pkt 4 ustawy o PIT). Zasady opodatkowania dywidend zależą od tego, skąd pochodzi wypłata.
Dywidendy z polskich spółek
Podatek pobiera jako płatnik dom maklerski prowadzący rachunek, a nie sama spółka (art. 41 ust. 4 ustawy o PIT). Inwestor otrzymuje kwotę netto i nie wykazuje tych dywidend w zeznaniu rocznym. Przy 100 akcjach i dywidendzie 2 zł na akcję na rachunek wpłynie 162 zł: 200 zł brutto minus 38 zł podatku.
Dywidendy zagraniczne i PIT-38
Od dywidend zagranicznych zwykle pobierany jest podatek u źródła w kraju spółki. Przy spółkach z USA wynosi on 15 % po złożeniu formularza W-8BEN (bez niego 30 %), więc w Polsce trzeba dopłacić różnicę do 19 %, czyli 4 pkt proc.
Podatek zapłacony za granicą odlicza się od polskiego, ale odliczenie nie może przekroczyć kwoty liczonej stawką 19 % (art. 30a ust. 9 ustawy o PIT). Dywidendy zagraniczne i pobrany podatek wykazuje się w zeznaniu PIT-38, składanym do 30 kwietnia kolejnego roku.
Co się dzieje z kursem akcji po dniu dywidendy?
W dniu ex kursem odniesienia jest ostatni kurs zamknięcia pomniejszony o wartość dywidendy na akcję (§ 130 Szczegółowych Zasad Obrotu Giełdowego). Taki spadek nie oznacza straty, bo akcjonariusz otrzymuje w zamian gotówkę.
Dlatego strategia dividend capture, czyli kupno akcji tuż przed dniem ex i sprzedaż zaraz po nim, rzadko daje łatwy zysk: po prowizjach i 19 % podatku wynik bywa ujemny. Ważniejsze są stabilność wypłat i stopa dywidendy.
👉 Przeczytaj także nasze artykuły Dywidendowi Arystokraci na S&P500 oraz Najlepsze ETF dywidendowe.
Szukasz brokera do inwestowania w spółki dywidendowe? Sprawdź nasze rekomendacje


Zgodność z przepisami
Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), Komisja Nadzoru Finansowego (KNF), The Financial Conduct Authority (FCA)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Oferowane produkty
Akcje, ETF, CFD, Forex, Commodities
Akcje, ETF
Przed zakupem warto sprawdzić w raporcie bieżącym spółki dzień dywidendy i termin wypłaty, a przy spółkach zagranicznych także podatek u źródła i formularz W-8BEN. Termin zakupu nie zastąpi oceny kondycji spółki, bo w dniu ex kurs spada o wartość dywidendy.