
Wskaźniki rentowności: jak obliczyć i czytać ROS, ROA, ROE i ROCE?

Spis treści
Czy spółka, której akcje rozważasz, naprawdę zarabia, czy tylko rośnie jej sprzedaż? Odpowiedź dają wskaźniki rentowności – ROS, ROA, ROE i ROCE, które zestawiają zysk z przychodami, majątkiem i kapitałem.
Czym są wskaźniki rentowności?
Rentowność to relacja wypracowanego zysku do zasobów, które posłużyły do jego osiągnięcia. W analizie fundamentalnej wskaźniki rentowności opisują, jak efektywnie firma zamienia pieniądze, ludzi i maszyny w zysk.
Obok płynności i zadłużenia należą do grupy, którą opisujemy w przeglądzie najważniejszych wskaźników finansowych.
Spółki, które przez lata utrzymują wysoką rentowność, zazwyczaj mają przewagę konkurencyjną: silną markę, skalę, niskie koszty lub tańsze finansowanie. Dlatego niska rentowność przy wysokiej wycenie akcji to sygnał ostrzegawczy.
Co wpływa na rentowność spółki?
Rentowność to wypadkowa wielu czynników:
- Marży operacyjnej – czy firma zarabia na głównej działalności?
- Struktury kosztów – jak rośnie zysk przy wzroście sprzedaży?
- Zarządzania aktywami – czy firma nie trzyma zbyt dużo kapitału w magazynie?
- Zadłużenia – bo koszt kapitału ma znaczenie.
Jak obliczyć wskaźniki rentowności?
Dane znajdziesz w dwóch częściach sprawozdania finansowego: w rachunku zysków i strat (przychody, zysk operacyjny, zysk netto) oraz w bilansie (aktywa, kapitał własny, zadłużenie). Spółki notowane na GPW publikują je w raportach okresowych. Jeśli nie wiesz, czym jest zysk netto i czym różni się od przychodu, zacznij od tego pojęcia.
| Wskaźnik | Wzór | Co pokazuje |
|---|---|---|
| ROS | zysk netto / przychody ze sprzedaży × 100 % | ile zysku zostaje z każdej złotówki sprzedaży |
| ROA | zysk netto / aktywa ogółem × 100 % | ile zysku przynosi majątek spółki |
| ROE | zysk netto / kapitał własny × 100 % | ile zarabia kapitał akcjonariuszy |
| ROCE | EBIT / kapitał zaangażowany × 100 % | zwrot z kapitału własnego i długu łącznie |
Przy wskaźnikach opartych na bilansie (ROA, ROE, ROCE) dokładniejszy wynik daje średnia wartość z początku i końca okresu. Zysk powstaje przez cały rok, a bilans pokazuje stan tylko na jeden dzień.
ROS (Return on Sales) – ile zysku zostaje ze sprzedaży?
ROS, czyli wskaźnik rentowności sprzedaży, pokazuje, ile groszy zysku przynosi każda złotówka sprzedaży. To pierwszy test modelu biznesowego: czy spółka potrafi zamienić przychód w zysk.
Wzór na ROS
ROS = zysk netto / przychody ze sprzedaży × 100 %
W polskiej literaturze finansowej ROS liczy się zwykle od zysku netto, dlatego nazywa się go też rentownością sprzedaży netto.
Przykład: spółka z przychodami 200 mln zł i zyskiem netto 12 mln zł ma ROS na poziomie 6 %. Jeśli jej EBIT wynosi 20 mln zł, marża operacyjna to 10 %.
Marża brutto, operacyjna i netto
Rentowność sprzedaży można mierzyć na trzech poziomach rachunku zysków i strat:
- Marża brutto ze sprzedaży – zysk brutto ze sprzedaży / przychody; pokazuje, ile zostaje po kosztach wytworzenia.
- Marża operacyjna – EBIT / przychody; uwzględnia też koszty sprzedaży i zarządu.
- Marża netto (ROS) – zysk netto / przychody; uwzględnia dodatkowo odsetki i podatek.
Porównanie tych poziomów pokazuje, gdzie „ucieka” zysk. Więcej o tym piszemy w artykule o tym, czym jest marża operacyjna i EBITDA.
Przykład i interpretacja ROS
ROS 15 % oznacza, że ze 100 zł sprzedaży spółce zostaje 15 zł zysku netto. Poziom ROS zależy mocno od modelu biznesowego: sieć handlowa z niskimi marżami i szybką rotacją towarów może mieć ROS rzędu kilku procent, a spółka programistyczna – kilkudziesięciu. Dlatego ROS porównuje się ze spółkami z tej samej branży.
Ujemny ROS oznacza stratę netto. Jeśli marża operacyjna pozostaje dodatnia, problem leży raczej w kosztach finansowych lub zdarzeniach jednorazowych niż w podstawowej działalności.
ROA (Return on Assets) – ile zarabiają aktywa spółki?
ROA pokazuje, ile zysku netto przynosi każda złotówka majątku spółki – od maszyn, przez zapasy, po gotówkę.
Wzór na ROA
ROA = zysk netto / aktywa ogółem × 100 %
Kiedy ROA mówi najwięcej?
- ROA 8 % – spółka generuje 8 groszy zysku z każdej złotówki zainwestowanej w aktywa.
- Wysokie ROA – sprawne zarządzanie majątkiem, bez zbędnych zapasów i nieużywanych aktywów trwałych.
- Niskie ROA – możliwa słaba efektywność operacyjna lub rozdmuchany majątek.
Ta sama przykładowa spółka, z zyskiem netto 12 mln zł i aktywami 150 mln zł, ma ROA na poziomie 8 %.
ROA jest szczególnie przydatne przy spółkach kapitałochłonnych (przemysł, energetyka, nieruchomości, surowce), gdzie majątek jest duży, a jego wykorzystanie decyduje o wyniku. Spółki usługowe i technologiczne z niewielkim majątkiem mają zwykle wyższe ROA, dlatego wskaźnik porównuje się w obrębie branży.
ROE (Return on Equity) – ile zarabia kapitał akcjonariuszy?
ROE to jeden z najczęściej śledzonych wskaźników na giełdzie. Pokazuje, jak efektywnie spółka pomnaża kapitał powierzony przez akcjonariuszy.
Wzór na ROE
ROE = zysk netto / kapitał własny × 100 %
Przykład ROE
ROE 12 % oznacza, że spółka wypracowała 12 zł zysku netto ze 100 zł kapitału własnego. Nasza przykładowa spółka ma kapitał własny 60 mln zł, więc jej ROE wynosi 20 % – wyraźnie więcej niż ROA (8 %), bo aktywa są 2,5x większe od kapitału własnego, a resztę finansuje dług.
Inwestorzy zestawiają ten wynik z kosztem kapitału: spółka, która trwale zarabia więcej, niż kosztuje jej finansowanie, tworzy wartość dla akcjonariuszy. Ten koszt najczęściej szacuje się jako średnioważony koszt kapitału (WACC).
Pułapki wysokiego ROE
Wysokie ROE może być efektem niskiego kapitału własnego, a nie świetnego zarządzania. Dług zmniejsza udział kapitału własnego w finansowaniu aktywów, więc podbija ROE bez poprawy samej działalności – działa tu mechanizm opisany w tekście o tym, czym jest dźwignia finansowa.
Skrajny przypadek to spółka z ujemnym kapitałem własnym, np. po latach strat: jej ROE traci sens ekonomiczny. Dlatego ROE zawsze czytaj razem z ROA i poziomem zadłużenia.
ROCE (Return on Capital Employed) – zwrot z całego zaangażowanego kapitału
ROCE rozszerza perspektywę ROE: zamiast samego kapitału własnego bierze pod uwagę także dług, czyli cały kapitał finansujący działalność. W liczniku stoi EBIT, więc wynik nie zależy od kosztów odsetek ani stawki podatku.
ROCE = EBIT / kapitał zaangażowany × 100 %
Kapitał zaangażowany liczy się zwykle jako aktywa ogółem minus zobowiązania krótkoterminowe lub, w ujęciu inwestorskim, jako kapitał własny plus zadłużenie netto (dług minus gotówka).
Szczegóły obliczeń opisujemy w artykule o tym, czym jest stopa zwrotu z zaangażowanego kapitału (ROCE). ROCE sprawdza się przy porównywaniu spółek o różnej strukturze finansowania, np. w energetyce czy budownictwie.
Jak interpretować wskaźniki rentowności?
Pojedyncza wartość wskaźnika mówi niewiele. Wnioski daje dopiero porównanie w czasie i na tle branży, bo każdy sektor ma inną normę rentowności. Stabilnie rosnące ROE przy niezmienionym zadłużeniu jest zwykle lepszym sygnałem niż jednorazowy skok.
Wskaźniki rentowności – interpretacja na przykładzie
Wyobraź sobie dwie spółki z tej samej branży:
| Wskaźnik | Spółka A | Spółka B |
|---|---|---|
| ROE | 12 % | 18 % |
| ROA | 6 % | 3 % |
| ROCE | 10 % | 9 % |
Na pierwszy rzut oka B wygląda lepiej dzięki wyższemu ROE. Relacja ROE do ROA pokazuje jednak, że B finansuje się w dużo większym stopniu długiem: jej aktywa są sześć razy większe od kapitału własnego, a w spółce A – dwa razy.
Niższe ROCE potwierdza, że działalność B nie jest bardziej efektywna. Wyższe ROE spółka B „kupuje” większym ryzykiem finansowym.
Model Du Ponta: skąd bierze się ROE?
Rozkład Du Ponta dzieli ROE na trzy czynniki i pokazuje, co napędza wynik:
ROE = ROS × rotacja aktywów × mnożnik kapitałowy
- ROS (zysk netto / przychody) – marżowość,
- Rotacja aktywów (przychody / aktywa) – efektywność majątku,
- Mnożnik kapitałowy (aktywa / kapitał własny) – dźwignia finansowa.
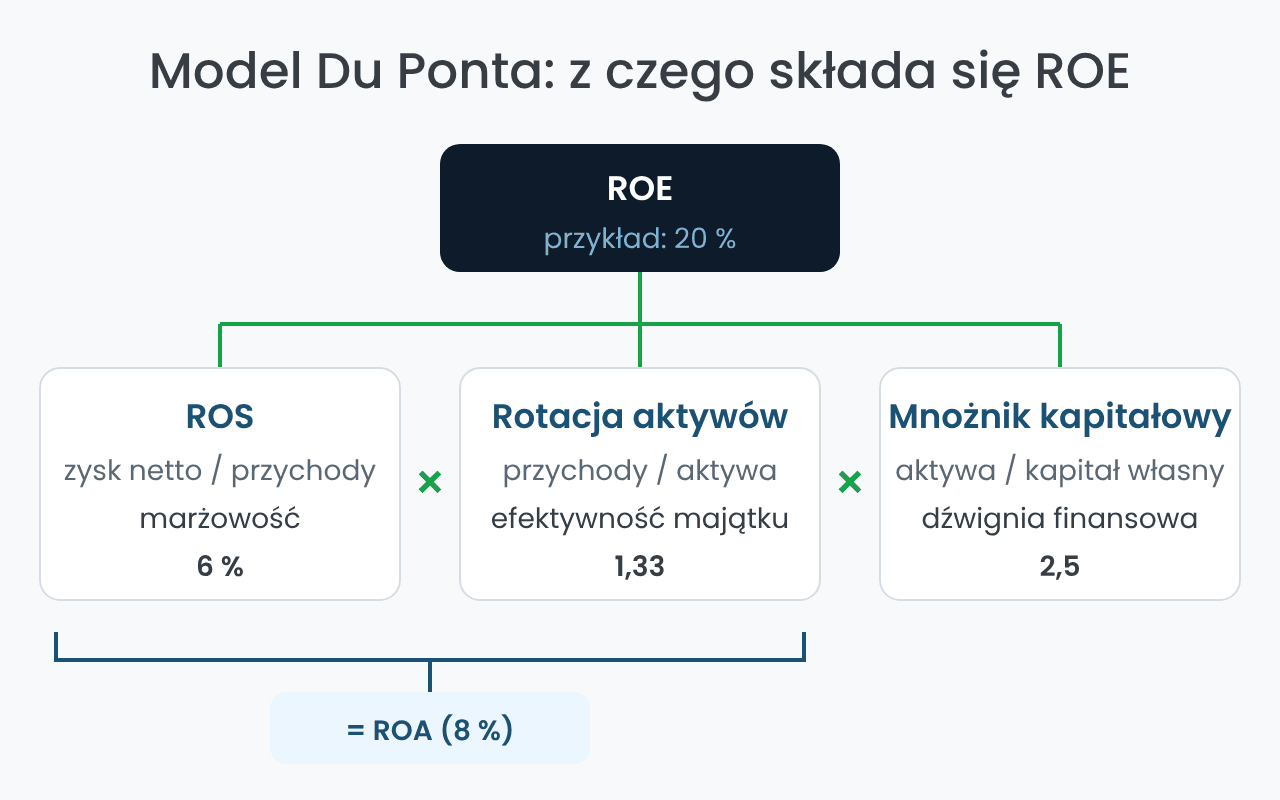
Iloczyn dwóch pierwszych czynników daje ROA. Dla przykładowej spółki z sekcji o ROS: 6 % × 1,33 × 2,5 = 20 %, czyli dokładnie jej ROE. W przykładzie spółek A i B różnią się one głównie trzecim czynnikiem: to dźwignia, a nie marża, podnosi ROE spółki B.
Przed decyzją inwestycyjną nie opieraj się na jednym wskaźniku. Czytaj ROE razem z ROA i ROCE, porównuj wyniki z kilku lat i z konkurentami z branży, a wysokie wartości sprawdzaj pod kątem zadłużenia i zdarzeń jednorazowych.
Najczęściej zadawane pytania o wskaźniki rentowności
Szukasz brokera do inwestowania w akcje?

