
Akcje TSMC po rekordowym kwartale: co dalej z kursem TSM?


20 PAŹ, 2026
Spis treści
Analiza fundamentalna i techniczna przygotowana we współpracy z serwisem Squaber. Dane według stanu na 15 października 2026 r.
Akcje TSMC (TSM) notowane na NYSE w formie kwitów depozytowych ADR są ok. 12% poniżej październikowego szczytu 487,47 USD, choć spółka właśnie pokazała najlepszy kwartał w historii. W III kwartale 2026 r. zysk netto wzrósł o 68,7% r/r, a zarząd prognozuje na IV kwartał przychody wyższe o ok. 58% r/r. Kurs dotarł do strefy, w której rozstrzygnie się, czy to tylko korekta.
- Rekordowy III kw. 2026: przychody 1,49 bln TWD (46,7 mld USD, powyżej górnej granicy prognozy), +50,9% r/r; zysk netto 763,1 mld TWD, +68,7% r/r; marża brutto 66,4%.
- Prognoza: na IV kw. 52,3–54,3 mld USD przychodów, czyli ok. +58% r/r w środku przedziału; w całym 2026 r. ok. +44% w USD; capex 60–64 mld USD.
- Ryzyka: zależność od wydatków na AI (segment HPC to 68% przychodów), napięcia wokół Tajwanu i cła, rozwodnienie marży przez fabryki za granicą (ok. 2 pkt proc. w 2026 r.).
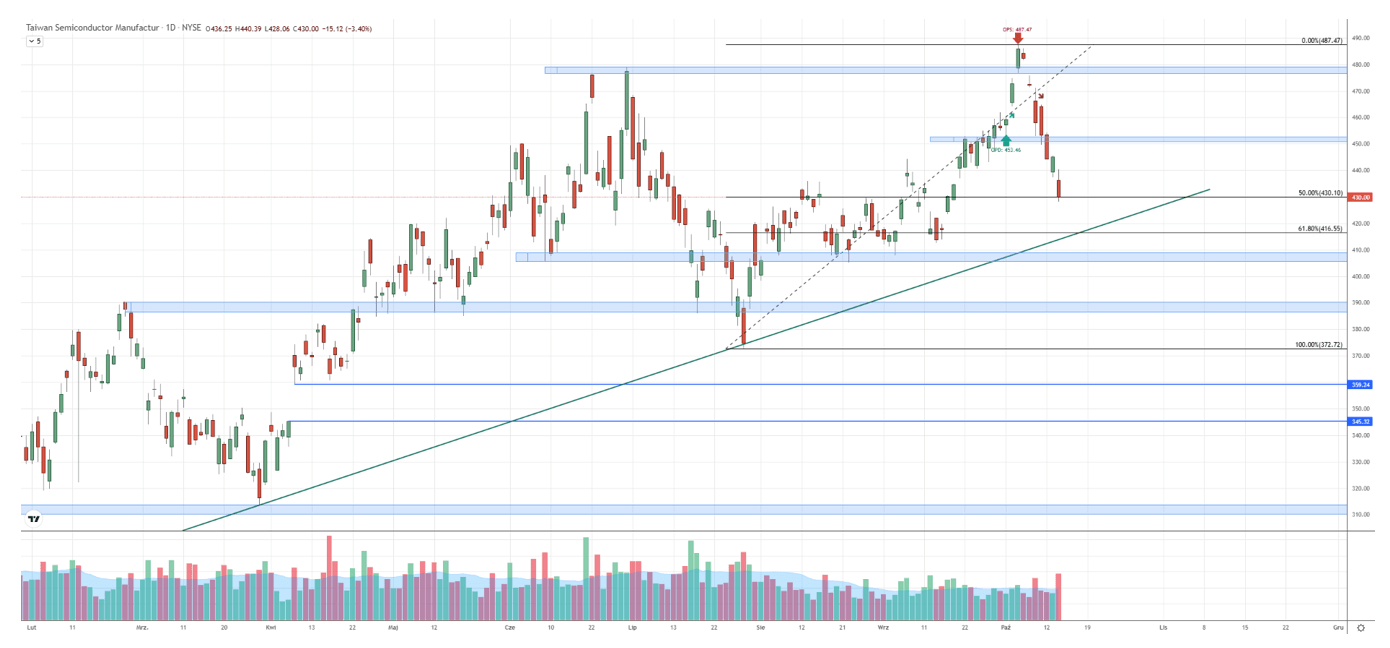
- Wykres: kurs ok. 430 USD w strefie 50–61,8% zniesienia Fibonacciego (430,10–416,55 USD) i przy linii trendu; obrona otwiera drogę do 450 USD, spadek poniżej 416 USD – do 400 i 372 USD.
Dlaczego TSMC jest kluczowe dla boomu AI?
Rosnące inwestycje w infrastrukturę obliczeniową zwiększają popyt na zaawansowane procesory i akceleratory, których produkcja wymaga najnowocześniejszych procesów technologicznych. Według danych za III kwartał 2026 r. aż 79% przychodów z wafli pochodziło z technologii 7 nm i bardziej zaawansowanych. Udział procesu 3 nm wyniósł 33%, 5 nm – 28%, 7 nm – 10%, a debiutujący w masowej produkcji proces 2 nm już 8%.
W podziale na platformy dominuje HPC (obliczenia wysokiej wydajności, w tym AI) z udziałem 68% i wzrostem o 22% kwartał do kwartału. Smartfony to 21% przychodów, IoT i motoryzacja po 4%, elektronika użytkowa 1%. TSMC zarabia też na zaawansowanym pakowaniu chipów, które pozwala łączyć wiele układów w jeden wydajny moduł. Przewaga spółki obejmuje więc coraz większą część procesu produkcji, obok samej miniaturyzacji tranzystorów. Głównego klienta z tego obszaru omawiamy w tekście jak kupić akcje Nvidia.
Jakie wyniki TSMC osiągnęło w 2025 roku?
W 2025 r. przychody TSMC wyniosły 3,81 bln TWD, o 31,6% więcej niż rok wcześniej. Zysk netto wzrósł o 46,4% do 1,72 bln TWD. Marża brutto poprawiła się z 56,1% do 59,9%, a operacyjna z 45,7% do 50,8%. Spółka zwiększała więc zyski szybciej niż przychody, co oznacza, że wzrost skali szedł w parze z poprawą efektywności.
| Wskaźnik | 2024 | 2025 | Zmiana |
|---|---|---|---|
| Przychody | ok. 2,89 bln TWD | 3,81 bln TWD | +31,6% |
| Zysk netto | ok. 1,17 bln TWD | 1,72 bln TWD | +46,4% |
| Marża brutto | 56,1% | 59,9% | +3,8 pkt proc. |
| Marża operacyjna | 45,7% | 50,8% | +5,1 pkt proc. |
Co pokazały wyniki TSMC za III kwartał 2026?
Według komunikatu TSMC z 15 października 2026 r. przychody w III kwartale wyniosły rekordowe 1 494,2 mld TWD, o 50,9% więcej niż rok wcześniej i o 17,6% więcej niż w II kwartale. W dolarach było to 46,72 mld USD (+41,2% r/r), czyli powyżej górnej granicy prognozy zarządu. Zysk netto wzrósł o 68,7% do 763,1 mld TWD, a zysk na akcję wyniósł 29,43 TWD, co odpowiada 4,60 USD na jeden ADR.
| Wskaźnik | III kw. 2025 | II kw. 2026 | III kw. 2026 | Zmiana r/r |
|---|---|---|---|---|
| Przychody | 989,9 mld TWD | 1 270,4 mld TWD | 1 494,2 mld TWD | +50,9% |
| Przychody w USD | – | – | 46,72 mld USD | +41,2% |
| Zysk netto | 452,3 mld TWD | 706,6 mld TWD | 763,1 mld TWD | +68,7% |
| EPS | 17,44 TWD | 27,25 TWD | 29,43 TWD | +68,7% |
| Marża brutto | – | 67,7% | 66,4% | – |
| Marża operacyjna | – | – | 58,7% | – |
| Marża netto | – | – | 51,1% | – |
Po dziewięciu miesiącach 2026 r. przychody wyniosły łącznie 3,90 bln TWD, o 41,1% więcej niż przed rokiem. Popyt związany ze sztuczną inteligencją nadal przekłada się na wyniki lepsze od i tak wysokiej bazy porównawczej.
Dlaczego marża brutto spadła kwartał do kwartału?
Marża brutto spadła z 67,7% w II kwartale do 66,4% w III. Zarząd tłumaczy to przede wszystkim rozwodnieniem marży przez uruchamianie procesu 2 nm: nowa technologia na początku produkcji ma niższą wydajność i wyższe koszty jednostkowe. To typowe zjawisko przy każdym nowym węźle, ale inwestor powinien je obserwować, bo od tempa poprawy wydajności zależy rentowność kolejnych kwartałów.
Jakie prognozy TSMC podało na IV kwartał 2026?
TSMC oczekuje w IV kwartale 2026 r. przychodów od 52,3 do 54,3 mld USD przy założeniu kursu 31,8 TWD za dolara. W środku przedziału oznacza to wzrost o ok. 14% kwartał do kwartału i ok. 58% rok do roku. Marża brutto ma wynieść 65–67%, a operacyjna 56,5–58,5%. W całym 2026 r. przychody w dolarach mają wzrosnąć o ok. 44%.
| Parametr | Prognoza na IV kw. 2026 | Dla porównania |
|---|---|---|
| Przychody | 52,3–54,3 mld USD | IV kw. 2025: 33,73 mld USD |
| Wzrost r/r | ok. 55–61% | III kw. 2026: +41,2% w USD |
| Marża brutto | 65–67% | III kw. 2026: 66,4% |
| Marża operacyjna | 56,5–58,5% | III kw. 2026: 58,7% |
| Capex w 2026 r. | 60–64 mld USD | III kw. 2026: 13,8 mld USD |
Uwaga redakcji: w materiale źródłowym podano wzrost o 37–43% r/r. Według danych TSMC przychody w IV kw. 2025 r. wyniosły 33,73 mld USD, więc prognozowany przedział oznacza wzrost o ok. 55–61%, co potwierdził zarząd podczas konferencji.
Spółka podtrzymała budżet inwestycyjny na 2026 r. w przedziale 60–64 mld USD, a nakłady w latach 2026–2028 mają być według zarządu „znacząco wyższe niż w poprzednich trzech latach”. Na koniec września TSMC miało ok. 126 mld USD gotówki i papierów wartościowych. Skala wydatków pokazuje, że firma przygotowuje się do dalszej rozbudowy mocy, ale musi utrzymać wysokie wykorzystanie nowych fabryk, by inwestycje przyniosły oczekiwane zwroty.
Co napędza przewagę TSMC: 2 nm, CoWoS i A14?
Jak szybko rośnie produkcja w procesie 2 nm?
TSMC rozpoczęło masową produkcję w technologii 2 nm w IV kwartale 2025 r., a po trzech kwartałach proces odpowiada już za 8% przychodów z wafli. Zarząd zapowiada, że roczne moce produkcyjne rodziny N2 podwoją się w 2027 r. Kolejna generacja, A14, ma wejść w fazę produkcji próbnej w 2027 r. i masowej w 2028 r. Nowe procesy poprawiają wydajność i efektywność energetyczną układów, co ma szczególne znaczenie dla akceleratorów AI i procesorów mobilnych. Warunkiem jest terminowe wdrażanie i szybkie podnoszenie wydajności produkcji.
Dlaczego technologia CoWoS jest tak ważna?
CoWoS to technologia zaawansowanego pakowania, która łączy układy logiczne z pamięcią o wysokiej przepustowości (HBM). Bez niej nie powstałyby najwydajniejsze akceleratory AI. TSMC produkuje już moduły o rozmiarze 5-krotności maski litograficznej, pracuje nad 9-krotnością i zapowiada przejście na 14-krotność. Według zarządu CoWoS pozostaje „wyborem numer jeden” klientów, a ograniczona dostępność takich mocy wzmacnia pozycję TSMC jako dostawcy kluczowego elementu całego systemu obliczeniowego.
Zarząd podtrzymał też cel średniorocznego wzrostu przychodów z akceleratorów AI w latach 2024–2029 na poziomie od mid do high 50% rocznie, dodając, że faktyczny wynik „prawdopodobnie będzie wyższy”. O nastrojach wokół branży piszemy w tekście o wynikach Nvidii.
Jakie ryzyka stoją przed akcjami TSMC?
Co jeśli wydatki na AI zwolnią?
Największym ryzykiem biznesowym jest spowolnienie inwestycji w sztuczną inteligencję. Obecne wyniki TSMC w dużym stopniu korzystają z rozbudowy infrastruktury przez największe firmy technologiczne. Gdyby tempo wydatków na centra danych okazało się nie do utrzymania albo korzyści z AI pojawiały się wolniej, klienci mogliby ograniczyć zamówienia. Produkcja półprzewodników ma wysoki udział kosztów stałych, więc spadek wykorzystania fabryk szybko uderzyłby w marże.
Zarząd sygnalizuje już ostrożność w planowaniu na 2027 r. ze względu na niepewność gospodarczą i rosnące ceny komponentów, które uderzają w bardziej wrażliwe cenowo segmenty konsumenckie. Przyznaje też, że inflacja cen maszyn produkcyjnych jest realna. Scenariusze dla portfela na wypadek pęknięcia bańki opisujemy w tekście bańka AI 2026.
Jak Tajwan i cła wpływają na ryzyko TSMC?
Drugim poważnym zagrożeniem jest sytuacja geopolityczna. Koncentracja większości najbardziej zaawansowanej produkcji na Tajwanie sprawia, że napięcia między Chinami a Tajwanem stanowią ryzyko dla globalnych łańcuchów dostaw. Ograniczenia eksportowe, cła i spór handlowy USA–Chiny mogą wpływać na koszty działalności i możliwość obsługi części klientów.
Czy fabryki za granicą obniżą marże TSMC?
TSMC rozwija produkcję poza Tajwanem, m.in. w Arizonie i Japonii. Dywersyfikacja geograficzna kosztuje: w 2026 r. rozwodnienie marży brutto przez fabryki zagraniczne ma wynieść blisko 2 pkt proc., a w drugiej połowie pięcioletniego horyzontu może wzrosnąć do 3–4 pkt proc. Druga fabryka w Arizonie ma ruszyć z produkcją w procesie 3 nm w III kwartale 2027 r.
Czy wysokie oczekiwania zagrażają kursowi?
Nawet przy bardzo dobrych wynikach kurs może reagować spadkiem, jeśli tempo wzrostu okaże się niższe od oczekiwań lub prognozy rozczarują rynek. W przypadku spółki uznawanej za jednego z głównych beneficjentów boomu AI oczekiwania inwestorów mają szczególne znaczenie, co dobrze widać na wykresie z października 2026 r.
| Ryzyko | Co obserwować | Gdzie sprawdzić |
|---|---|---|
| Popyt na AI | Capex hyperscalerów, udział HPC w przychodach | Wyniki Big Tech, raporty TSMC |
| Marże | Wydajność 2 nm, rozwodnienie przez fabryki zagraniczne | Prognozy kwartalne TSMC |
| Geopolityka | Relacje Chiny–Tajwan, cła i kontrola eksportu USA | Komunikaty rządów, raporty 6-K |
| Wycena | C/Z na tle wzrostu zysków, reakcja kursu na wyniki | Notowania NYSE i TWSE |
| Waluty | USD/TWD (wyniki), USD/PLN (portfel polskiego inwestora) | Kursy NBP |
Ile kosztują akcje TSMC względem zysków?
Jeden kwit depozytowy ADR notowany na NYSE odpowiada 5 akcjom zwykłym notowanym w Tajpej. Suma zysku na akcję z ostatnich czterech kwartałów (IV kw. 2025 – III kw. 2026) to 98,26 TWD, czyli ok. 491 TWD na ADR. Przy kursie 31,8 TWD za dolara daje to ok. 15,4 USD zysku na ADR. Przy cenie ok. 430 USD wskaźnik C/Z wynosi więc ok. 28. Przy prognozowanym wzroście przychodów o ok. 44% w 2026 r. rynek nie płaci za TSMC skrajnie wysokiej premii, ale wycena zakłada utrzymanie tempa wzrostu także w 2027 r.
C/Z to szacunek redakcji Rankia na podstawie raportów kwartalnych TSMC i kursu z prognozy zarządu; wartość w serwisach notowań może się różnić ze względu na kurs walutowy i moment wyliczenia.
Co pokazuje wykres akcji TSMC? Analiza techniczna
Dlaczego strefa 416–430 USD jest kluczowa?
Kurs akcji TSMC po dynamicznym spadku od szczytu na wysokości 487,47 USD dotarł do kluczowej strefy popytowej między 50% a 61,8% zniesienia Fibonacciego (430,10–416,55 USD), odmierzonego od ostatniej fali wzrostowej z rejonu 372,72 USD. Wagę tego przedziału wzmacnia zbiegająca się z nim długoterminowa, wzrostowa linia trendu. Dopóki ten obszar jest broniony, spadek zachowuje charakter korekty.
Jaka formacja może dać sygnał do odbicia?
Wyhamowanie presji sprzedających i pojawienie się prowzrostowej formacji świecowej, np. młota, dałoby impuls do odbicia w stronę 450 USD, a w dalszej perspektywie ku historycznym szczytom (487,47 USD). Młot to świeca z małym korpusem i długim dolnym cieniem, która pokazuje, że podaż zepchnęła kurs nisko, ale kupujący zdołali go odbić przed zamknięciem. Inne sygnały odwrócenia opisujemy w tekście o najsilniejszych formacjach świecowych.
Trwały spadek poniżej 416 USD zasugeruje pogłębienie przeceny w stronę równego poziomu 400 USD, a przy nasileniu podaży rejonu 372 USD, gdzie zaczynała się ostatnia fala wzrostowa.
| Poziom | Znaczenie techniczne | Scenariusz |
|---|---|---|
| 487,47 USD | Historyczny szczyt (październik 2026 r.) | Cel dalszych wzrostów |
| 450,00 USD | Wybita wcześniej strefa | Pierwszy cel odbicia |
| 430,10 USD | 50% zniesienia Fibonacciego | Górna granica strefy |
| 416,55 USD | 61,8% zniesienia Fibonacciego + linia trendu | Kluczowe wsparcie |
| 400,00 USD | Równy poziom | Pierwszy cel spadkowy |
| 372,72 USD | Początek fali wzrostowej (100% Fibo) | Cel przy nasileniu podaży |
Jak poprawnie stosować formację młota? – Przeczytaj
Poznaj korzyści, które płyną z dołączenia do Squabera – Sprawdź
Jak kupić akcje TSMC z Polski i rozliczyć podatek?
Polski inwestor kupi TSMC najczęściej jako ADR na giełdzie NYSE pod tickerem TSM, w dolarach. Potrzebny jest rachunek maklerski z dostępem do rynku amerykańskiego w firmie inwestycyjnej nadzorowanej przez KNF lub działającej w Polsce na podstawie paszportu unijnego. Zgodnie z MiFID II broker przeprowadzi ocenę odpowiedniości, a przed zakupem warto sprawdzić w tabeli opłat prowizję za rynek USA i koszt przewalutowania PLN/USD. Kalendarz raportów amerykańskich spółek zebraliśmy w tekście o sezonie wyników w USA.


Zgodność z przepisami
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Autoriteit Financiële Markten (AFM)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Oferowane produkty
Akcje, ETF, Opcje, Kontrakty Terminowe, Fundusze Inwestycyjne
Akcje, ETF
Inwestując w TSM, ponosisz ryzyko walutowe USD/PLN: umocnienie złotego obniża wartość pozycji w przeliczeniu na PLN nawet przy stabilnym kursie akcji. Więcej o tym w tekście kurs dolara blisko 4 zł. Rozliczenie podatkowe wygląda tak:
- Zysk ze sprzedaży ADR – 19% podatku Belki w zeznaniu PIT-38; przychód i koszt przeliczasz po średnim kursie NBP z dnia poprzedzającego transakcję (jak to policzyć). Zagraniczny broker zwykle nie wystawia PIT-8C.
- Dywidenda – TSMC wypłaca dywidendę kwartalnie. Tajwan pobiera od nierezydentów standardowo 21% podatku u źródła, a polsko-tajwańskie porozumienie w sprawie unikania podwójnego opodatkowania ogranicza stawkę do 10%. W Polsce do zapłaty jest różnica do 19%, a odliczyć można co do zasady tylko podatek odpowiadający stawce z porozumienia. Przy ADR obniżona stawka często nie jest stosowana automatycznie, więc przed zakupem warto zapytać brokera, ile faktycznie pobierze.
- Rozliczenie dywidend zagranicznych – wykazujesz je w PIT-38 (część dotycząca zryczałtowanego podatku); szczegóły w poradniku podatek od giełdy zagranicznej.
Najczęstsze pytania o akcje TSMC
Czy TSMC obroni pozycję lidera boomu AI?
TSMC wchodzi w końcówkę 2026 r. z najlepszymi wynikami w historii, prognozą kolejnego przyspieszenia i wyraźną przewagą technologiczną. Proces 2 nm po trzech kwartałach masowej produkcji daje już 8% przychodów z wafli, CoWoS pozostaje wąskim gardłem całej branży AI, a budżet inwestycyjny na poziomie ponad 60 mld USD pokazuje, że zarząd spodziewa się popytu także w kolejnych latach.
Jednocześnie ta sama zależność od AI jest głównym ryzykiem. Zarząd mówi o ostrożnym planowaniu na 2027 r., fabryki za granicą obniżają marże, a geopolityka wokół Tajwanu nie zniknie. Spadek kursu o kilkanaście procent tuż po rekordowym kwartale pokazuje, że rynek wycenia przede wszystkim trwałość tych wyników.
Na wykresie rozstrzygnięcie przypada na strefę 416–430 USD, gdzie zbiegają się zniesienia Fibonacciego i długoterminowa linia trendu. Polski inwestor powinien przy tym pamiętać o dodatkowej warstwie ryzyka, czyli kursie USD/PLN i podatku u źródła od dywidend, które realnie zmieniają wynik inwestycji liczony w złotych.
Materiał ma charakter wyłącznie informacyjny i edukacyjny. Nie stanowi rekomendacji inwestycyjnej w rozumieniu rozporządzenia MAR (UE) nr 596/2014 ani doradztwa inwestycyjnego. Inwestowanie w akcje wiąże się z ryzykiem utraty części lub całości zainwestowanego kapitału. Wyniki historyczne nie gwarantują przyszłych rezultatów.