
Akcje KGHM: czy drożejąca miedź i srebro dalej napędzą wyniki?


20 PAŹ, 2026
Spis treści
Analiza fundamentalna i techniczna przygotowana we współpracy z serwisem Squaber. Dane według stanu na 16 października 2026 r.
- Rekordowe półrocze: przychody +40,8% r/r do 24,7 mld zł, skorygowana EBITDA +89,1% do 9,2 mld zł, zysk netto 5,58 mld zł (9,6x więcej niż rok wcześniej).
- Koszty w dół, kwartał słabszy: koszt C1 spadł o 19% r/r do 2,11 USD/funt, ale skorygowana EBITDA w II kw. (3,73 mld zł) była o ok. 32% niższa niż w I kw. (5,46 mld zł).
- Bilans i wycena: dług netto do skorygowanej EBITDA spadł do 0,4 (0,8 na koniec 2025 r.); według szacunku redakcji akcje kosztują ok. 7,5x zysk z ostatnich 12 miesięcy.
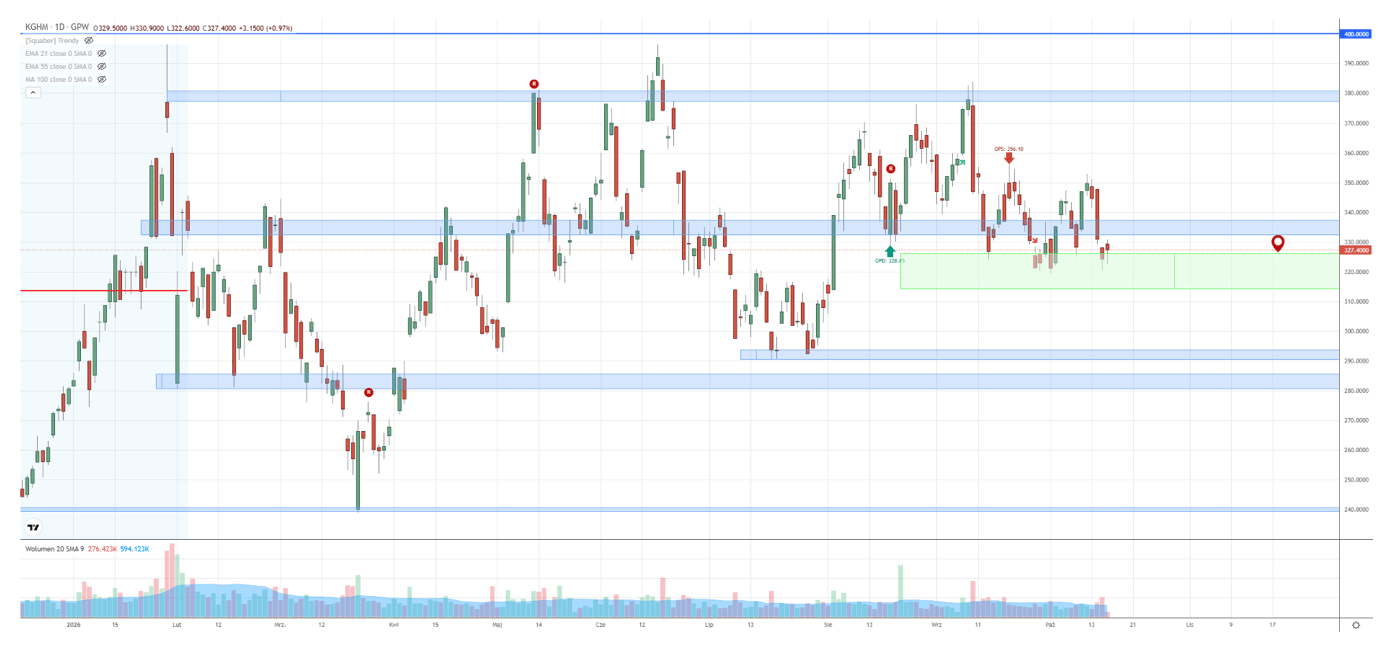
- Wykres: kurs testuje strefę 314,23–326,27 zł; jej obrona otwiera drogę do 352, 380 i 400 zł, a zamknięcie dnia poniżej 311 zł – do 280 zł.
Spółka wchodzi w skład indeksu WIG20, a jej największym akcjonariuszem jest Skarb Państwa (31,79% głosów).
Jakie wyniki KGHM osiągnął w 2025 roku?
Według podsumowania roku opublikowanego przez KGHM 25 marca 2026 r. grupa wypracowała w 2025 r. 36,4 mld zł przychodów (poziom zbliżony do 2024 r.), 10,3 mld zł skorygowanej EBITDA (+22% r/r) i 3,7 mld zł zysku netto (+28% r/r). Poprawa wyników nastąpiła mimo niższej produkcji: miedzi płatnej było 710 tys. ton, o 3% mniej niż rok wcześniej, głównie przez planowany postój remontowy huty Głogów II i sprzedaż kanadyjskiej kopalni McCreedy West.
| Wskaźnik (grupa KGHM) | 2025 | Zmiana r/r |
|---|---|---|
| Przychody | 36,4 mld zł | stabilnie |
| Skorygowana EBITDA | 10,3 mld zł | +22% |
| Zysk netto | 3,7 mld zł | +28% |
| Produkcja miedzi płatnej | 710 tys. ton | -3% |
| Produkcja srebra metalicznego | 1 347 ton | b.d. |
| Koszt C1 | 2,58 USD/funt | -3% |
| Nakłady inwestycyjne | 3,9 mld zł | -0,2% |
| Dług netto / skorygowana EBITDA | 0,8 | – |
Najciekawsza informacja z raportu rocznego dotyczy struktury wyniku. Aktywa zagraniczne odpowiadały za 48% skorygowanej EBITDA grupy, a więc niemal za połowę. To ważne dla każdego, kto traktuje KGHM wyłącznie jako „polską kopalnię”: o wyniku w dużej mierze decyduje dziś Sierra Gorda. Czym jest EBITDA i jak ją czytać, wyjaśniamy w osobnym poradniku.
Co pokazały wyniki KGHM za I półrocze 2026?
Pierwsze półrocze 2026 r. było dla KGHM rekordowe. Przychody grupy wzrosły o 40,8% r/r do 24,7 mld zł, skorygowana EBITDA o 89,1% do 9,2 mld zł, a zysk netto przypisany akcjonariuszom jednostki dominującej wyniósł 5,58 mld zł wobec 579 mln zł rok wcześniej. Produkcja miedzi płatnej wzrosła o 2% do 351 tys. ton, a srebra o 8% do 712 ton.
| Wskaźnik (grupa KGHM) | I półrocze 2026 | Zmiana r/r |
|---|---|---|
| Przychody | 24,7 mld zł | +40,8% |
| Skorygowana EBITDA | 9,2 mld zł | +89,1% |
| Zysk netto (akcjonariusze jedn. dominującej) | 5,58 mld zł | z 0,58 mld zł |
| Produkcja miedzi płatnej | 351 tys. ton | +2% |
| Produkcja srebra | 712 ton | +8% |
| Koszt C1 | 2,11 USD/funt | -19% |
| Nakłady inwestycyjne | 1,44 mld zł | +9% |
| Dług netto / skorygowana EBITDA | 0,4 | z 0,8 na koniec 2025 r. |
Za skokiem wyników stoją dwa czynniki naraz: wyższe ceny metali i niższy koszt jednostkowy. Koszt C1, czyli gotówkowy koszt produkcji funta miedzi płatnej po odjęciu przychodów z produktów ubocznych (głównie srebra), spadł o 19% do 2,11 USD/funt. Trzeba jednak pamiętać o niskiej bazie: w I półroczu 2025 r. zysk netto wyniósł zaledwie 579 mln zł, co mocno podbija dynamikę roczną.
Dlaczego II kwartał był słabszy od pierwszego?
Rozbicie na kwartały pokazuje, jak szybko zmieniają się wyniki spółki surowcowej. Według raportu za I kwartał EBITDA wyniosła w nim 5,46 mld zł, a zysk netto 3,53 mld zł. W II kwartale było to odpowiednio 3,73 mld zł i 2,05 mld zł, czyli o ok. 32% i 42% mniej.
| Wskaźnik | I kw. 2026 | II kw. 2026 | Zmiana kw/kw |
|---|---|---|---|
| Skorygowana EBITDA | 5,46 mld zł | 3,73 mld zł | ok. -32% |
| Zysk netto | 3,53 mld zł | 2,05 mld zł | ok. -42% |
| Koszt C1 | 1,69 USD/funt | wyższy (2,11 za półrocze) | wzrost |
Podczas czatu inwestorskiego 21 sierpnia 2026 r. wiceprezes KGHM wskazał trzy główne źródła presji na marże w II kwartale: ok. 500 mln zł wyższe koszty pracy (w dużej części zwiększenie rezerwy na nagrodę roczną), ok. 500 mln zł wyższe koszty zewnętrzne oraz ok. 250 mln zł wyższy podatek od wydobycia niektórych kopalin, który rośnie razem z cenami miedzi i srebra. Ten ostatni element jest specyficzny dla polskiej części grupy i sprawia, że akcjonariusz KGHM nie korzysta na wzroście cen metali w pełnym zakresie.
Jak ceny miedzi, srebra i kurs dolara wpływają na KGHM?
Wycena KGHM w dużej mierze odzwierciedla oczekiwania co do przyszłych cen metali. Dla analizy warto rozdzielić trzy czynniki: ceny miedzi i srebra na rynkach światowych, koszty produkcji oraz kurs USD/PLN. Ich wzajemne oddziaływanie decyduje o przepływach pieniężnych, możliwościach finansowania inwestycji i ostatecznie o kursie akcji.
Od czego zależy cena miedzi?
Miedź pozostaje kluczowym surowcem dla wyników grupy. Jej cena zależy od kondycji chińskiego przemysłu i rynku nieruchomości, globalnej aktywności gospodarczej, inwestycji w infrastrukturę i sieci energetyczne oraz od podaży. Ograniczenia wydobycia, opóźnienia w uruchamianiu nowych kopalń czy zakłócenia u dużych producentów sprzyjają wysokim cenom. Spowolnienie gospodarcze, słabszy popyt przemysłowy lub nowa podaż mogą je obniżyć. Szerzej o inwestowaniu w surowce piszemy w poradniku jak inwestować w metale.
Dlaczego srebro obniża koszt produkcji miedzi?
Srebro pełni w KGHM podwójną rolę. Jest cennym produktem sprzedawanym przez grupę, a jednocześnie przychody z niego pomniejszają raportowany koszt C1 miedzi. Wysokie ceny srebra poprawiają więc rentowność dwutorowo: bezpośrednio przez sprzedaż i pośrednio przez niższy koszt jednostkowy. W drugą stronę działa spadek notowań srebra, zwłaszcza gdy towarzyszy mu korekta miedzi. Najkorzystniejszy dla akcjonariuszy byłby scenariusz, w którym ceny obu metali pozostają wysokie, a koszty rosną wolniej niż przychody. Perspektywy samego kruszcu omawiamy w tekście jakie są prognozy dla srebra.
Jak kurs USD/PLN zmienia wyniki KGHM?
Miedź i srebro są wyceniane głównie w dolarach, a duża część kosztów polskiej działalności KGHM jest ponoszona w złotych. Przy niezmienionych cenach metali słabszy złoty zwiększa wartość przychodów w PLN, a mocniejszy ogranicza ten efekt. W raporcie za I kwartał 2026 r. spółka wprost wskazała osłabienie średniego kursu dolara jako czynnik obciążający. Rzeczywisty wpływ jest bardziej złożony, bo grupa ma też koszty i zobowiązania w walutach obcych oraz korzysta z instrumentów zabezpieczających ceny metali i kursy walut. Według zarządu zabezpieczenia nie obejmują całej ekspozycji, więc spółka zachowuje część korzyści ze wzrostu cen. Co oznacza dla inwestora kurs dolara w okolicach 4 zł, opisywaliśmy niedawno.
Czy boom na AI zwiększy popyt na miedź?
Rozwój sztucznej inteligencji może być dla KGHM istotnym, długoterminowym czynnikiem wspierającym popyt. Centra danych potrzebują serwerów i chipów, a do tego rozbudowanej infrastruktury energetycznej, systemów chłodzenia, kabli, szyn zbiorczych i urządzeń dystrybucji prądu. Według raportu S&P Global ze stycznia 2026 r. globalny popyt na miedź może wzrosnąć z ok. 28 mln ton w 2025 r. do ponad 42 mln ton w 2040 r., czyli o ok. 50%. AI i centra danych są jednym z czynników tego wzrostu, obok elektryfikacji, transformacji energetycznej i rozbudowy sieci.
Nie należy jednak traktować tego scenariusza jako pewnika. Budowa centrów danych napotyka ograniczenia związane z dostępnością energii i przyłączeń do sieci, postęp technologiczny może zmniejszać zużycie miedzi w części zastosowań, a sam wpływ AI na globalny popyt jest trudny do precyzyjnego oszacowania. Jak boom na AI wygląda w Polsce, pokazujemy w tekście o centrach danych w Polsce.
Warto też oddzielić popyt na miedź od bezpośredniego zaangażowania KGHM w AI. Spółka korzysta na tym trendzie przede wszystkim jako producent surowca; sama nie dostarcza rozwiązań dla centrów danych. Według Squabera KGHM analizuje wykorzystanie AI w procesie wzbogacania rud, ale skala ewentualnych oszczędności pozostaje nieznana.
Gdzie KGHM szuka wzrostu poza Polską?
Rozbudowana baza zasobów i działalność za granicą to istotne atuty grupy. Najważniejszym aktywem zagranicznym jest Sierra Gorda w Chile, w której KGHM ma 55% udziałów, a partnerem jest South32. Według danych z raportu półrocznego planowana rozbudowa zakładu przeróbczego (czwarta linia mielenia) ma zwiększyć produkcję metalu płatnego o ok. 20%, a nakłady szacowane są na ok. 725 mln USD (dla 100% udziałów). Zdefiniowanie złoża Catabella NE może dodatkowo wydłużyć życie kopalni.
W Polsce KGHM udostępnia nowe obszary wydobywcze, buduje szyby i modernizuje infrastrukturę górniczą oraz hutniczą. Wydobycie z coraz głębiej położonych złóż oznacza rosnące wyzwania techniczne i kosztowe, dlatego plan nakładów inwestycyjnych na 2026 r. przekracza 4,1 mld zł. Równolegle spółka prowadzi program optymalizacji kosztów, który według zarządu poprawił EBITDA o ok. 300 mln zł w porównaniu z 2024 r., a do końca 2028 r. ma przynieść ponad 1 mld zł.
Czy zadłużenie KGHM jest bezpieczne?
Tak, przynajmniej na dziś. Na koniec czerwca 2026 r. dług netto do skorygowanej EBITDA wyniósł 0,4, wobec 0,6 po I kwartale i 0,8 na koniec 2025 r., a zadłużenie zmniejszyło się w półroczu o 0,7 mld zł. Taki poziom daje spółce elastyczność przy finansowaniu inwestycji. W branży surowcowej wskaźnik ten może jednak szybko wzrosnąć, jeśli ceny metali spadną, a nakłady pozostaną wysokie.
Ile kosztują akcje KGHM i jaka jest dywidenda?
Squaber nie podaje w analizie wskaźników wyceny, więc policzyliśmy je sami. KGHM ma 200 mln akcji, więc przy kursie 327,40 zł (zamknięcie z wykresu Squabera, 16.10.2026 r.) kapitalizacja wynosi ok. 65,5 mld zł. Zysk netto z ostatnich czterech kwartałów (cały 2025 r. minus I półrocze 2025 r. plus I półrocze 2026 r.) to ok. 8,7 mld zł, co daje wskaźnik cena/zysk na poziomie ok. 7,5. Przy spółce cyklicznej niski C/Z na szczycie cyklu cen metali nie musi oznaczać tanich akcji, bo rynek wycenia przede wszystkim przyszłe zyski.
Zwyczajne Walne Zgromadzenie KGHM zdecydowało o wypłacie 1,50 zł dywidendy na akcję z zysku za 2025 r., czyli łącznie 300 mln zł. Dniem dywidendy był 25 czerwca, a wypłata nastąpiła 9 lipca 2026 r. Przy obecnym kursie stopa dywidendy to zaledwie ok. 0,5%. Zarząd podkreśla, że decyzje o kolejnych wypłatach zapadają po zamknięciu roku i po ocenie potrzeb inwestycyjnych. Porównanie z innymi płatnikami znajdziesz w zestawieniu dywidend na GPW.
| Wskaźnik | Wartość | Uwagi |
|---|---|---|
| Kurs akcji | 327,40 zł | zamknięcie 16.10.2026 r. (Squaber) |
| Liczba akcji | 200 mln | Skarb Państwa: 31,79% |
| Kapitalizacja | ok. 65,5 mld zł | wyliczenie redakcji |
| Zysk netto TTM | ok. 8,7 mld zł | II pół. 2025 + I pół. 2026 |
| C/Z TTM | ok. 7,5 | szacunek redakcji |
| Dywidenda za 2025 r. | 1,50 zł/akcję | wypłata 9.07.2026 r. |
| Stopa dywidendy | ok. 0,5% | przy kursie 327,40 zł |
Jakie ryzyka stoją przed akcjonariuszami KGHM?
Co się stanie, gdy ceny metali spadną?
Największym zagrożeniem pozostaje pogorszenie koniunktury na rynku miedzi i srebra. Nawet przy stabilnej produkcji spadek cen sprzedaży może wyraźnie obniżyć marże, EBITDA i zysk netto. Najgorszy byłby scenariusz, w którym słabszy popyt na metale zbiegnie się ze wzrostem kosztów energii, wynagrodzeń, materiałów i usług. Wynik II kwartału 2026 r. pokazał, że koszty pracy i podatek od wydobycia potrafią w jednym kwartale zabrać ponad 1 mld zł marży.
Jakie ryzyka operacyjne i zagraniczne ma KGHM?
Górnictwo miedziowe wymaga ciągłości produkcji, udostępniania nowych złóż i modernizacji infrastruktury. Problemy techniczne, gorsza jakość rudy, przestoje hut (jak remont Głogowa II w 2025 r.) czy opóźnienia inwestycyjne podnoszą koszty i ograniczają wolumeny. W aktywach zagranicznych dochodzą lokalne regulacje, podatki, warunki geologiczne i ryzyko polityczne. Osobną kwestią jest udział Skarbu Państwa: decyzje dotyczące dywidend, inwestycji czy składu władz mogą uwzględniać cele inne niż wyłącznie interes akcjonariuszy mniejszościowych. Podobne ryzyko w innej spółce surowcowej opisywaliśmy przy okazji akcji JSW.
Dlaczego wysoki zysk nie zawsze oznacza gotówkę?
Wysokie nakłady inwestycyjne są konieczne, by utrzymać produkcję w długim terminie, ale w krótkim ograniczają wolne przepływy pieniężne, czyli gotówkę, która zostaje po sfinansowaniu bieżącej działalności i inwestycji. Wysoki zysk księgowy nie przekłada się więc automatycznie na środki dostępne na dywidendy lub nowe projekty. Dlatego przy ocenie KGHM warto analizować także rachunek przepływów pieniężnych, poziom capex i zadłużenia.
| Ryzyko | Co obserwować | Gdzie sprawdzić |
|---|---|---|
| Ceny metali | Notowania miedzi na LME, cena srebra | Notowania surowców, raporty kwartalne |
| Koszty | Koszt C1, koszty pracy, podatek od wydobycia | Raporty okresowe (ESPI) |
| Kurs walut | USD/PLN, wynik na zabezpieczeniach | Noty do sprawozdania |
| Inwestycje | Capex vs plan 4,1 mld zł, postęp w Sierra Gorda | Raporty i prezentacje wynikowe |
| Ład korporacyjny | Decyzje Skarbu Państwa, zmiany we władzach | Raporty bieżące |
Śledź najnowsze komunikaty spółki w jednym miejscu tutaj.
Co pokazuje wykres akcji KGHM? Analiza techniczna
Dlaczego strefa 314–326 zł jest kluczowa?
Kurs akcji KGHM testuje kluczową strefę popytową między 314,23 zł a 326,27 zł. Na wykresie dziennym widać, że w tym rejonie rynek kilkakrotnie zatrzymywał spadki we wrześniu i październiku 2026 r. Utrzymanie strefy pozwoli obrać lokalne szczyty w okolicy 352 zł za cel pierwszego wzrostowego odreagowania. Ich pokonanie otworzy drogę do 380 zł, a potencjalnie do równego poziomu 400 zł, czyli ok. 22% powyżej ostatniego zamknięcia.
Co oznaczałoby zamknięcie poniżej 311 zł?
Przełamanie zielonej strefy i zamknięcie świecy dziennej poniżej 311 zł zaneguje układ obronny i otworzy drogę do pogłębienia wyprzedaży w kierunku kolejnego poziomu popytowego przy 280 zł, ok. 14,5% poniżej obecnego kursu. Squaber bazuje na metodzie stref popytu, w której kluczowe jest zachowanie kursu w obszarze wcześniejszej akumulacji, bardziej niż pojedyncze dni wahań. Jak wyznaczać takie poziomy samodzielnie, pokazujemy w tekście o wsparciach i oporach.
| Poziom | Znaczenie techniczne | Scenariusz |
|---|---|---|
| 400,00 zł | Równy poziom, cel dalszych wzrostów | Scenariusz wzrostowy |
| 380,00 zł | Opór z maja i września 2026 r. | Drugi cel |
| 352,00 zł | Lokalne szczyty | Pierwszy cel odbicia |
| 314,23–326,27 zł | Strefa popytowa (zielona) | Kluczowe wsparcie |
| 311,00 zł | Poziom negacji (zamknięcie dnia) | Sygnał ostrzegawczy |
| 280,00 zł | Kolejny poziom popytowy | Cel scenariusza spadkowego |
Poznaj strategię stref popytu – Przeczytaj
Jeśli dopiero zaczynasz z wykresami, przeczytaj nasze omówienie zasad analizy technicznej.
Jak kupić akcje KGHM i rozliczyć podatek?
KGHM jest notowany na Giełdzie Papierów Wartościowych w Warszawie pod tickerem KGH, a akcje są zapisywane w depozycie KDPW. Do zakupu potrzebny jest rachunek maklerski w instytucji z zezwoleniem KNF albo w zagranicznej firmie inwestycyjnej z paszportem unijnym, która oferuje dostęp do GPW. Zgodnie z MiFID II broker przed pierwszą transakcją przeprowadzi ocenę odpowiedniości. Krok po kroku proces opisujemy w poradniku jak i gdzie kupić akcje KGHM.
Rozliczenie podatkowe wygląda następująco:
- Zysk ze sprzedaży akcji – 19% podatku Belki, rozliczany w zeznaniu PIT-38 do 30 kwietnia kolejnego roku na podstawie PIT-8C od brokera.
- Dywidenda – 19% podatku pobiera dom maklerski w momencie wypłaty; szczegóły w poradniku jak rozliczyć podatek od dywidendy.
- IKE i IKZE – zyski i dywidendy z akcji kupionych w ramach tych kont są zwolnione z podatku Belki na zasadach ustawowych.
Najczęstsze pytania o akcje KGHM
Czy KGHM utrzyma tempo wzrostu zysków?
KGHM ma za sobą najlepsze półrocze w historii, najniższe od lat zadłużenie i wyraźnie niższy koszt jednostkowy produkcji. Prawie połowa wyniku operacyjnego pochodzi z aktywów zagranicznych, a Sierra Gorda ma przed sobą rozbudowę, która może zwiększyć produkcję o jedną piątą. Długoterminowo popyt na miedź wspiera elektryfikacja i rozbudowa centrów danych.
II kwartał 2026 r. przypomniał jednak, jak wrażliwa jest ta spółka. Wystarczyły wyższe koszty pracy, droższe usługi i rosnący podatek od wydobycia, by zysk spadł o ponad 40% kwartał do kwartału przy wciąż wysokich cenach metali. Dla akcjonariusza kluczowe będzie, czy przychody utrzymają przewagę nad kosztami, a wysoki zysk księgowy zacznie się przekładać na gotówkę i dywidendy wyższe niż symboliczne 0,5%.
Na wykresie wszystko rozstrzyga się w strefie 314–326 zł. Jej obrona daje szansę na powrót do 352 zł i wyżej, a zamknięcie dnia poniżej 311 zł przesunie uwagę rynku na okolice 280 zł. Najbliższym testem fundamentów będą wyniki za III kwartał 2026 r., które pokażą, czy presja kosztowa z II kwartału była jednorazowa.
Materiał ma charakter wyłącznie informacyjny i edukacyjny. Nie stanowi rekomendacji inwestycyjnej w rozumieniu rozporządzenia MAR (UE) nr 596/2014 ani doradztwa inwestycyjnego. Inwestowanie w akcje wiąże się z ryzykiem utraty części lub całości zainwestowanego kapitału. Wyniki historyczne nie gwarantują przyszłych rezultatów.
Zastrzeżenie:
Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.