
Podatek od sprzedaży akcji: jak rozliczyć zyski z GPW i akcji z USA w PIT-38


19 PAŹ, 2026
Spis treści
Akcje z USA przeliczasz po kursie NBP, a zysku nie opodatkowują Stany. Stratę odliczysz przez 5 lat, a IKE, IKZE i od 2027 r. OKI legalnie obniżają podatek.
Rozliczenie inwestycji na giełdzie – zobacz, jak zrobić to poprawnie.
Ile wynosi podatek od sprzedaży akcji?
Dochód ze sprzedaży akcji należy do źródła „kapitały pieniężne” i jest opodatkowany stałą stawką 19 %. To tzw. podatek giełdowy, potocznie nazywany podatkiem Belki. Te same zasady obowiązują przy sprzedaży ETF-ów.
Podatek liczy się od dochodu, a nie od całej kwoty sprzedaży: przychód pomniejszasz o koszty, w tym o cenę zakupu i prowizje maklerskie. W ciągu roku nie płacisz zaliczek – całość rozliczasz raz w roku w PIT-38, sumując wyniki ze wszystkich rachunków w Polsce i za granicą.
Sam zakup akcji i wzrost ich wyceny na rachunku nie rodzą obowiązku podatkowego. Podatek pojawia się dopiero przy sprzedaży, czyli w momencie przeniesienia własności akcji na kupującego.
Kto musi rozliczyć sprzedaż akcji w PIT-38?
Zeznanie PIT-38 składa każdy, kto w danym roku sprzedał akcje – również wtedy, gdy zamknął rok ze stratą. Wykazana strata jest potrzebna, aby odliczyć ją od zysków w kolejnych latach.
Obowiązek dotyczy także osób inwestujących przez zagranicznego brokera, sprzedających akcje poza giełdą, np. innej osobie fizycznej, oraz tych, którym broker nie wystawił PIT-8C. Nie składasz PIT-38, jeśli w danym roku akcje tylko kupowałeś albo trzymałeś je wyłącznie na IKE lub IKZE.
PIT-38 składa się indywidualnie: dochodów z giełdy nie można rozliczyć wspólnie z małżonkiem. Jeśli małżonkowie mają wspólny rachunek maklerski, każdy wykazuje swoją część przychodów i kosztów.
PIT-8C od polskiego brokera
Polskie domy maklerskie przesyłają klientom informację PIT-8C do końca lutego. Zawiera ona przychody i koszty ze sprzedaży papierów wartościowych, które przepisujesz do części C zeznania PIT-38 (wiersz 1).
Według informacji XTB PIT-8C dla polskich rezydentów obejmuje transakcje na GPW i na giełdach zagranicznych, w tym prawa ułamkowe. Nie obejmuje natomiast dywidend ani dochodów z IKE i IKZE.
Wynik w PIT-8C może różnić się od zysku widocznego w aplikacji, bo broker przelicza transakcje po kursach NBP i uwzględnia prowizje. Jeśli zauważysz błąd, poproś brokera o korektę – XTB wystawiło część korekt PIT-8C za 2025 r. w marcu 2026 r.
Zagraniczni brokerzy zwykle nie wystawiają PIT-8C. Wtedy przychody i koszty ustalasz samodzielnie na podstawie rocznego raportu transakcji i wpisujesz je w wierszu 2 części C.
Jak odliczyć stratę ze sprzedaży akcji?
Strata z odpłatnego zbycia akcji obniża dochód z tego samego źródła w pięciu kolejnych latach podatkowych. Do wyboru masz dwa warianty:
- Rozłożenie straty: w każdym roku odliczasz maksymalnie 50 % jej kwoty.
- Odliczenie jednorazowe: w jednym z pięciu lat odliczasz do 5 000 000 zł, a resztę w pozostałych latach, nie więcej niż 50 % straty rocznie.
Stratę z akcji możesz też skompensować w tym samym roku m.in. z zyskiem z umorzenia jednostek funduszy kapitałowych, bo oba wyniki trafiają do tego samego zeznania PIT-38.
Jak obliczyć podatek od sprzedaży akcji?
Podstawą jest wzór: dochód = przychód – koszty uzyskania przychodu. Przychodem jest cena sprzedaży, a kosztami są wydatki na zakup akcji oraz inne koszty transakcji, np. prowizje maklerskie i opłaty za prowadzenie rachunku.
Przykład: kupujesz akcje spółki z GPW za 10 000 zł i płacisz 39 zł prowizji. Po roku sprzedajesz je za 13 000 zł, a prowizja wynosi 50,70 zł.
- Przychód: 13 000 zł
- Koszty: 10 000 zł + 39 zł + 50,70 zł = 10 089,70 zł
- Dochód: 2 910,30 zł, czyli po zaokrągleniu 2 910 zł
- Podatek 19 %: 552,90 zł, czyli po zaokrągleniu 553 zł
Zarówno podstawę opodatkowania, jak i sam podatek zaokrągla się do pełnych złotych. Prowizje pobrane w walucie obcej również przeliczasz na złote, po tym samym kursie NBP co transakcję, której dotyczą.
Jeśli kupowałeś akcje jednej spółki w kilku transakcjach po różnych cenach, a sprzedajesz tylko część, koszt ustala się metodą FIFO: najpierw sprzedajesz akcje kupione najwcześniej. Dlatego warto zachować historię wszystkich zleceń, a nie tylko saldo rachunku.
Przy akcjach otrzymanych w darowiźnie koszt nabycia wynosi 0 zł, ale dochód jest zwolniony w części odpowiadającej zapłaconemu podatkowi od spadków i darowizn. Przy akcjach ze spadku odliczasz wydatki, które na ich zakup poniósł spadkodawca.
Podatek od sprzedaży akcji z USA i innych rynków zagranicznych
Zysk ze sprzedaży akcji amerykańskich polski rezydent rozlicza wyłącznie w Polsce. Zgodnie z art. 14 umowy o unikaniu podwójnego opodatkowania między Polską a USA z 1974 r. Stany Zjednoczone nie pobierają podatku od takiego zysku, więc nie ma podatku zagranicznego do odliczenia.
Formularz W-8BEN nie wpływa na rozliczenie sprzedaży akcji. Ma znaczenie przy dywidendach, które omawiamy w dalszej części artykułu.
Przeliczenie transakcji po kursie NBP
Przychody i koszty w walutach obcych przeliczasz na złote po średnim kursie NBP z ostatniego dnia roboczego poprzedzającego dzień uzyskania przychodu lub poniesienia kosztu (art. 11a ustawy o PIT). Kurs przy zakupie i kurs przy sprzedaży to zwykle dwie różne wartości.
Podatek = (WS × kurs NBP przy sprzedaży – WK × kurs NBP przy zakupie) × 19 %
- WS – przychód ze sprzedaży w walucie
- WK – koszty w walucie: cena zakupu i prowizje
- Kurs NBP – średni kurs z dnia roboczego poprzedzającego daną transakcję
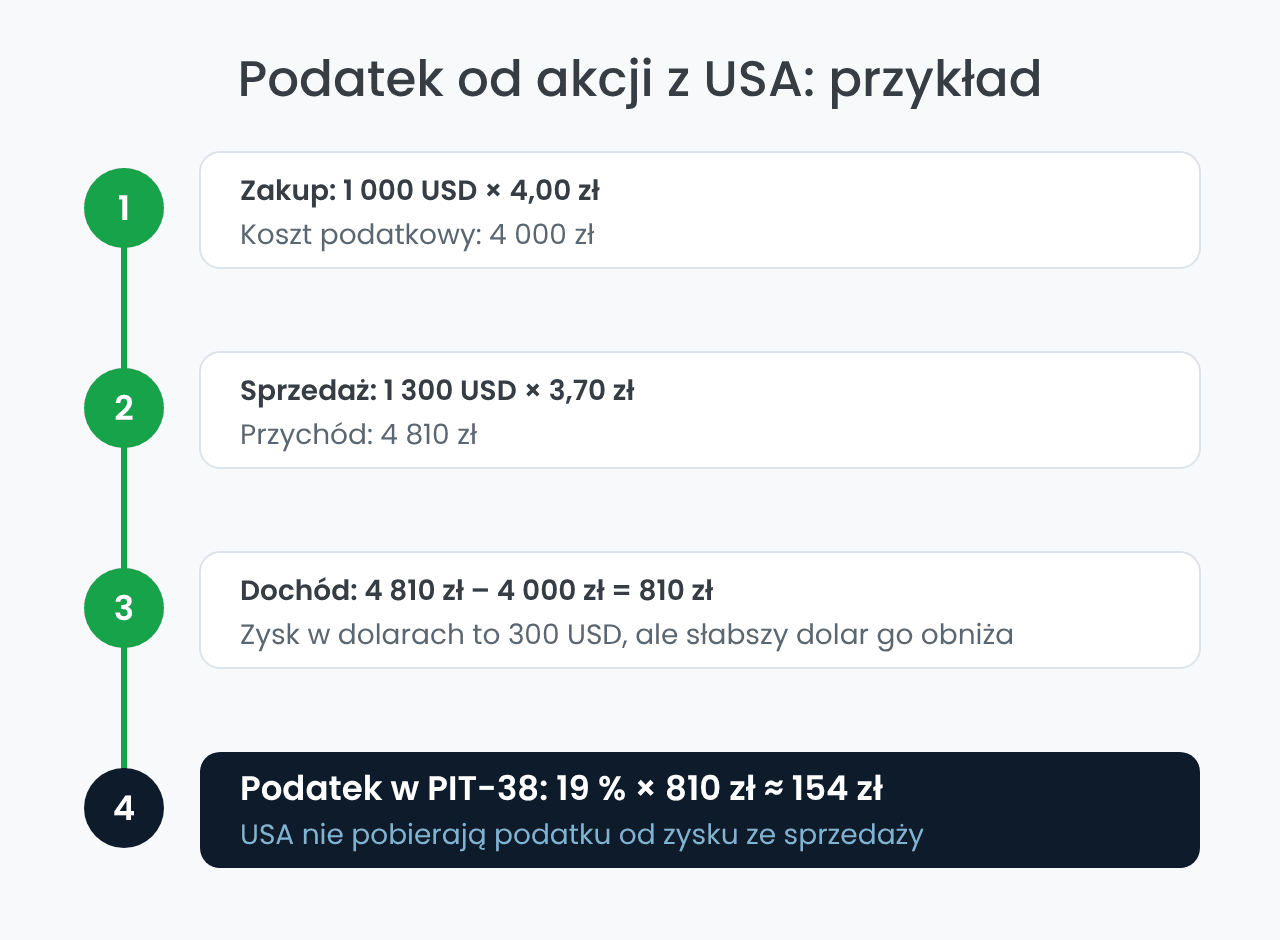
Przykład: akcje kupione za 1 000 USD przy kursie 4,00 zł to koszt 4 000 zł. Sprzedaż za 1 300 USD przy kursie 3,70 zł daje przychód 4 810 zł. Dochód wynosi 810 zł, a podatek ok. 154 zł, choć zysk w dolarach to 300 USD. Spadek kursu dolara obniżył dochód do opodatkowania.
Jeśli akcje zagraniczne kupujesz przez polskiego brokera, wynik zwykle trafia do PIT-8C. Przy zagranicznym brokerze wykazujesz go samodzielnie w wierszu 2 części C PIT-38 i dołączasz załącznik PIT/ZG. Dochody z GPW i z giełd zagranicznych sumujesz w jednym zeznaniu.
Termin i sposób złożenia PIT-38
PIT-38 składasz od 15 lutego do 30 kwietnia roku następującego po roku sprzedaży akcji. Zeznanie złożone wcześniej urząd traktuje jak złożone 15 lutego. Do 30 kwietnia trzeba też zapłacić należny podatek; spóźniona wpłata oznacza odsetki za zwłokę.
Najprościej złożyć zeznanie w usłudze Twój e-PIT w e-Urzędzie Skarbowym albo w aplikacji e-US. Można też wysłać je przez e-Deklaracje lub złożyć w wersji papierowej w urzędzie skarbowym.
Potwierdzenia transakcji, raporty brokerów i wyliczenia kursów NBP warto przechowywać przez pięć lat od końca roku, w którym minął termin zapłaty podatku. Tyle trwa okres, w którym urząd może zakwestionować rozliczenie.
Jak wypełnić PIT-38 krok po kroku:
- Zbierz PIT-8C od polskich brokerów i roczne raporty od zagranicznych.
- Wpisz przychody i koszty w części C: w wierszu 1 kwoty z PIT-8C, w wierszu 2 pozostałe transakcje.
- Odlicz stratę z poprzednich lat, jeśli ją masz.
- Oblicz podatek 19 % i wykaż dywidendy zagraniczne w części dotyczącej przychodów uzyskanych za granicą.
- Złóż zeznanie i zapłać podatek do 30 kwietnia.
Jeśli po złożeniu zeznania dostaniesz korektę PIT-8C albo znajdziesz błąd w swoich wyliczeniach, złóż korektę PIT-38 z uzasadnieniem przyczyn. Dopłatę podatku wraz z ewentualnymi odsetkami najlepiej uregulować od razu, a nadpłatę urząd zwróci na wskazany rachunek.
Kiedy nie zapłacisz podatku od sprzedaży akcji?
Poza sprzedażą ze stratą przepisy przewidują sytuacje, w których zysk z akcji jest zwolniony z podatku:
- Akcje nabyte przed 1 stycznia 2004 r.: dopuszczone do publicznego obrotu i kupione m.in. na giełdzie lub w ofercie publicznej, poza działalnością gospodarczą.
- Akcje z IPO po 2021 r.: objęte w pierwszej ofercie publicznej po 31 grudnia 2021 r. i sprzedane po upływie trzech lat od dopuszczenia do obrotu, przy braku powiązań ze spółką. Taki dochód nadal wykazujesz w PIT-38.
- IKE: brak podatku Belki przy wypłacie po 60. roku życia (lub po 55., jeśli masz uprawnienia emerytalne) i wpłatach w co najmniej pięciu latach kalendarzowych. Limit wpłat w 2026 r. to 28 260 zł.
- IKZE: wpłaty odliczasz od dochodu w PIT, a przy wypłacie po 65. roku życia płacisz 10 % zryczałtowanego podatku zamiast 19 % od zysków. Limit wpłat w 2026 r. to 11 304 zł (16 956 zł dla prowadzących działalność).
- Sprawdź również nasz ranking IKZE
Od 2027 r. dojdzie Osobiste Konto Inwestycyjne (OKI). Podpisana w 2026 r. ustawa o osobistych kontach inwestycyjnych przewiduje zwolnienie z podatku dochodowego dla inwestycji w akcje, obligacje i inne instrumenty do 100 000 zł oraz dla aktywów oszczędnościowych do 25 000 zł.
Podatek od dywidend z akcji polskich i amerykańskich
Od dywidend z polskich spółek 19 % podatku pobiera płatnik. Dywidendy zagraniczne rozliczasz samodzielnie w PIT-38, a prowizje nie obniżają podstawy opodatkowania.
Przy akcjach z USA kluczowy jest formularz W-8BEN: potwierdza, że nie jesteś rezydentem USA, więc podatek u źródła wynosi 15 % zamiast 30 %. Jest ważny do końca trzeciego roku kalendarzowego od podpisania.
W Polsce dopłacasz różnicę do 19 %, czyli 4 % wartości dywidendy brutto. Bez W-8BEN USA pobiorą 30 %, a odliczysz tylko 15 % z umowy: nadwyżki nie odzyskasz przez PIT-38.
Podatek do zapłaty = 19 % × D × kurs NBP – WT × kurs NBP
Gdzie D to dywidenda brutto, a WT – podatek pobrany u źródła, oba przeliczone po kursie NBP z dnia roboczego poprzedzającego wpływ dywidendy.
Zobacz także jak rozliczyć podatek od dywidendy zagranicznej.
Przed złożeniem zeznania zbierz raporty ze wszystkich rachunków i sprawdź, czy masz stratę do odliczenia z ostatnich pięciu lat. Przy długim horyzoncie IKE, IKZE i od 2027 r. OKI legalnie obniżają podatek, a w nietypowych sytuacjach, np. przy akcjach ze spadku, warto skonsultować rozliczenie z doradcą podatkowym.
Szukasz brokera? Porównaj warunki wybranych brokerów


Prowizje
Oferowane produkty
Akcje, ETF
Akcje, ETF, Opcje, Kontrakty Terminowe, Fundusze Inwestycyjne
Zgodność z przepisami
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Autoriteit Financiële Markten (AFM)