
W co zainwestować 1000 zł w 2026 roku? Opcje, podział i możliwe zyski

Spis treści
Zastanawiasz się, w co zainwestować 1000 zł, żeby pieniądze nie traciły wartości na koncie? Przy takiej kwocie ważniejsze od wyboru jednego instrumentu jest sensowne podzielenie kapitału.
Czy warto inwestować 1000 zł?
Tak, bo pieniądze trzymane na nieoprocentowanym rachunku z roku na rok tracą siłę nabywczą. Według szybkiego szacunku GUS ceny w sierpniu 2026 r. były o 3,4 % wyższe niż rok wcześniej. Przy utrzymaniu takiej inflacji przez 10 lat 1000 zł kupi tyle, ile dziś około 716 zł.
Jednocześnie 1000 zł nie zrobi z nikogo milionera w rok. Realną korzyścią jest coś innego: nauka inwestowania na niewielkiej, bezpiecznej kwocie i zbudowanie nawyku, który przy regularnych dopłatach zaczyna procentować. Rynek jest dziś dostępny: obligacje skarbowe kupisz za 100 zł, a u części brokerów ETF-y i akcje już od 1 zł.
Przykład: 1000 zł w obligacjach EDO daje w pierwszym roku 5,35 %, czyli 53,50 zł odsetek brutto i około 43 zł po podatku Belki. To więcej niż obecna inflacja, choć nie są to kwoty, które zmienią budżet domowy.
Inwestowanie nie ma sensu w jednej sytuacji: gdy spłacasz drogi dług, np. na karcie kredytowej. Wtedy nadpłata zadłużenia daje pewniejszy zwrot niż jakikolwiek instrument z tej listy.
Jak bezpiecznie zainwestować 1000 zł? Co wziąć pod uwagę
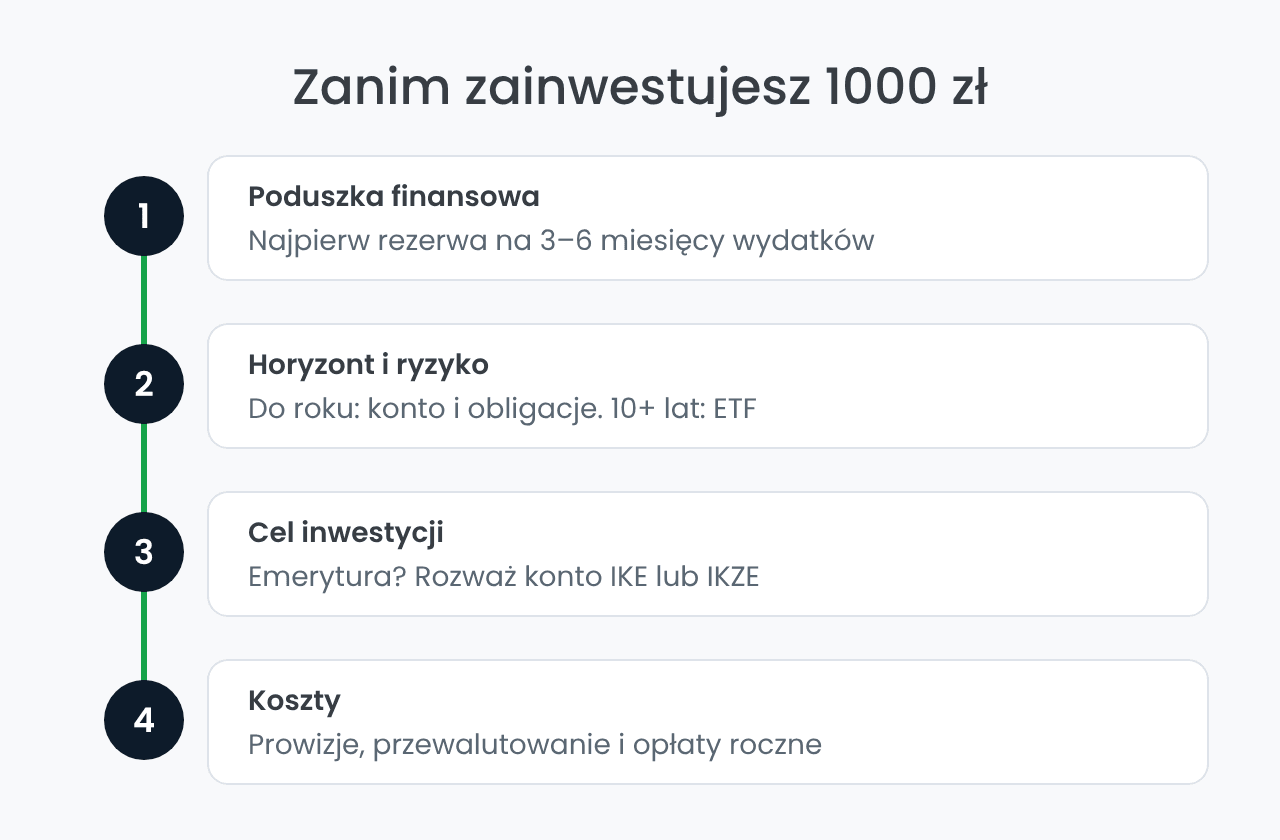
Zanim wybierzesz instrument, odpowiedz sobie na cztery pytania. To one, a nie modne spółki, decydują o tym, czy inwestycja ma sens. Odpowiedzi warto zapisać, bo pomogą nie zmieniać planu przy pierwszym spadku.
Poduszka finansowa na nieprzewidziane wydatki
Inwestuj tylko pieniądze, których nie będziesz potrzebować w najbliższym czasie. Jeśli 1000 zł to całe Twoje oszczędności, najpierw zbuduj rezerwę na 3–6 miesięcy wydatków na koncie oszczędnościowym. Dopiero nadwyżkę warto kierować na rynek.
Horyzont inwestycyjny i skłonność do ryzyka
Im krótszy horyzont, tym bezpieczniejszy powinien być instrument. Pieniądze potrzebne za rok lepiej trzymać na koncie oszczędnościowym lub w obligacjach. Na horyzont 10 lat i dłużej sprawdzają się ETF-y akcyjne, które w krótkim terminie potrafią mocno się wahać.
Cel inwestycji
Określ, po co inwestujesz: na emeryturę, wkład własny czy naukę rynku. Cel podpowiada horyzont, a horyzont instrument. Na emeryturę naturalnym wyborem jest konto IKE lub IKZE z ulgą podatkową.
Koszty, które przy małej kwocie mają duże znaczenie
Przy 1000 zł nawet minimalna opłata 10 zł zjada 1 % kapitału. Zwracaj uwagę na prowizje, opłaty za przewalutowanie i koszty roczne funduszy. Wybieraj rachunki bez prowizji od małych zleceń i instrumenty notowane w złotych lub w walucie, w której już masz środki.
W co zainwestować 1000 zł? Przegląd opcji
Każda z opcji poniżej sprawdza się w innym scenariuszu. Tabela pokazuje je w skrócie, a szczegóły znajdziesz w kolejnych podsekcjach.
| Instrument | Oprocentowanie / zysk | Ryzyko | Kiedy wybrać |
|---|---|---|---|
| Konto oszczędnościowe, lokata | Zależne od banku, zwykle promocje na nowe środki | Bardzo niskie (BFG do 100 000 EUR) | Poduszka finansowa, horyzont do roku |
| Obligacje skarbowe | 2,00–5,35 % w 1. okresie (oferta z października 2026) | Niskie | Horyzont 3 miesiące–10 lat |
| ETF na szeroki rynek | Brak gwarancji, zależny od rynku | Średnie–wysokie | Horyzont 10+ lat |
| Akcje spółek | Brak gwarancji, zależny od spółki | Wysokie | Nauka rynku, mała część portfela |
| Złoto | Brak odsetek, zależny od ceny | Średnie | Dywersyfikacja, ochrona przed inflacją |
| Kryptowaluty | Brak gwarancji | Bardzo wysokie | Tylko niewielki odsetek kapitału |
Konto oszczędnościowe i lokata bankowa
To punkt wyjścia i miejsce na poduszkę finansową. Oprocentowanie zależy od polityki banku i poziomu stóp NBP: po wrześniowym posiedzeniu RPP stopa referencyjna wynosi 3,75 %. Najwyższe stawki banki oferują zwykle w promocjach dla nowych środków, na kilka miesięcy i z dodatkowymi warunkami.
Depozyty w bankach są chronione przez Bankowy Fundusz Gwarancyjny do równowartości 100 000 EUR. Odsetki pomniejsza 19 % podatek Belki, który bank pobiera automatycznie. Warto rozważyć również konta IKE i IKZE, które dzięki zaletom podatkowym mogą być ciekawą alternatywą dla długoterminowego oszczędzania.
Obligacje skarbowe: EDO, COI, TOS i krótsze serie
Obligacje skarbowe to jedna z najbezpieczniejszych form oszczędzania w Polsce, bo emituje je Skarb Państwa. Jedna obligacja kosztuje 100 zł, więc za 1000 zł kupisz 10 sztuk, także przez internet. Oprocentowanie w pierwszym okresie obligacji sprzedawanych w październiku 2026 r. wygląda tak:
- OTS (3 miesiące): 2,00 %, stałe.
- ROR (1 rok): 4,00 %, zmienne.
- TOS (3 lata): 4,40 %, stałe.
- COI (4 lata): 4,75 % w 1. roku, potem inflacja + 1,50 %.
- EDO (10 lat): 5,35 % w 1. roku, potem inflacja + 2,00 %.
Obligacje indeksowane inflacją (COI, EDO) chronią siłę nabywczą w długim terminie. Wcześniejszy wykup kosztuje od 50 gr (ROR) do 3 zł za obligację EDO, więc przy 1000 zł opłata nie przekroczy 30 zł. Obligacje skarbowe kupuje się w PKO BP lub Pekao, bez pośrednictwa brokera.
ETF na szeroki rynek
ETF to fundusz notowany na giełdzie, który odwzorowuje indeks, np. MSCI World (duże i średnie spółki z krajów rozwiniętych) lub S&P 500. Kupując jedną jednostkę, dywersyfikujesz 1000 zł na setki spółek naraz, a roczne koszty szerokich ETF-ów to zwykle ułamki procenta.
Przy małej kwocie liczy się dostęp do ułamków jednostek. W XTB zlecenia na akcje i ETF-y są bez prowizji do 100 000 EUR obrotu miesięcznie (powyżej 0,2 %, min. 10 EUR), a przewalutowanie kosztuje 0,5 %.
XTB to polski dom maklerski nadzorowany przez KNF. Trade Republic, nadzorowany przez niemiecki BaFin, pozwala inwestować od 1 zł, a jego plany inwestycyjne są wolne od opłat maklerskich.


Zgodność z przepisami
Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), Komisja Nadzoru Finansowego (KNF), The Financial Conduct Authority (FCA)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Oferowane produkty
Akcje, ETF, CFD, Forex, Commodities
Akcje, ETF
Akcje spółek z GPW i z zagranicy
Akcje dają największą kontrolę, ale i największe ryzyko przy małej kwocie, bo trudno kupić wiele spółek. Dlatego pojedyncze akcje warto traktować jako uzupełnienie ETF-u, a nie jego zamiennik. Dzięki akcjom ułamkowym za 1000 zł można mieć udział nawet w drogich spółkach.
Na GPW inwestorzy najczęściej zaczynają od dużych spółek z WIG20, takich jak PKO BP, PZU, KGHM czy ORLEN. Listę kandydatów znajdziesz w zestawieniu najlepsze spółki na GPW. Za granicą popularne są Alphabet (spółka Google), Apple, Amazon, Meta (Facebook), Tesla i Microsoft.
Fundusze inwestycyjne (TFI)
Fundusze inwestycyjne zarządzane przez TFI to alternatywa dla osób, które wolą powierzyć wybór spółek zarządzającemu. Wiele z nich przyjmuje wpłaty od 100 zł. Minusem są wyższe opłaty za zarządzanie niż w ETF-ach, co w długim terminie wyraźnie obniża wynik. Zobacz też: Najlepsze fundusze inwestycyjne.
Złoto i metale szlachetne
Złoto nie wypłaca odsetek, ale bywa zabezpieczeniem w okresach wysokiej inflacji i kryzysów. Za 1000 zł kupisz niewielką sztabkę lub monetę, jednak marża dealera przy małych wagach jest wysoka. Tańszym sposobem na ekspozycję jest ETC lub ETF na złoto kupiony przez rachunek maklerski.
Kryptowaluty
Kryptowaluty, takie jak bitcoin, potrafią w krótkim czasie mocno zyskać, ale równie szybko tracić kilkadziesiąt procent wartości. Jeśli chcesz spróbować, przeznacz na nie niewielką część z 1000 zł. Korzystaj z platform działających zgodnie z unijnym rozporządzeniem MiCA.
IKE i IKZE: podatkowe opakowanie inwestycji
IKE i IKZE nie są osobnym instrumentem, tylko kontem, na którym możesz trzymać ETF-y, akcje lub obligacje. W 2026 r. limit wpłat na IKE wynosi 28 260 zł, a na IKZE 11 304 zł. Zyski na IKE wypłacone po spełnieniu warunków ustawy (m.in. po 60. roku życia) są zwolnione z podatku Belki, a wpłaty na IKZE odliczysz od dochodu w PIT.
Inwestycja w wiedzę finansową
Najpewniejszym zwrotem z małej kwoty bywa inwestycja we własną wiedzę: książka o inwestowaniu, kurs czy szkolenie. Zrozumienie ryzyka i kosztów chroni przed kosztownymi błędami przy większych kwotach. Zobacz także: Najlepsze kursy tradingu.
Ile możesz zarobić, inwestując 1000 zł?
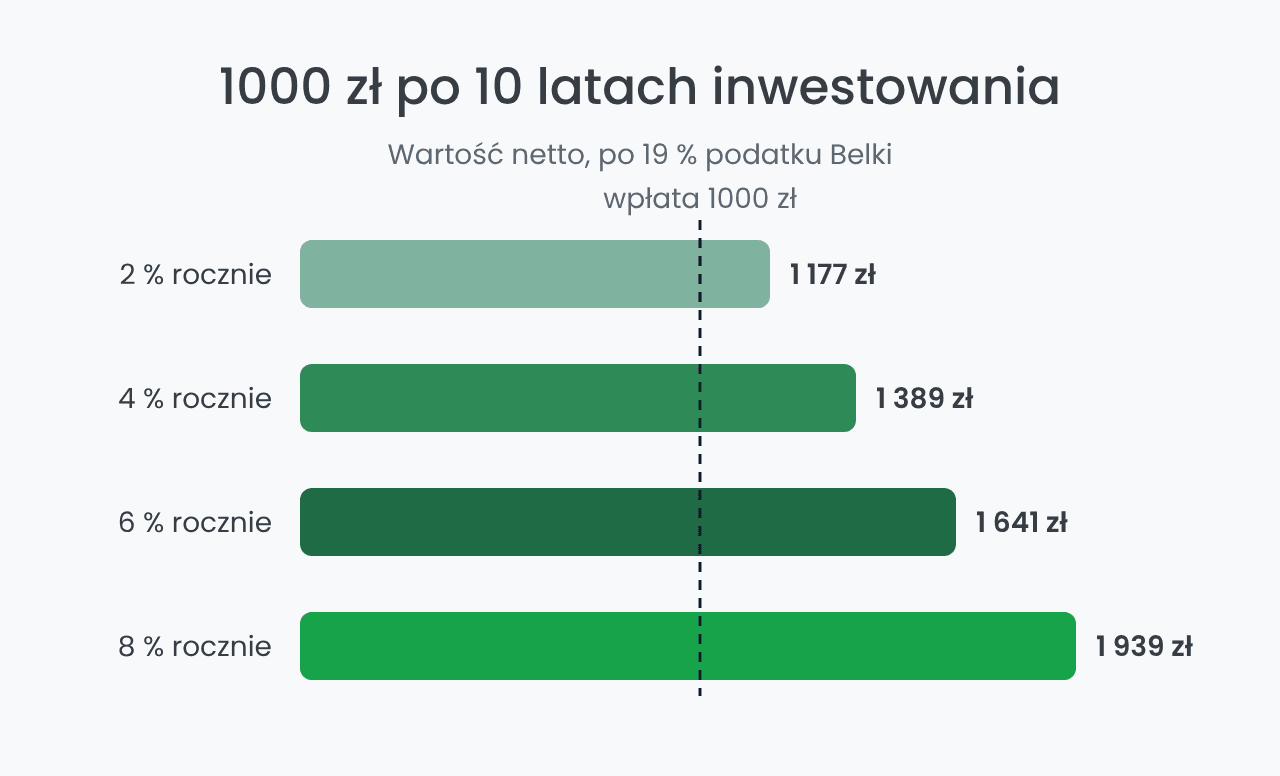
Wynik zależy od stopy zwrotu i czasu, a różnicę robi procent składany. Tabela pokazuje, ile warte będzie 1000 zł po odjęciu 19 % podatku Belki przy różnych rocznych stopach zwrotu. To uproszczenie: podatek liczony jest raz, przy wypłacie, jak w ETF-ie akumulującym.
| Roczna stopa zwrotu | Po 5 latach | Po 10 latach | Po 20 latach |
|---|---|---|---|
| 2 % | 1084 zł | 1177 zł | 1394 zł |
| 4 % | 1175 zł | 1389 zł | 1965 zł |
| 6 % | 1274 zł | 1641 zł | 2788 zł |
| 8 % | 1380 zł | 1939 zł | 3965 zł |
Przy 4 % rocznie, zbliżonych do oprocentowania ROR, po 10 latach zysk netto wyniesie około 389 zł. Przy 8 % byłoby to już 939 zł, ale tak wysokiej stopy nie da się zagwarantować. Stopy 6–8 % są osiągalne tylko w instrumentach akcyjnych, z ryzykiem przejściowych strat.
Na drugim biegunie są krótkie obligacje OTS: 10 sztuk za 1000 zł przynosi po 3 miesiącach 5 zł odsetek brutto, czyli około 4 zł netto. To sposób na przechowanie pieniędzy, a nie ich pomnożenie, i warto o tym pamiętać, porównując oferty.
Pamiętaj też o inflacji: przy 3,4 % rocznie realna wartość wyniku będzie niższa niż kwota nominalna. Dlatego stopa zwrotu powinna przewyższać inflację, a nie tylko oprocentowanie konta.
Wynik można poprawić, inwestując przez IKE. Przy wypłacie po spełnieniu warunków ustawy podatek nie obniża zysku, więc 1000 zł przy 6 % rocznie po 20 latach to 3207 zł zamiast 2788 zł na zwykłym rachunku. W obligacjach EDO oprocentowanie od drugiego roku to inflacja plus 2 punkty procentowe, więc wynik zależy od przyszłej inflacji.
Jak podzielić 1000 zł? Przykładowe portfele
Nie istnieje jeden najlepszy podział, ale proste proporcje pomagają zacząć. Poniższe przykłady zakładają, że poduszkę finansową masz już odłożoną. Raz w roku warto sprawdzić, czy proporcje nie rozjechały się po zmianach cen, i w razie potrzeby przywrócić je nowymi wpłatami.
| Profil | Przykładowy podział 1000 zł | Dla kogo |
|---|---|---|
| Ostrożny | 700 zł obligacje EDO lub COI, 300 zł ROR | Nie akceptujesz strat, horyzont kilku lat |
| Zrównoważony | 500 zł obligacje EDO, 500 zł ETF na MSCI World | Horyzont 5–10 lat, umiarkowane ryzyko |
| Dynamiczny | 800 zł ETF na MSCI World, 200 zł akcje lub złoto | Horyzont 10+ lat, akceptujesz wahania |
Najważniejsza zasada to dywersyfikacja, czyli nieinwestowanie wszystkiego w jedno aktywo. Przy każdym profilu warto rozważyć, czy część ETF-owa nie powinna trafić na IKE, gdzie przy wypłacie po 60. roku życia zyski mogą być wolne od podatku. Więcej o tym, w co inwestować małe kwoty, przeczytasz w osobnym poradniku.
Szukasz platformy inwestycyjnej?
Najczęściej zadawane pytania o inwestowanie 1000 zł
Zastrzeżenie:
77% rachunków detalicznych CFD odnotowuje straty.
Inwestowanie wiąże się z ryzykiem strat.
Nie jest to rada inwestycyjna.