
Wartość księgowa spółki: co to jest i jak ją obliczyć?

Spis treści
Pod względem konstrukcji jest bliska wartości aktywów netto firmy (NAV), liczonej m.in. dla funduszy. Wartość księgowa opiera się jednak na zapisach księgowych (koszcie nabycia pomniejszonym o amortyzację), a nie na cenach, po których aktywa dałoby się dziś sprzedać.
Co to jest wartość księgowa spółki?
Wartość księgowa (ang. book value), nazywana też wartością bilansową lub aktywami netto, to różnica między aktywami a zobowiązaniami firmy. Ponieważ w bilansie aktywa równają się sumie zobowiązań i kapitału własnego, wartość księgowa spółki to po prostu jej kapitał własny.
Co wpływa na wartość księgową?
Wartość księgowa zmienia się razem z bilansem. Najważniejsze czynniki to:
- Zysk lub strata netto: zysk zatrzymany w spółce podnosi kapitał własny, a strata go obniża.
- Dywidendy i skup akcji własnych: wypłata gotówki akcjonariuszom zmniejsza aktywa netto.
- Emisja nowych akcji: pieniądze z emisji zwiększają kapitał własny.
- Odpisy aktualizujące i przeszacowania: odpis z tytułu utraty wartości (np. firmy lub zapasów) obniża wartość księgową.
Sam wzrost aktywów finansowany kredytem nie zmienia wartości księgowej, bo rosną jednocześnie zobowiązania. Liczy się więc to, co spółka zarabia i ile z tego zatrzymuje, a nie sama skala jej majątku.
Jak obliczyć wartość księgową? Wzór i przykład
Wszystkie potrzebne dane są w bilansie, który spółki z GPW publikują w raportach kwartalnych, półrocznych i rocznych. Podstawowy wzór wygląda tak:
Wartość księgowa = Aktywa ogółem – Zobowiązania ogółem
Wystarczy odczytać pozycję „kapitał własny”. W grupach kapitałowych lepiej wziąć kapitał przypadający akcjonariuszom jednostki dominującej, bez udziałów niekontrolujących.
Wartość księgowa na akcję
Inwestora interesuje zwykle, ile majątku netto przypada na jedną akcję (BVPS, book value per share). To analogiczna miara do tego, jak obliczyć zysk na akcję:
Wartość księgowa na akcję = Kapitał własny / Liczba akcji
Przykład: wartość księgowa na akcję spółki Vidrala
Policzmy to na danych hiszpańskiego producenta opakowań szklanych Vidrala za 2023 rok:
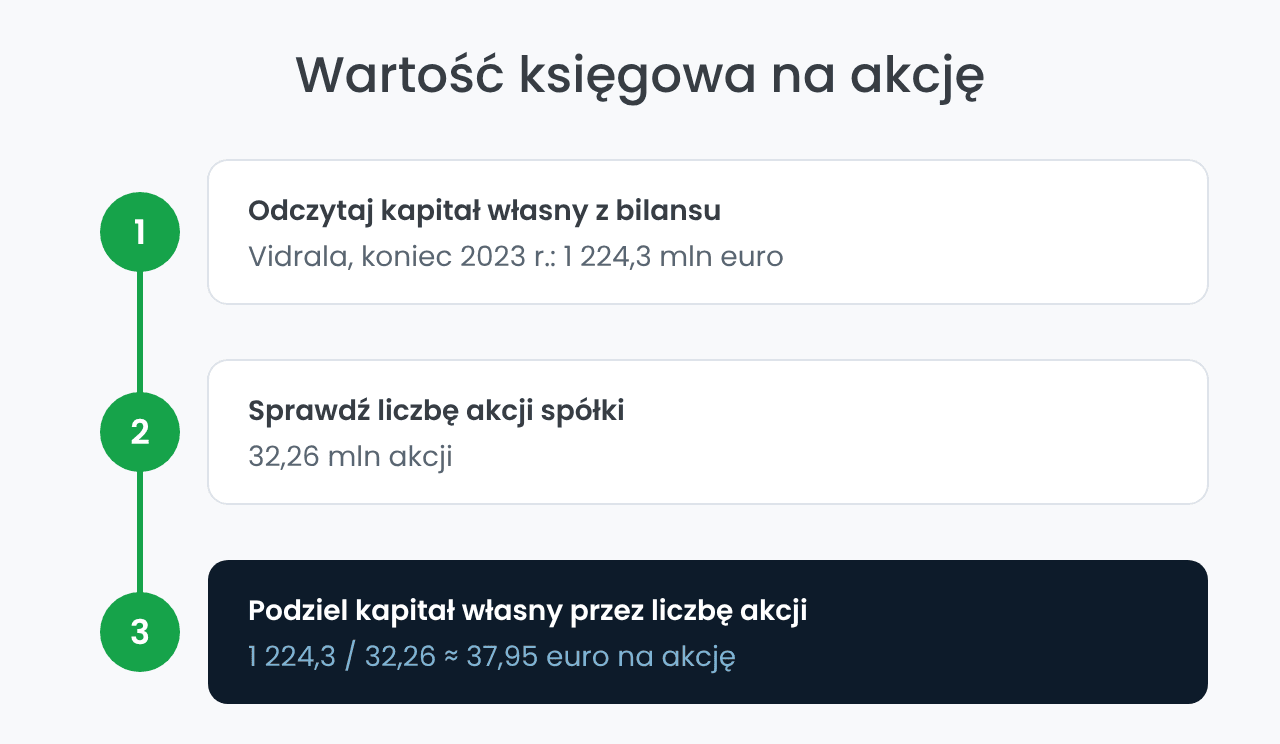
- Kapitał własny: według raportu rocznego Vidrala wyniósł on na koniec 2023 roku 1 224,3 mln euro.
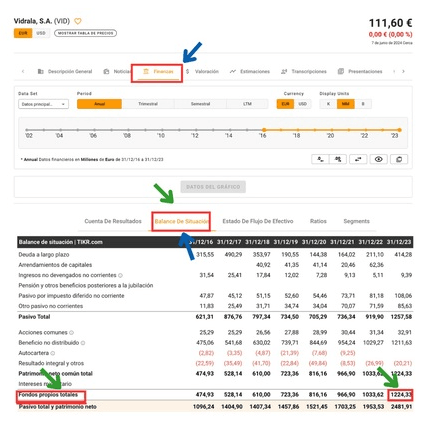
- Liczba akcji: kapitał zakładowy spółki dzielił się na 32,26 mln akcji (dane z relacji inwestorskich Vidrala).
- Dzielenie: 1 224,3 mln euro / 32,26 mln akcji ≈ 37,95 euro na akcję.
Tyle majątku netto, według ksiąg, przypadało na jedną akcję. Nie oznacza to jednak, że przy likwidacji akcjonariusz dostałby dokładnie tę kwotę: ceny sprzedaży aktywów mogą być niższe lub wyższe od ich wartości bilansowej.
Wartość księgowa a wartość rynkowa: wskaźnik C/WK
Wartość rynkowa to kapitalizacja, czyli liczba akcji pomnożona przez bieżący kurs. Rynek wycenia przyszłe zyski, markę i technologię, a tych zasobów bilans często nie pokazuje albo ujmuje po koszcie historycznym. Dlatego obie wartości rzadko są równe.
Relację między nimi mierzy wskaźnik C/WK (cena / wartość księgowa, ang. P/BV):
C/WK = Cena akcji / Wartość księgowa na akcję = Kapitalizacja / Kapitał własny
| C/WK | Co mówi o wycenie |
|---|---|
| Poniżej 1 | Giełda wycenia spółkę niżej niż jej majątek netto: możliwa okazja albo sygnał problemów |
| Około 1 | Cena rynkowa zbliżona do wartości bilansowej |
| Powyżej 1 | Inwestorzy płacą premię za rentowność, wzrost lub aktywa niewidoczne w bilansie |
Niski C/WK przyciąga inwestorów szukających niedowartościowanych akcji, ale nie jest sygnałem kupna. Wycenę opartą na przyszłych przepływach opisuje nasz artykuł o modelu DCF Metoda zdyskontowanych przepływów pieniężnych.
Jak interpretować wartość księgową spółki?
Sama kwota wartości księgowej niewiele mówi. Sens ma dopiero w porównaniu: z wcześniejszymi latami tej samej spółki i z firmami z tej samej branży. Rosnąca z roku na rok wartość księgowa na akcję oznacza zwykle, że spółka zatrzymuje zyski i buduje majątek.
Wskaźnik najlepiej sprawdza się w branżach opartych na majątku bilansowym, takich jak banki, ubezpieczyciele czy deweloperzy. Dlatego przy bankach notowanych na GPW C/WK jest podstawową miarą wyceny, a w spółkach technologicznych schodzi na dalszy plan.
Wartość księgową warto zestawić z rentownością, np. ROA (Return on Assets), z marżą operacyjną i nakładami inwestycyjnymi, czyli CapEx (Capital Expenditure). ➡️ Poznaj metodę analizy fundamentalnej spółek, w której te miary łączą się w jedną ocenę.
Ograniczenia wartości księgowej
- Koszt historyczny: nieruchomość kupiona 20 lat temu może być w bilansie warta ułamek ceny rynkowej.
- Niewidoczne aktywa: wytworzonych samodzielnie marek i bazy klientów zwykle nie ujmuje się w bilansie.
- Jakość aktywów: zapasy czy należności mogą okazać się warte mniej, niż pokazują księgi.
- Płynność: wysoka wartość księgowa nie gwarantuje, że spółka ureguluje bieżące zobowiązania.
W analizie spółek z GPW traktuj ją jako punkt odniesienia, a nie werdykt. Niski C/WK to powód, by sprawdzić spółkę dokładniej, zwłaszcza jej rentowność i jakość aktywów, a nie samodzielna rekomendacja zakupu. Więcej o tym, czym jest value investing i jak go stosować, przeczytasz w osobnym poradniku.
Najczęściej zadawane pytania o wartość księgową
Szukasz brokera giełdowego?

