
W co inwestować małe kwoty? Poradnik od 100 zł miesięcznie

Spis treści
Inwestowanie małych kwot nie wymaga dużego kapitału, tylko systematyczności. Już 100 zł miesięcznie, wpłacane regularnie przez lata, buduje realny majątek dzięki procentowi składanemu – pod warunkiem, że koszty nie zjadają zysków.
Czy warto inwestować 100 zł miesięcznie?
Tak, jeśli masz już poduszkę finansową i inwestujesz z myślą o kilku latach lub dłużej. Pieniądze odłożone na nieoprocentowanym koncie z roku na rok tracą siłę nabywczą przez inflację, a regularna inwestycja daje szansę, by ją wyprzedzić. 100 zł odkładane co miesiąc w szufladzie po 10 latach to nadal 12 000 zł, a ta sama kwota inwestowana na 7 % rocznie – ok. 17 300 zł.
Najprościej zacząć przez platformy tradingowe i aplikacje inwestycyjne, które pozwalają kupować ETF-y i akcje nawet za kilka złotych. Mała kwota nie jest wadą – to bezpieczny sposób, by nauczyć się rynku bez narażania dużych oszczędności.
Dlaczego małe kwoty to dobry start?
- Ograniczone ryzyko – ewentualna strata nie zachwieje Twoim budżetem.
- Nauka przez praktykę – zdobywasz doświadczenie na prawdziwym rynku.
- Regularny nawyk – stała wpłata buduje dyscyplinę finansową.
- Dollar Cost Averaging – kupując co miesiąc, automatycznie uśredniasz cenę zakupu.
Jak bezpiecznie zacząć inwestować małe kwoty? Krok po kroku
Inwestować może każdy, niezależnie od wieku i dochodów, ale najpierw potrzebna jest nadwyżka: dochód wyższy niż wydatki. Jeśli jej nie masz, zacznij od przeglądu budżetu i ograniczenia zbędnych kosztów.
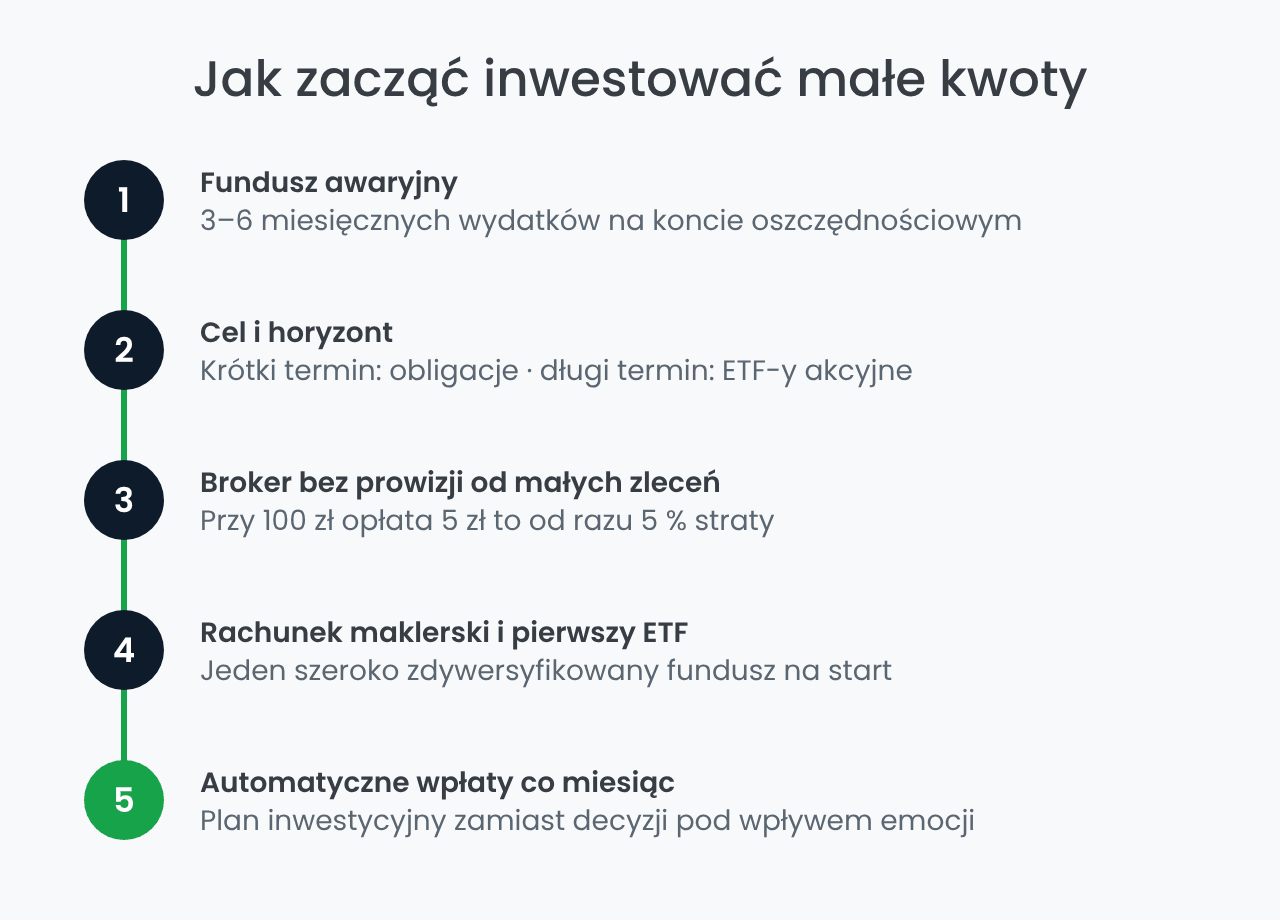
- Zbuduj fundusz awaryjny – odłóż 3–6 miesięcznych wydatków na koncie oszczędnościowym, zanim kupisz pierwszy instrument.
- Ustal cel i horyzont – na 1–3 lata lepiej sprawdzą się obligacje i lokaty, na 3–10 lat mieszanka ETF-ów i obligacji, a na ponad 10 lat ETF-y akcyjne.
- Wybierz brokera bez prowizji od małych zleceń – przy 100 zł opłata 5 zł to od razu 5 % straty.
- Otwórz rachunek maklerski i zacznij od jednego, szeroko zdywersyfikowanego ETF-u. Przy rejestracji broker poprosi o ankietę wiedzy inwestycyjnej (test adekwatności wymagany przez MiFID II).
- Ustaw automatyczne wpłaty w planie inwestycyjnym, żeby emocje nie decydowały za Ciebie.
Fundusz awaryjny trzymaj tam, gdzie masz do niego szybki dostęp, np. na koncie oszczędnościowym lub w trzymiesięcznych obligacjach OTS. Nie w akcjach, których cena może spaść akurat wtedy, gdy będziesz potrzebować pieniędzy.
W co inwestować małe kwoty? 6 sprawdzonych opcji
Każda z tych opcji jest dostępna dla kwot od kilku do kilkuset złotych. Różnią się ryzykiem i tym, jak długo trzeba trzymać pieniądze.
| Opcja | Próg wejścia | Ryzyko | Dla kogo |
|---|---|---|---|
| ETF-y | od 1 zł (zależnie od brokera) | średnie | horyzont 5+ lat |
| Plany inwestycyjne | od 1 zł | średnie | automatyczne wpłaty |
| Obligacje skarbowe | 100 zł | niskie | ochrona przed inflacją |
| IKE / IKZE | dowolna wpłata | jak instrumenty w środku | oszczędzanie na emeryturę |
| Akcje dywidendowe | cena 1 akcji | wysokie | dochód pasywny |
| REIT | cena 1 akcji lub ETF-u | średnie–wysokie | ekspozycja na nieruchomości |
ETF – najprostszy sposób na dywersyfikację
ETF-y to fundusze śledzące indeksy giełdowe, np. S&P 500 czy MSCI World. Jeden ETF daje ekspozycję na setki, a nawet tysiące spółek, przy niskich kosztach rocznych.
Polecane ETF dla małych kwot:
- VWCE (Vanguard FTSE All-World) – cały świat w jednym funduszu.
- IWDA (iShares Core MSCI World) – akcje z rynków rozwiniętych.
- SPY5 (SPDR S&P 500) – 500 największych firm amerykańskich.
Plany inwestycyjne – automatyczne wpłaty co miesiąc
Planów Inwestycyjnych używa się do regularnego kupowania tych samych aktywów za stałą kwotę. W XTB do planu można dobrać ponad 3400 akcji i 1800 ETF-ów, a transakcje są bez prowizji do 100 000 EUR miesięcznego obrotu.
W Trade Republic plany inwestycyjne są wolne od opłat maklerskich i można zacząć od 1 zł. To rozwiązanie dla osób, które chcą inwestować co miesiąc bez pilnowania terminów.


Zgodność z przepisami
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), Komisja Nadzoru Finansowego (KNF), The Financial Conduct Authority (FCA)
Oferowane produkty
Akcje, ETF
Akcje, ETF, CFD, Forex, Commodities
Obligacje skarbowe od 100 zł
Obligacje skarbowe kupisz za 100 zł za sztukę, bez pośrednictwa brokera. W ofercie z października 2026 r. EDO dają 5,35 % w pierwszym roku, a w kolejnych latach inflację + 2,00 %; czteroletnie COI – 4,75 %, a potem inflację + 1,50 %.
Obligacje indeksowane inflacją to dobra baza dla ostrożnych inwestorów i dla części portfela, która ma chronić siłę nabywczą pieniędzy.
IKE i IKZE – mniej podatku od zysków
IKE i IKZE to konta III filaru, w ramach których kupisz ETF-y, akcje, fundusze czy obligacje. W 2026 r. limit wpłat na IKE wynosi 28 260 zł, a na IKZE 11 304 zł (16 956 zł dla prowadzących działalność).
Zysk na IKE jest zwolniony z podatku Belki przy wypłacie po 60. roku życia, a wpłaty na IKZE odliczysz od dochodu w PIT. Ranking ofert znajdziesz w zestawieniu Najlepsze IKE/IKZE.
Akcje dywidendowe – regularne wypłaty
Akcje spółek, które co roku dzielą się zyskiem, dają dochód pasywny, ale wymagają większej wiedzy niż ETF. Przy małych kwotach jedna spółka szybko staje się zbyt dużą częścią portfela, dlatego lepiej łączyć je z ETF-em.
Dwie popularne strategie to Dividend Aristocrats – firmy podnoszące dywidendę co roku – oraz High Yield, czyli spółki o wysokiej stopie dywidendy.
REIT – nieruchomości bez kupowania mieszkania
REIT-y to spółki inwestujące w nieruchomości komercyjne i wypłacające większość zysku w formie dywidendy. Dzięki nim ekspozycję na rynek nieruchomości masz za cenę jednej akcji, zamiast setek tysięcy złotych potrzebnych na mieszkanie.
Gdzie inwestować małe kwoty? Brokerzy z niskim progiem wejścia
Przy małych wpłatach liczą się trzy rzeczy: brak prowizji od drobnych zleceń, możliwość kupowania ułamków i niski koszt przewalutowania. Sprawdź też, w jakiej walucie prowadzony jest rachunek: każda wymiana złotych na EUR lub USD to dodatkowy koszt.
XTB – plany inwestycyjne bez prowizji
XTB to polski dom maklerski nadzorowany przez KNF. Akcje i ETF-y kupisz bez prowizji do 100 000 EUR obrotu miesięcznie; powyżej limitu prowizja wynosi 0,2 % (min. 10 EUR), a przewalutowanie może kosztować 0,5 %. Środki klientów obejmuje system rekompensat KDPW.
Trade Republic – inwestowanie od 1 zł
Trade Republic to niemiecki bank nadzorowany przez BaFin, działający w Polsce przez oddział. Plany inwestycyjne są bez opłat maklerskich, a pojedyncza transakcja kosztuje 4 zł plus koszty stron trzecich. Gotówkę klientów chroni system gwarancji depozytów Deutsche Bank AG do 100 000 EUR.
DEGIRO – ETF-y za 1 EUR
DEGIRO należy do flatexDEGIRO Bank SE, nadzorowanego przez BaFin. Na Liście Podstawowej znajdziesz ponad 500 ETF-ów, ETC i ETN za 1 EUR opłaty manipulacyjnej, do której mogą dojść koszty walutowe.
Ile możesz zarobić, inwestując 100, 500 lub 1000 zł miesięcznie?
Poniższa symulacja zakłada średnią stopę zwrotu 7 % rocznie i miesięczną kapitalizację. To założenie, nie gwarancja: wyniki rynków bywają niższe, a w pojedynczych latach ujemne.
| Wpłata miesięczna | Po 10 latach | Po 20 latach | Po 30 latach |
|---|---|---|---|
| 100 zł | 17 308 zł | 52 093 zł | 121 997 zł |
| 500 zł | 86 542 zł | 260 463 zł | 609 985 zł |
| 1000 zł | 173 085 zł | 520 927 zł | 1 219 971 zł |
Przy 100 zł miesięcznie przez 30 lat wpłacasz 36 000 zł, a po zapłaceniu 19 % podatku Belki zostaje ok. 105 658 zł. W IKE ten sam portfel byłby wolny od podatku po 60. roku życia.
To kwoty nominalne: po uwzględnieniu inflacji ich siła nabywcza będzie niższa. Największą różnicę robi czas – przy tej samej wpłacie wynik po 30 latach jest ponad dwa razy wyższy niż po 20 latach.

Przy 1000 zł miesięcznie warto rozłożyć wpłaty na kilka klas aktywów – akcje, obligacje i ETF-y. Więcej pomysłów znajdziesz w poradnikach jak inwestować 1000 złotych oraz w co zainwestować 10000 złotych.
Częste błędy przy inwestowaniu małych kwot
- Brak dywersyfikacji – wszystkie pieniądze w jednej spółce; rozwiązaniem jest ETF lub co najmniej kilka różnych firm.
- Inwestowanie emocjami – kupowanie na szczytach i sprzedaż w panice; pomaga stały plan i automatyczne wpłaty.
- Zbyt wysokie koszty – prowizja kilku złotych od zlecenia za 100 zł; wybierz brokera bez prowizji od małych kwot.
- Niecierpliwość – inwestowanie to maraton, a efekty procentu składanego widać po latach, nie miesiącach.
Małe kwoty najlepiej inwestować regularnie i tanio: w ETF-y przez plany inwestycyjne, w obligacje skarbowe od 100 zł oraz w ramach IKE lub IKZE, które ograniczają podatek. Kluczowe są fundusz awaryjny, długi horyzont i broker bez prowizji od drobnych zleceń.
Nie musisz czekać, aż uzbierasz większą sumę. Najważniejsze jest, by zacząć i wpłacać co miesiąc, nawet 100 zł – czas i procent składany zrobią resztę.

Zgodność z przepisami
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Autoriteit Financiële Markten (AFM)
Oferowane produkty
Akcje, ETF
Akcje, ETF, Opcje, Kontrakty Terminowe, Fundusze Inwestycyjne
W co inwestować małe kwoty: najczęściej zadawane pytania
Zastrzeżenie:
Inwestowanie wiąże się z ryzykiem strat.
Inwestowanie zawsze wiąże się z ryzykiem utraty kapitału. Wyniki osiągnięte w przeszłości ani prognozy nie gwarantują przyszłych rezultatów. Dostęp do konkretnego instrumentu inwestycyjnego zależy od oceny odpowiedniości. Przed podjęciem jakiejkolwiek inwestycji przeprowadź własną analizę. Przed podjęciem decyzji inwestycyjnych warto skonsultować się z doradcą finansowym.
Inwestowanie wiąże się z ryzykiem strat. Nie jest to rada inwestycyjna. Wyniki osiągnięte w przeszłości nie są wiarygodnym wskaźnikiem przyszłych wyników. Artykuł zawiera linki afiliacyjne. Rankia może otrzymać wynagrodzenie za działania wykonane za ich pośrednictwem. Nie wpływa to na niezależność naszych materiałów.