
Równanie Fishera — jak inflacja zmienia realny zysk z inwestycji?

Spis treści
Równanie Fishera pokazuje, ile naprawdę zarabiasz na inwestycji po uwzględnieniu inflacji. To jedno z tych narzędzi ekonomicznych, które brzmią akademicko, ale mają bardzo praktyczne zastosowanie — szczególnie przy obligacjach, lokatach i stopach procentowych.
Jeśli inflacja wynosi 6%, a Twoja inwestycja daje 7%, Twój realny zysk to niecały 1%. I właśnie to pozwala policzyć równanie Fishera.
Czym jest równanie Fishera?
Równanie Fishera opisuje zależność między trzema wielkościami: nominalną stopą procentową, oczekiwaną inflacją oraz realną stopą procentową. Pozwala odpowiedzieć na bardzo praktyczne pytanie: czy moje pieniądze naprawdę rosną, czy tylko wygląda na to, że rosną?
Nominalne oprocentowanie lokaty, obligacji czy kredytu pokazuje odsetki w liczbach, ale nie mówi nic o tym, ile za te pieniądze kupisz w przyszłości. Inflacja zmniejsza siłę nabywczą pieniądza, dlatego wiarygodny obraz daje dopiero realna stopa procentowa.
Autorem koncepcji jest Irving Fisher (1867–1947), amerykański ekonomista, który opisał ją w pracach The Rate of Interest (1907) i The Theory of Interest (1930). Jego obserwacja była prosta: w długim terminie nominalne stopy procentowe dostosowują się do oczekiwań inflacyjnych.
Równanie Fishera a równanie wymiany — dwa różne wzory
Pod tą samą nazwą funkcjonują w polskich źródłach dwa różne równania Irvinga Fishera i łatwo je pomylić:
- Równanie Fishera (nazywane też efektem lub hipotezą Fishera) — opisuje relację między nominalną stopą procentową, inflacją i realną stopą zwrotu. To ono jest tematem tego artykułu.
- Równanie wymiany Fishera (równanie ilościowe pieniądza) — zapisywane jako M · V = P · Y, gdzie M to podaż pieniądza, V prędkość jego obiegu, P poziom cen, a Y realny PKB. Opisuje związek między ilością pieniądza w gospodarce a poziomem cen.
Oba wzory odpowiadają na inne pytania: pierwszy dotyczy opłacalności konkretnej inwestycji, drugi — mechanizmu powstawania inflacji w całej gospodarce.
Jak działa równanie Fishera? Wzór pełny i uproszczony
Pełne równanie Fishera zapisuje się tak:
(1 + i) = (1 + r) × (1 + π)
gdzie:
- i — nominalna stopa procentowa
- r — realna stopa procentowa
- π — oczekiwana inflacja
Po przekształceniu realną stopę liczymy wzorem r = (1 + i) / (1 + π) − 1.
W codziennych analizach wystarczy jednak wersja uproszczona:
r ≈ i − π
To przybliżenie działa dobrze przy umiarkowanej inflacji.
Interpretacja jest intuicyjna: część nominalnego oprocentowania to realny zysk z kapitału, a reszta to kompensata za inflację. Dlatego gdy inflacja rośnie, inwestorzy żądają wyższego oprocentowania — i w górę idą rentowności obligacji, oprocentowanie lokat oraz stopy procentowe w gospodarce.
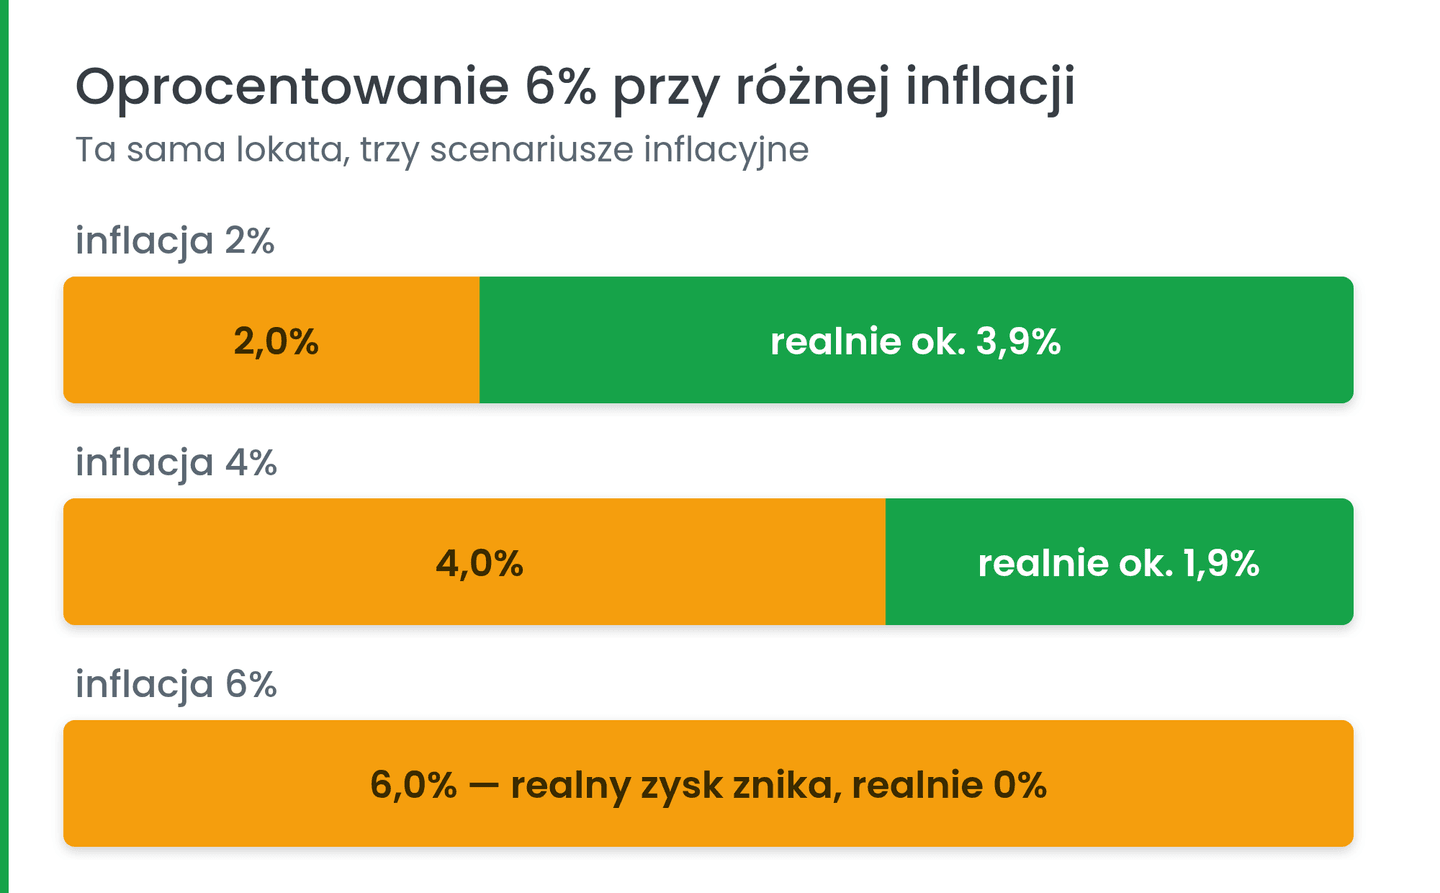
Prosty przykład: przy oprocentowaniu 6% i inflacji 4% realny zysk wynosi ok. 1,9%. Gdy inflacja wzrośnie do 6%, realna stopa spada do zera — mimo że nominalne oprocentowanie się nie zmieniło.
Nominalna a realna stopa procentowa — jaka jest różnica?
Nominalna stopa procentowa to oprocentowanie, które widzisz w ofercie banku, obligacji czy kredytu. Realna stopa procentowa pokazuje, ile faktycznie zyskujesz po uwzględnieniu inflacji.
| Oprocentowanie | Inflacja | Realny wynik |
|---|---|---|
| 8% | 6% | ok. +1,9% |
| 6% | 6% | 0% |
| 5% | 6% | ok. −0,9% |
W polskich realiach dochodzi jeszcze jeden krok: podatek Belki. Od odsetek i zysków kapitałowych pobierane jest 19%, więc realny wynik trzeba liczyć od kwoty już po opodatkowaniu. Lokata na 6% przy inflacji 4% daje po podatku 4,86% nominalnie, czyli realnie zaledwie ok. 0,8% — ponad dwukrotnie mniej, niż sugeruje sam wzór Fishera.
Czy równanie Fishera zawsze działa?
W długim terminie zależność się potwierdza: wzrost inflacji zwykle pociąga za sobą wzrost rentowności obligacji, a spadek inflacji — obniżki stóp procentowych. To jedna z podstawowych prawidłowości w makroekonomii.
W krótkim terminie równanie ma jednak wyraźne ograniczenia:
- Liczy się inflacja oczekiwana, a nie ta z przeszłości. Odczyt GUS mówi, co już się wydarzyło; rynek wycenia to, czego dopiero się spodziewa.
- Nieoczekiwany skok inflacji nie zostaje od razu skompensowany. Oprocentowanie lokat i obligacji dostosowuje się z opóźnieniem, więc realna stopa bywa przez wiele miesięcy ujemna.
- Wzór uproszczony zawyża wynik przy wysokiej inflacji. Przy inflacji kilkunastoprocentowej różnica wobec wzoru pełnego sięga ułamka punktu procentowego — wtedy lepiej liczyć dokładnie.
Równanie Fishera a polityka banków centralnych
Z równania Fishera korzystają nie tylko inwestorzy indywidualni, ale też banki centralne. Instytucje takie jak NBP, EBC czy Fed analizują relację między inflacją a realnymi stopami procentowymi, bo to one realnie wpływają na zachowanie gospodarki.
Gdy realne stopy są niskie lub ujemne, kredyt tanieje, a firmy i konsumenci chętniej wydają oraz inwestują. To wspiera wzrost gospodarczy, ale może podbijać inflację. Wyższe realne stopy działają odwrotnie: ograniczają popyt i stabilizują ceny.
Dlatego podnoszenie stóp w okresie wysokiej inflacji ma konkretny cel — przywrócenie dodatnich realnych stóp procentowych. Właśnie to działo się w Polsce, Stanach Zjednoczonych i strefie euro po 2021 roku: nominalne stopy rosły szybciej niż wcześniej, aby zrównoważyć inflację.
Równanie Fishera a obligacje indeksowane inflacją
Na rynku obligacji równanie Fishera opisuje relację między rentownością nominalną, oczekiwaną inflacją a realnym zyskiem inwestora. Kupując papier o stałym oprocentowaniu, znasz stopę nominalną — ale nie siłę nabywczą przyszłych odsetek.
Właśnie po to powstały obligacje indeksowane inflacją. W Polsce detaliczne serie skarbowe tego typu to COI (4-letnie) i EDO (10-letnie) oraz rodzinne ROS (6-letnie) i ROD (12-letnie): w pierwszym roku mają oprocentowanie stałe, a w kolejnych — inflację powiększoną o stałą marżę. Z założenia dają więc dodatnią realną stopę zwrotu.
Uwaga praktyczna: tych obligacji nie kupuje się przez brokera — sprzedaje je serwis Obligacje Skarbowe (PKO BP i Pekao). Rachunek maklerski przydaje się dopiero przy obligacjach korporacyjnych, zagranicznych i ETF-ach, gdzie wybór jednego z najlepszych brokerów obligacji wpływa na wynik.
Równanie Fishera w codziennych decyzjach finansowych
Choć równanie Fishera kojarzy się z makroekonomią, przydaje się w zwykłych decyzjach finansowych:
- wybór między lokatą a obligacjami indeksowanymi inflacją,
- decyzja o zaciągnięciu kredytu przy wysokiej inflacji,
- porównywanie ofert kont oszczędnościowych,
- ocena, czy trzymanie gotówki na rachunku ma sens.
Jeżeli inflacja jest wyższa niż oprocentowanie oszczędności, realna wartość kapitału spada — nawet jeśli nominalnie saldo rośnie. To moment, w którym inwestorzy szukają aktywów chroniących wartość pieniądza: obligacji indeksowanych inflacją, akcji czy surowców.
Równanie Fishera sprowadza inwestowanie do jednej zasady: liczy się realny zysk, a nie nominalne oprocentowanie. Im wyższa inflacja, tym trudniej utrzymać dodatnią realną stopę zwrotu — a w Polsce dochodzi jeszcze 19-procentowy podatek Belki, który obniża wynik, zanim w ogóle policzysz inflację.
Zanim porównasz dwie oferty, przelicz je więc na realną stopę zwrotu po podatku. To jedno działanie pokazuje, która faktycznie chroni wartość Twojego kapitału, a która tylko dobrze wygląda w reklamie.
Najczęściej zadawane pytania o równanie Fishera
Szukasz brokera? Sprawdź nasze rekomendacje

