
Robo-doradca – co to jest, jak działa i który wybrać w Polsce?


8 KWI, 2026
Spis treści
- Finax – słowacki robo-doradca: 1 % + VAT, od 50 zł, portfele w EUR lub PLN.
- Portu – czeska platforma działająca w PLN: od 1 % do 0,24 %, od 100 zł.
- Robo-doradca Revolut – portfele ETF od 10 EUR, opłata 0,75 % z VAT.
- Półautomatyczne alternatywy (XTB, ING, PKO BP, mBank) automatyzują regularne zakupy, ale nie zawsze rebalansują portfel.
Co to jest robo-doradca i jak działa?
Robo-doradca (ang. robo-advisor) to zautomatyzowana usługa inwestycyjna. Algorytm przypisuje inwestora do jednego z gotowych portfeli modelowych i zarządza nim według stałych reguł. Portfele składają się zwykle z globalnych funduszy ETF – jeśli dopiero poznajesz ten instrument, sprawdź, czym jest ETF i jakie ma zalety i wady.
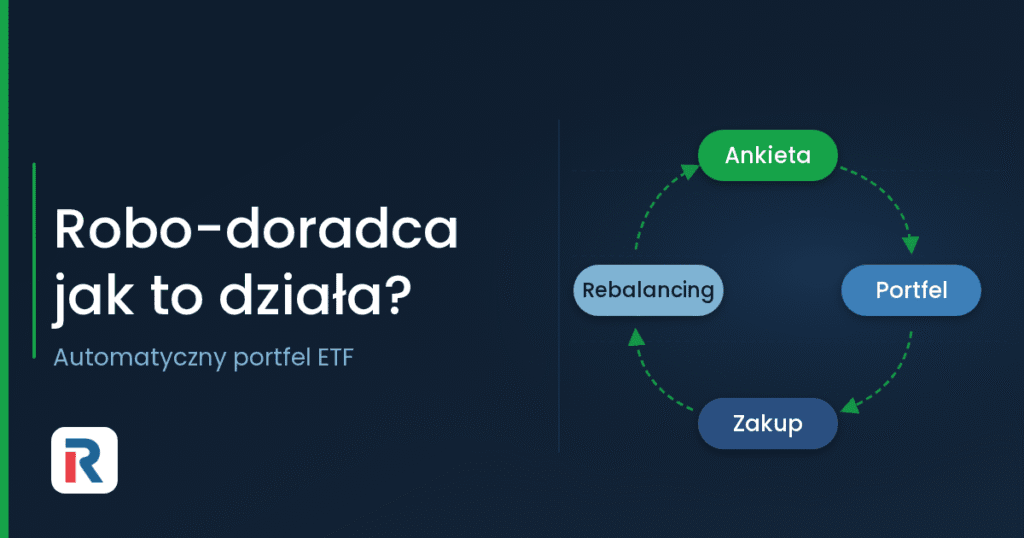
U większości dostawców proces wygląda podobnie:
- Ankieta – pytania o wiedzę, doświadczenie, horyzont i tolerancję ryzyka, czyli badanie odpowiedniości wymagane przez MiFID II.
- Dobór portfela – algorytm przypisuje profil ryzyka, np. 80 % akcji i 20 % obligacji.
- Zakup – po wpłacie platforma sama kupuje ETF-y w ustalonych proporcjach, także przy regularnych dopłatach.
- Rebalancing – gdy wagi odejdą od założeń, robo-doradca sprzedaje część aktywów, które urosły, i dokupuje te, które zostały w tyle.
Portfele mają zwykle kilka wariantów: od konserwatywnych, z przewagą obligacji, po dynamiczne, z przewagą akcji. Dostawcy oferują też wersje ESG i strategie cyklu życia, w których udział akcji stopniowo maleje.
Transakcje i rebalancing są zwykle wliczone w jedną opłatę, więc inwestor nie płaci prowizji od każdego zakupu.
Pełny robo-doradca świadczy usługę zarządzania portfelem: klient udziela upoważnienia, a platforma podejmuje decyzje w jego imieniu. Plany inwestycyjne u brokerów automatyzują tylko regularne zakupy – skład portfela i jego równoważenie zostają po stronie inwestora.
Robo-doradcy w Polsce – porównanie ofert (2026)
Pełne zarządzanie portfelem ETF oferują w Polsce trzej dostawcy. Zestawienie najważniejszych parametrów:
| Cecha | Finax | Portu | Revolut |
|---|---|---|---|
| Opłata za zarządzanie | 1 % + VAT (1,23 % brutto) | od 1 % do 0,24 % po zniżkach | 0,75 % z VAT |
| Minimalna wpłata | 50 zł | 100 zł | 10 EUR |
| Waluta portfela | EUR lub PLN (Złoty Portfel) | PLN lub EUR | waluta portfela modelowego |
| Rebalancing | automatyczny, przy odchyleniu wagi o ok. 10 % | automatyczny | automatyczny |
| Nadzór | NBS, oddział pod nadzorem KNF | Czeski Bank Narodowy | Bank Litwy |
Finax – słowacki robo-doradca z portfelami w EUR i PLN
Jak działa i ile kosztuje Finax?
Finax to słowacki dom maklerski, który od 2018 r. zarządza portfelami ETF. Podlega Narodowemu Bankowi Słowacji, a nadzór nad polskim oddziałem sprawuje dodatkowo KNF. Na koniec 2025 r. miał 102,6 tys. aktywnych klientów i ponad 1,4 mld EUR aktywów (łącznie z partnerem B2B UnitPlus). 1 stycznia 2024 r. przejął biznes inwestycyjny Aion Bank wraz z ETFmatic.
Oferta obejmuje Globalne portfele z akumulujących ETF-ów w euro, Złoty Portfel i Złoty Portfel Obligacji w PLN, Euro Wkład oraz OIPE – ogólnoeuropejski indywidualny produkt emerytalny. Rebalancing jest automatyczny i oparty na progu: przy wadze docelowej 25 % Finax reaguje, gdy udział wyjdzie poza przedział 22,5–27,5 %.
Opłata za zarządzanie Globalnymi portfelami wynosi 1 % + VAT, czyli 1,23 % brutto, do 100 tys. EUR. Powyżej 100 tys. EUR spada do 0,85 % + VAT, a powyżej 500 tys. EUR – do 0,65 % + VAT.
Euro Wkład kosztuje 0,5 % z VAT, a OIPE 0,9 % łącznie z VAT i TER funduszy.
Zalety i wady Finax
Zalety Finax
- Podwójny nadzór – licencja NBS, nadzór KNF nad polskim oddziałem i słowacki fundusz rekompensat do 50 000 EUR.
- Portfele w PLN – Złoty Portfel i Złoty Portfel Obligacji nie niosą ryzyka walutowego.
- PIT-8C – Finax wystawia polskim klientom PIT-8C i przesyła go do urzędu skarbowego.
- Niski próg wejścia – inwestowanie od 50 zł.
- OIPE – produkt emerytalny, który po spełnieniu warunków ustawowych jest zwolniony z podatku Belki.
Wady Finax
- Wyższa opłata – 1,23 % brutto to więcej niż w Portu i Revolut przy małych portfelach.
- Ryzyko walutowe w portfelach globalnych – Globalne portfele prowadzone są w euro.
- Brak IKE/IKZE – Finax nie prowadzi polskich kont emerytalnych z ulgą podatkową.
Portu – czeski robo-doradca z opłatą od 0,24 %
Portu należy do czeskiej grupy WOOD & Company i działa pod nadzorem Czeskiego Banku Narodowego. Obsługuje ponad 340 000 klientów, którzy powierzyli mu 3,1 mld EUR. Polscy klienci inwestują przez portu.pl w PLN, z obsługą po polsku i opcjonalnym kontem w euro.
Po ankiecie Portu proponuje portfel od konserwatywnego do dynamicznego, także w wersji ESG, i automatycznie go rebalansuje. W ofercie są też strategie, Rezerwa Inwestycyjna, konto dla dzieci (opłata 0,25 %) oraz Portu dla młodych w wieku 18–26 lat (opłata bazowa 0,5 %). Minimalna wpłata wynosi 100 zł.
Opłaty i zniżki w Portu
Opłata zależy od wartości aktywów: do 100 tys. zł wynosi 1 %, od 100 do 200 tys. zł – 0,8 %, od 200 tys. do 1 mln zł – 0,6 %, a powyżej 1 mln zł – 0,4 %. Deklaracja 15-letniego horyzontu obniża opłatę o 40 %, więc w najwyższym progu spada ona do 0,24 %.
Portu nie pobiera opłat za wpłaty, wypłaty, przewalutowanie ani rebalancing.
Zalety i wady Portu
Zalety Portu
- Malejąca opłata – przy dużym kapitale i 15-letnim horyzoncie spada do 0,24 %.
- Rachunek w PLN – wpłaty i wypłaty w złotych, z opcją konta w euro i bez opłat za przewalutowanie.
- Próg wejścia 100 zł – oraz konto dla dzieci z opłatą 0,25 %.
- Nadzór CNB – platforma działa pod nadzorem czeskiego regulatora.
Wady Portu
- Złożony cennik – stawka zależy od progu kapitału i zadeklarowanego horyzontu.
- Ryzyko walutowe – część ETF-ów w portfelach jest denominowana w EUR lub USD.
- Brak IKE/IKZE – Portu nie oferuje polskich kont z ulgą podatkową.
Robo-doradca Revolut – portfele ETF od 10 EUR
Revolut udostępnia w aplikacji usługę Robo-doradca: po ankiecie dobiera portfel ETF, także w wariancie ESG, i automatycznie go rebalansuje. Sam Revolut opisuje ją jako półautomatyczne zarządzanie portfelem. Usługę świadczy Revolut Securities Europe UAB, a środki obejmuje litewski system ochrony inwestorów do 22 000 EUR.
Opłata wynosi 0,75 % z VAT i jest pobierana co miesiąc od średniego dziennego salda, w walucie portfela modelowego. Minimalna inwestycja to 10 EUR, bez dodatkowych opłat za otwarcie, zamknięcie, wypłatę, transakcje i przechowywanie. Więcej o całej ofercie znajdziesz w opiniach o Revolut.
Aion Bank – robo-doradca, którego już nie ma
Aion Bank, belgijski bank działający w Polsce przez oddział od 2021 r., oferował usługę Aion Globalne Inwestycje z portfelami akumulujących ETF-ów. W 2023 r. wycofał się z robo-doradztwa, a klienci musieli zamknąć portfele do 1 września 2023 r.
Jego biznes inwestycyjny, w tym ETFmatic, przejął Finax. Od marca 2025 r. Aion należy do grupy UniCredit.
Półautomatyczne alternatywy: plany inwestycyjne i roboty bankowe
Jeśli nie potrzebujesz pełnego zarządzania, regularne inwestowanie zautomatyzujesz u brokera lub w banku. To praktyczne wdrożenie strategii dollar cost averaging. Plany inwestycyjne kupują wybrane ETF-y według harmonogramu, ale zwykle nie rebalansują portfela same.
XTB Plany Inwestycyjne
XTB to polski broker nadzorowany przez KNF, objęty systemem rekompensat KDPW. W Planach Inwestycyjnych inwestor wybiera z ponad 1 800 ETF-ów i 3 400 akcji, ustala harmonogram wpłat od 50 zł i może prowadzić do 10 planów na jednym rachunku.
Utworzenie i prowadzenie planu jest bezpłatne, a prowizja wynosi 0 % do 100 tys. EUR obrotu miesięcznie (powyżej 0,2 %, min. 10 EUR). Przy zakupach w innej walucie może dojść przewalutowanie 0,5 %. Rebalancing jest dostępny na żądanie, jednym przyciskiem w aplikacji.
Plany inwestycyjne w Trade Republic
Trade Republic Bank GmbH, nadzorowany przez BaFin bank z oddziałem w Polsce, oferuje Plany Inwestycyjne w ETF-y i akcje od 1 zł, bez opłaty za przewalutowanie. Klientów obejmują niemieckie systemy ochrony EdB i EdW. Koszty i rozliczenie podatkowe opisujemy w recenzji Trade Republic.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
Czy robo-doradca jest bezpieczny? Regulacja i ochrona inwestora
Robo-doradca to sposób świadczenia usług inwestycyjnych, a nie osobny typ instytucji. Dostawcy z UE są firmami inwestycyjnymi objętymi dyrektywą MiFID II: muszą zbadać odpowiedniość usługi dla klienta oraz ujawnić koszty i ryzyko. Wytyczne ESMA z 2022 r. potwierdzają, że te same wymogi dotyczą doradztwa zautomatyzowanego.
Zagraniczni robo-doradcy działają w Polsce na podstawie paszportu europejskiego, a ochronę zapewnia system kraju macierzystego. Dla Finax to słowacki Fundusz Gwarancji Inwestycyjnych (do 50 000 EUR), dla Revolut – litewski system ochrony inwestorów (do 22 000 EUR). Portu podlega nadzorowi Czeskiego Banku Narodowego.
Systemy rekompensat działają tylko wtedy, gdy firma inwestycyjna nie może zwrócić aktywów klienta, np. po upadłości. Nie chronią przed spadkiem wartości portfela – ryzyko rynkowe zawsze ponosi inwestor. Aktywa klientów są przechowywane oddzielnie od majątku firmy: wpłaty w PLN do Finax trafiają na wydzielony rachunek w BNP Paribas Bank Polska.
Przed otwarciem rachunku sprawdź licencję w rejestrze regulatora kraju macierzystego oraz wpis oddziału lub usługi transgranicznej w KNF. Wpis w KNF nie oznacza pełnego polskiego nadzoru: główną kontrolę sprawuje regulator kraju macierzystego, a KNF ma kompetencje państwa przyjmującego. Firmy z UE działające w Polsce transgranicznie można sprawdzić w wyszukiwarce podmiotów na stronie KNF.
MiFID II zobowiązuje też dostawcę do przekazywania zestawienia poniesionych kosztów, co ułatwia porównanie ofert.
Warto też sprawdzić, czy podmiot nie figuruje na liście ostrzeżeń publicznych KNF. „Robot inwestycyjny” z obietnicą stałego zysku to częsty schemat oszustw – legalny robo-doradca nigdy nie gwarantuje wyniku.
Ile kosztuje robo-doradca?
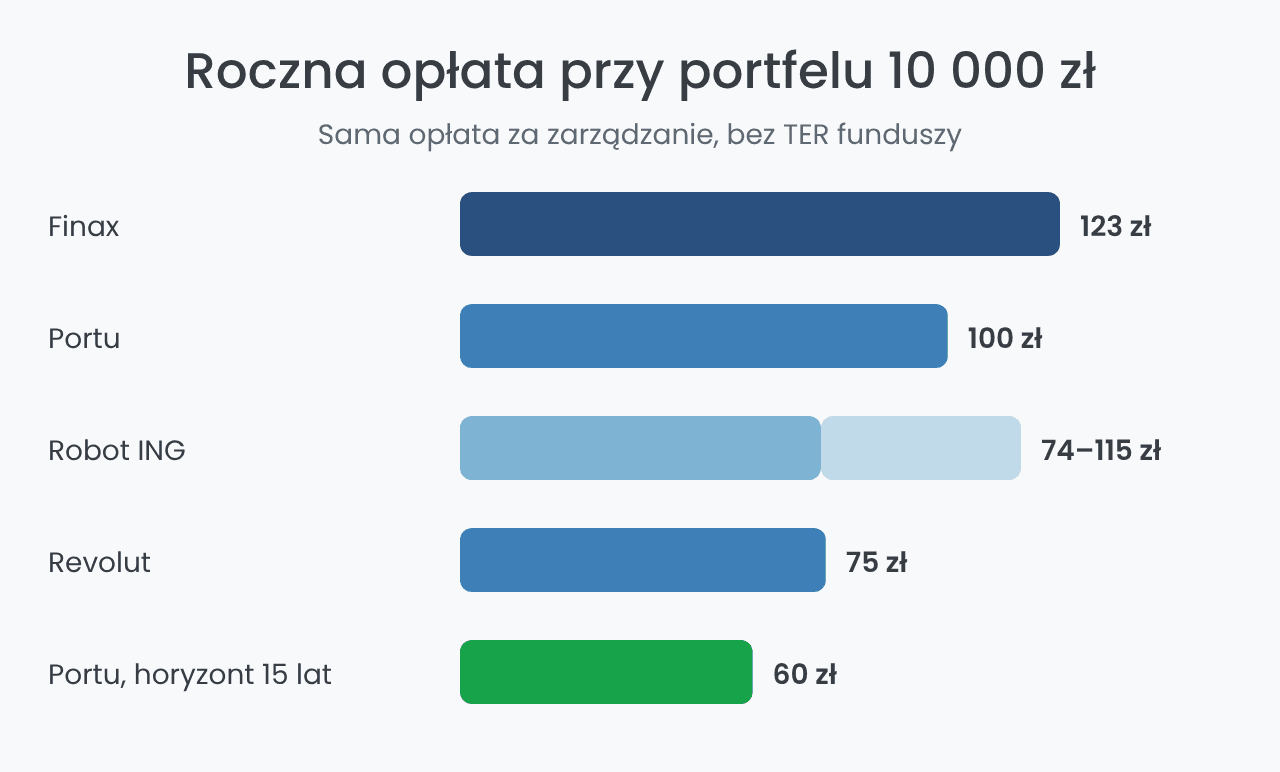
Całkowity koszt robo-doradcy to suma opłaty za zarządzanie i kosztów bieżących (TER) funduszy ETF w portfelu, podawanych w dokumentach KID. Przy portfelu 10 000 zł różnica między dostawcami sięga kilkudziesięciu złotych rocznie. Sama opłata za zarządzanie wyniesie:
- Finax: 123 zł (1 % + 23 % VAT),
- Portu: 100 zł, a z deklaracją 15-letniego horyzontu – 60 zł,
- Revolut: 75 zł (opłata zawiera VAT),
- Robot inwestycyjny ING: od 74 do 115 zł w zależności od portfela (średnia opłata funduszy).
Do opłaty za zarządzanie trzeba doliczyć TER funduszy. Dla orientacji: w OIPE Finax wynosi on 0,16–0,22 %, czyli 16–22 zł rocznie przy 10 000 zł.
Usługa zarządzania portfelem podlega VAT: Finax dolicza 23 % do stawki netto, a Revolut podaje opłatę z 21-procentowym VAT litewskim. W funduszach ING i mBanku koszt zarządzania jest wliczony w wycenę jednostek, więc nie widać go na wyciągu. Stawki z cennika bywają też obniżane promocjami – według Finax średnia efektywna opłata jego klientów w 2025 r. wyniosła 0,8 %.
Plany inwestycyjne u brokerów nie mają opłaty za zarządzanie, ale wymagają samodzielnego doboru ETF-ów i pilnowania proporcji. Przy samodzielnym inwestowaniu płacisz tylko TER, ewentualne prowizje i przewalutowanie – np. 0,5 % w XTB przy zakupach w innej walucie, Trade Republic nie pobiera opłat za przewalutowanie.


Zgodność z przepisami
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), Komisja Nadzoru Finansowego (KNF), The Financial Conduct Authority (FCA)
Oferowane produkty
Akcje, ETF
Akcje, ETF, CFD, Forex, Commodities
Zalety i wady robo-doradców
Robo-doradca rozwiązuje kilka typowych problemów początkującego inwestora, ale ma też swoją cenę:
Zalety
- Automatyzacja – dobór portfela, zakupy i rebalancing odbywają się bez udziału inwestora.
- Dyscyplina – stałe proporcje ograniczają decyzje podejmowane pod wpływem emocji.
- Niski próg wejścia – od 10 EUR w Revolut, 50 zł w Finax i 100 zł w Portu.
- Dywersyfikacja – portfele z globalnych ETF-ów akcyjnych i obligacyjnych.
- Przejrzystość kosztów – jedna opłata obejmuje transakcje i rebalancing.
Wady
- Opłata za zarządzanie – od 0,24 % do 1,23 % wartości portfela rocznie, ponad TER funduszy.
- Mała elastyczność – wybór ogranicza się do portfeli modelowych dostawcy.
- Ryzyko walutowe – portfele oparte na ETF-ach w EUR lub USD zmieniają wartość wraz z kursem złotego.
- Brak IKE/IKZE – robo-doradcy dostępni w Polsce nie prowadzą kont z ulgą podatkową (Finax oferuje OIPE).
- Brak gwarancji – wartość portfela może spadać, a algorytm nie przewiduje korekt rynkowych.
- Podatek przy rebalancingu – sprzedaż jednostek przy równoważeniu portfela może wymagać zapłaty podatku Belki wcześniej niż w strategii „kup i trzymaj”.
Dla osoby, która i tak nie rebalansowałaby portfela regularnie, opłata za automatyzację bywa niższa niż koszt własnych błędów. Dla doświadczonego inwestora, który pilnuje proporcji sam, ta sama opłata jest głównie kosztem wygody.
Podatki: jak rozliczyć zyski z robo-doradcy w PIT-38?
Zyski z robo-doradcy podlegają w Polsce 19-procentowemu podatkowi od zysków kapitałowych, czyli podatkowi Belki. Podatek pojawia się przy sprzedaży jednostek ETF – także tej, którą robo-doradca wykonuje przy rebalancingu lub wypłacie. Dochód wykazuje się w zeznaniu PIT-38 do 30 kwietnia następnego roku.
Wynik łączy się z wynikami z innych rachunków maklerskich, a stratę można odliczać przez kolejne 5 lat, maksymalnie 50 % jej kwoty w jednym roku.
Finax wystawia polskim klientom PIT-8C, co ułatwia rozliczenie.
U dostawców, którzy nie przekazują PIT-8C, inwestor sam ustala przychód i koszty na podstawie raportu z platformy, przeliczając kwoty w walutach obcych po średnim kursie NBP z dnia roboczego poprzedzającego transakcję. Szczegóły opisujemy w poradniku, jak rozliczyć zyski kapitałowe w PIT-38.
Robo-doradcy kupują głównie ETF-y akumulujące, które reinwestują dywidendy, więc w trakcie inwestowania zwykle nie trzeba rozliczać podatku od dywidend.
Ulgę podatkową daje OIPE w Finax: po spełnieniu warunków ustawowych zysk jest zwolniony z podatku Belki, podobnie jak w IKE, ale bez odliczenia od dochodu znanego z IKZE. Warunkiem zwolnienia jest m.in. niewypłacanie środków przed 60. rokiem życia.
Jak wybrać robo-doradcę i dla kogo to rozwiązanie?
- Sprawdź nadzór – licencję w kraju macierzystym (NBS dla Finax, CNB dla Portu), wpis w KNF i system rekompensat dla inwestorów.
- Policz koszt całkowity – opłatę za zarządzanie z VAT plus TER funduszy, a nie samą stawkę z reklamy.
- Uwzględnij walutę – portfele w EUR niosą ryzyko kursowe; Finax (Złoty Portfel) i Portu prowadzą też inwestycje w PLN.
- Oceń rebalancing – pełny robo-doradca równoważy portfel sam, a plan inwestycyjny u brokera robi to tylko na Twoje polecenie; Finax reaguje na odchylenie wagi o ok. 10 %, a ING działa według kwartalnego harmonogramu.
- Sprawdź próg wejścia – minimalne wpłaty wynoszą od 10 EUR w Revolut do 1 000 zł w Robocie inwestycyjnym ING.
- Zdecyduj o koncie emerytalnym – jeśli zależy Ci na uldze podatkowej, robo-doradcy w Polsce nie prowadzą IKE/IKZE; alternatywą jest IKZE w XTB (zobacz ranking IKZE).
Różnicę w rebalancingu dobrze widać na przykładzie: w portfelu 70/30 po mocnym roku na giełdach udział akcji może wzrosnąć do 78 %. Robo-doradca sprzeda wtedy część ETF-u akcyjnego i dokupi obligacje, a plan inwestycyjny zostawi tę decyzję Tobie.
Samo założenie konta przebiega u wszystkich trzech dostawców online i według podobnego schematu:
- Rejestracja i weryfikacja tożsamości dokumentem.
- Ankieta MiFID o wiedzy, celach i tolerancji ryzyka.
- Akceptacja zaproponowanego portfela lub wybór innego wariantu.
- Pierwszy przelew – w Finax w PLN na wydzielony rachunek w BNP Paribas Bank Polska.
- Ustawienie stałego zlecenia na regularne dopłaty.
Jeśli wahasz się między robo-doradcą a planem inwestycyjnym, zestaw roczny koszt automatyzacji z czasem, który poświęciłbyś na samodzielny rebalancing raz na kwartał lub raz w roku.
Robo-doradca sprawdza się u osób, które inwestują regularnie niewielkie kwoty, nie chcą codziennie analizować rynku i budują kapitał w horyzoncie 5–15 lat. Jeśli wolisz pełną kontrolę i niższe koszty, wygodniejszy będzie plan inwestycyjny lub samodzielny portfel ETF.
Robo-doradca słabo pasuje do krótkiego horyzontu i do osób, które chcą wybierać pojedyncze spółki, potrzebują ulgi z IKE/IKZE albo inwestują krócej niż 3–5 lat. W krótkim horyzoncie portfel akcyjny może nie zdążyć odrobić spadków, a opłata za zarządzanie obciąża wynik niezależnie od koniunktury.
Niezależnie od platformy wartość portfela ETF może spadać, a robo-doradca pomaga przede wszystkim utrzymać dyscyplinę. Automatyzacja inwestowania to ciekawa opcja, ale najpierw poznaj tradycyjne sposoby inwestowania na giełdzie.
Robo-doradca: najczęściej zadawane pytania
Szukasz brokera do planów inwestycyjnych? Porównaj oferty