
Gdzie założyć OKI w 2027 roku? Kto ma ofertę i na co uważać

Spis treści
Zanim wybierzesz instytucję, sprawdź jedną rzecz: nie każda inwestycja na OKI mieści się w limicie zwolnienia 100 tys. zł. Popularne ETF-y na indeksy światowe zapłacą podatek od pierwszej złotówki.
- OKI rusza 1 stycznia 2027 r. (Dz.U. 2026 poz. 1098). Mogą je prowadzić banki, domy maklerskie, TFI, ubezpieczyciele i zagraniczne firmy inwestycyjne działające w Polsce przez oddział.
- Ofertę zapowiedziało już kilkanaście instytucji, w tym XTB, który chce ruszyć od pierwszego dnia.
- Limit zwolnienia z podatku od aktywów to 100 tys. zł, ale obejmuje tylko aktywa kwalifikowane: m.in. akcje z GPW z kapitałem w złotych i fundusze z co najmniej 70% polskich aktywów.
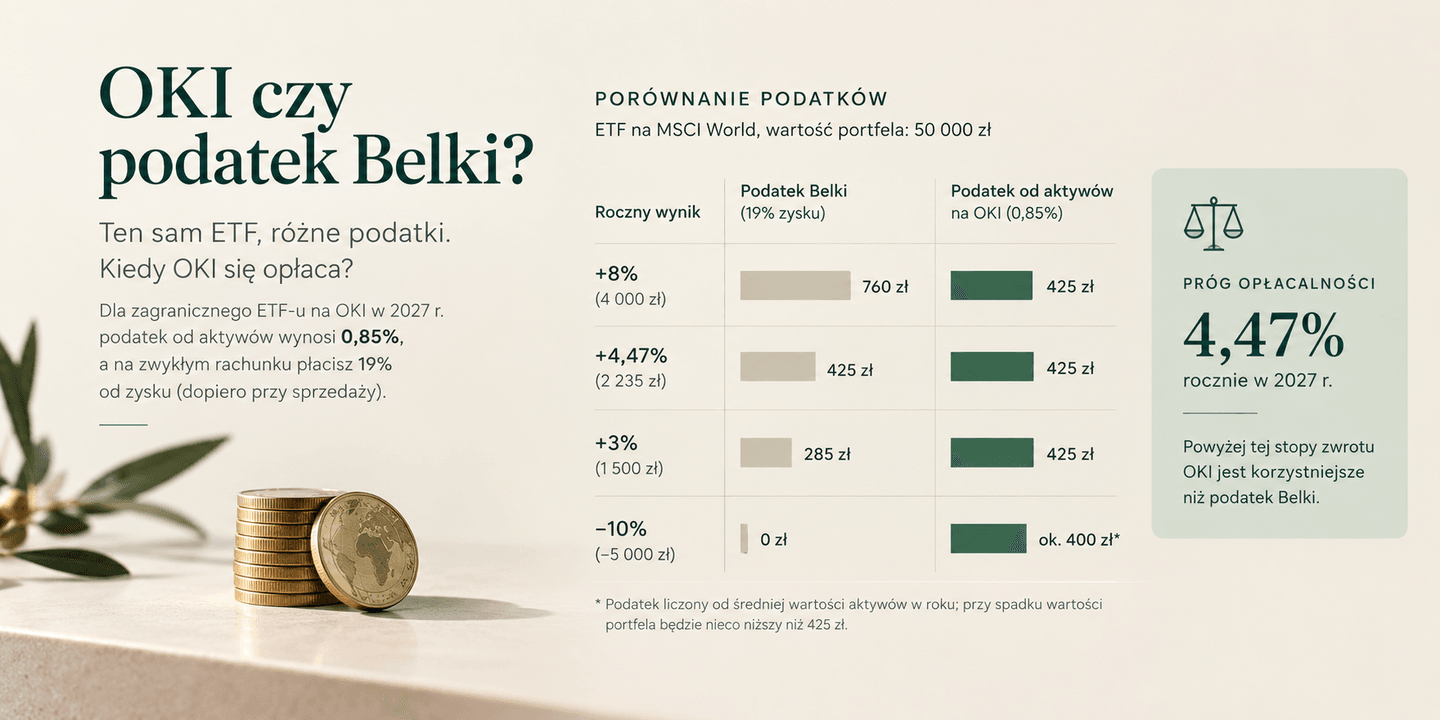
- Zagraniczny ETF na OKI zapłaci 0,85% od całej wartości w 2027 r., ale bez 19% podatku Belki; to się opłaca przy zwrocie powyżej 4,47% rocznie.
Kto może prowadzić OKI i kto może je założyć?
Ustawa o osobistych kontach inwestycyjnych pozwala prowadzić OKI bankom, domom maklerskim, TFI, dobrowolnym funduszom emerytalnym i zakładom ubezpieczeń, a także zagranicznym firmom inwestycyjnym działającym w Polsce przez oddział. OKI nie zaoferują SKOK-i. Wszystkie te podmioty nadzoruje KNF.
Konto założyć może osoba pełnoletnia z numerem PESEL, także mieszkająca za granicą. Nie będzie OKI wspólnych, firmowych ani dla dzieci. Można mieć kilka OKI w różnych instytucjach, ale limit zwolnienia jest jeden i wspólny. Czym jest OKI i jak działa, wyjaśniamy w tekście Osobiste Konto Inwestycyjne: co to jest i kiedy startuje.
Kto już zapowiedział ofertę OKI?
Według zestawienia Analiz Online (stan na 15 października) plany ogłosiło już kilkanaście instytucji. Większość nie podała jeszcze opłat ani listy instrumentów.
| Instytucja | Co wiadomo | Kiedy szczegóły |
|---|---|---|
| XTB | OKI od pierwszego dnia: akcje, ETF-y, oprocentowanie wolnej gotówki; najpierw aplikacja mobilna | zapowiedź: start od 1.01.2027 |
| PKO BP | OKI „parasolowe”: lokaty, obligacje skarbowe, fundusze, akcje, ETF-y; cel 30% rynku | IV kwartał 2026 |
| Inne banki (m.in. mBank, Millennium, ING, Alior, Erste, VeloBank) | różne modele: parasol, osobne OKI funduszowe i giełdowe | IV kw. 2026 – początek 2027 |
| Domy maklerskie (m.in. DM BOŚ, DM Pekao, Noble Securities) | gotowe do startu od początku | – |
| TFI (m.in. TFI PZU, Skarbiec, Investors, Quercus) | fundusze w OKI | – |
PKO BP chce w ciągu trzech lat zgromadzić w OKI ok. 100 mld zł. Bank zakłada, że klienci zaczną od lokat i obligacji, a do akcji przekonają się powoli: w pierwszym roku na akcje ma trafić ok. 7% nowych wpłat.
XTB: OKI od pierwszego dnia
XTB od początku roku zapowiada, że chce być pierwszym brokerem z ofertą OKI. W lipcu prezes Omar Arnaout mówił, że spółka może przekroczyć milion kont OKI w pierwszych miesiącach. Dziś na rachunkach XTB prowizja za akcje i ETF-y wynosi 0% do 100 000 EUR obrotu miesięcznie, powyżej 0,2% (min. 10 EUR), a przy instrumentach w obcej walucie może się pojawić 0,5% kosztu przewalutowania. Cennik OKI XTB jeszcze nie opublikował, ale będziemy informować na bieżaco. Więcej o brokerze w recenzji XTB.
Które aktywa mieszczą się w limicie 100 tys. zł?
To najważniejsza różnica między ofertami. Zwolnienie z podatku od aktywów obejmuje tylko aktywa kwalifikowane, a w ramach 100 tys. zł lokaty i obligacje mogą zająć najwyżej 25 tys. zł.
W limicie 100 tys. zł (aktywa kwalifikowane)
- akcje z GPW spółek z kapitałem zakładowym w PLN
- fundusze i ETF-y z co najmniej 70% aktywów kwalifikowanych
- obligacje i listy zastawne w PLN
- gotówka w PLN na rachunku maklerskim
- lokaty, obligacje oszczędnościowe (do 25 tys. zł)
Poza limitem (podatek od pierwszej złotówki)
- akcje z giełd zagranicznych, np. z USA
- ETF-y na indeksy światowe (S&P 500, MSCI World)
- spółki z GPW z kapitałem w EUR, USD, CZK, HUF (ok. 40 firm, np. MOL, CEZ, Pepco)
- gotówka w walutach obcych
- lokaty i obligacje ponad 25 tys. zł
Kto planuje trzymać na OKI głównie ETF na S&P 500, nie skorzysta więc z limitu. Nadal unika jednak 19% podatku Belki.
Czy zagraniczny ETF na OKI się opłaca?
Zależy od stopy zwrotu. W 2027 r. podatek od aktywów wynosi 0,85% średniej wartości, niezależnie od wyniku. Na zwykłym rachunku płacisz 19% od zysku, ale dopiero przy sprzedaży. Próg opłacalności to 0,85% / 19% = 4,47% rocznie.
| ETF na MSCI World za 50 000 zł, roczny wynik | Podatek Belki (19% zysku) | Podatek od aktywów na OKI (0,85%) |
|---|---|---|
| +8% (4 000 zł) | 760 zł | 425 zł |
| +4,47% (2 235 zł) | 425 zł | 425 zł |
| +3% (1 500 zł) | 285 zł | 425 zł |
| −10% (−5 000 zł) | 0 zł | ok. 400 zł* |
W dobrych latach OKI wygrywa, w latach słabych przegrywa. Od 2028 r. stawka wyniesie 19% stopy referencyjnej NBP z 31 października poprzedniego roku, więc próg opłacalności zrówna się ze stopą NBP. Mechanizm opisujemy w tekście OKI a stopy procentowe NBP.
Na co zwrócić uwagę, wybierając instytucję?
- Jakie instrumenty będą dostępne. Konto z samymi lokatami i obligacjami wykorzysta tylko 25 tys. zł limitu.
- Czy instytucja oznacza aktywa kwalifikowane. PKO BP zapowiada takie oznaczenia; warto sprawdzić, jak zrobi to Twój broker.
- Prowizje i przewalutowanie. Prowadzenie OKI ma być bezpłatne, ale prowizje i opłaty za fundusze zostają.
- Możliwość przeniesienia. Papiery wartościowe można przenieść do innej instytucji wypłatą transferową; inne aktywa trzeba sprzedać.
- Relacja z IKE i IKZE. OKI nie zastępuje kont emerytalnych; o limitach na 2027 r. piszemy w tekście limity IKE i IKZE 2027.
Co jeszcze zmienia się od nowego roku, zebraliśmy w tekście zmiany od 1 stycznia 2027.
Wybór instytucji to w tym przypadku przede wszystkim wybór strategii. Kto chce trzymać na OKI oszczędności i polskie akcje, skorzysta z pełnego limitu 100 tys. zł i powinien szukać tanich prowizji na GPW. Kto inwestuje głównie w światowe ETF-y, zapłaci podatek od aktywów od całej kwoty, ale przy długoterminowym zwrocie z akcji wyższym niż 4–5% rocznie nadal zyska względem podatku Belki. Na decyzję jest jeszcze czas: najważniejsze cenniki pojawią się w listopadzie i grudniu.
Jakie ryzyka wiążą się z OKI?
- Podatek także w roku straty. Aktywa ponad limit i poza limitem są opodatkowane niezależnie od wyniku.
- Zmienna stawka od 2028 r. Wyższe stopy NBP oznaczają wyższy podatek od aktywów.
- Brak kompensaty strat. Straty na OKI nie obniżą podatku Belki z innych rachunków.
- Ryzyko walutowe. Aktywa w EUR i USD są dozwolone, ale zmieniają wartość w złotych.
- Nowe przepisy. Pierwsze miesiące pokażą, jak instytucje i fiskus interpretują ustawę.
Najczęstsze pytania: gdzie założyć OKI
Co dalej z OKI?
Najbliższe tygodnie przyniosą cenniki i listy instrumentów, a dopiero one pokażą realne różnice między ofertami. Na razie widać dwa modele: banki stawiają na „parasol” z lokatami i obligacjami na start, a brokerzy na akcje i ETF-y od pierwszego dnia.
Przy wyborze warto zacząć od pytania, co chcesz trzymać na koncie przez najbliższe lata. Dopiero potem porównywać prowizje i aplikacje, bo przenosiny OKI między instytucjami nie zawsze będą proste.
Inwestowanie wiąże się z ryzykiem utraty kapitału.