
Finax opinie: czy warto inwestować z tym robo-doradcą?

Spis treści
Dla wielu inwestorów robo-doradca to pierwszy kontakt z rynkiem kapitałowym – bez wyboru spółek, bez analiz i bez codziennego śledzenia wykresów. Naturalnie pojawia się pytanie: ile kosztuje taka wygoda i czy rzeczywiście się opłaca?
- Dla kogo: dla osób, które chcą inwestować pasywnie w ETF-y i nie śledzić rynku – start już od 50 zł.
- Ile kosztuje: 1% rocznie + VAT (łącznie 1,23%) plus wewnętrzne koszty ETF; w 2025 roku średnia rzeczywista opłata polskich klientów wyniosła 0,63% bez VAT.
- Czego brakuje: IKE i IKZE – zamiast nich Finax udostępnia OIPE, czyli europejską emeryturę.
Finax w skrócie: najważniejsze fakty
| Element oferty | Finax |
|---|---|
| Rodzaj usługi | Robo-doradca – zarządzanie portfelem ETF |
| Nadzór | Narodowy Bank Słowacji; w Polsce w ramach paszportu europejskiego (KNF) |
| Ochrona aktywów | Słowacki Fundusz Gwarancji Inwestycyjnych, do 50 000 EUR |
| Minimalna wpłata | 50 zł |
| Opłata za zarządzanie | 1% rocznie + VAT (1,23%) dla portfeli do 100 000 € |
| Koszty ETF (TER) | ok. 0,16–0,22% rocznie |
| Instrumenty | Do 10 globalnych ETF-ów akcyjnych i obligacyjnych |
| Waluta portfela | EUR (portfele globalne) lub PLN (Złote Portfele) |
| Konta emerytalne | OIPE; brak IKE i IKZE |
| Obecność w Polsce | Od 2020 roku |
Zalety i wady Finax
Zalety Finax ✅
- Prosta obsługa – po wpłacie system sam buduje portfel i nim zarządza.
- Niski próg wejścia: pierwszą inwestycję zrobisz za 50 zł.
- Automatyczny rebalansing i możliwość ustawienia regularnych wpłat.
- Dywersyfikacja od pierwszej wpłaty – globalny koszyk ETF-ów zamiast pojedynczych spółek.
- OIPE, czyli europejska emerytura, dostępna bez wychodzenia poza jedną platformę.
- Brak prowizji za transakcje, za prowadzenie konta i za wypłatę środków.
Wady Finax ❌
- Opłata do 1% rocznie + VAT – wyraźnie więcej niż samodzielny zakup ETF przez brokera.
- Brak IKE/IKZE w polskiej ofercie, więc bez krajowych ulg podatkowych.
- Ryzyko walutowe w portfelach globalnych prowadzonych w euro.
- Brak wpływu na dobór ETF-ów i proporcje portfela – decyduje algorytm.
- Zakupy realizowane raz w tygodniu, więc środki czekają kilka dni na inwestycję.
Czy Finax jest bezpieczny? Regulacja i ochrona środków
Finax to licencjonowana firma inwestycyjna z siedzibą w Bratysławie, nadzorowana przez Narodowy Bank Słowacji. W Polsce działa w ramach paszportu europejskiego, pod nadzorem KNF.
Na polskim rynku Finax jest obecny od 2020 roku – jako pierwszy robo-doradca dostępny dla klientów z Polski.
Aktywa klientów obejmuje ochrona słowackiego Funduszu Gwarancji Inwestycyjnych do 50 000 EUR. To odpowiednik polskiego systemu rekompensat KDPW: chroni przed niewypłacalnością firmy inwestycyjnej, a nie przed spadkiem wartości portfela.
Sam model jest typowy dla robo-doradcy: wpłacasz środki, wypełniasz ankietę inwestycyjną, a algorytm buduje i prowadzi portfel dopasowany do Twojego profilu ryzyka. Ryzyko rynkowe zostaje po Twojej stronie – żaden robo-doradca go nie eliminuje.
Portfele Finax: jakie ETF-y kupuje i jakie warianty oferuje
Finax buduje portfele z maksymalnie 10 globalnych ETF-ów: akcyjnych z ekspozycją na USA, Europę i rynki wschodzące oraz obligacyjnych z rynków rozwiniętych. Proporcje – od 100% obligacji do 100% akcji – wynikają z testu profilu ryzyka.
Poza standardowymi portfelami w euro dostępne są warianty istotne dla polskiego inwestora:
- Złoty Portfel – polskie akcje i obligacje skarbowe uzupełnione o największe spółki z USA, bez ryzyka walutowego.
- Złoty Portfel Obligacji i Euro Wkład – rozwiązania krótkoterminowe z opłatą 0,5% rocznie.
- OIPE w Finax – Ogólnoeuropejski Indywidualny Produkt Emerytalny o całkowitym koszcie 0,9% rocznie, który można przenosić między dostawcami w UE. To jedyne konto emerytalne w ofercie: IKE ani IKZE tu nie znajdziesz.
Finax czy samodzielne inwestowanie w ETF?
Finax nie jest jedyną drogą do pasywnego portfela ETF.
Samodzielny zakup ETF przez rachunek maklerski jest dużo tańszy: płacisz prowizję maklerską i wewnętrzny koszt funduszu, ale nie ma opłaty za zarządzanie. W zamian sam wybierasz fundusze, sam dopłacasz i sam pilnujesz proporcji portfela. Jeśli dopiero zaczynasz, pomocne będą ETF-y dla początkujących i to, jak zacząć inwestować oraz opinie o XTB, opłaty i oferta.
Opłaty Finax w 2026: ile naprawdę zapłacisz
Finax stosuje prosty model kosztowy: jedna opłata za zarządzanie plus wewnętrzne koszty funduszy ETF, bez prowizji za pojedyncze transakcje.
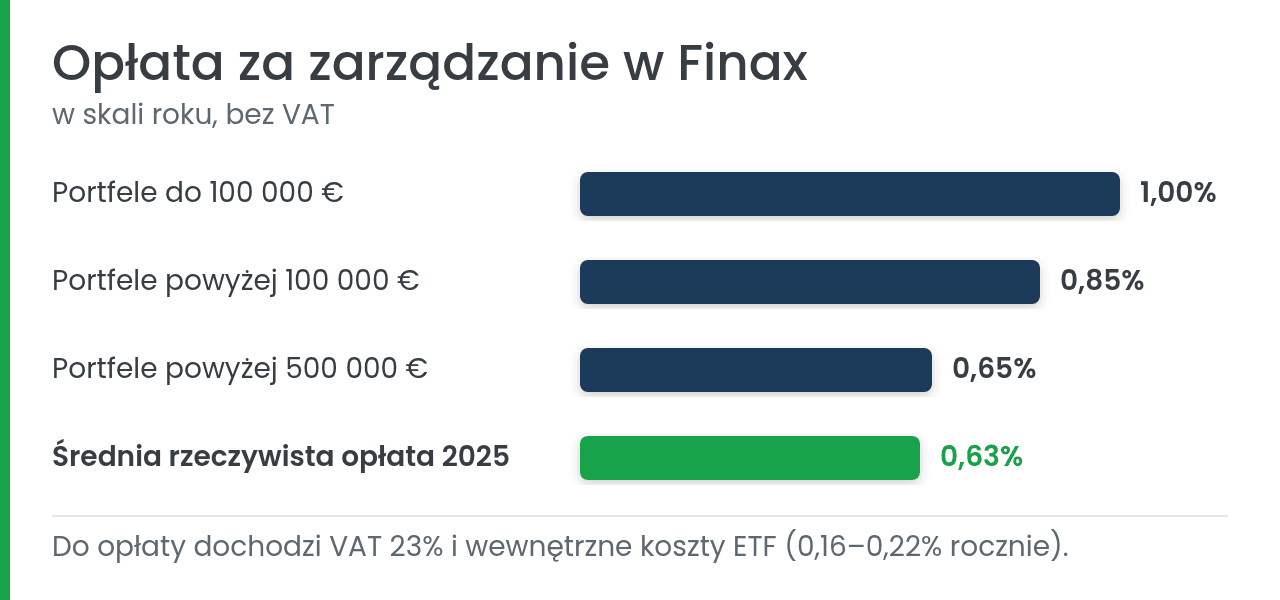
Opłata za zarządzanie
- do 100 000 € → 1% rocznie + VAT (23%), czyli 1,23% łącznie,
- powyżej 100 000 € → 0,85% + VAT,
- powyżej 500 000 € → 0,65% + VAT.
Opłata liczona jest od średniej wartości aktywów na rachunku (ETF-y i gotówka) i rozliczana miesięcznie, więc rośnie i maleje razem z wartością portfela.
Według danych Finax średnia rzeczywista opłata wyniosła w 2025 roku 0,63% aktywów. Różnicę robią zniżki: za przeniesienie inwestycji z innej instytucji Finax zarządza połową przeniesionej kwoty bez opłaty przez 2 lata (od 4 000 zł). Dochodzą do tego promocje czasowe i tańsze produkty, jak OIPE.
Dodatkowe koszty i czego nie zapłacisz
- wewnętrzne koszty ETF (TER) – ok. 0,16–0,22% rocznie,
- przewalutowanie – spread przy wpłatach w złotych na portfele prowadzone w euro.
Finax nie pobiera natomiast prowizji za zakup i sprzedaż ETF, opłat za prowadzenie konta ani opłat za wypłatę środków.
Przykładowe koszty

Jak zacząć inwestować w Finax krok po kroku
- Rejestracja online – zakładasz konto na stronie lub w aplikacji i przechodzisz krótką ankietę inwestycyjną.
- Test profilu ryzyka – odpowiadasz na pytania o wiek, cele, poziom wiedzy i podejście do ryzyka; na tej podstawie algorytm dobiera portfel.
- Wpłata środków – minimum to 50 zł; wpłaty w złotych są przewalutowywane na euro po bieżącym kursie.
- Zakup ETF-ów – Finax realizuje zakupy raz w tygodniu, zazwyczaj we wtorek, a instrumenty widać na koncie najpóźniej w piątek.
- Automatyzacja – portfel jest rebalansowany bez Twojego udziału, a wpłaty możesz ustawić cyklicznie.
Podatki: jak rozliczyć inwestycje w Finax w Polsce
Finax jest zagraniczną firmą inwestycyjną, więc nie wystawia PIT-8C. Zyski ze sprzedaży ETF-ów i otrzymane dywidendy trzeba rozliczyć samodzielnie w PIT-38, płacąc 19% podatku Belki. Podatek powstaje przy sprzedaży – a rebalansowanie portfela też oznacza transakcje, które trafiają do rozliczenia.
Wyjątkiem jest OIPE: po spełnieniu ustawowych warunków wypłata z europejskiej emerytury jest zwolniona z podatku Belki, podobnie jak w polskim IKE.
Opinie użytkowników o Finax
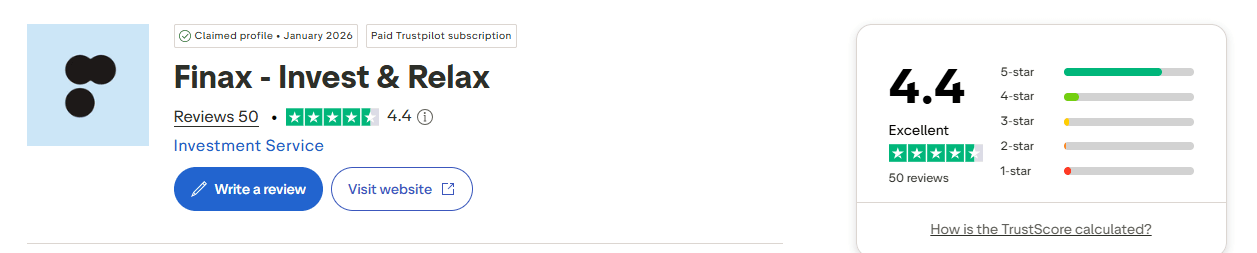
Opinie o Finax są w większości pozytywne, choć próba wciąż jest niewielka. Na Trustpilot (stan na wrzesień 2026) platforma ma ocenę 4,4/5 przy 50 recenzjach, z czego 44 powstały w ostatnich 12 miesiącach. Oceny 5★ stanowią 76%, a 1★ – 6%.
Użytkownicy najczęściej chwalą łatwy start bez wiedzy inwestycyjnej, pełną automatyzację i przejrzysty model działania. Powtarza się jeden wątek: Finax to rozwiązanie dla osób, które chcą wpłacać i nie myśleć o rynku na co dzień. Krytyka dotyczy głównie opłaty za zarządzanie, ograniczonego wpływu na skład portfela i tygodniowego cyklu zakupów.
Finax sprawdza się jako narzędzie „na start” i jako sposób na pasywne inwestowanie bez angażowania czasu. Platforma działa jak autopilot: dobiera portfel, rebalansuje go i pozwala na regularne wpłaty już od 50 zł, a nadzór Narodowego Banku Słowacji oraz ochrona do 50 000 EUR dają ramy porównywalne z innymi firmami inwestycyjnymi z Unii Europejskiej.
Koszt tej wygody to jednak do 1,23% rocznie plus TER funduszy – w długim terminie wyraźnie więcej niż samodzielny zakup ETF przez rachunek maklerski, choć mniej niż typowe fundusze TFI. Jeśli liczysz przede wszystkim koszty lub chcesz inwestować w ramach IKE i IKZE, sensowniejszy będzie własny rachunek maklerski. Po tę samą automatyzację, ale z kontem dla dziecka, sięgnij raczej do Portu.