
Czy IKE ma sens, gdy mieszkasz za granicą?

Spis treści
Wokół IKE za granicą narosło przekonanie, że wyjazd z Polski kasuje zwolnienie z podatku Belki. Ustawa o IKE nie stawia takiego warunku: prawo do wpłat ma każda osoba fizyczna po 16. roku życia, a zwolnienie zależy od wieku i stażu oszczędzania, nie od miejsca zamieszkania. Prawdziwe problemy emigranta leżą gdzie indziej — w fiskusie kraju rezydencji i w polityce samych instytucji finansowych.
Czy można mieć IKE, mieszkając za granicą?
Tak — i to bez żadnego warunku rezydencyjnego. Artykuł 3 ustawy z 20 kwietnia 2004 r. o indywidualnych kontach emerytalnych oraz indywidualnych kontach zabezpieczenia emerytalnego mówi wprost: prawo do wpłat na IKE przysługuje osobie fizycznej, która ukończyła 16 lat.
Warunek nieograniczonego obowiązku podatkowego w Polsce zniknął z ustawy 19 lutego 2010 roku, wraz z nowelizacją z 17 grudnia 2009 r. Od tamtej pory miejsce zamieszkania i rezydencja podatkowa nie decydują o tym, czy możesz założyć konto i je zasilać.
Ma to znaczenie praktyczne dla największej grupy polskich emigrantów. Według GUS na koniec 2025 roku poza Polską przebywało czasowo około 1,5 miliona obywateli Polski — najwięcej w Wielkiej Brytanii (412 tys.), Niemczech (386 tys.), Holandii (130 tys.) i Norwegii (76 tys.). Wielka Brytania od Brexitu leży poza UE i EOG, a mimo to nie jest to przeszkoda ustawowa.
Warto też odnotować, że liczba Polaków za granicą powoli maleje — w ciągu roku ubyło ich blisko 21 tysięcy. Emigracja przestaje być jednokierunkowa, co zmienia kalkulację: część osób wróci do polskiej rezydencji przed sześćdziesiątką.
Samo IKE ma się przy tym coraz lepiej. Z danych KNF wynika, że aktywa na kontach IKE sięgnęły na koniec 2025 roku 31,28 mld zł wobec 22,8 mld zł rok wcześniej, a liczba kont wzrosła o blisko jedną czwartą, do 1,19 mln. Limit wpłat na IKE w 2026 roku wynosi 28 260 zł, o 2 241 zł więcej niż w 2025 roku.
Zwolnienie z podatku Belki a rezydencja podatkowa
Tu tkwi najczęstsze nieporozumienie. Zwolnienie z 19-procentowego podatku od zysków kapitałowych wynika z art. 21 ust. 1 pkt 58a ustawy o PIT i nie zawiera przesłanki polskiej rezydencji podatkowej. Liczy się wiek i staż, a nie adres zameldowania w dniu wypłaty.
Warunki, których naprawdę trzeba dopilnować
Żeby wypłata z IKE była wolna od podatku Belki, trzeba spełnić dwa warunki łącznie. Pierwszy to ukończone 60 lat, albo 55 lat, jeśli wcześniej nabyło się uprawnienia emerytalne.
Drugi dotyczy stażu oszczędzania: wpłaty na IKE w co najmniej pięciu dowolnych latach kalendarzowych albo wpłacenie ponad połowy wartości wszystkich wpłat nie później niż na pięć lat przed złożeniem wniosku o wypłatę.
Wcześniejsze wycofanie środków to nie „wypłata”, tylko zwrot — i ten jest opodatkowany 19-procentowym podatkiem Belki niezależnie od tego, gdzie mieszkasz. Zwrot można zrobić w każdej chwili, także częściowy.
Gdzie naprawdę leży ryzyko: fiskus kraju rezydencji
Polska zwalnia wypłatę z IKE, ale nie rozstrzyga za inne państwa. Jeśli w momencie wypłaty jesteś rezydentem podatkowym Niemiec, Norwegii czy Wielkiej Brytanii, tamtejszy urząd może uznać wypłatę za dochód podlegający opodatkowaniu według lokalnych zasad.
Problem polega na tym, że IKE jest konstrukcją krajową. Zagraniczne administracje podatkowe nie zawsze kwalifikują je jako produkt emerytalny, a wtedy polskie zwolnienie nie ma odpowiednika po drugiej stronie granicy.
Kiedy problemem staje się instytucja, a nie urząd skarbowy
Druga, znacznie mniej opisywana bariera to polityka samych domów maklerskich. Zagraniczna rezydencja podatkowa oznacza dla instytucji obowiązki raportowe (FATCA, CRS) i ograniczenia statusu QI przy rozliczaniu podatku u źródła od amerykańskich papierów.
Część instytucji uznaje ten koszt za nieopłacalny. Zdarzały się przypadki wypowiedzenia umowy o prowadzenie IKE i IKZE klientom z podwójną rezydencją podatkową, z terminem na przeniesienie aktywów do innego brokera albo ich sprzedaż.
Wniosek dla osoby wyjeżdżającej jest praktyczny: zanim zmienisz rezydencję, sprawdź w regulaminie swojej instytucji, czy obsługuje nierezydentów i czy nie ogranicza dostępu do rynków zagranicznych. Transfer IKE do innej instytucji jest zwolniony z podatku i pozostaje bezpiecznym wyjściem awaryjnym.
Trzy scenariusze przed wyjazdem z Polski
Osoba planująca dłuższy pobyt za granicą ma zasadniczo trzy drogi.
- Zostawić IKE bez zmian i wpłacać dalej — kapitał pracuje, polskie zwolnienie pozostaje, a otwartą kwestią jest wyłącznie opodatkowanie wypłaty w kraju przyszłej rezydencji.
- Wypłacić środki przed wyjazdem — ma sens tylko wtedy, gdy spełniasz już warunki wieku i stażu. W przeciwnym razie jest to zwrot obciążony 19-procentowym podatkiem od całości wypracowanych zysków.
- Przenieść IKE do instytucji przyjaznej nierezydentom — transfer nie generuje podatku, a rozwiązuje najczęstszy problem praktyczny: wypowiedzenie umowy przez dotychczasowego brokera. Zobacz, jak przenieść IKE lub IKZE krok po kroku.
Wybór między nimi zależy przede wszystkim od horyzontu powrotu. Im bardziej prawdopodobny powrót do polskiej rezydencji przed sześćdziesiątką, tym mocniejszy argument za pierwszym scenariuszem.
Alternatywy dla IKE za granicą
Jeśli wiążesz przyszłość z innym krajem na stałe, warto zestawić IKE z rozwiązaniami zaprojektowanymi z myślą o mobilności.
OIPE — konto emerytalne, które przekracza granice
Ogólnoeuropejski Indywidualny Produkt Emerytalny (OIPE) to jedyny produkt emerytalny o charakterze transgranicznym: przy przeprowadzce do innego kraju UE środki przenosi się na subkonto w nowym kraju. W Polsce OIPE daje to samo zwolnienie z podatku Belki co IKE.
Przewaga nad IKE ujawnia się dokładnie w momencie wypłaty. Przenosząc środki do kraju aktualnej rezydencji i wypłacając je tam, unikasz sytuacji, w której dochód z polskiego konta trafia do zagranicznego fiskusa jako dochód zagraniczny.
Konto maklerskie u zagranicznego brokera
Jeśli inwestujesz samodzielnie w akcje, ETF-y i obligacje, najprostszą alternatywą jest konto u globalnego brokera. Plus: brak ograniczeń rezydencyjnych i pełna kontrola nad aktywami. Minus: żadnej osłony podatkowej. Zyski trzeba rozliczyć w zeznaniu PIT-38 samodzielnie.
👉 Zobacz także nasz Ranking brokerów – porównanie kosztów i oferty
Lokalne plany emerytalne w kraju rezydencji
W zależności od kraju zamieszkania dostępne są lokalne odpowiedniki IKE. W Niemczech funkcjonuje Riester-Rente z dopłatą od państwa, w Wielkiej Brytanii — SIPP z ulgą podatkową przy wpłacie. Po powrocie do Polski i podjęciu pracy dochodzą PPK lub PPE.
Wiele z tych rozwiązań jest zarezerwowanych dla osób odprowadzających lokalne składki, więc freelancerzy i osoby bez lokalnego zatrudnienia często pozostają poza systemem.
ETF-y denominowane w EUR i USD
Jeśli zarabiasz w euro czy koronie norweskiej, trzymanie całego kapitału emerytalnego w złotym oznacza ryzyko kursowe. Globalne ETF-y notowane w EUR lub USD ograniczają niedopasowanie waluty oszczędności do waluty przyszłych wydatków.
Najpopularniejsze kierunki:
- ETF na MSCI World (np. VWCE, IWDA)
- ETF na obligacje skarbowe (np. iShares Core Global Aggregate Bond)
- ETF-y dywidendowe (np. iShares Global Select Dividend)
👉 Zobacz także ranking najlepszych ETF
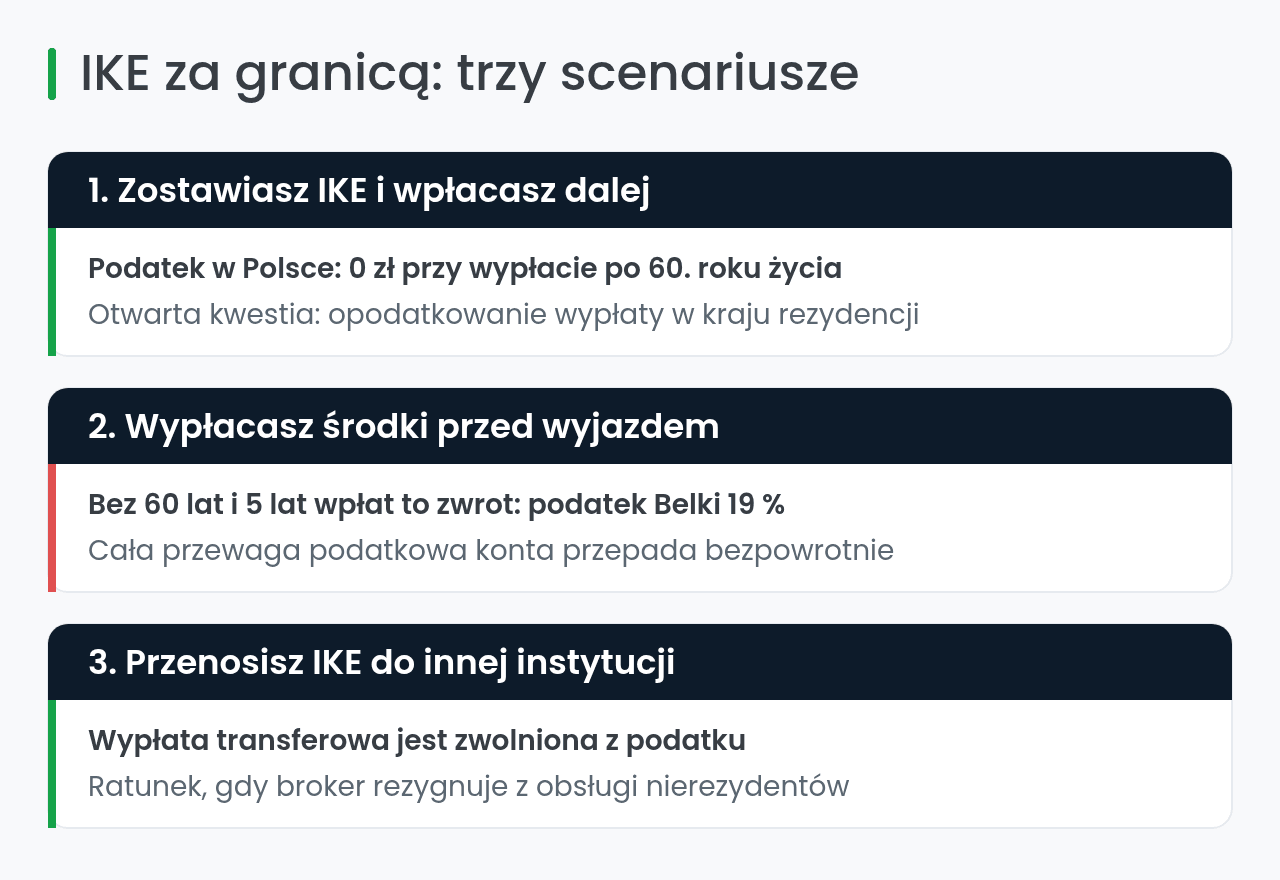
Realne ryzyka są dwa i oba da się rozpoznać przed wyjazdem: opodatkowanie wypłaty w kraju przyszłej rezydencji oraz instytucja, która nie chce obsługiwać nierezydentów. Sprawdź regulamin brokera i zasady podatkowe kraju docelowego, zanim zmienisz rezydencję — obie kwestie są znacznie łatwiejsze do rozwiązania wcześniej niż po fakcie.
Najczęściej zadawane pytania o IKE za granicą


Zgodność z przepisami
Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), Komisja Nadzoru Finansowego (KNF), The Financial Conduct Authority (FCA)
Australian Securities and Investments Commission (ASIC), Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), The Financial Conduct Authority (FCA)
Oferowane produkty
Akcje, ETF, CFD, Forex, Commodities
Akcje, ETF, CFD, Kryptowaluty, Commodities, Forex
Zastrzeżenie:
Inwestowanie wiąże się z ryzykiem strat. Nie jest to rada inwestycyjna. Wyniki osiągnięte w przeszłości nie są wiarygodnym wskaźnikiem przyszłych wyników. Artykuł zawiera linki afiliacyjne. Rankia może otrzymać wynagrodzenie za działania wykonane za ich pośrednictwem. Nie wpływa to na niezależność naszych materiałów.