
Akcje AMD po rekordowym III kwartale 2026. Czy podzieli los Intela?


5 LIS, 2026
Spis treści
Pytanie, czy AMD może podzielić los Intela, ma więc solidne podstawy. Obie firmy działają w tym samym sektorze, ale ich wyniki, model biznesowy i pozycja w wyścigu o sztuczną inteligencję wyglądają dziś zupełnie inaczej. Poniżej zestawiamy dane z oficjalnych raportów obu spółek, ryzyka dla inwestora z Polski oraz poziomy techniczne wskazane przez analityków Squaber.com.
- Rekordowy kwartał: w III kw. 2026 r. przychody AMD wyniosły 13,38 mld USD (+45% r/r), powyżej górnej granicy własnej prognozy (13,3 mld USD).
- Centra danych ciągną wyniki: segment Data Center urósł o 97% r/r do 8,55 mld USD i odpowiada już za ok. 64% przychodów.
- Intel to inna historia: kurs Intela spadł w październiku o 45% po prognozie na IV kwartał na poziomie 15–16 mld USD i marży non-GAAP 38%.
- Wykres wciąż słaby: według Squaber korekta zatrzymała się na 50% zniesienia (580,56 USD), a kurs wybił się dołem z rejonu 480 USD; kolejne wsparcia to 420, 400 i 340 USD.
Jakie wyniki AMD pokazało za III kwartał 2026?
AMD opublikowało raport 3 listopada 2026 r. po zamknięciu sesji. Przychody wzrosły do 13,38 mld USD, o 45% rok do roku i 16% kwartał do kwartału. Zysk operacyjny według GAAP sięgnął 2,83 mld USD (+123% r/r), a zysk netto 2,43 mld USD (+95% r/r). Marża brutto utrzymała się na poziomie 54% według GAAP i 56% non-GAAP.
Dla porównania kwartał wcześniej spółka miała 11,54 mld USD przychodów i 1,99 mld USD zysku operacyjnego, wobec 134 mln USD straty w II kwartale 2025 r. Tempo wzrostu r/r lekko wyhamowało (z 50% do 45%), ale skala biznesu i zyski rosną dalej.
| Wskaźnik | II kw. 2026 | III kw. 2026 |
|---|---|---|
| Przychody | 11,54 mld USD (+50% r/r) | 13,38 mld USD (+45% r/r) |
| Marża brutto GAAP / non-GAAP | 54% / 56% | 54% / 56% |
| Zysk operacyjny GAAP | 1,99 mld USD | 2,83 mld USD |
| Zysk netto GAAP | 2,30 mld USD | 2,43 mld USD |
| EPS non-GAAP (rozwodniony) | 1,66 USD | 2,09 USD |
| Przychody Data Center | 6,72 mld USD (+107% r/r) | 8,55 mld USD (+97% r/r) |
| Udział Data Center w przychodach | ok. 58% | ok. 64% |
Czy AMD pobiło prognozy i oczekiwania analityków?
Tak. W sierpniu zarząd zapowiadał na III kwartał ok. 13 mld USD ± 300 mln USD przychodów, czyli przedział 12,7–13,3 mld USD. Wynik 13,38 mld USD wylądował nad górną granicą. Według zestawienia Yahoo Finance analitycy oczekiwali 13,1 mld USD przychodów i 1,97 USD skorygowanego zysku na akcję, a AMD pokazało 2,09 USD. Po publikacji akcje zyskiwały w handlu posesyjnym.
Ile AMD zarabia na poszczególnych segmentach?
Najważniejszy jest Data Center, który obejmuje procesory serwerowe EPYC i akceleratory AI Instinct. W III kwartale segment wygenerował 2,88 mld USD zysku operacyjnego – więcej niż cała spółka na poziomie GAAP. Wzrost napędzał popyt na EPYC oraz start sprzedaży układów Instinct MI450.
| Segment | Przychody III kw. 2026 | Zmiana r/r | Zysk operacyjny |
|---|---|---|---|
| Data Center | 8,55 mld USD | +97% | 2,88 mld USD |
| Client (Ryzen) | 2,95 mld USD | +7% | łącznie z Gaming |
| Gaming | 773 mln USD | −40% | łącznie z Client |
| Client i Gaming razem | 3,7 mld USD | −8% | 573 mln USD |
| Embedded | 1,1 mld USD | +29% | 453 mln USD |
Warto zwrócić uwagę na segment Client. W II kwartale rósł o 23% r/r, w III kwartale już tylko o 7% r/r. To ten sam rynek komputerów osobistych, na którego słabość powołał się Intel. Gaming spadł o 40% r/r przez niższą sprzedaż układów do konsol i kart graficznych.
Jaką prognozę na IV kwartał podało AMD?
Na IV kwartał 2026 r. AMD zakłada ok. 17 mld USD przychodów ± 3%, czyli przedział ok. 16,5–17,5 mld USD. Środek prognozy oznacza wzrost o ok. 66% r/r i 27% kw/kw, a marża brutto non-GAAP ma wynieść ok. 55%. Średnia oczekiwań analityków, którą przytacza Yahoo Finance, wynosiła 16,3 mld USD.
Prezes Lisa Su w komunikacie wynikowym zapowiedziała przyspieszenie wzrostu w IV kwartale dzięki zwiększaniu produkcji systemów Helios i procesorów serwerowych Venice. Podczas konferencji wynikowej dodała, że spółka oczekuje wzrostu przychodów o ponad 80% w 2027 roku. To bardzo ambitny cel i od jego realizacji zależy dziś znaczna część wyceny.
Czy AMD może przełamać dominację Nvidii w AI?
Największym rywalem AMD pozostaje Nvidia, która zbudowała wyjątkowo silną pozycję na rynku akceleratorów AI (o jej ostatnich wynikach pisaliśmy w artykule Wyniki Nvidii: rekordowe przychody mimo obaw o AI). AMD nie musi jednak wypierać Nvidii z rynku, żeby osiągnąć sukces. Wystarczy, że stanie się ważnym drugim dostawcą dla największych operatorów chmury i firm trenujących własne modele.
Klienci mają w tym własny interes. Drugi dostawca zmniejsza zależność od jednego producenta, poprawia pozycję negocjacyjną i obniża koszty infrastruktury. Przy budżetach na centra danych liczonych w dziesiątkach miliardów dolarów nawet kilka punktów procentowych udziału w rynku przekłada się na bardzo szybki wzrost przychodów AMD.
Dlaczego CUDA wciąż daje Nvidii przewagę?
Przewaga Nvidii opiera się na parametrach układów i jeszcze bardziej na ekosystemie oprogramowania CUDA, który stał się standardem w branży. Większość popularnych narzędzi, bibliotek i modeli AI zoptymalizowano pod architekturę Nvidii, więc dla wielu firm jej wybór jest najprostszy i najmniej ryzykowny.
AMD odpowiada platformą ROCm. W III kwartale spółka udostępniła wersję ROCm 10 z nowym środowiskiem dla programistów (ROCm.AI). Od tempa, w jakim deweloperzy przeniosą na nią swoje projekty, zależy realny udział AMD w rynku akceleratorów.
Czym jest Helios i kto już z niego korzysta?
Helios to kompletna szafa serwerowa (rack) do dużych obciążeń AI, łącząca akceleratory Instinct MI450, procesory EPYC 6. generacji, pamięć i komunikację między komponentami. AMD sprzedaje więc kompletne systemy, co zbliża jego ofertę do modelu Nvidii.
Według komunikatu za III kwartał pierwsze systemy Helios obsługują już modele i obciążenia Anthropic, Meta, Microsoft, OpenAI i Oracle Cloud Infrastructure. W sierpniu AMD informowało o umowie z Anthropic na do 2 GW mocy w układach MI450. Jest też wątek europejski: wspólne przedsięwzięcie EuroHPC wybrało akceleratory MI430X i procesory EPYC do superkomputera LUMI-AI. Szerzej o tym, jak boom AI przekłada się na inwestycje w naszym regionie, piszemy w tekście Centra danych w Polsce: boom AI i inwestycje.
Nvidia pozostaje znacznie większa i bardziej rozpoznawalna. AMD musi dostarczać wydajne układy, ale też wsparcie programistyczne, dostępność produktów i stabilność całej infrastruktury. Na rynku AI sama technologia nie wystarczy, jeśli klient nie może łatwo wdrożyć rozwiązania u siebie.
Dlaczego akcje Intela straciły w październiku 45%?
Intel opublikował wyniki 29 października 2026 r.. Sam III kwartał był dobry: 16,5 mld USD przychodów (+21% r/r), a segment centrów danych i AI (DCAI) urósł o 78% r/r. Inwestorów przestraszyła prognoza: na IV kwartał spółka zakłada 15–16 mld USD przychodów, marżę brutto non-GAAP 38,0% (wobec 44,1% w III kw.) i skorygowany zysk 0,25 USD na akcję, o połowę mniej niż 0,52 USD kwartał wcześniej.
Dyrektor finansowy David Zinsner zapowiedział, że spowolnienie na rynku PC potrwa co najmniej do połowy 2027 r., a prezes Lip-Bu Tan wskazał na konieczność zwiększenia podaży procesorów Xeon. W raporcie spółka wymienia też jako ryzyko branżowe niedobory podłoży i pamięci. Kurs spadł 30 października o 29%, a cały październik zamknął spadkiem o 45% (z 120,23 do 65,76 USD). Przecena rozlała się na cały sektor półprzewodników, w tym na AMD i Nvidię.
Problem Intela jest głębszy niż słabszy popyt na komputery. Spółka przez lata traciła przewagę technologiczną, a odbudowa własnej produkcji (Intel Foundry) pochłania ogromny kapitał. Jednocześnie musi konkurować z AMD w procesorach, z Nvidią w akceleratorach AI i z innymi producentami w infrastrukturze centrów danych.
Czy AMD może podzielić los Intela?
Na podstawie obecnych danych analogia jest słaba. AMD zwiększa skalę działalności i poprawia rentowność, a Intel odbudowuje pozycję i prognozuje spadek marży. Różnice dobrze widać w zestawieniu raportów za III kwartał.
| Wskaźnik | AMD | Intel |
|---|---|---|
| Przychody III kw. 2026 | 13,38 mld USD (+45% r/r) | 16,5 mld USD (+21% r/r) |
| Marża brutto non-GAAP III kw. | 56% | 44,1% |
| Prognoza przychodów IV kw. | ok. 17 mld USD ± 3% | 15–16 mld USD |
| Prognoza marży non-GAAP IV kw. | ok. 55% | 38,0% |
| Segment PC r/r | Client +7% | CCPG −5% |
| Centra danych r/r | Data Center +97% | DCAI +78% |
| Model produkcji | fabless, produkcja w TSMC | własne fabryki i Intel Foundry |
Czym różni się model fabless AMD od Intela?
AMD nie ma własnych fabryk półprzewodników. Najbardziej zaawansowane układy produkuje dla niego głównie TSMC. Taki model (fabless) ogranicza nakłady inwestycyjne i pozwala skupić się na projektowaniu układów i oprogramowaniu. AMD nie musi finansować kosztownej przebudowy własnej infrastruktury produkcyjnej, co daje mu większą elastyczność finansową niż Intelowi.
W czym AMD jest podobne do Intela?
AMD nie jest odporne na wszystkie problemy, które uderzyły w Intela. Zależy od dostępności najnowszych procesów technologicznych i od tego, jak szybko TSMC zwiększa moce produkcyjne. Ograniczenia podaży mogą opóźniać realizację zamówień, a rosnące koszty produkcji obniżać marże. Spowolnienie na rynku PC też już widać w wynikach AMD, choć w mniejszej skali.
Kurs AMD może mocno spaść, jeśli inwestorzy uznają, że oczekiwania wobec AI są zbyt wysokie. Nie oznacza to automatycznie, że fundamenty spółki pogorszą się tak jak u Intela.
Komentarz redakcji Rankia. Przed wynikami rynek przecenił AMD głównie przez sentyment po Intelu, a dane z raportu poszły w przeciwnym kierunku: przychody powyżej górnej granicy prognozy i zapowiedź ok. 17 mld USD w IV kwartale. Jest jednak liczba, którą warto śledzić. Wolne przepływy pieniężne (FCF) wyniosły w III kwartale tylko 554 mln USD przy 2,83 mld USD zysku operacyjnego GAAP. Jeśli przy rozruchu Helios ta luka się nie zmniejszy, rynek zacznie o nią pytać.
Jakie są największe ryzyka dla akcji AMD?
- Spowolnienie inwestycji w AI. Wycena AMD w dużej mierze opiera się na oczekiwanym wzroście. Jeśli największe firmy technologiczne ograniczą wydatki na centra danych albo wdrożenia AI nie przyniosą oczekiwanych korzyści, popyt na akceleratory osłabnie. O scenariuszu pęknięcia bańki piszemy w tekście Bańka AI 2026: czy pęknie i jak zabezpieczyć portfel ETF-ami.
- Własne układy największych klientów. Google, Amazon, Microsoft i Meta projektują własne procesory i akceleratory, żeby zmniejszyć zależność od dostawców zewnętrznych. To z jednej strony szansa dla AMD jako drugiego dostawcy, z drugiej zawęża rynek dla układów Instinct. Plany inwestycyjne tych firm omawialiśmy przy wynikach Microsoftu i Alphabetu.
- Odpowiedź Nvidii. Nvidia ma ogromne zasoby i może szybko reagować cenami lub nowymi produktami. Jeśli rozwój ROCm okaże się zbyt wolny, AMD może nie osiągnąć zakładanego udziału w rynku, a presja cenowa uderzy w marże.
- Koncentracja na kilku klientach i dostawcy. Duża część wzrostu zależy od kilku gigantów technologicznych, a produkcja od jednego partnera – TSMC.
- Ryzyko walutowe dla inwestora z Polski. Akcje AMD notowane są w dolarach, więc wynik w złotych zależy też od kursu USD/PLN. Umocnienie złotego obniża zysk nawet przy rosnącym kursie akcji (więcej w tekście Kurs dolara blisko 4 zł – co to znaczy dla inwestora).
Długoterminowo popyt na moc obliczeniową rośnie przy trenowaniu modeli i przy ich codziennym użyciu w firmach. Coraz większe znaczenie ma też efektywność energetyczna i kosztowa infrastruktury, a tu AMD stara się być tańszą alternatywą dla Nvidii.
Ten materiał ma charakter analityczny i informacyjny, nie stanowi rekomendacji inwestycyjnej ani porady inwestycyjnej. Inwestowanie w akcje wiąże się z ryzykiem utraty części lub całości kapitału. Wyniki historyczne nie gwarantują przyszłych rezultatów.
Jak wygląda sytuacja techniczna na wykresie AMD?
Według analizy Squaber.com (stan na 03.11.2026 r., przed publikacją wyników) wykres dzienny AMD jest w silnej fazie spadkowej, rozpoczętej po wyznaczeniu szczytu na 658,52 USD. Pierwsza fala wyprzedaży sprowadziła kurs do lokalnego dołka na 502,60 USD, skąd popyt zainicjował ruch powrotny o charakterze korekcyjnym.
Gdzie zatrzymała się korekta wzrostowa?
Korekta zakończyła się dokładnie na 50% zniesienia Fibonacciego fali spadkowej, czyli przy 580,56 USD. Kolejne sesje przyniosły gwałtowne załamanie kursu i zejście poniżej 480 USD. Na ostatniej sesji widocznej na wykresie kurs spadł o 7,52%, do 466,84 USD.
Jakie wsparcia i opory wskazuje Squaber?
Wybicie dołem z rejonu 480 USD otwiera drogę do pogłębienia przeceny w stronę 420 USD i potencjalnie do okrągłego poziomu 400 USD. Dalsze wsparcie znajduje się dopiero na 340 USD. O powrocie lepszych nastrojów świadczyłoby ponowne wyjście powyżej 580 USD, co zasugerowałoby atak na nowe historyczne szczyty.
| Poziom | Cena | Znaczenie |
|---|---|---|
| Szczyt historyczny | 658,52 USD | początek fali spadkowej |
| 50% zniesienia Fibonacciego | 580,56 USD | koniec korekty, kluczowy opór |
| Lokalny dołek | 502,60 USD | dno pierwszej fali spadkowej |
| Strefa wsparcia | ok. 480 USD | przełamana dołem |
| Wsparcie | 420 USD i 400 USD | najbliższe cele spadkowe |
| Wsparcie | 340 USD | kolejna strefa popytu |
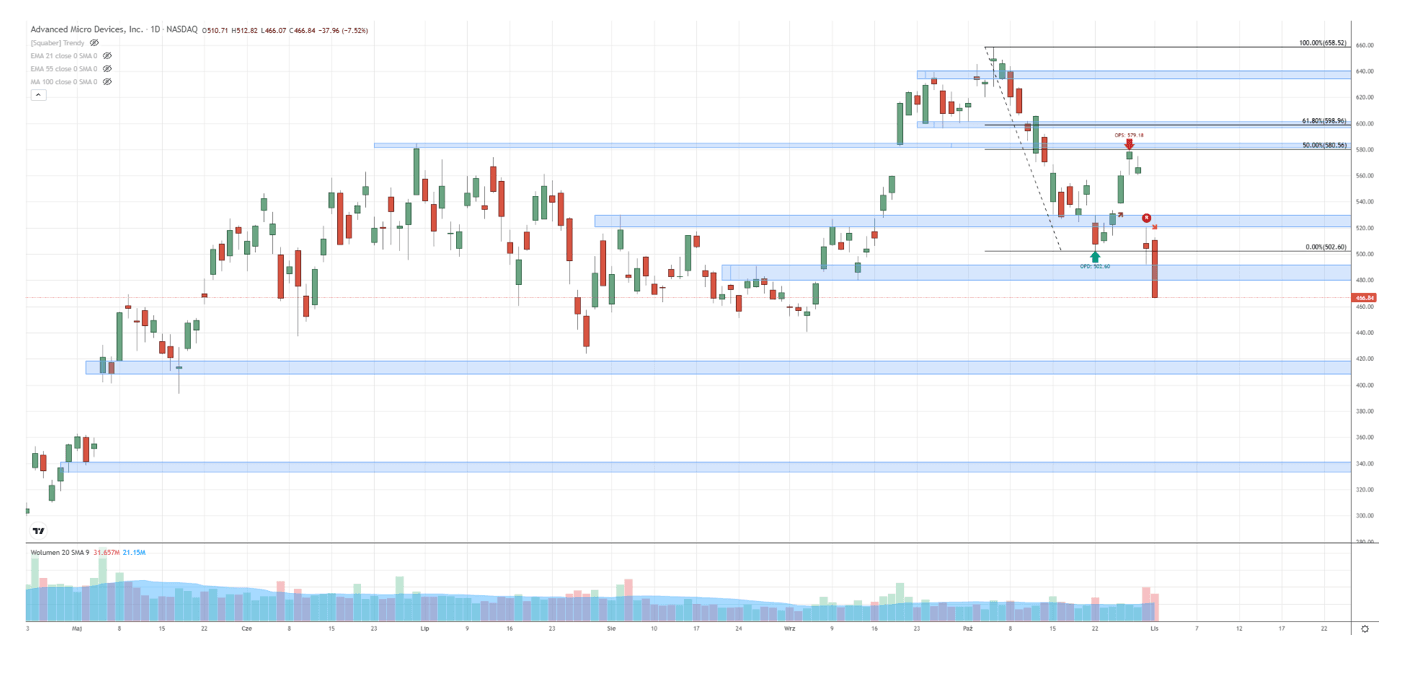
Uwaga redakcji: analiza techniczna powstała przed publikacją wyników za III kwartał. Reakcja kursu na raport może zmienić układ sił na wykresie, dlatego poziomy warto traktować jako mapę stref do obserwacji.
Przeczytaj najnowsze podsumowanie tygodnia według strategii Stref Popytu – Tutaj
Jakie są wąskie gardła AI? – Sprawdź
Jak kupić akcje AMD z Polski i jak je rozliczyć?
AMD jest notowane na amerykańskiej giełdzie NASDAQ pod tickerem AMD. Do zakupu potrzebny jest rachunek u brokera z dostępem do rynku amerykańskiego. Przed otwarciem konta warto sprawdzić, czy firma ma licencję KNF albo działa w Polsce na podstawie paszportu MiFID II z innego kraju UE. Krok po kroku opisujemy to w artykule Sezon wyników w USA: kiedy raporty Big Tech i jak kupić akcje.
Warto odróżnić zakup akcji od kontraktów CFD na AMD. CFD to instrument z dźwignią, a brokerzy muszą zgodnie z wymogami ESMA podawać, jaki odsetek rachunków detalicznych traci na nim pieniądze – zwykle jest to większość klientów. Inwestor, który chce mieć ekspozycję na cały sektor zamiast jednej spółki, może rozważyć ETF-y na półprzewodniki lub indeks Nasdaq-100 (podstawy w tekście ETF-y dla początkujących: jak zacząć inwestować).
Zysk ze sprzedaży akcji AMD podlega 19% podatkowi od zysków kapitałowych i rozlicza się go w zeznaniu PIT-38 do 30 kwietnia następnego roku. Przychody i koszty w dolarach przelicza się po średnim kursie NBP z ostatniego dnia roboczego przed dniem transakcji. Szczegóły z przykładami opisujemy w poradniku Przewalutowanie u brokera i kurs NBP do PIT-38.
Najczęstsze pytania o akcje AMD
AMD wchodzi w końcówkę 2026 roku z najlepszymi wynikami w historii, rosnącą rolą centrów danych i prognozą, która zakłada dalsze przyspieszenie. Pod tym względem trudno je porównywać z Intelem, który mierzy się ze słabszym rynkiem PC, spadkiem marż i kosztowną odbudową produkcji.
Kurs AMD pokazuje jednak, że dobre fundamenty nie chronią przed przeceną, gdy cały sektor traci zaufanie. Najbliższe kwartały pokażą, czy systemy Helios i układy MI450 przełożą się na sprzedaż w zapowiadanej skali, a także czy przepływy gotówkowe dogonią rosnące zyski. Dla inwestora z Polski do tego rachunku dochodzi jeszcze kurs dolara, który może wzmocnić albo osłabić wynik w złotych.