
Auto Partner zarobił 87 mln zł, o 77% więcej. Co z akcjami?

Spis treści
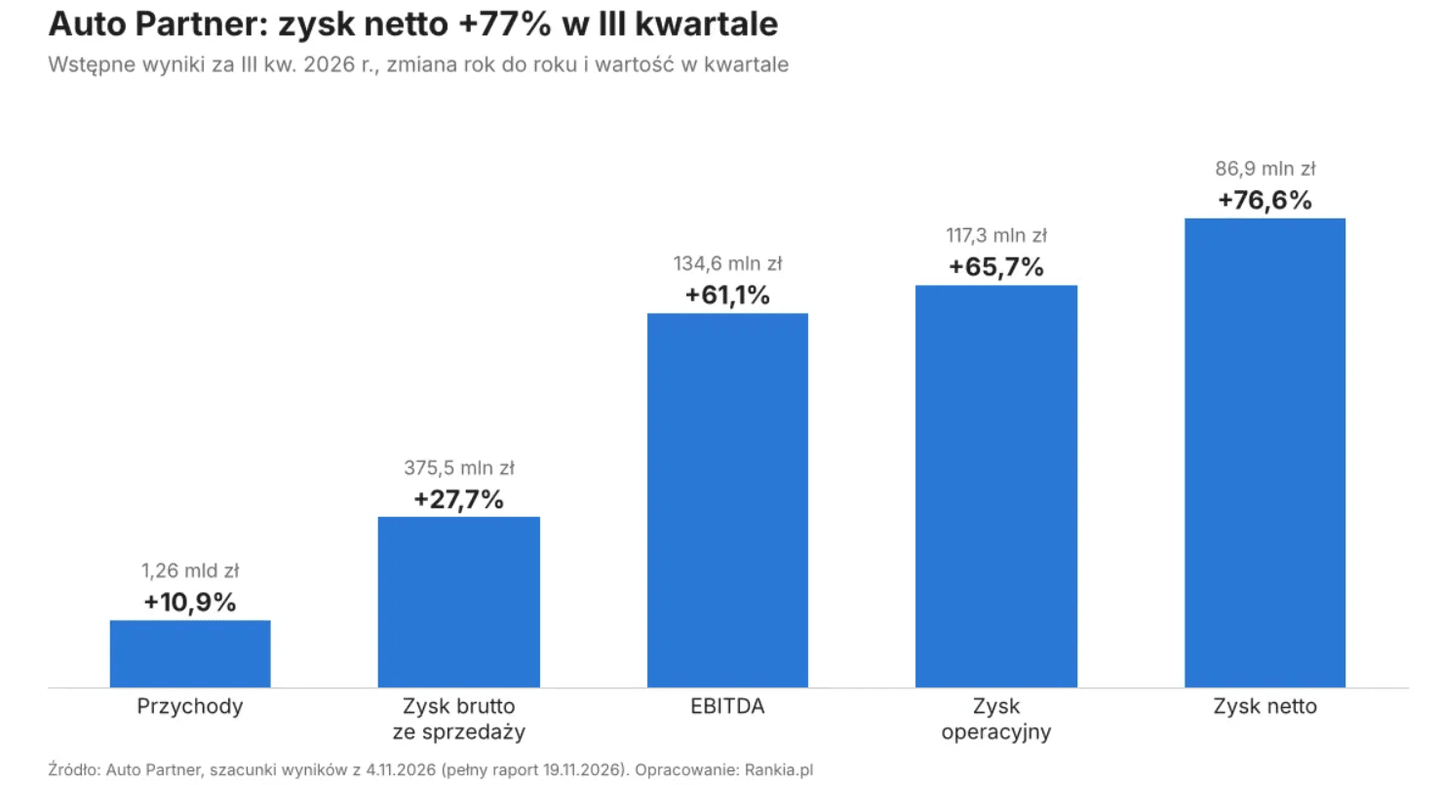
- Przychody w III kwartale wzrosły o 10,9% do ok. 1,26 mld zł, EBITDA o 61,1% do 134,6 mln zł, a zysk netto o 76,6% do 86,9 mln zł.
- Marża brutto na sprzedaży wzrosła do 29,8% z 25,9% rok wcześniej, a dług netto spadł do ok. 0,7x EBITDA.
- Od początku roku kurs wzrósł o ok. 71%, do ok. 28 zł.
- W październiku fundacja prezesa sprzedała 4 mln akcji po 27 zł i zobowiązała się do 540-dniowego lock-upu na pozostałe akcje.
Jakie wyniki pokazał Auto Partner za III kwartał?
| III kwartał 2026 r. (szacunki) | Wartość | Zmiana r/r |
|---|---|---|
| Przychody ze sprzedaży | ok. 1,26 mld zł | +10,9% |
| Zysk brutto ze sprzedaży | 375,5 mln zł | +27,7% |
| Marża brutto | 29,8% | +3,9 pkt proc. |
| EBITDA | 134,6 mln zł | +61,1% |
| Zysk operacyjny | 117,3 mln zł | +65,7% |
| Zysk netto | 86,9 mln zł | +76,6% |
| Dług netto | 346 mln zł | rok wcześniej 443 mln zł |
| Zapasy | 1,25 mld zł | +12% |
Po trzech kwartałach przychody wyniosły 3,72 mld zł (+11%), zysk operacyjny 329,7 mln zł (+57,7%), a zysk netto 243,1 mln zł (+66,1%). W I półroczu spółka zarobiła 156,2 mln zł netto, więc sam III kwartał dał ponad jedną trzecią zysku z trzech kwartałów.
Skąd tak duży wzrost zysku Auto Partnera?
Kluczem jest marża. Przychody wzrosły o 11%, ale zysk brutto ze sprzedaży o prawie 28%, bo marża brutto poszła w górę o 3,9 pkt proc. Spółka wymienia kilka przyczyn:
- Wyższe ceny produktów związane z sytuacją w Cieśninie Ormuz, zwłaszcza produktów ropopochodnych.
- Wyższy średni kurs euro, w którym spółka część towarów kupuje i sprzedaje.
- Rozwój sprzedaży w Polsce i za granicą.
- Dyscyplina kosztowa i automatyzacja procesów.
- Niższy WIBOR i brak wzrostu zadłużenia, co obniżyło koszty finansowe.
Analityk przygotowujący rekomendację w ramach programu wsparcia pokrycia analitycznego GPW zwraca uwagę, że koszty operacyjne wzrosły o ok. 15% r/r i częściowo zjadły poprawę marży. EBITDA była 12% powyżej konsensusu, a zysk netto 15% powyżej.
Ile kosztują akcje Auto Partnera?
| Wskaźnik | Wartość |
|---|---|
| Kurs (4.11.2026, 10:28) | 28,15 zł (+0,72%) |
| Zmiana od początku roku | +70,6% (z 16,50 zł) |
| Minimum i maksimum z 52 tygodni | 14,91 zł / 32,00 zł |
| Kapitalizacja | ok. 3,68 mld zł |
| C/Z | 14,15 |
| Cena docelowa DM mBanku | 34 zł („kupuj”) |
Cena docelowa 34 zł jest ok. 21% wyższa od środowego kursu. Dom Maklerski mBanku podniósł ją w październiku z 30 zł, utrzymując rekomendację „kupuj”.
Dlaczego fundacja prezesa sprzedała akcje?
14 października Turzyńska Fundacja Rodzinna, kontrolowana przez prezesa Auto Partnera Aleksandra Góreckiego, sprzedała w przyspieszonej budowie księgi popytu (ABB) 4 mln akcji po 27 zł, czyli ok. 3,06% kapitału, za ok. 108 mln zł. Cena była o ponad 15% niższa od kursu z poprzedniego dnia, a akcje spadły w trakcie sesji o ponad 11%.
Po transakcji fundacja ma ok. 40,53% akcji i zobowiązała się nie sprzedawać kolejnych przez 540 dni. Kurs wrócił już powyżej ceny z ABB, a dobre wyniki za III kwartał pokazują, że sprzedaż nie wynikała z pogorszenia sytuacji w firmie. Dla akcjonariuszy mniejszościowych najważniejsze jest to, że lock-up ogranicza ryzyko kolejnej dużej podaży akcji przez najbliższe półtora roku.
Jak kupić akcje Auto Partnera?
Akcje Auto Partnera są notowane na Głównym Rynku GPW pod skrótem APR. Można je kupić przez rachunek maklerski z dostępem do GPW, także w ramach IKE, gdzie zyski są zwolnione z podatku Belki przy spełnieniu warunków ustawy, lub IKZE, gdzie wpłaty obniżają PIT. Limity wpłat na 2027 r. opisaliśmy w tekście limity IKE i IKZE 2027.
Więcej o sezonie wyników na GPW przeczytasz w tekście ponad 20 spółek z GPW pokaże wyniki.
Auto Partner pokazał jeden z lepszych raportów sezonu na GPW. Wzrost zysku netto o 77% przy przychodach wyższych o 11% to efekt skoku marży, a nie samej sprzedaży. Właśnie to jest największym znakiem zapytania: część poprawy wynika z czynników zewnętrznych, takich jak ceny produktów ropopochodnych i kurs euro, które mogą się odwrócić.
Przy C/Z ok. 14 i spadającym zadłużeniu wycena nie wygląda na wyścińgującą, ale po wzroście o ok. 71% od stycznia duża część dobrych wiadomości jest już w kursie. Kluczowe będzie to, czy wyższa marża utrzyma się w IV kwartale i w 2027 r.
Jakie ryzyka wiążą się z akcjami Auto Partnera?
- Marża może się obniżyć. Część poprawy wynika z wyższych cen produktów i kursu euro.
- Rosnące koszty operacyjne (ok. +15% r/r) mogą zjeść część zysku.
- Zapasy wzrosły o 12% do 1,25 mld zł, co wiąże gotówkę.
- Podaż akcji od głównego akcjonariusza jest ograniczona lock-upem, ale tylko przez 540 dni.
- Wyższy CIT od 2027 r. Rządowy projekt zakłada 22% CIT dla firm z przychodami powyżej 50 mln euro, a Auto Partner przekracza ten próg.
Najczęstsze pytania: Auto Partner po wynikach
Pełny raport 19 listopada pokaże, jak wyglądały przepływy gotówkowe i jak zarząd ocenia perspektywy na IV kwartał. Rynek będzie patrzył przede wszystkim na marżę i na to, czy spółka utrzyma tempo wzrostu sprzedaży za granicą.
Dla inwestorów to przykład spółki, która korzysta zarówno z rosnącego rynku napraw samochodów, jak i z słabego złotego. Ta druga przewaga może jednak szybko zniknąć, jeśli złoty się umocni.
Tekst ma charakter informacyjny i nie stanowi rekomendacji inwestycyjnej. Inwestowanie w akcje wiąże się z ryzykiem utraty kapitału.