
CAPEX – co to jest i jak go obliczyć?

Spis treści
CAPEX, czyli nakłady inwestycyjne, to wydatki ponoszone na nabycie, modernizację i wymianę środków trwałych: zakładów produkcyjnych, maszyn, nieruchomości lub infrastruktury informatycznej. Dla inwestora wskaźnik CAPEX wskazuje, czy firma inwestuje w rozwój, czy też jedynie utrzymuje swoje obecne aktywa.
Czym są wydatki kapitałowe (CAPEX)?
CAPEX (capital expenditure) to nakłady inwestycyjne przedsiębiorstwa na aktywa, które będą służyć dłużej niż rok. W polskiej sprawozdawczości odpowiadają im wydatki na nabycie rzeczowych aktywów trwałych oraz wartości niematerialnych i prawnych.
➡️ Sprawdź jak analiza fundamentalna spółek może pomóc w ocenie inwestycji związanych z nakładami CAPEX.
Do nakładów inwestycyjnych zalicza się przede wszystkim:
- Zakup środków trwałych – maszyn, linii produkcyjnych, pojazdów, gruntów i nieruchomości.
- Ulepszenie istniejących aktywów – przebudowa, rozbudowa lub modernizacja, która podnosi wartość użytkową składnika majątku.
- Wartości niematerialne i prawne – licencje wieczyste, patenty i oprogramowanie o okresie użytkowania dłuższym niż rok.
- Koszty doprowadzenia aktywa do używania – transport, montaż, testy i szkolenia niezbędne do uruchomienia inwestycji.
Rodzaje CAPEX: nakłady odtworzeniowe i rozwojowe
Nakłady inwestycyjne dzieli się według celu, w jakim spółka je ponosi. To rozróżnienie decyduje o tym, jak inwestor powinien odczytać samą kwotę.
| Rodzaj nakładów | Na czym polega | Co oznacza dla inwestora |
|---|---|---|
| Nakłady odtworzeniowe (maintenance capex) | Wydatki pokrywające zużycie i amortyzację posiadanych środków trwałych | Spółka utrzymuje obecną skalę działalności |
| Nakłady rozwojowe (growth capex) | Zakup nowych aktywów lub ulepszenie istniejących w celu zwiększenia mocy i sprzedaży | Spółka buduje przyszłe przychody |
Spółki rzadko rozbijają CAPEX na te dwie kategorie w raporcie okresowym. Przybliżeniem nakładów odtworzeniowych bywa poziom amortyzacji: to, co firma wydaje ponad nią, zwykle finansuje wzrost.
Jak obliczyć CAPEX? Wzór i przykład
Najdokładniejszą wartość odczytasz wprost z rachunku przepływów pieniężnych, w części dotyczącej działalności inwestycyjnej. Jeśli dysponujesz tylko bilansem i rachunkiem zysków i strat, wystarczy jeden wzór.

CAPEX = aktywa trwałe netto (rok t) − aktywa trwałe netto (rok t-1) + amortyzacja
Gdzie:
- Aktywa trwałe netto – wartość rzeczowych aktywów trwałych po odjęciu dotychczasowego umorzenia, odczytana z bilansu na koniec każdego z dwóch lat.
- Amortyzacja – odpis za dany okres odzwierciedlający zużycie majątku, wykazany w rachunku zysków i strat lub w rachunku przepływów pieniężnych.
Amortyzację dodaje się dlatego, że obniża ona wartość księgową aktywów, choć nie jest wydatkiem gotówkowym. Bez tej korekty sama zmiana bilansowa zaniżałaby faktyczne nakłady.
Przykład obliczenia CAPEX krok po kroku
Załóżmy, że na koniec 2025 roku spółka wykazuje aktywa trwałe netto o wartości 1 500 000 zł, a rok wcześniej było to 1 200 000 zł. Amortyzacja za 2025 rok wyniosła 100 000 zł.
CAPEX = 1 500 000 zł − 1 200 000 zł + 100 000 zł = 400 000 zł
Spółka przeznaczyła w tym okresie 400 000 zł na utrzymanie i rozwój majątku trwałego. Nakłady są czterokrotnie wyższe od amortyzacji, więc dominują w nich inwestycje rozwojowe, a nie zwykłe odtworzenie zużytych aktywów.
Gdzie znaleźć CAPEX w sprawozdaniu spółki?
W sprawozdaniu spółki notowanej na GPW nakłady inwestycyjne znajdziesz w rachunku przepływów pieniężnych, w sekcji przepływy środków pieniężnych z działalności inwestycyjnej, w pozycji dotyczącej nabycia rzeczowych aktywów trwałych oraz wartości niematerialnych i prawnych.
Ta wartość jest wiarygodniejsza niż wynik wzoru bilansowego, ponieważ nie zniekształcają jej przeszacowania aktywów, różnice kursowe ani przejęcia innych podmiotów. Wzór z bilansu traktuj jako szybkie przybliżenie, gdy nie masz pełnego sprawozdania.
Wiele spółek podaje też planowany CAPEX w prezentacji wynikowej i w strategii. Grupa ORLEN przeznaczyła w 2025 roku na inwestycje rekordowe 32,6 mld zł przy 41,9 mld zł zysku EBITDA LIFO (dane z komunikatu spółki, luty 2026).
CAPEX a OPEX – czym się różnią?
OPEX (operational expenditure) to koszty operacyjne bieżącej działalności: wynagrodzenia, energia, materiały, serwis czy abonamenty. Różnica między nimi nie sprowadza się do wielkości kwoty, lecz do sposobu ujęcia wydatku w sprawozdaniu.
| Kryterium | CAPEX | OPEX |
|---|---|---|
| Czego dotyczy | Nabycia i ulepszenia środków trwałych | Bieżącego funkcjonowania firmy |
| Ujęcie księgowe | Zwiększa wartość aktywów w bilansie, w koszty trafia przez amortyzację | Obciąża wynik finansowy okresu, w którym powstał |
| Horyzont korzyści | Wiele lat | Bieżący okres rozliczeniowy |
| Wpływ na przepływy | Jednorazowy, wysoki wydatek gotówkowy | Regularne płatności rozłożone w czasie |
Ten sam zasób bywa raz jednym, raz drugim. Licencja wieczysta na oprogramowanie to CAPEX, ale ta sama funkcjonalność w modelu subskrypcyjnym jest już kosztem operacyjnym. Podobnie leasing operacyjny maszyny zamiast jej zakupu przesuwa wydatek z CAPEX do OPEX.
Ma to praktyczne konsekwencje dla analizy. Spółka, która przechodzi na model subskrypcyjny lub leasingowy, raportuje niższe nakłady inwestycyjne, choć jej potrzeby majątkowe wcale nie zmalały.
Jak inwestor czyta CAPEX spółki?
Sama kwota nakładów niewiele mówi. Znaczenie ma jej relacja do skali działalności i do gotówki, którą spółka realnie generuje, dlatego CAPEX analizuje się razem z pozostałymi najważniejszymi wskaźnikami finansowymi.
- CAPEX / amortyzacja – wynik powyżej 1 oznacza, że majątek rośnie szybciej, niż się zużywa; trwale poniżej 1 sugeruje, że spółka nie odtwarza aktywów.
- CAPEX / przychody – pokazuje, ile z każdej złotówki sprzedaży pochłaniają inwestycje. Porównuj go wyłącznie w obrębie jednej branży.
- CAPEX / przepływy operacyjne – mówi, jaka część wypracowanej gotówki zostaje w majątku, zamiast trafić do akcjonariusza.
Wolne przepływy pieniężne: CAPEX kontra gotówka dla akcjonariusza
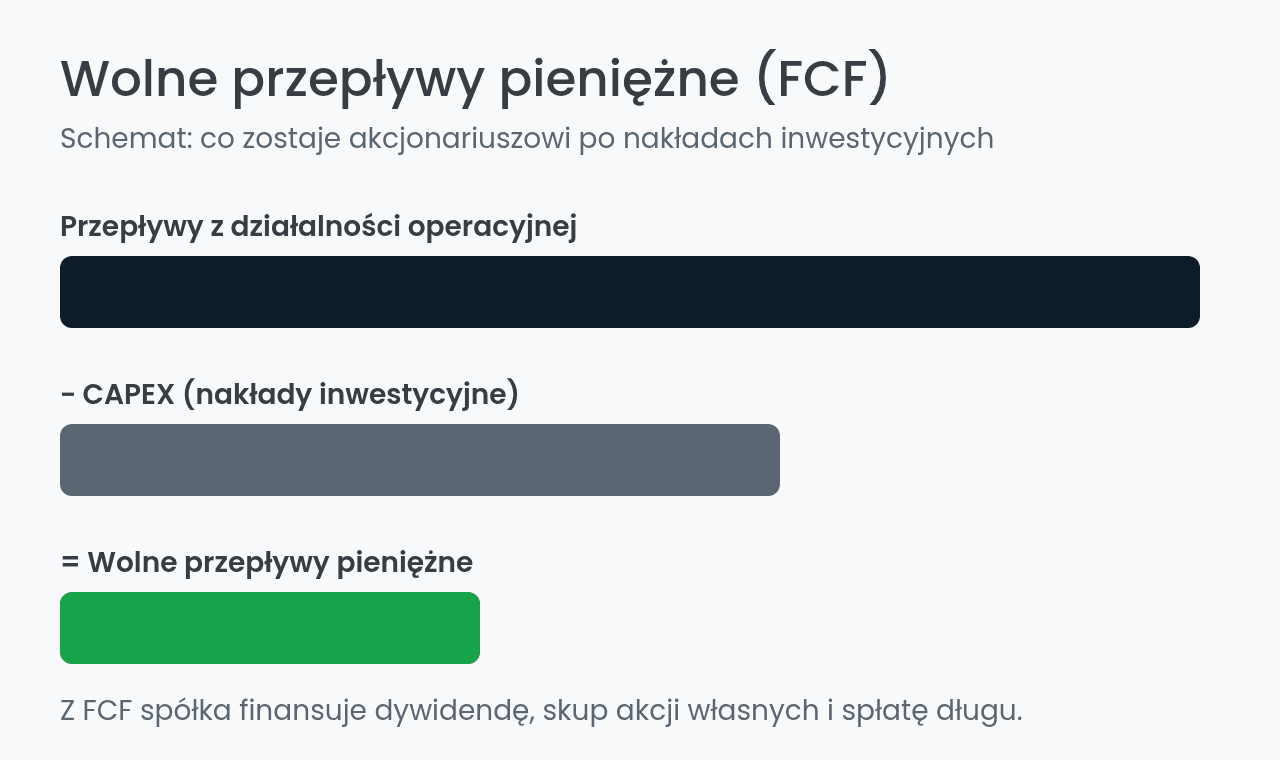
Wolne przepływy pieniężne (free cash flow) to przepływy z działalności operacyjnej pomniejszone o nakłady inwestycyjne. To z nich spółka finansuje dywidendę, skup akcji własnych i spłatę zadłużenia.
Wysoki CAPEX potrafi więc pochłonąć całą gotówkę mimo dobrego wyniku księgowego. Spółka może wykazywać zysk netto i jednocześnie ujemne wolne przepływy, jeśli finansuje intensywny program inwestycyjny.
Dlatego rentowność mierzoną przez wskaźniki rentowności ROA, ROE, ROCE i ROS warto zestawiać z nakładami inwestycyjnymi z tego samego okresu. Podobnie działa marża operacyjna i EBITDA, która pomija amortyzację, a więc nie widzi kosztu odtworzenia majątku.
Spółki capex-heavy i capex-light
Branże różnią się strukturalnie. Rafinerie, energetyka, telekomunikacja, górnictwo i sieci handlowe działają w modelu capex-heavy: bez stałych, wysokich nakładów tracą moce produkcyjne i udziały rynkowe.
Po drugiej stronie są spółki capex-light – producenci gier, dostawcy oprogramowania czy firmy usługowe, które rosną głównie dzięki kapitałowi ludzkiemu. Porównywanie nakładów dewelopera gier z nakładami rafinerii nie ma sensu: wskaźniki CAPEX porównuj wyłącznie wewnątrz branży.
Zalety i wady wysokiego CAPEX-u dla akcjonariusza
Wysokie nakłady inwestycyjne same w sobie nie są ani dobrym, ani złym sygnałem. Ich ocena zależy od tego, czy inwestycja zwróci się powyżej kosztu kapitału.
| Zalety | Wady |
|---|---|
| Zwiększa moce produkcyjne i przyszłe przychody | Obniża wolne przepływy pieniężne w krótkim okresie |
| Podnosi wartość majątku trwałego w bilansie | Ogranicza przestrzeń na dywidendę i skup akcji |
| Amortyzacja rozkłada koszt na lata użytkowania | Często wymaga zadłużenia lub emisji nowych akcji |
| Może trwale obniżyć koszty operacyjne | Zwrot z inwestycji jest odroczony i niepewny |
Nakłady przynoszące zwrot wyższy od kosztu kapitału budują wartość spółki. Te poniżej kosztu kapitału niszczą ją, nawet gdy przychody rosną – to najczęstsza pułapka przy ocenie ambitnych programów inwestycyjnych.
CAPEX w polskim prawie bilansowym i podatkowym
Zgodnie z ustawą o rachunkowości wydatek zwiększa wartość początkową środka trwałego tylko wtedy, gdy podnosi jego wartość użytkową – przez przebudowę, rozbudowę, modernizację lub rekonstrukcję (art. 31 ust. 1). Zwykły remont przywracający stan pierwotny jest kosztem okresu.
Spółki giełdowe raportujące według MSSF stosują analogiczną zasadę z MSR 16: nakład kapitalizuje się, jeśli prawdopodobne jest uzyskanie przyszłych korzyści ekonomicznych, a jego wartość da się wiarygodnie ustalić.
W ujęciu podatkowym granicę wyznacza kwota 10 000 zł. Składniki majątku o wartości początkowej do 10 000 zł można zaliczyć jednorazowo do kosztów zamiast je amortyzować (art. 16d ust. 1 ustawy o CIT oraz art. 22d ust. 1 ustawy o PIT).
Najczęściej zadawane pytania o CAPEX
Analiza nakładów inwestycyjnych przydaje się dopiero wtedy, gdy masz gdzie kupić akcje wybranych spółek. Jeśli dopiero zaczynasz, sprawdź najpierw, jak inwestować na giełdzie krok po kroku.


Zgodność z przepisami
Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), Komisja Nadzoru Finansowego (KNF), The Financial Conduct Authority (FCA)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Oferowane produkty
Akcje, ETF, CFD, Forex, Commodities
Akcje, ETF