
Najlepsze inwestycje krótkoterminowe w 2026 roku

Spis treści
- Najbezpieczniej: konto oszczędnościowe i lokata z gwarancją BFG.
- Przewidywalny zysk na 3–24 miesiące: obligacje skarbowe OTS, ROR i DOR.
- Elastycznie: fundusze rynku pieniężnego.
- Spekulacyjnie: akcje, forex i kryptowaluty, tylko dla osób akceptujących stratę.
Czym są inwestycje krótkoterminowe?
Inwestycje krótkoterminowe to lokowanie kapitału na okres od kilku dni do około 3 lat. Ich celem jest ochrona kapitału przy zachowaniu płynności, czyli możliwości szybkiej zamiany na gotówkę.
Obejmują dwie różne grupy: bezpieczne instrumenty o przewidywalnym zysku (lokaty, obligacje) oraz krótkoterminowy handel na rynkach. Ten drugi wymaga znajomości analizy technicznej, czyli wskaźników i formacji cenowych.
➡️ Analiza techniczna pozwala lepiej interpretować wykresy i przewidywać ruchy cen.
| Cecha | Inwestycje krótkoterminowe | Inwestycje długoterminowe |
|---|---|---|
| Horyzont | do ok. 3 lat | 5 lat i więcej |
| Cel | płynność, ochrona kapitału lub szybki zysk | budowa majątku dzięki procentowi składanemu |
| Przykłady | lokaty, obligacje OTS i ROR, day trading | ETF-y, akcje, IKE i IKZE |
| Wymagana uwaga | bieżące decyzje (w tradingu) | cierpliwość i rzadkie zmiany |
Sprawdź również: Co to jest trading, przy dłuższym horyzoncie przeczytaj, jak zacząć inwestować długoterminowo.
Czy warto inwestować krótkoterminowo?
Krótki horyzont sprawdza się przy pieniądzach odłożonych na konkretny wydatek: wkład własny, remont czy poduszkę finansową. Przy stopach procentowych w Polsce na poziomie 3,75 % (stopa referencyjna NBP od 5 marca 2026 r.) bezpieczne instrumenty wciąż dają realne odsetki.
Przykład: 10 000 zł w obligacjach OTS na 3 miesiące przy 4,00 % w skali roku daje 100 zł odsetek brutto, czyli 81 zł po podatku Belki.
Zalety:
- Płynność: środki wracają na konto po kilku tygodniach lub miesiącach.
- Elastyczność: strategię można szybko zmienić, gdy zmieniają się stopy lub sytuacja na rynku.
- Przewidywalność: oprocentowanie lokaty czy obligacji OTS znasz w dniu zakupu.
- Niski próg wejścia: jedna obligacja skarbowa kosztuje 100 zł.
Wady
- Niższy zysk niż w długim terminie: procent składany nie ma czasu zadziałać.
- Wysokie ryzyko w tradingu: krótkie wahania cen są w dużej mierze nieprzewidywalne, a dźwignia zwielokrotnia straty.
- Koszty i podatek: prowizje, spready i 19 % podatku Belki obniżają wynik częstych transakcji.
- Ryzyko reinwestycji: po zakończeniu lokaty lub wykupie obligacji nowe oprocentowanie może być niższe, jeśli RPP obniży stopy.
Inwestowanie krótkoterminowe ma więc sens jako bezpieczne miejsce na kapitał albo, w niewielkiej części portfela, jako aktywny trading dla osób z doświadczeniem i planem zarządzania ryzykiem.
Najlepsze inwestycje krótkoterminowe: porównanie
Oto najpopularniejsze opcje dostępne w Polsce:
| Instrument | Horyzont | Ryzyko | Dla kogo |
|---|---|---|---|
| Konto oszczędnościowe, lokata | od 1 dnia / 1–12 mies. | bardzo niskie | poduszka finansowa |
| Obligacje skarbowe OTS, ROR, DOR | 3 mies. – 2 lata | bardzo niskie | przewidywalny zysk |
| Fundusze rynku pieniężnego | od kilku dni | niskie | wolne środki |
| Akcje i ETF | dni – miesiące | wysokie | aktywny inwestor |
| Forex i CFD | minuty – dni | bardzo wysokie | doświadczony trader |
| Kryptowaluty | dni – miesiące | bardzo wysokie | akceptujący duże wahania |
Konto oszczędnościowe i lokata
Lokata daje stałe oprocentowanie na 1–12 miesięcy, a konto oszczędnościowe zmienne, ale z dostępem do pieniędzy w każdej chwili. Depozyty w polskich bankach chroni BFG do równowartości 100 000 EUR na klienta w jednym banku.
Obligacje krótkoterminowe: OTS, ROR i DOR
Detaliczne obligacje Skarbu Państwa kosztują 100 zł za sztukę i są sprzedawane co miesiąc. W październiku 2026 r. 3-miesięczne OTS mają stałe oprocentowanie 4,00 %, roczne ROR 4,15 %, a 2-letnie DOR 4,40 % w pierwszym okresie odsetkowym (później ich oprocentowanie zależy od stopy referencyjnej NBP). Więcej o tym, czym są obligacje i jak w nie inwestować.
Fundusze rynku pieniężnego
Inwestują w bony, krótkie obligacje i depozyty bankowe. Nie mają gwarancji BFG, ale ich wycena zwykle waha się niewiele, a umorzenie jednostek trwa kilka dni roboczych. Zysk nie jest znany z góry i zależy od poziomu stóp procentowych.
Handel akcjami
Krótkoterminowy handel akcjami, znany również jako aktywny handel lub day trading, polega na zarabianiu na wahaniach kursów w ciągu dni lub tygodni. Wymaga dyscypliny i limitu straty na każdej pozycji. Podstawy wyjaśnia poradnik o tym, czym jest inwestowanie na giełdzie.
Handel na rynku Forex
Według BIS obroty na rynku walutowym wynoszą średnio 9,6 bln USD dziennie, natomiast handel trwa całą dobę w dni robocze. Detaliczny handel na rynku Forex odbywa się zwykle przez kontrakty CFD: ESMA ogranicza dźwignię dla klientów detalicznych do 1:30 na głównych parach. Sprawdź, czym są kontrakty CFD.
Handel kryptowalutami
Kryptowaluty są notowane 24 godziny na dobę, 7 dni w tygodniu, a ich kursy potrafią zmienić się o kilkadziesiąt procent w ciągu tygodni. To najbardziej spekulacyjna opcja z tego zestawienia.
Gdzie inwestować krótkoterminowo?
W Polsce obligacje krótkoterminowe można kupować zarówno przez internet, na stronie www.zakup.obligacjeskarbowe.pl, jak i w oddziałach PKO Banku Polskiego.
Do handlu akcjami, ETF-ami, forexem czy kryptowalutami potrzebne jest konto u brokera. XTB podlega nadzorowi KNF i nie pobiera prowizji od akcji oraz ETF do 100 000 EUR obrotu miesięcznie, a Trade Republic podlega niemieckiemu BaFin; szerszy wybór znajdziesz w rankingu kont maklerskich.


Zgodność z przepisami
Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), Komisja Nadzoru Finansowego (KNF), The Financial Conduct Authority (FCA)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Oferowane produkty
Akcje, ETF, CFD, Forex, Commodities
Akcje, ETF
Sprawdź także: Najlepsze platformy Forex
Ryzyko i najczęstsze błędy w inwestycjach krótkoterminowych
Krótki horyzont nie wybacza błędów, bo nie zostawia czasu na odrobienie strat:
- Pogoń za „pewnym” zyskiem: obietnica wysokiego zwrotu w krótkim czasie to typowy sygnał oszustwa; firmę warto sprawdzić na liście ostrzeżeń publicznych KNF.
- Brak limitu straty: bez zlecenia stop loss jedna transakcja może przekreślić wyniki wielu miesięcy.
- Zbyt duża dźwignia: w CFD zwielokrotnia zarówno zysk, jak i stratę.
- Ignorowanie kosztów: częste transakcje generują prowizje, spready i przewalutowanie.
- Ryzykowanie poduszki finansowej: pieniądze na nagłe wydatki nie powinny trafiać do akcji ani kryptowalut.
Jak wybrać inwestycję krótkoterminową?
Przed wyborem konkretnego instrumentu warto odpowiedzieć sobie na kilka pytań:
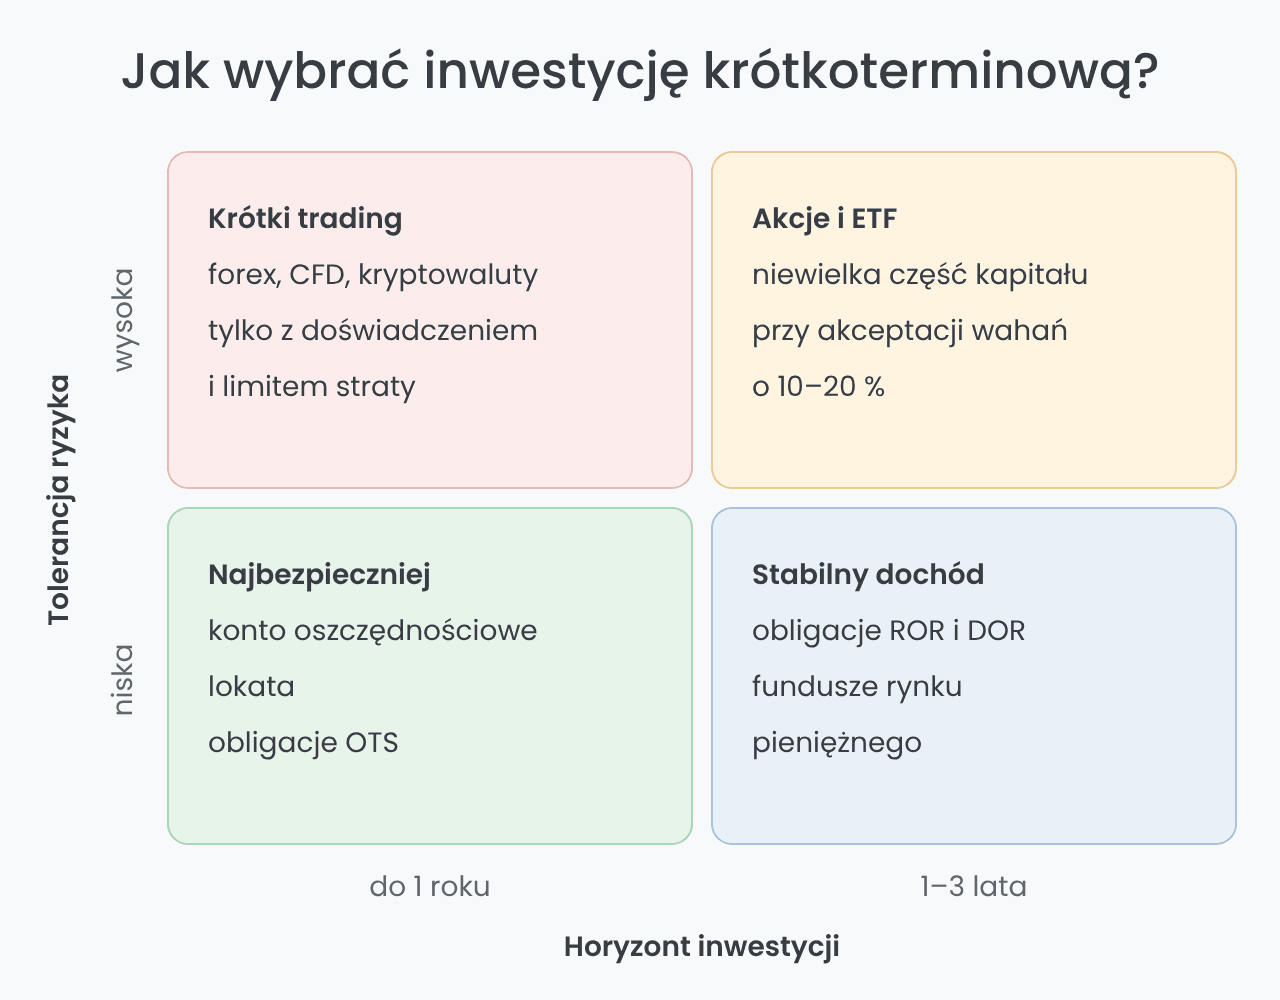
- Horyzont czasowy: kiedy będziesz potrzebować pieniędzy? Przy terminie poniżej roku lepiej sprawdzają się lokata, konto oszczędnościowe lub OTS.
- Tolerancja ryzyka: czy zaakceptujesz spadek wartości o 10–20 %? Jeśli nie, pomiń na razie akcje, forex i kryptowaluty.
- Potrzeby w zakresie płynności: środki na nagłe wydatki powinny być dostępne od ręki, bez opłat za wcześniejsze wycofanie.
- Wiedza inwestycyjna: wybieraj tylko instrumenty, których działanie i koszty rozumiesz.
- Podatek: od odsetek z lokat i obligacji skarbowych 19 % podatku Belki pobiera bank, a zyski z akcji, CFD i kryptowalut rozliczasz samodzielnie; zobacz, jak rozliczyć zyski kapitałowe w PIT-38.
Prosta zasada: im krótszy termin i mniejsza tolerancja straty, tym bliżej lokaty i obligacji. Im większe doświadczenie i dłuższy horyzont, tym więcej miejsca na akcje czy ETF-y.
Najlepsze inwestycje krótkoterminowe dla większości osób to te, które chronią kapitał: konto oszczędnościowe, lokata, obligacje skarbowe OTS i ROR oraz fundusze rynku pieniężnego. Akcje, forex i kryptowaluty dają szansę na szybki zysk, ale równie szybko mogą przynieść stratę.
Zacznij od ustalenia, kiedy będziesz potrzebować pieniędzy i jaką stratę możesz zaakceptować. Bezpieczną część kapitału trzymaj w instrumentach o znanym oprocentowaniu, a na aktywny trading przeznaczaj tylko kwotę, której utrata nie zachwieje Twoim budżetem.
Zastrzeżenie:
Kontrakty CFD są złożonymi instrumentami i wiążą się z dużym ryzykiem szybkiej utraty środków pieniężnych z powodu dźwigni finansowej.
77% rachunków inwestorów detalicznych odnotowuje straty pieniężne w wyniku handlu kontraktami CFD u niniejszego dostawcy CFD. Zastanów się, czy rozumiesz, jak działają kontrakty CFD i czy możesz pozwolić sobie na wysokie ryzyko utraty pieniędzy.