
Credit default swap (CDS): co to jest swap ryzyka kredytowego i jak działa?

Spis treści
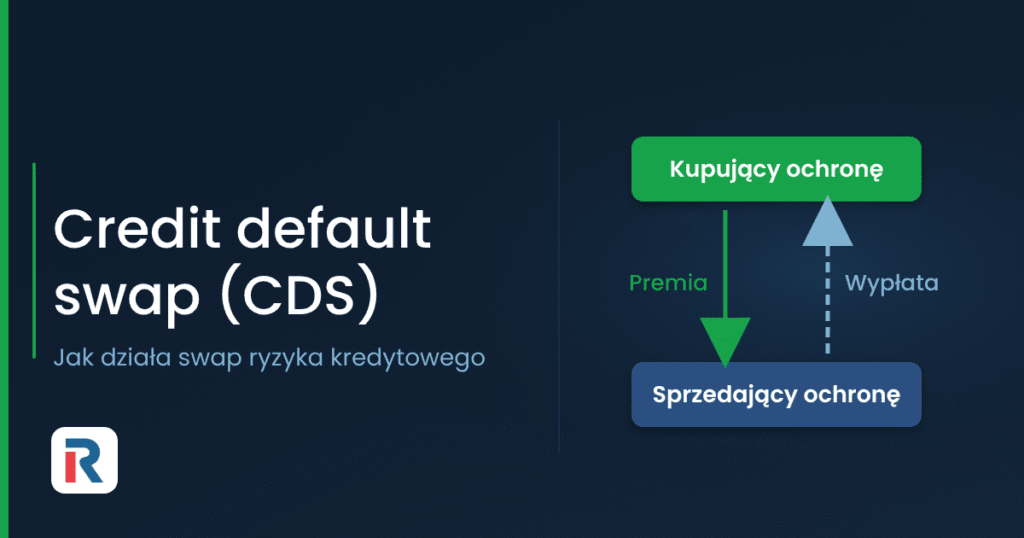
Credit default swap (CDS), czyli swap ryzyka kredytowego, to kontrakt pochodny, w którym kupujący płaci okresową premię w zamian za ochronę przed niewypłacalnością wskazanego dłużnika – firmy, banku lub państwa. Działa podobnie do polisy ubezpieczeniowej, ale zawierają go instytucje finansowe na rynku pozagiełdowym (OTC).
Co to jest credit default swap (CDS)?
CDS to umowa między dwiema stronami. Kupujący ochronę płaci sprzedającemu regularną premię, a sprzedający zobowiązuje się pokryć stratę, jeśli dłużnik referencyjny nie spłaci długu. W ten sposób ryzyko kredytowe przechodzi na sprzedającego ochronę, a obligacje mogą zostać w portfelu kupującego. Sam dłużnik nie jest stroną umowy i zwykle nawet nie wie o jej zawarciu.
W odróżnieniu od klasycznego ubezpieczenia kupujący CDS nie musi posiadać długu, na który kupuje ochronę. CDS należy do rodziny swapów, a więc do finansowych instrumentów pochodnych, a czym różnią się forward, futures, opcje i swapy, wyjaśniamy osobno.
Co określa umowa CDS?
Kontrakty CDS zawiera się najczęściej na standardowej umowie ramowej ISDA (International Swaps and Derivatives Association). Określa ona co najmniej:
- Dłużnik referencyjny: firma, bank lub państwo, którego ryzyko obejmuje kontrakt.
- Zobowiązanie referencyjne: konkretna emisja obligacji lub rodzaj długu.
- Kwota nominalna: wartość długu objętego ochroną, od której liczy się premię i wypłatę.
- Okres ochrony: zwykle kilka lat; najczęściej spotykany termin to 5 lat.
- Zdarzenia kredytowe i sposób rozliczenia: co uruchamia wypłatę i jak zostanie zrealizowana.
Jak działa CDS krok po kroku?
| Strona kontraktu | Co płaci i co otrzymuje | Kiedy zyskuje |
|---|---|---|
| Kupujący ochronę | Płaci premię, otrzymuje wypłatę po zdarzeniu kredytowym | Gdy ryzyko dłużnika rośnie lub dochodzi do niewypłacalności |
| Sprzedający ochronę | Otrzymuje premię, pokrywa stratę po zdarzeniu kredytowym | Gdy dłużnik spłaca dług |
Premia, czyli spread CDS
Cena ochrony to spread CDS, wyrażony w punktach bazowych w skali roku (100 pb = 1 % kwoty nominalnej). Premię płaci się zwykle co kwartał. Przy spreadzie 100 pb i nominale 10 mln EUR kupujący płaci 100 000 EUR rocznie, czyli 25 000 EUR kwartalnie.
Im wyższe postrzegane ryzyko niewypłacalności, tym wyższy spread. Dlatego notowania CDS na dług państw i dużych spółek śledzi się jako rynkowy wskaźnik ryzyka kredytowego, często szybszy niż ratingi agencji.
Zdarzenie kredytowe i rozliczenie kontraktu
Wypłatę uruchamia zdarzenie kredytowe (credit event). Zwykle to upadłość dłużnika, brak płatności lub restrukturyzacja długu; w kontraktach na dług państw także moratorium i odrzucenie zobowiązań.
Kontrakt rozlicza się fizycznie albo gotówkowo. W rozliczeniu fizycznym kupujący dostarcza obligacje i otrzymuje ich wartość nominalną. W gotówkowym sprzedający płaci różnicę między nominałem a wartością odzyskaną z długu, ustaloną zwykle na aukcji ISDA.
Przykład: CDS na obligacje banku
Jan ma obligacje banku o nominale 10 mln EUR. Obawia się kłopotów emitenta, więc kupuje CDS od Piotra, który przejmuje ryzyko w zamian za premię 1 % rocznie, czyli 100 000 EUR.
Jeśli bank spłaca dług, Jan dalej otrzymuje odsetki, a Piotr inkasuje premię. Jeśli bank ogłosi niewypłacalność, a jego obligacje będą warte 40 % nominału, Piotr zapłaci Janowi 6 mln EUR różnicy albo odkupi obligacje za 10 mln EUR. W obu wariantach Jan odzyskuje cały nominał.
Do czego służą CDS? Zabezpieczenie, spekulacja i nagie CDS
Pierwotną funkcją CDS jest zabezpieczenie ryzyka kredytowego. Bank, który udzielił dużego kredytu albo fundusz z portfelem obligacji korporacyjnych przenosi ryzyko niewypłacalności na sprzedającego ochronę bez sprzedawania samego długu. Dla banków ochrona od wiarygodnego kontrahenta może też obniżyć wymogi kapitałowe.
Drugą funkcją jest spekulacja. Kupno CDS bez posiadania długu, czyli nagi CDS (naked CDS), to zakład na kłopoty emitenta, w którym kupujący traci najwyżej zapłacone premie. To mechanizm zbliżony do tego, który opisujemy w artykule co to jest krótka sprzedaż.
Sprzedający ochronę zarabia na premiach, dopóki nie dojdzie do zdarzenia kredytowego. Część inwestorów wykorzystuje też różnice w wycenie CDS i obligacji tego samego emitenta do arbitrażu. Takie strategie wymagają jednak dużego kapitału i dostępu do rynku międzybankowego.
CDS i kryzys finansowy 2008: historia i regulacje rynku
CDS-y rozwinęły się w latach 90. XX wieku, a najszybciej rosły po 2000 r. Według Banku Rozrachunków Międzynarodowych (BIS) wartość nominalna CDS sięgnęła szczytu 58 bln USD na koniec 2007 r.
W kryzysie subprime CDS-y stały się źródłem ryzyka systemowego. AIG sprzedał ochronę na obligacje oparte na kredytach hipotecznych na ogromną skalę i we wrześniu 2008 r. musiał zostać uratowany przez władze USA.
Po drugiej stronie stali inwestorzy, którzy przewidzieli krach, jak dr Michael J. Burry – menedżer Scion, który przewidział kryzys w 2008 r. Kupował on CDS-y na obligacje subprime i zarobił, gdy bańka pękła.
Po kryzysie rynek uregulowano. Część standardowych kontraktów musi być rozliczana przez centralne izby rozliczeniowe (CCP), a od 1 listopada 2012 r. rozporządzenie UE nr 236/2012 zakazuje nagich CDS na dług państw członkowskich.
Według danych BIS cytowanych przez ISDA w połowie 2025 r. nominał otwartych CDS wynosił 11,1 bln USD, z czego 69,5 % rozliczano przez CCP.
Jak Bill Ackman zarobił na CDS w 2020 roku?
Bill Ackman, założyciel i szef funduszu Pershing Square Capital Management (od 2004 r.), należy do najlepszych zarządzających funduszami hedgingowymi.
W lutym 2020 r. Pershing Square kupił ochronę na globalne indeksy CDS obligacji o ratingu inwestycyjnym i wysokodochodowych. Spready były blisko historycznych minimów, więc ochrona była tania, a potencjalny zysk wielokrotnie wyższy.
Pandemia wywołała panikę i spready gwałtownie wzrosły. Fundusz zamknął pozycje 23 marca 2020 r.: 27 mln USD premii i prowizji przyniosło 2,6 mld USD wpływów (2,1 mld USD dla Pershing Square Holdings, PSH).
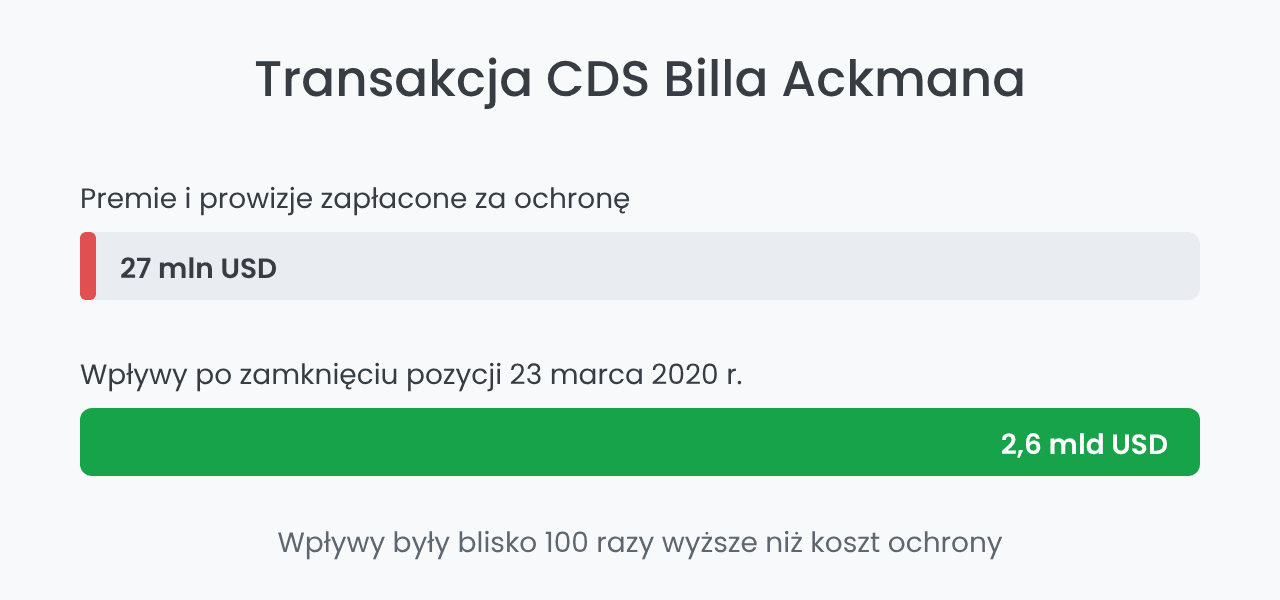
Wpływy trafiły do przecenionych akcji, a aktywa netto PSH wzrosły w 2020 r. o 70,2 %. To przykład asymetrii CDS: maksymalną stratą kupującego była zapłacona premia.
Zalety i wady credit default swaps
CDS same w sobie nie są ani dobre, ani złe – o ich skutkach decyduje to, kto i w jakim celu ich używa.
Zalety CDS:
- Transfer ryzyka: pozwala zabezpieczyć dług bez jego sprzedaży, co ma znaczenie m.in. dla relacji banku z klientem.
- Informacja rynkowa: spread CDS na bieżąco wycenia ryzyko niewypłacalności firmy lub państwa, np. Polski czy Niemiec.
- Elastyczność: ekspozycję kredytową można zbudować lub zamknąć bez kupowania obligacji, także gdy rynek danego długu jest mało płynny.
Wady CDS:
- Ryzyko kontrahenta: ochrona jest warta tyle, ile wypłacalność sprzedającego, co pokazał przypadek AIG w 2008 r.
- Nieprzejrzystość rynku OTC: mimo rozliczeń przez CCP część transakcji pozostaje poza widokiem inwestorów indywidualnych, a faktyczną skalę ryzyka trudno ocenić.
- Pokusa spekulacji: nagie CDS pozwalają zarabiać na kłopotach emitenta, co w kryzysie może pogłębiać spadki.
- Koszt przy fałszywym alarmie: jeśli zdarzenie kredytowe nie nastąpi, kupujący traci wszystkie zapłacone premie.
- Złożoność: definicje zdarzeń kredytowych i zasady rozliczenia wymagają specjalistycznej wiedzy i znajomości umów ISDA.
CDS-y są instrumentem instytucjonalnym: inwestor indywidualny w Polsce nie kupi ich na zwykłym koncie maklerskim. Warto jednak śledzić spready CDS jako sygnał ryzyka emitenta, a ryzykiem kredytowym we własnym portfelu zarządzać wyborem i dywersyfikacją obligacji – więcej w przewodniku obligacje: czym są i jak inwestować.

