
Inwestowanie długoterminowe: jak zacząć krok po kroku?

Spis treści
- Najczęstszy punkt wyjścia to szerokie ETF-y UCITS na MSCI World lub S&P 500: dywersyfikacja przy niskich kosztach.
- IKE i IKZE pozwalają legalnie ograniczyć podatek Belki (19 %) od zysków kapitałowych.
- Kluczem jest regularność wpłat i spokój w czasie spadków: procent składany działa tylko wtedy, gdy portfel zostaje na rynku.
Czym jest inwestowanie długoterminowe?
Inwestowanie długoterminowe to strategia oparta na horyzoncie liczonym w latach, najczęściej 10, 15 lub 20. Zamiast reagować na codzienne notowania, inwestor kupuje aktywa z myślą o wzroście ich wartości i reinwestuje zyski. Liczy się trend kilku dekad, a nie wahania jednego miesiąca.
Tę strategię wyróżnia kilka cech:
- Długi horyzont — inwestujesz pieniądze, których nie będziesz potrzebować przez co najmniej 5–10 lat.
- Regularność — wpłacasz stałe kwoty niezależnie od sytuacji na rynku.
- Dywersyfikacja — rozkładasz kapitał między wiele spółek, sektorów i klas aktywów.
- Niskie koszty — rzadkie transakcje i tanie fundusze, bo każda opłata pomniejsza efekt procentu składanego.
Taki model sprawdza się przy celach odległych w czasie: emeryturze, edukacji dzieci czy budowie kapitału na zakup mieszkania. Jego przeciwieństwem jest trading krótkoterminowy, w którym wynik zależy od trafnego wyczucia momentu wejścia i wyjścia.
Dlaczego warto inwestować długoterminowo?
Długi horyzont daje inwestorowi indywidualnemu przewagi, których nie ma przy krótkoterminowych transakcjach:
- Procent składany — zyski z kolejnych lat pracują na następne; im dłuższy horyzont, tym silniejszy efekt.
- Mniejsze znaczenie zmienności — w perspektywie 10–20 lat pojedyncze spadki tracą na wadze, a szerokie indeksy akcyjne historycznie odrabiały straty po kryzysach, choć czasem zajmowało to kilka lat.
- Niższe koszty — mniej transakcji oznacza niższe prowizje i spready, a przy inwestowaniu pasywnym także niskie opłaty za zarządzanie (TER).
- Mniej czasu i stresu — nie trzeba śledzić rynku codziennie; wystarczy przegląd portfela raz lub dwa razy w roku.
- Ochrona przed inflacją — w długim terminie akcje historycznie przynosiły stopę zwrotu wyższą od inflacji, czego nie zapewnia gotówka na rachunku.
W co inwestować długoterminowo?
Akcje spółek
Akcje dają udział w zyskach i dywidendach spółek, ale są bardziej ryzykowne niż fundusze. Dostęp do giełd w Europie (w tym GPW), Ameryce Północnej oraz Azji i Oceanii oferuje m.in. DEGIRO.
Fundusze ETF
ETF odwzorowuje indeks, więc jedną transakcją kupujesz setki spółek. Wybieraj fundusze UCITS notowane w Europie: amerykańskich ETF-ów (np. SPY, VOO) inwestor detaliczny z UE nie kupi.
| ETF (ticker) | Indeks | Rola w portfelu |
|---|---|---|
| iShares Core S&P 500 UCITS (CSPX) | S&P 500 (USA) | Ekspozycja na USA |
| iShares Core MSCI World UCITS (IWDA) | MSCI World — 23 rynki rozwinięte | Globalna dywersyfikacja |
| Vanguard FTSE All-World High Dividend Yield UCITS (VHYL) | Spółki dywidendowe | Dochód z dywidend |
Obligacje
Obligacje stabilizują portfel, gdy akcje tracą. Obligacje skarbowe indeksowane inflacją (EDO, COI) kupisz bez prowizji w PKO BP i Banku Pekao, a obligacje korporacyjne i zagraniczne oferują wybrani brokerzy.
Złoto, REIT-y i inne klasy aktywów
Złoto chroni siłę nabywczą, ale nie generuje dochodu. Kupisz je jako ETC zabezpieczone fizycznym metalem (w Trade Republic od 1 EUR) lub jako metal fizyczny.
REIT-y dają ekspozycję na nieruchomości na wynajem i wypłacają dywidendy. Akcje i ETF-y kupisz m.in. w XTB.
Inwestowanie pasywne czy aktywne?
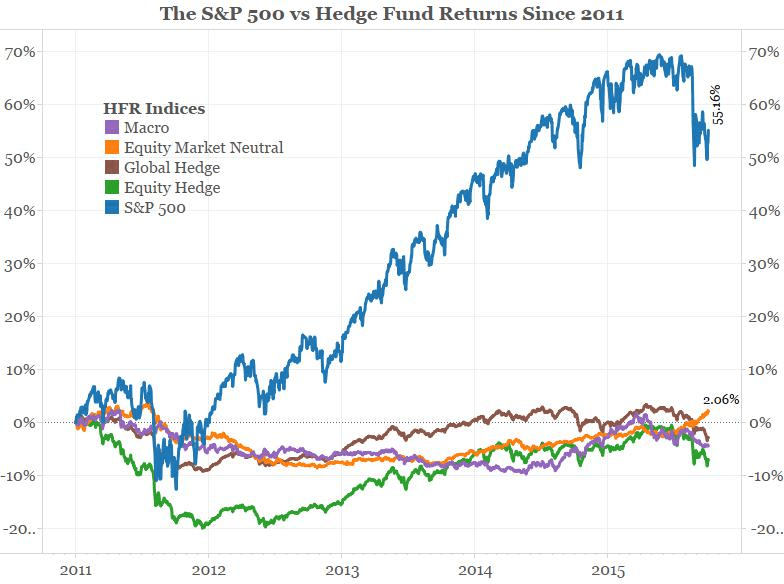
W inwestowaniu długoterminowym ścierają się dwa podejścia. Pasywne polega na kupnie taniego funduszu indeksowego odwzorowującego szeroki rynek, np. S&P 500, i trzymaniu go latami. Aktywne to próba pokonania rynku doborem spółek i momentu transakcji.
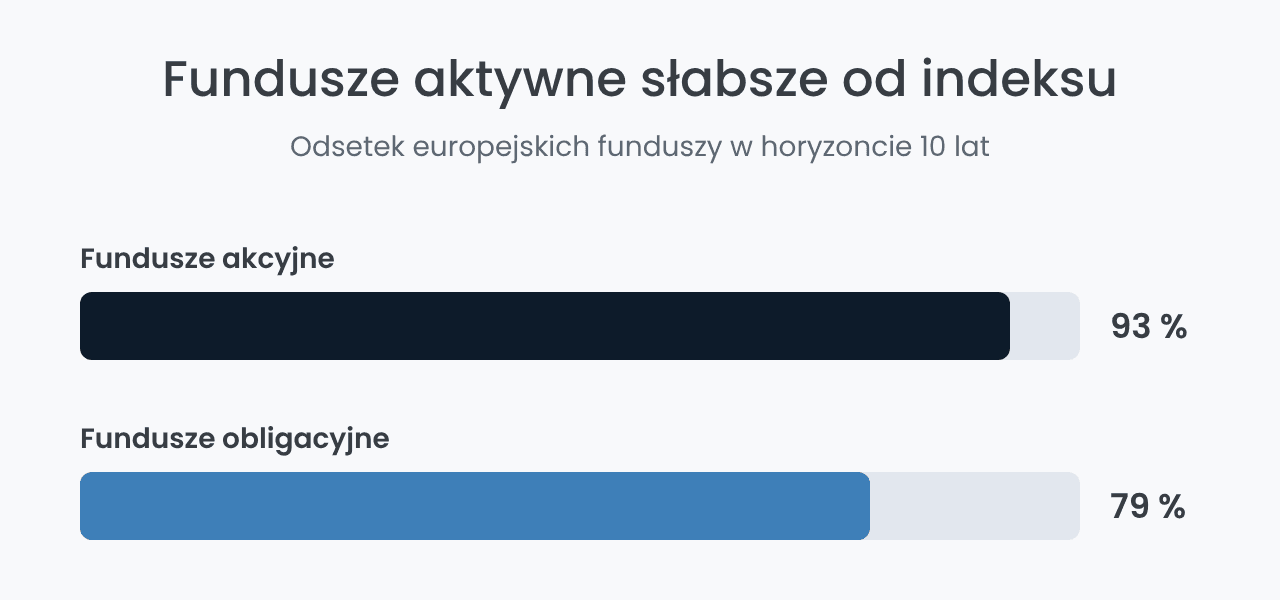
Dane przemawiają za pierwszym podejściem. Według raportu SPIVA Europe Year-End 2024 (S&P Dow Jones Indices, marzec 2025) w horyzoncie 10 lat średnio 93 % europejskich funduszy akcyjnych wypadło gorzej niż ich indeksy odniesienia. Wśród funduszy obligacyjnych odsetek ten wyniósł 79 %.
Pasywne fundusze są też tańsze: TER szerokich ETF-ów UCITS to zwykle ułamek procenta rocznie, a niższe koszty same w sobie poprawiają wynik w długim terminie. Dla inwestora indywidualnego wniosek jest prosty: tani ETF na szeroki indeks to zwykle rozsądniejszy rdzeń portfela niż płacenie za aktywne zarządzanie.
Jak działa procent składany w inwestowaniu długoterminowym?
W odróżnieniu od procentu prostego, procent składany oznacza, że zyski są reinwestowane i w kolejnych latach same zarabiają. W pierwszych latach efekt jest ledwo widoczny, ale po kilkunastu zaczyna dominować nad wpłatami.
| Horyzont | Wartość 10 000 zł przy 8 % rocznie | Zysk |
|---|---|---|
| 10 lat | ok. 21 600 zł | ok. 11 600 zł |
| 20 lat | ok. 46 600 zł | ok. 36 600 zł |
| 30 lat | ok. 100 600 zł | ok. 90 600 zł |
Przy regularnych wpłatach efekt jest jeszcze silniejszy: 500 zł miesięcznie przez 20 lat to ok. 295 000 zł przy łącznych wpłatach 120 000 zł. Stopa 8 % to założenie ilustracyjne, a wyliczenia nie uwzględniają podatku ani opłat.
Tabela pokazuje też, że najcenniejszym zasobem inwestora jest czas. Przy tej samej stopie zwrotu każde dodatkowe 10 lat ponad dwukrotnie zwiększa końcową kwotę, dlatego odkładanie startu „na lepszy moment” zwykle kosztuje więcej niż wejście na rynek tuż przed korektą.
Wady i ryzyka inwestowania długoterminowego
Długi horyzont nie usuwa ryzyka, tylko zmienia jego charakter:
- Zmienność i obsunięcia — portfel akcyjny może stracić kilkadziesiąt procent, jak w kryzysie finansowym 2008 roku, a odrobienie strat trwa czasem kilka lat.
- Zamrożony kapitał — pieniądze potrzebne w ciągu 2–3 lat nie powinny trafiać do akcji, bo sprzedaż w dołku utrwala stratę.
- Emocje — sprzedaż w panice i kupowanie po silnych wzrostach obniżają wynik bardziej niż koszty transakcyjne.
- Ryzyko walutowe — ETF-y i akcje zagraniczne notowane są w USD lub EUR, więc zmiana kursu złotego wpływa na wynik, a przewalutowanie u brokera to dodatkowy koszt.
- Ryzyko jednego rynku — portfel skupiony na kilku spółkach lub jednym kraju może latami zostawać w tyle. Japoński indeks Nikkei 225 potrzebował ponad 30 lat, by wrócić do szczytu z 1989 roku.
- Koszty w długim terminie — różnica 1 punktu procentowego w opłatach rocznie po 20 latach pochłania istotną część zysku.
Ryzyko ogranicza dywersyfikacja między klasami aktywów, horyzont dopasowany do celu i fundusz awaryjny na 3–6 miesięcy wydatków, dzięki któremu nie trzeba sprzedawać inwestycji w złym momencie.
Jak zacząć inwestować długoterminowo krok po kroku?
Krok 1 — Określ cel i horyzont
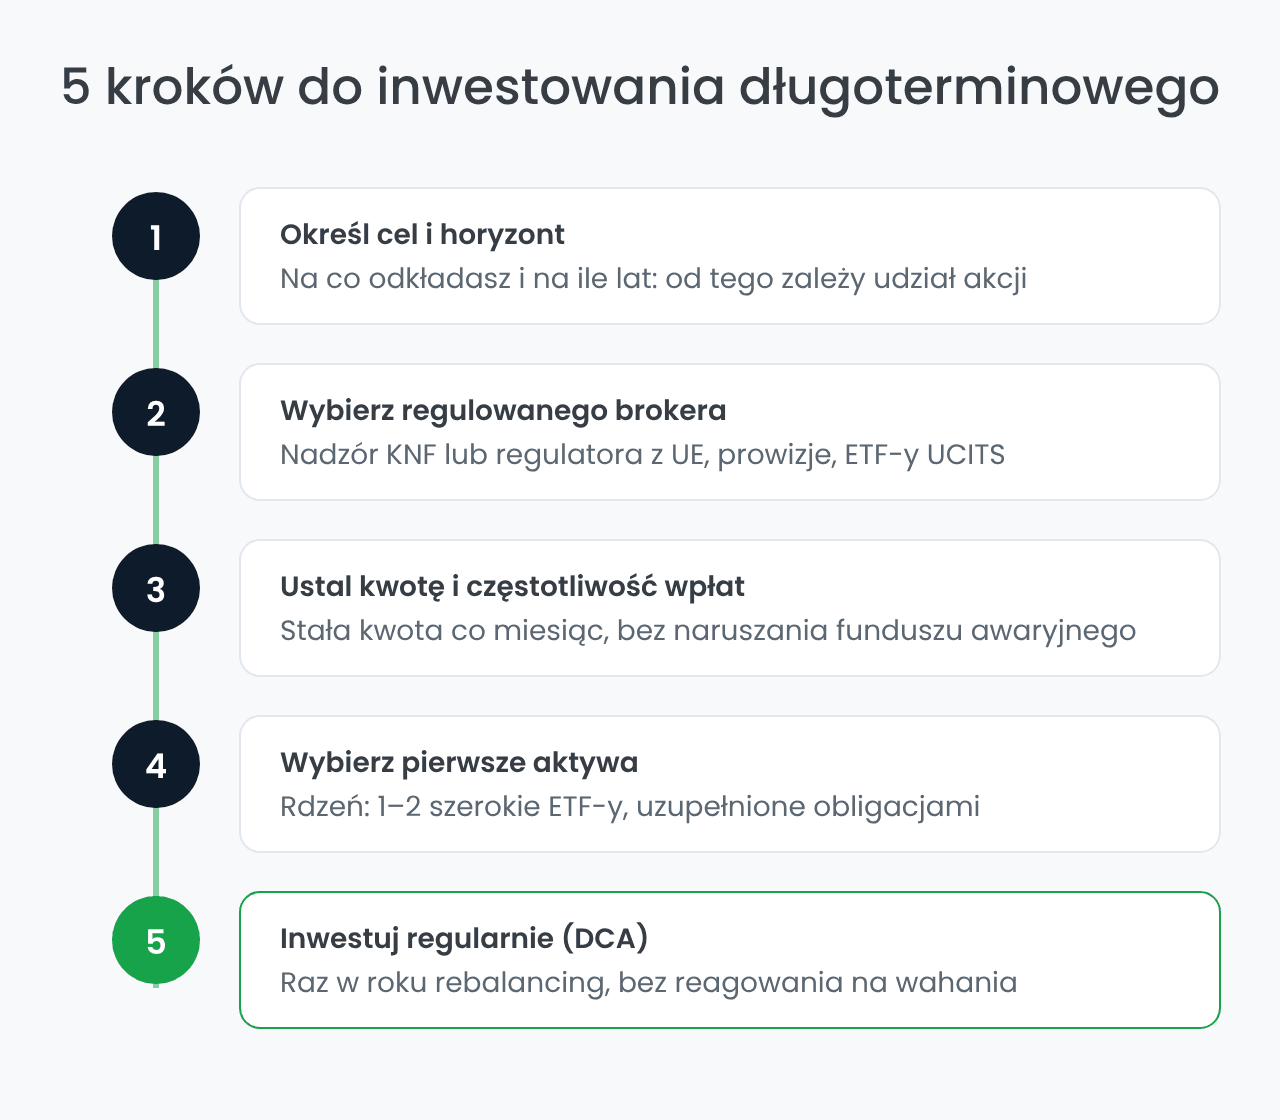
Zanim wybierzesz instrument, odpowiedz na pytanie: na co i na ile lat odkładasz? Emerytura za 25 lat pozwala tolerować większe ryzyko (wyższy udział akcji). Cel za 5 lat wymaga bardziej konserwatywnego podejścia (więcej obligacji i gotówki).
Krok 2 — Wybierz regulowanego brokera i otwórz konto
Sprawdź, kto nadzoruje brokera. Polskie domy maklerskie podlegają KNF i systemowi rekompensat KDPW (100 % do 3 000 EUR i 90 % nadwyżki, maks. 22 000 EUR), a brokerzy z UE np. CySEC (ICF do 20 000 EUR) lub BaFin. Porównaj prowizje, koszt przewalutowania i dostęp do ETF-ów UCITS. Rejestracja online trwa zwykle kilkanaście minut.
Krok 3 — Ustal kwotę i częstotliwość wpłat
Wybierz kwotę, którą możesz odkładać co miesiąc bez naruszania funduszu awaryjnego. Przy małych, regularnych wpłatach liczy się koszt jednej transakcji: część brokerów oferuje bezpłatne plany inwestycyjne (np. Trade Republic) lub miesięczny limit zleceń bez prowizji.
Krok 4 — Wybierz pierwsze aktywa
Rdzeniem portfela mogą być jeden lub dwa szerokie ETF-y UCITS, np. IWDA (rynki globalne) lub CSPX (S&P 500), uzupełnione obligacjami zależnie od horyzontu. Akcje pojedynczych spółek warto dodawać stopniowo, gdy dobrze znasz firmę i jej sektor.
Krok 5 — Inwestuj regularnie i nie reaguj na wahania
Strategia Dollar Cost Averaging (DCA), czyli kupowanie za stałą kwotę co miesiąc, uśrednia cenę zakupu i zmniejsza ryzyko złego momentu wejścia. Raz w roku sprawdź proporcje portfela i przywróć docelowy podział (rebalancing), zamiast reagować na bieżące notowania.
IKE i IKZE: jak ograniczyć podatek Belki?
Zyski z inwestycji na zwykłym rachunku podlegają 19-procentowemu podatkowi Belki. Polskie konta emerytalne pozwalają go legalnie ograniczyć:
- IKE (Indywidualne Konto Emerytalne) — zyski wypłacone po 60. roku życia (lub po 55., jeśli wcześniej nabędziesz uprawnienia emerytalne) są zwolnione z podatku Belki. Limit wpłat w 2026 roku: 28 260 zł.
- IKZE (Indywidualne Konto Zabezpieczenia Emerytalnego) — wpłaty odliczasz od dochodu w zeznaniu za dany rok, a przy wypłacie po 65. roku życia płacisz 10 % zryczałtowanego podatku. Limit w 2026 roku: 11 304 zł, a dla osób prowadzących działalność gospodarczą 16 956 zł.
Różnica jest istotna: wpłaty na IKE nie obniżają podatku dochodowego, a korzyść pojawia się dopiero przy wypłacie. Przy IKZE wpłata pełnego limitu 11 304 zł daje zwrot ok. 3 617 zł w progu 32 % (ok. 1 356 zł w progu 12 %).
Oba konta można prowadzić równolegle, także jako rachunki maklerskie z akcjami i ETF-ami. Oferuje je m.in. XTB, a pozostałych dostawców porównuje nasz ranking IKZE.
Inwestowanie długoterminowe opiera się na trzech filarach: długim horyzoncie, regularnych wpłatach i niskich kosztach. Szerokie ETF-y UCITS uzupełnione obligacjami tworzą prosty rdzeń portfela, a dane SPIVA pokazują, że w perspektywie dekady podejście pasywne zwykle wygrywa z aktywnym zarządzaniem.
Polskiemu inwestorowi dodatkową przewagę dają IKE i IKZE, które ograniczają podatek Belki. Najważniejsze jest rozpoczęcie inwestowania i trzymanie się planu, bo procent składany nagradza czas spędzony na rynku, a nie idealny moment wejścia.
Najczęściej zadawane pytania o inwestowanie długoterminowe
Zastrzeżenie:
Inwestowanie zawsze wiąże się z ryzykiem utraty kapitału. Wyniki osiągnięte w przeszłości ani prognozy nie gwarantują przyszłych rezultatów. Dostęp do konkretnego instrumentu inwestycyjnego zależy od oceny odpowiedniości. Przed podjęciem jakiejkolwiek inwestycji przeprowadź własną analizę. Przed podjęciem decyzji inwestycyjnych warto skonsultować się z doradcą finansowym.