
Czy warto kupić dolary i euro w 2026 roku? Analiza kursów i strategii

Spis treści
Zakup walut ma sens, gdy masz konkretny cel w USD lub EUR albo chcesz zdywersyfikować część oszczędności. Przy obecnym kursie rozsądniej kupować w transzach niż jednorazowo – poniżej wyjaśniamy dlaczego, gdzie wymieniać złote i jakie są alternatywy.
Czy warto kupić dolary teraz?
Tak, ale jako element ochrony oszczędności, a nie sposób na szybki zysk. Po wzroście o ok. 12 % od styczniowego dołka dolar nie jest tani, więc o opłacalności decyduje cel zakupu i horyzont, a nie próba trafienia w idealny moment.
Kupno dolarów lub euro ma sens, jeśli:
- Planujesz wydatki w walucie – wyjazd, studia za granicą, Erasmus, czynsz lub czesne płatne w USD albo EUR.
- Masz zobowiązania walutowe – rata kredytu w EUR lub CHF to naturalny powód, by trzymać część środków w walucie spłaty.
- Chcesz zdywersyfikować oszczędności – część kapitału w USD lub EUR ogranicza skutki ewentualnego osłabienia złotego.
- Inwestujesz na rynkach zagranicznych – akcje i ETF-y notowane w dolarach i tak wymagają przewalutowania.
Mniej sensu ma zakup, gdy liczysz na szybki zarobek na kursie albo zamierzasz latami trzymać nieoprocentowaną gotówkę w walucie. Wtedy ewentualny zysk kursowy może zjeść spread i utracone odsetki.
Dlaczego Polacy kupują dolary i euro?
Najczęstszym powodem jest ochrona przed osłabieniem złotego. PLN to waluta rynku wschodzącego: w okresach napięć geopolitycznych złoty zwykle traci szybciej niż dolar i euro, które są walutami rezerwowymi banków centralnych.
Drugim motywem jest inflacja. Według szybkiego szacunku GUS ceny we wrześniu 2026 r. wzrosły o 4,0 % r/r, więc oszczędności w złotych bez oprocentowania realnie tracą na wartości. Sama waluta obca nie rozwiązuje jednak tego problemu – chroni dopiero wtedy, gdy złoty słabnie.
Trzeci powód jest praktyczny: euro to waluta wyjazdów po Europie, a w dolarach rozlicza się wiele zakupów online, subskrypcji i inwestycji w zagraniczne akcje. Zakup ułatwiają kantory internetowe i aplikacje, w których wymiana złotych na walutę zajmuje kilka minut, bez wizyty w banku.
Jak inwestować w dolary i euro? Konto walutowe, lokata, ETF i forex
Gotówka w szufladzie to najprostszy, ale też najsłabszy sposób trzymania walut. Do wyboru jest kilka rozwiązań, które różnią się kosztem, oprocentowaniem i ryzykiem.
Czy trzymanie waluty na koncie walutowym ma sens?
Tak — o ile nie płacisz ukrytych opłat i masz jasny cel. Konto walutowe lub subkonto w aplikacji z kartą wielowalutową przydaje się osobom, które płacą w euro lub dolarach za granicą, regularnie robią zakupy w tych walutach albo chcą odłożyć część środków poza złotym.
Przed otwarciem sprawdź opłatę za prowadzenie konta i koszt przewalutowania przy płatnościach kartą.
Lokaty i konta oszczędnościowe w walucie
Część banków oferuje lokaty i konta oszczędnościowe w EUR lub USD – to lepsze rozwiązanie niż nieoprocentowana gotówka. Lokaty w euro są zwykle niżej oprocentowane niż w złotych, bo stopa depozytowa EBC (2,50 %) jest niższa od stopy referencyjnej NBP (3,75 %).
Fundusze i ETF-y z ekspozycją na dolara
Fundusze ETF powiązane z walutami lub globalnymi indeksami pozwalają uzyskać ekspozycję walutową z większą dywersyfikacją i niższymi kosztami niż tradycyjne fundusze aktywne. ETF na amerykańskie akcje to ekspozycja na dolara i na spółki – inny profil ryzyka niż sama waluta.
Obligacje skarbowe indeksowane inflacją
Jeśli celem jest ochrona przed inflacją, a nie ekspozycja walutowa, alternatywą są COI i EDO. W ofercie z października 2026 r. COI płacą 4,75 % w pierwszym roku, a później inflację plus 1,50 % marży; EDO – 5,35 % w pierwszym roku, a potem inflację plus 2,00 %.
Forex – handel parami walutowymi
Brokerzy forex pozwalają handlować parami walutowymi, np. USD/PLN czy EUR/USD, w formie kontraktów CFD z dźwignią finansową. To narzędzie spekulacyjne, a nie sposób na przechowanie oszczędności: dźwignia zwiększa zarówno zysk, jak i stratę. Jeśli dopiero zaczynasz, przetestuj platformę na rachunku demo.
Kiedy wybrać waluty, a kiedy inne produkty?
| Cel inwestycji | Opcja walutowa | Alternatywa |
|---|---|---|
| Ochrona części oszczędności | ✅ Dobry wybór | Obligacje, lokaty |
| Potencjał zysków z kursu USD | ✅ Może się opłacić | ETF-y walutowe, fundusze |
| Zarabianie na odsetkach lub dywidendach | ❌ Nieopłacalne | Lokaty, obligacje, ETF-y akcyjne |
| Unikanie dużego ryzyka rynkowego | ⚠️ Umiarkowanie | Obligacje, lokaty, fundusze |
Kupno dolara lub euro może mieć sens jako część strategii obronnej i dywersyfikacji, ale samo trzymanie środków bez oprocentowania oznacza koszt alternatywny. Jeśli zależy Ci na realnym zysku, porównaj lokaty walutowe, obligacje indeksowane inflacją i ETF-y z ekspozycją walutową.
Od czego zależy kurs dolara i euro? Zalety i ryzyka zakupu
Kursy walut kształtują przede wszystkim stopy procentowe, inflacja, kondycja gospodarki i nastroje na rynkach. Dla pary USD/PLN kluczowa jest różnica między stopami Fed i NBP, a dla EUR/PLN – między stopami EBC i NBP.
- Fed: 17 września 2026 r. podniósł przedział stóp o 0,25 pkt proc., do 3,75–4,00 %.
- NBP: stopa referencyjna wynosi 3,75 % od 5 marca 2026 r.
- EBC: stopa depozytowa wynosi 2,50 % od 16 września 2026 r.
Dolar zwykle zyskuje, gdy Fed podniesie stopy lub rośnie niepewność na rynkach. Stopy w USA są dziś równe lub wyższe niż w Polsce, co zmniejsza atrakcyjność złotego i pomaga wyjaśnić tegoroczne umocnienie dolara.
Zalety zakupu walut obcych
- Dywersyfikacja – środki w USD lub EUR ograniczają wpływ osłabienia złotego na wartość oszczędności.
- Prosta strategia obronna – kantor internetowy, aplikacja czy konto walutowe nie wymagają wiedzy inwestycyjnej.
- Płynność – dolary i euro można wymienić w każdej chwili, bez opłat za wcześniejsze zerwanie lokaty czy wykup obligacji.
Ryzyka i koszty
- Ryzyko kursowe – jeśli złoty się umocni, wartość walut przeliczona na PLN spadnie. Przy dzisiejszym kursie dolara to realne ryzyko.
- Brak oprocentowania – gotówka i wiele kont walutowych nie przynoszą odsetek, co oznacza koszt alternatywny.
- Spread – różnica między kursem kupna a sprzedaży. W tabeli C NBP z 8 października 2026 r. wynosiła ok. 7,8 gr dla dolara (3,8754 zł wobec 3,9536 zł); u każdego pośrednika jest inna, dlatego warto porównać kursy przed wymianą.
Dolar (USD/PLN) w 2026 roku: czy jest tani, czy drogi?
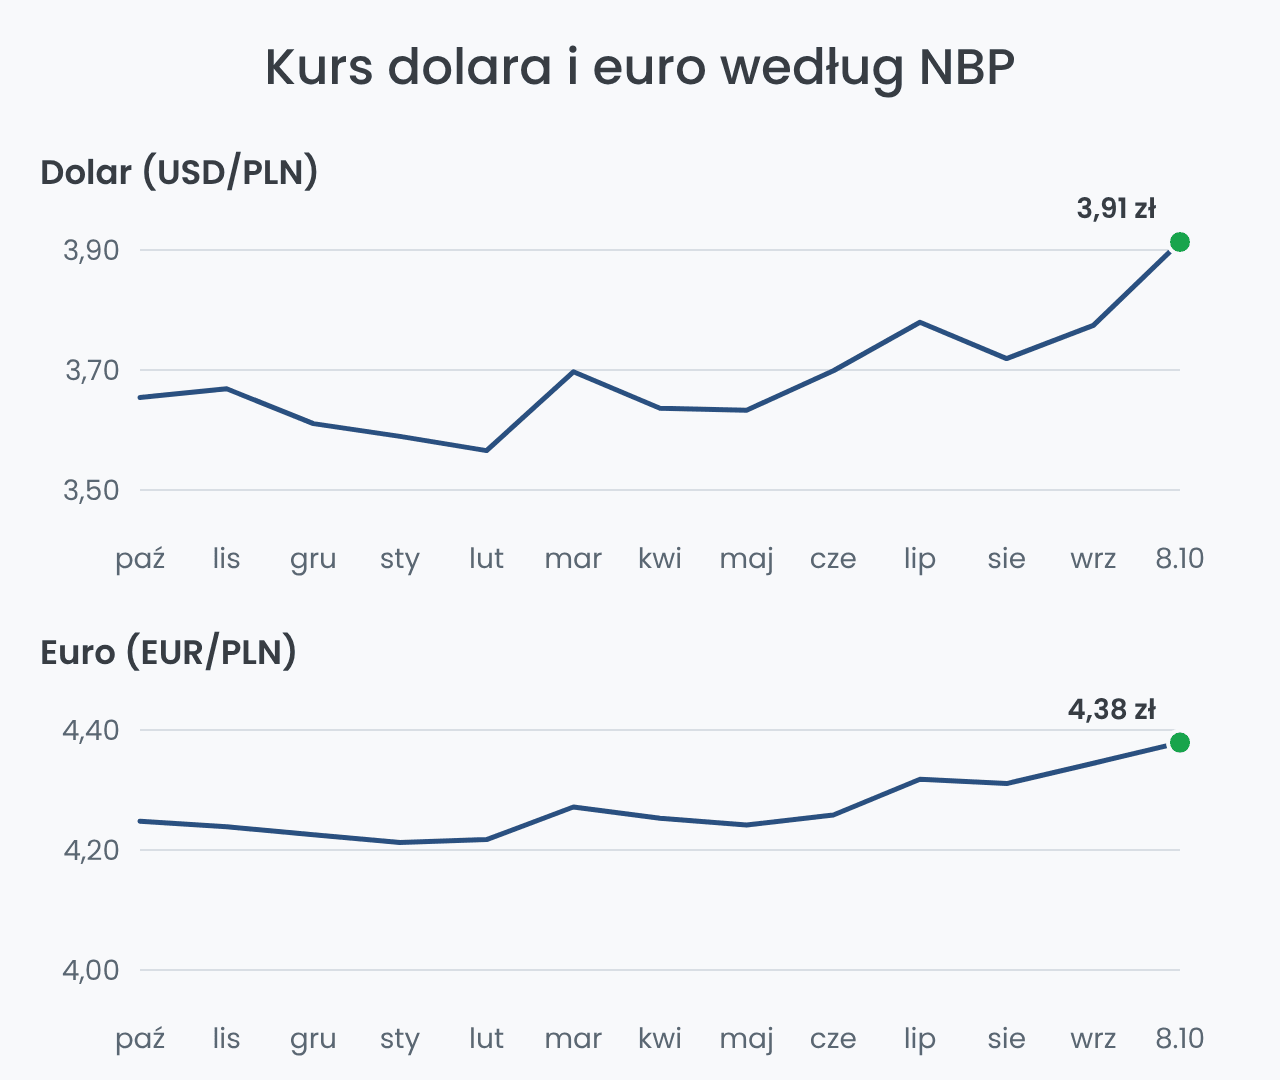
Dolar nie jest dziś tani. średni kurs NBP wynosi 3,9132 zł – to najwyższy poziom w ostatnich 12 miesiącach. Najtańszy był 28 stycznia 2026 r. (3,5045 zł), a średnia z ostatnich 255 notowań to 3,6768 zł.
Dolar drożał przez większą część roku: średni kurs w styczniu wynosił 3,5894 zł, w kwietniu 3,6364 zł, w lipcu 3,7797 zł, a we wrześniu 3,7742 zł. Październikowy skok nastąpił po wrześniowej podwyżce stóp przez Fed.
Ile kosztuje zakup dolarów na rocznym szczycie?
Za 10 000 zł po kursie średnim NBP z 8 października 2026 r. (3,9132 zł) można kupić ok. 2 555 USD. Przy kursie równym średniej rocznej (3,6768 zł) byłoby to ok. 2 720 USD, czyli o ok. 164 USD więcej. Rzeczywisty zakup będzie droższy o spread pośrednika.
Co to oznacza? Kurs ok. 6 % powyżej średniej rocznej to sygnał, by nie kupować całej kwoty naraz. Jeśli dolary są Ci potrzebne na konkretny wydatek, zabezpiecz część teraz, a resztę dokupuj stopniowo. Przy celu długoterminowym rozłożenie zakupów na kilka miesięcy uśredni cenę – szczegóły w sekcji o strategiach zakupu.
Co może wpłynąć na kurs dolara w najbliższych miesiącach?
- Decyzje Fed – kolejne podwyżki stóp wspierałyby dolara, obniżki działałyby odwrotnie.
- Decyzje RPP – stopa referencyjna NBP pozostaje bez zmian od 5 marca 2026 r.; jej podwyżka wzmocniłaby złotego.
- Dane z gospodarki USA – inflacja i rynek pracy kształtują oczekiwania wobec Fed.
- Finanse publiczne USA – wysoki deficyt i dług bywają argumentem za słabszym dolarem w długim terminie.
- Nastroje globalne – w okresach napięć kapitał płynie do dolara, a waluty regionu, w tym złoty, tracą.
Kursów nie da się jednak przewidzieć, a prognozy analityków często się różnią. Dlatego decyzję lepiej opierać na celu zakupu niż na jednej prognozie.
Euro (EUR/PLN) w 2026 roku: stabilniejsze niż dolar
Euro jest dużo mniej zmienne. W ciągu roku kurs EUR/PLN wahał się w przedziale 4,2009–4,3900 zł (ok. 4,5 %), podczas gdy dolar zmienił się o blisko 12 %. 8 października 2026 r. NBP wyceniał euro na 4,3789 zł, przy średniej rocznej 4,2660 zł.
Stabilność wynika z silnych powiązań polskiej gospodarki ze strefą euro. EBC podnosił w tym roku stopy dwukrotnie, ale stopa depozytowa EBC (2,50 %) pozostaje niższa niż stopy NBP, co wspiera złotego.
Dla osób kupujących euro na wyjazd lub wydatki w strefie euro wniosek jest prosty: lepiej kupować z wyprzedzeniem i w kilku transzach, zamiast wymieniać całą kwotę tuż przed wyjazdem. Alert kursowy w kantorze internetowym podpowie, kiedy kurs spadnie do akceptowalnego poziomu.
Mniejszą zmienność widać w liczbach: za 5 000 zł po kursie z 8 października 2026 r. można kupić ok. 1 142 EUR, a po średniej rocznej – ok. 1 172 EUR. Różnica wynosi ok. 2,6 %, podczas gdy w przypadku dolara przekracza 6 %.
Co wpływa na kurs EUR/PLN?
- Stopy EBC i NBP – im większa przewaga stóp w Polsce, tym zwykle mocniejszy złoty.
- Koniunktura w Niemczech – słabsze dane z największej gospodarki strefy euro ciążą na euro.
- Czynniki krajowe – inflacja, polityka fiskalna i oceny agencji ratingowych wpływają na siłę złotego.
- Geopolityka – przy napięciach waluty Europy Środkowo-Wschodniej zwykle tracą szybciej niż euro.
Jak śledzić kurs EUR/PLN?
Punktem odniesienia są średnie kursy NBP z tabeli A, publikowane w każdy dzień roboczy oraz tabela C z kursami kupna i sprzedaży. Kantory internetowe i serwisy finansowe pokazują notowania na bieżąco i pozwalają ustawić powiadomienia. Warto patrzeć na kurs na tle kilku miesięcy, a nie jednego dnia.
Dolar czy euro – co lepiej kupić?
Jeśli celem jest dywersyfikacja, nie trzeba wybierać jednej waluty. Euro lepiej sprawdza się przy wydatkach w Europie, a dolar przy inwestycjach na rynku amerykańskim i jako tzw. bezpieczna przystań w okresach niepewności. Podział środków między obie waluty dodatkowo rozkłada ryzyko kursowe.
Gdzie kupić dolary i euro? Kantor internetowy, bank czy broker
Zwykle korzystniejszy kurs niż kantor stacjonarny czy tabela banku oferuje kantor internetowy lub aplikacja z wbudowaną wymianą walut, np. Revolut. Waluta trafia wtedy na konto walutowe w kilka minut.
Zakup w kantorze internetowym przebiega zwykle tak samo: rejestracja i weryfikacja tożsamości, przelew złotych na rachunek kantoru, wymiana po bieżącym kursie i przelew waluty na Twoje konto walutowe. Gotówkę w kantorze stacjonarnym warto kupować tylko wtedy, gdy rzeczywiście potrzebujesz banknotów, np. na wyjazd.
Bank sprawdza się, gdy chcesz trzymać walutę na koncie w tej samej instytucji, ale przed wymianą porównaj kurs z kantorem internetowym. Różnica 5 gr na każdym dolarze przy zakupie 10 000 USD to 500 zł.
Broker jest rozwiązaniem dla osób, które chcą trzymać dolary na rachunku inwestycyjnym albo spekulować na kursie w ramach forex. W tym przypadku liczą się regulacja, koszty przewalutowania i ryzyko dźwigni.
XTB
XTB S.A. to polski dom maklerski nadzorowany przez KNF; środki klientów obejmuje system rekompensat KDPW (100 % do 3 000 EUR i 90 % nadwyżki, maks. 22 000 EUR). Broker oferuje CFD na ponad 60 par walutowych, w tym USD/PLN i EUR/USD.
Kiedy kupić dolary? Strategie zakupu walut
Nikt nie trafia regularnie w dołki kursowe, dlatego skuteczniejsze od czekania na idealny moment są proste reguły zakupu.
Zakup w transzach (DCA)
Rozbicie zakupu na mniejsze części, np. równe kwoty co miesiąc, uśrednia cenę i ogranicza ryzyko zakupu na szczycie. Przy dolarze na rocznym maksimum to rozsądna strategia dla osób z długim horyzontem.
Alerty kursowe
Ustaw w kantorze internetowym lub w aplikacji powiadomienie o konkretnym poziomie kursu. Dzięki temu dokupisz walutę po korekcie bez codziennego śledzenia notowań.
Kiedy unikać zakupu?
- Po gwałtownym wzroście kursu – zakup całej kwoty w panice, tuż po skoku dolara, to częsty błąd.
- Gdy złoty się umacnia – dobre dane z polskiej gospodarki lub spadek napięć globalnych mogą obniżyć kurs USD i EUR.
- Bez porównania kursów – wymiana w punkcie z wysokim spreadem, np. na lotnisku, podnosi koszt transakcji.
Praktyczne wskazówki
| Cel zakupu | Jak kupować |
|---|---|
| Zakup USD na długi termin | W transzach, np. co miesiąc lub co kwartał |
| Zakup EUR na wyjazd | Z wyprzedzeniem, w 2–3 transzach, z alertem kursowym |
| Spłata rat kredytu walutowego | Regularnie, w rytmie harmonogramu rat |
| Spekulacja krótkoterminowa | Tylko z planem zarządzania ryzykiem |
Na co zwrócić uwagę przed zakupem waluty?
- Czy wiesz, w jakim celu kupujesz walutę (wydatek, inwestycja, kredyt)?
- Czy sprawdzasz kurs i spread u kilku pośredników?
- Czy masz gdzie przechować walutę bez opłat (konto walutowe, karta wielowalutowa)?
- Czy znasz alternatywy i koszt utraconych odsetek?
- Czy kupujesz jednorazowo czy w transzach?
Jeśli potrzebujesz walut, kupuj je w transzach i po porównaniu kursów, najlepiej w kantorze internetowym lub na koncie walutowym. Gdy zależy Ci na realnym zysku, połącz walutę z produktami przynoszącymi odsetki – lokatą walutową, obligacjami indeksowanymi inflacją lub ETF-em.


Zgodność z przepisami
Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), Komisja Nadzoru Finansowego (KNF), The Financial Conduct Authority (FCA)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Oferowane produkty
Akcje, ETF, CFD, Forex, Commodities
Akcje, ETF