
Ranking kont maklerskich 2026 – najlepsze rachunki inwestycyjne

Spis treści
- XTB – najtańszy wybór dla większości: 0 % prowizji od akcji i ETF-ów do 100 000 EUR obrotu miesięcznie, GPW w złotówkach, IKE i IKZE pod nadzorem KNF.
- Trade Republic – najtańsze inwestowanie cykliczne: zlecenie bez prowizji, plany oszczędnościowe za darmo, tylko 4 zł opłaty rozliczeniowej.
- Revolut – inwestowanie z poziomu aplikacji, z darmowymi zleceniami w ramach limitu planu i akcjami ułamkowymi.
- Saxo Bank – dla tych, którzy chcą dostępu do akcji, obligacji, opcji i kontraktów terminowych na jednym rachunku.
Poniżej znajdziesz tabelę porównawczą, opis każdego rachunku, kryteria naszej oceny oraz sekcje o kosztach, IKE/IKZE, bezpieczeństwie środków i rozliczeniu podatku. Sprawdziliśmy też, gdzie można najtaniej inwestować w akcje notowane na GPW.
Ranking najlepszych kont maklerskich 2026 – porównanie
Tabela zestawia prowizje, dostępne rynki, instrumenty i dostępność kont emerytalnych. To punkt wyjścia: prowizja od zlecenia rzadko jest jedynym kosztem – przy rynkach zagranicznych o wyniku decyduje przewalutowanie, a przy małych zleceniach opłata minimalna.
| Broker / konto | Prowizje za akcje i ETF-y | Dostępne rynki | Najważniejsze instrumenty | IKE / IKZE | Platforma |
|---|---|---|---|---|---|
 | 0% do 100 000 EUR obrotu/mies.; potem 0,2% (min. 10 EUR) | GPW, USA, Europa | Akcje, ETF-y, CFD (indeksy, waluty, surowce), krypto CFD | IKZE I IKE | xStation 5 / Mobile |
 | 0,30% (min. 3 zł) | Głównie GPW | Akcje, ETF-y, obligacje | IKE/IKZE | ING Makler |
 | Rachunek Classic: 0,12% (min. 10 PLN) na GPW i 0,08% (min. 1 USD) na giełdach USA | 50+ globalnych rynków | Akcje, ETF-y, futures, opcje, obligacje, CFD | Brak | SaxoTraderGO / Pro |
 | 0,39% (min. 5 zł) | Głównie GPW | Akcje, obligacje, ETF-y (PL) | IKE/IKZE | mBank / eMakler Web |
 | Ok. 0,39% | GPW | Akcje, obligacje, ETF-y | IKE/IKZE | Pekao24Makler |
XTB – najlepszy wybór dla większości inwestorów
XTB to polski broker notowany na GPW, z obsługą po polsku i rachunkiem prowadzonym w złotówkach. Łączy trzy rzeczy, które dla przeciętnego inwestora znaczą najwięcej: brak prowizji od akcji i ETF-ów, dostęp do GPW oraz konta emerytalne IKE i IKZE.
Najważniejsze liczby:
- 0 % prowizji od akcji i ETF-ów do 100 000 EUR obrotu miesięcznie; powyżej limitu 0,2 % (min. 10 EUR)
- Handel na GPW w PLN – bez przewalutowania
- Tysiące akcji i ETF-ów z USA i Europy
- Opłata za przewalutowanie: 0,50 % – najważniejszy koszt przy inwestycjach zagranicznych
- IKE i IKZE, nadzór KNF i ochrona środków w systemie rekompensat KDPW
Limit 100 000 EUR obrotu miesięcznie jest w praktyce nieosiągalny dla większości inwestorów detalicznych – żeby go przekroczyć, trzeba obracać równowartością ponad 400 000 zł w ciągu miesiąca. Dla osoby dokupującej ETF-y za kilkaset czy kilka tysięcy złotych prowizja realnie wynosi zero, a jedynym kosztem transakcyjnym pozostaje przewalutowanie przy rynkach zagranicznych.
Drugą przewagą XTB jest to, że jest polskim podmiotem pod nadzorem KNF, notowanym na warszawskiej giełdzie. Oznacza to obsługę i dokumenty po polsku, rachunek w złotówkach oraz gotowy PIT-8C na koniec roku – rzeczy, których brokerzy zagraniczni zwykle nie zapewniają.
Dla kogo: początkujący, inwestorzy długoterminowi, kupujący ETF-y i akcje z GPW. Szczegóły znajdziesz w naszej recenzji XTB – opinie i opłaty.
Trade Republic – najtaniej przy inwestowaniu cyklicznym
Trade Republic to niemiecki bank inwestycyjny działający w Polsce przez aplikację, z rachunkiem w złotówkach. Jego przewagą nie jest szeroka oferta, tylko przewidywalny, bardzo niski koszt pojedynczej transakcji, co ma znaczenie przy regularnym dokupowaniu ETF-ów.
Najważniejsze liczby:
- Prowizja za zlecenie: 0 zł; pobierana jest tylko opłata za rozliczenie transakcji 4 zł (2,00 EUR przy wyborze giełdy w trybie ceny bezpośredniej)
- Plany oszczędnościowe na akcje, ETF-y i kryptowaluty – bezpłatnie
- Opłata FX: bezpłatnie; dywidendy i zdarzenia korporacyjne bez opłat
- Brak dostępu do GPW – oferta obejmuje rynki zagraniczne
- Nadzór BaFin, ochrona w niemieckim systemie EdB
Model kosztowy Trade Republic jest kwotowy, a nie procentowy, i to zmienia arytmetykę. Przy zleceniu na 500 zł 4 zł opłaty to 0,8 % – drogo. Przy zleceniu na 5 000 zł te same 4 zł to już 0,08 %, czyli mniej niż u większości konkurencji. Im większe pojedyncze zlecenie, tym korzystniej wypada ten cennik.
Największym ograniczeniem jest brak dostępu do GPW: polskich akcji tu nie kupisz. Trade Republic nie wystawia też PIT-8C, więc rozliczenie podatku spoczywa na Tobie.
Dla kogo: osoby budujące portfel ETF-ów małymi, regularnymi wpłatami. Więcej w recenzji Trade Republic – opłaty i opinie.
Revolut – inwestowanie z poziomu aplikacji
Revolut jest wyborem dla osób, które chcą mieć inwestycje w tej samej aplikacji, w której trzymają pieniądze na co dzień. Liczba darmowych zleceń zależy tu od planu, a nie od obrotu – to inny model niż u klasycznych brokerów.
Najważniejsze liczby:
- Darmowe zlecenia w ramach planu: Standard – 1 miesięcznie, Plus – 3, Premium – 5, Metal i Ultra – 10
- Powyżej limitu prowizja to większa z kwot: 0,25 % wartości zlecenia (Standard, Plus, Premium, Metal) lub 4 zł opłaty minimalnej
- Plan Ultra i Inwestycje Pro: 0,12 %; przy cyklicznych zleceniach na ETF-y nie ma opłaty minimalnej
- Brak opłat depozytowych za przechowywanie aktywów; opłata za wymianę waluty zależy od planu
- Przeniesienie pozycji do innego brokera: 35 USD za pozycję
Kluczowa różnica wobec klasycznych brokerów: płacisz abonamentem, a nie prowizją. Jeśli składasz jedno zlecenie miesięcznie, plan Standard wystarczy i nie zapłacisz nic. Jeśli handlujesz częściej, rachunek szybko rośnie – wtedy warto policzyć, czy wyższy plan wychodzi taniej niż prowizje u brokera rozliczającego się procentowo.
Revolut nie oferuje IKE ani IKZE i nie wystawia PIT-8C, a przy przenoszeniu aktywów do innego brokera pobiera 35 USD za każdą pozycję – to warto uwzględnić, jeśli traktujesz go jako rachunek docelowy, a nie pierwszy krok.
Dla kogo: inwestorzy mobilni, kupujący akcje ułamkowe i pojedyncze zlecenia miesięcznie. Zobacz też porównanie Trade Republic czy Revolut.
Saxo Bank – najszerszy dostęp do rynków globalnych
Saxo to duński bank inwestycyjny z rozbudowaną platformą analityczną. Jego model cenowy opiera się na trzech poziomach rachunku – Classic, Platinum i VIP – w którym prowizja spada wraz z wielkością obrotu i aktywów.
Najważniejsze liczby:
- Prowizje na rachunku Classic: 0,12% (min. 10 PLN) na GPW i 0,08% (min. 1 USD) na giełdach USA*
- Dostęp do 50 giełd na świecie, w tym GPW
- Akcje, ETF-y i obligacje (ponad 5 200) na jednym rachunku
- Brak opłaty za przechowywanie aktywów dla klientów z Polski
- Brak IKE i IKZE, więc ulgi podatkowe wymagają osobnego rachunku emerytalnego
Cennik Saxo ma trzy poziomy: Classic, Platinum i VIP. Im wyższy poziom, tym niższe prowizje. Minimum 10 PLN na GPW ma duże znaczenie przy małych zleceniach: zakup za 500 zł kosztuje 2% jego wartości, za 5 000 zł już 0,2%, a minimum przestaje działać dopiero od ok. 8 333 zł. Przy regularnych wpłatach kilkuset złotych do ETF-ów Saxo oferuje AutoInvest, bez prowizji za zakup i bez minimalnej wpłaty, ale z ograniczoną listą funduszy.
Dla kogo: inwestorzy aktywni i osoby budujące portfel wieloklasowy. Szczegóły w recenzji Saxo Bank – opinie i opłaty.
Konta maklerskie w bankach: eMakler, ING Makler i Pekao BM
Bankowe rachunki maklerskie wygrywają wygodą: otwierasz je w bankowości, którą już masz, przelew jest natychmiastowy, a bank wystawia PIT-8C, więc rozliczenie podatku jest prostsze. Płacisz za to wyższą prowizją.
eMakler w mBanku pobiera 0,39 % (min. 5 zł) na rynku polskim i 0,29 % (min. 14 zł) na rynkach zagranicznych. Prowadzenie rachunku jest bezpłatne, ale 50 zł rocznie, jeśli nie wyrazisz zgody na komunikację elektroniczną. Dostępne są IKE i IKZE eMakler.
ING Makler to 0,30 % (min. 3 zł) na GPW i dobry dostęp do polskich obligacji, przy mniejszej ofercie rynków zagranicznych niż u brokerów globalnych.
Pekao BM stawia na polskie instrumenty: prowizje na GPW ok. 0,39 %, szeroka oferta obligacji Skarbu Państwa oraz konta IKE i IKZE.
Dla kogo: inwestorzy skupieni na GPW, którzy cenią wygodę i chcą mieć wszystko w jednym banku.
Jak powstaje nasz ranking kont maklerskich?
Ranking budujemy na oficjalnych tabelach opłat i prowizji brokerów, a nie na materiałach marketingowych. Każdą liczbę w tym artykule sprawdzamy w cenniku publikowanym przez samego dostawcę i podajemy ją w walucie, w której on ją publikuje.
W zestawieniu znajdują się wyłącznie konta, z których sami korzystamy albo których oferta jest naszym zdaniem godna polecenia – nie promujemy rachunków, które nie spełniają tych kryteriów. Ocena opiera się na siedmiu elementach:
- Prowizje za handel akcjami i ETF-ami, osobno dla GPW i rynków zagranicznych
- Opłaty za prowadzenie rachunku i warunki, na jakich znikają
- Dostępne rynki i instrumenty – GPW, ETF-y z Europy i USA, obligacje, opcje, kontrakty
- Dostępność IKE i IKZE, czyli realna możliwość uniknięcia podatku Belki
- Koszt przewalutowania, który przy inwestycjach zagranicznych bywa wyższy niż sama prowizja
- Nadzór i ochrona środków – KNF, BaFin, system rekompensat KDPW
- Platforma i wygoda – aplikacja mobilna, szybkość, jakość narzędzi
Gdy broker zmienia cennik, aktualizujemy tabelę. Jeśli czegoś nie dało się potwierdzić w źródle pierwotnym, zaznaczamy to wprost, zamiast powtarzać liczbę z innego rankingu.
Jakie konto maklerskie będzie najlepsze dla Ciebie?
Jedno „najlepsze konto maklerskie” nie istnieje. To, co świetnie działa u aktywnego tradera, bywa nieopłacalne dla osoby kupującej ETF-y raz na kwartał. Poniżej najczęstsze profile i dopasowane do nich rachunki.
Dla początkujących inwestorów
Szukasz prostoty, niskich kosztów i braku ukrytych opłat. Najczęściej wybierane: XTB i Revolut – mają intuicyjne aplikacje, obsługę po polsku i dostęp do popularnych instrumentów. XTB dodatkowo daje dostęp do GPW w złotówkach, bez przewalutowania, oraz wystawia PIT-8C, co przy pierwszym rozliczeniu podatkowym oszczędza sporo pracy. Na start unikaj rachunków z wysoką opłatą minimalną: przy niewielkich kwotach to ona, a nie procent prowizji, zjada zysk.
Dla inwestujących długoterminowo w ETF-y
Liczą się niskie koszty i szeroki wybór funduszy. Dobrze wypadają: XTB (0 % prowizji do limitu obrotu) i Trade Republic (darmowe plany oszczędnościowe i brak opłaty FX). Sprawdź też opłatę za przewalutowanie – przy ETF-ach dla początkujących to ona najczęściej decyduje o opłacalności. Przy horyzoncie kilkunastoletnim policz koszt w skali całego okresu, a nie jednej transakcji: 0,5 % przewalutowania przy każdej wpłacie to po dziesięciu latach kwota porównywalna z roczną stopą zwrotu z obligacji.
Dla aktywnych traderów
Potrzebujesz głębokości rynku, zleceń typu bracket i OCO oraz dostępu do kontraktów. Saxo Bank oferuje zaawansowane narzędzia, notowania w czasie rzeczywistym i najszerszy wybór instrumentów pochodnych.
Dla inwestujących tylko na GPW
Jeśli budujesz portfel polskich akcji i obligacji, zyskujesz na integracji z bankiem. Popularne wybory: ING Makler, BM Pekao i eMakler mBanku. Mają wyższe prowizje niż brokerzy zagraniczni, ale wygoda, natychmiastowe przelewy w złotówkach i gotowy PIT-8C to realny plus. Z czołówki rankingu dostęp do GPW daje jeszcze XTB – i robi to bez prowizji, co przy aktywnym handlu polskimi akcjami bywa decydujące.
Dla korzystających z IKE lub IKZE
Tu liczy się możliwość inwestowania bez podatku od zysków kapitałowych. Najlepsze opcje: IKE lub IKZE w XTB, mBank, Bossa i BM Pekao. Dostępność ETF-ów i akcji zagranicznych różni się w zależności od domu maklerskiego – porównanie znajdziesz w rankingu IKZE. Jeśli myślisz o portfelu emerytalnym, zacznij od tego kryterium: rachunek bez IKE i IKZE oznacza 19 % podatku od każdego zrealizowanego zysku.
Jak wybrać konto maklerskie? Kryteria, które robią różnicę
Zacznij od odpowiedzi na trzy pytania: na jakich rynkach chcesz inwestować, jak często i jakimi kwotami. Dopiero to przesądza, który cennik wyjdzie dla Ciebie najtaniej.
Jeśli inwestujesz na GPW, najważniejsze są prowizja, szybkość platformy i przelewy w złotówkach – tu bankowe domy maklerskie wypadają dobrze mimo wyższych stawek. Jeśli kupujesz ETF-y z Europy lub USA, decydujące stają się przewalutowanie i dostęp do pełnego rynku, a nie tylko do wybranej listy funduszy.
Zwróć uwagę na opłatę minimalną. Przy zleceniu na 1 000 zł prowizja 0,39 % to 3,90 zł, ale minimum 5 zł podnosi realny koszt do 0,5 %. Im mniejsze i częstsze zlecenia, tym mocniej minimum decyduje o wyniku.
Sprawdź również, czy broker faktycznie obsługuje rynek, który Cię interesuje. Z czołówki tego rankingu dostęp do GPW ma tylko XTB – Trade Republic, Revolut oferują wyłącznie rynki zagraniczne.
Warto też sprawdzić, czy broker daje dostęp do akcji i ETF-ów fizycznych, a nie tylko do instrumentów syntetycznych, oraz czy oferuje konta emerytalne. Wielu inwestorów świadomie łączy dwa rachunki: bankowy na polskie akcje i zagraniczny na ETF-y. To obniża koszty i rozdziela ryzyko operacyjne.
Ile naprawdę kosztuje konto maklerskie? Prowizje i przewalutowanie
Na całkowity koszt składają się cztery elementy: prowizja za zlecenie, opłata minimalna, przewalutowanie i ewentualna opłata za prowadzenie rachunku. Pierwszy jest najbardziej widoczny, ale rzadko najdroższy.
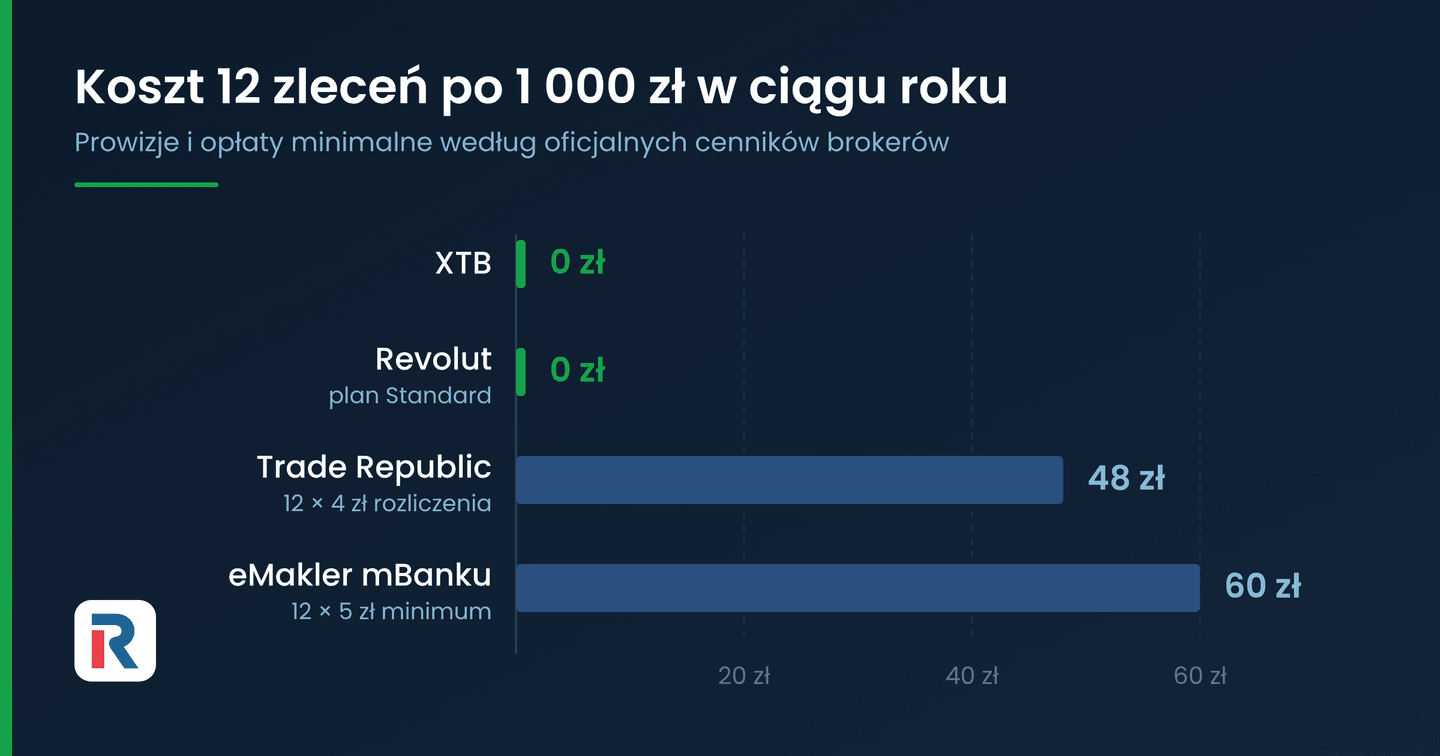
Przy dwunastu zleceniach po 1 000 zł rocznie XTB nie pobierze nic (mieścisz się w limicie 100 000 EUR), Revolut na planie Standard też nie – jedno darmowe zlecenie miesięcznie wystarczy. Trade Republic policzy 12 × 4 zł opłaty rozliczeniowej, a eMakler mBanku 12 × 5 zł opłaty minimalnej.
Przewalutowanie to koszt, o którym najłatwiej zapomnieć. W XTB wynosi 0,50 % od każdej wymiany, w Trade Republic opłata FX nie jest pobierana, a w Revolucie zależy od planu. Przy portfelu ETF-ów w dolarach czy euro te ułamki procenta powtarzają się przy każdej wpłacie i każdej wypłacie, więc potrafią przewyższyć oszczędność na samej prowizji.
Do tego dochodzą opłaty, których nie widać w tabeli: 50 zł rocznie w eMaklerze bez zgody na komunikację elektroniczną, 35 USD za pozycję przy przenoszeniu aktywów z Revoluta czy opłaty depozytowe ADR przy amerykańskich kwitach depozytowych.
IKE i IKZE: konto maklerskie z ulgą podatkową
Konta emerytalne to jedyny legalny sposób, by uniknąć 19 % podatku Belki od zysków z giełdy. W ramach IKE zyski są zwolnione z podatku po ukończeniu 60 lat i spełnieniu warunków wpłat; IKZE daje odliczenie wpłat od podstawy PIT, a przy wypłacie po 65. roku życia obowiązuje zryczałtowany podatek 10 %.
Roczne limity wpłat na IKE i IKZE zmieniają się co roku – są powiązane z przeciętnym wynagrodzeniem, więc przed wpłatą warto sprawdzić kwotę obowiązującą w danym roku.
Nie każdy broker je oferuje. IKE i IKZE mają: XTB, mBank (eMakler), Bossa i BM Pekao. Nie mają ich Saxo Bank, Interactive Brokers, Trade Republic ani Revolut – to najpoważniejszy argument przeciw trzymaniu w nich całego portfela emerytalnego. Jeśli masz już konto w innym miejscu, możesz je przenieść IKE lub IKZE bez utraty ulgi.
Bezpieczeństwo środków: KNF, KDPW i systemy rekompensat
Rachunek maklerski to nie depozyt bankowy: Twoje akcje i ETF-y są zapisane na Twoim rachunku papierów wartościowych i nie wchodzą do masy upadłości brokera. Ochrona dotyczy głównie gotówki i sytuacji, w której broker nie jest w stanie wydać aktywów.
U brokerów nadzorowanych przez KNF działa system rekompensat KDPW: pokrywa 100 % środków do równowartości 3 000 EUR oraz 90 % nadwyżki, maksymalnie do 22 000 EUR. Taka ochrona obejmuje m.in. XTB, eMakler mBanku, ING Makler i BM Pekao.
Brokerzy zagraniczni działają w ramach swoich krajowych systemów. Trade Republic podlega niemieckiemu nadzorowi BaFin i systemowi EdB, Saxo Bank – nadzorowi duńskiemu. Zanim otworzysz rachunek, sprawdź, która spółka faktycznie obsługuje polskiego klienta i jaki system gwarancyjny za nią stoi – nazwa marki i nazwa podmiotu prawnego nie zawsze są tożsame.
Warto też zweryfikować brokera w rejestrze KNF i w liście ostrzeżeń publicznych. Jeśli szukasz szerszego zestawienia podmiotów, sprawdź nasz ranking najlepszych brokerów w Polsce.
Podatki: PIT-38, PIT-8C i podatek Belki
Zyski z akcji i ETF-ów są w Polsce objęte 19 % podatkiem Belki, a rozliczasz je samodzielnie w zeznaniu PIT-38 do 30 kwietnia. Zasada jest ta sama niezależnie od tego, gdzie masz rachunek – różni się tylko to, ile pracy Cię to kosztuje.
Polscy brokerzy i bankowe domy maklerskie wystawiają PIT-8C: dostajesz gotowe zestawienie przychodów i kosztów i przepisujesz je do zeznania. Robią tak m.in. XTB (zobacz PIT-8C w XTB), eMakler, ING Makler i BM Pekao.
Brokerzy zagraniczni PIT-8C nie wystawiają – transakcje musisz rozliczyć sam, na podstawie raportu z platformy, przeliczając każdą kwotę po kursie NBP z dnia poprzedzającego transakcję.
Osobna sprawa to dywidendy. Przy amerykańskich spółkach formularz W-8BEN obniża podatek u źródła z 30 % do 15 %, a w Polsce dopłacasz brakujące 4 %. Szczegóły opisaliśmy w poradniku o podatku od akcji amerykańskich.
W 2026 roku wybór konta maklerskiego sprowadza się do dopasowania cennika do własnego stylu inwestowania. XTB daje najniższy koszt przy typowym profilu i jako jedyny z czołówki łączy GPW, rynki zagraniczne oraz IKE i IKZE. Trade Republic i Revolut wygrywają przy regularnych, niewielkich wpłatach, Saxo Bank przy portfelu wieloklasowym, a bankowe eMakler, ING Makler i Pekao BM przy inwestowaniu skupionym na GPW.
Nie ma jednego idealnego rachunku – są konta lepiej dopasowane do konkretnego celu. Zanim podpiszesz umowę, policz swój realny roczny koszt: liczbę zleceń razy prowizja (z uwzględnieniem opłaty minimalnej), plus przewalutowanie, plus opłata za prowadzenie. Ta jedna kalkulacja mówi więcej niż miejsce w jakimkolwiek rankingu.
Najczęściej zadawane pytania o konta maklerskie
Zastrzeżenie:
77% rachunków detalicznych CFD odnotowuje straty.
Inwestowanie wiąże się z ryzykiem strat. Nie jest to rada inwestycyjna. Wyniki osiągnięte w przeszłości nie są wiarygodnym wskaźnikiem przyszłych wyników.