
Jak odzyskać pieniądze od nieuczciwego brokera?

Spis treści
Drugie zagrożenie przychodzi zwykle kilka tygodni później. Oszuści, czasem ci sami, odzywają się jako „kancelaria”, „Interpol” albo „dział KNF” i obiecują odzyskanie pieniędzy za opłatą z góry. KNF ostrzegała przed taką kampanią jeszcze 30 września 2026 r.
- W pierwszych godzinach: przestań wpłacać, zablokuj kartę i dostęp do bankowości, odinstaluj programy do zdalnego pulpitu, zastrzeż PESEL w mObywatelu.
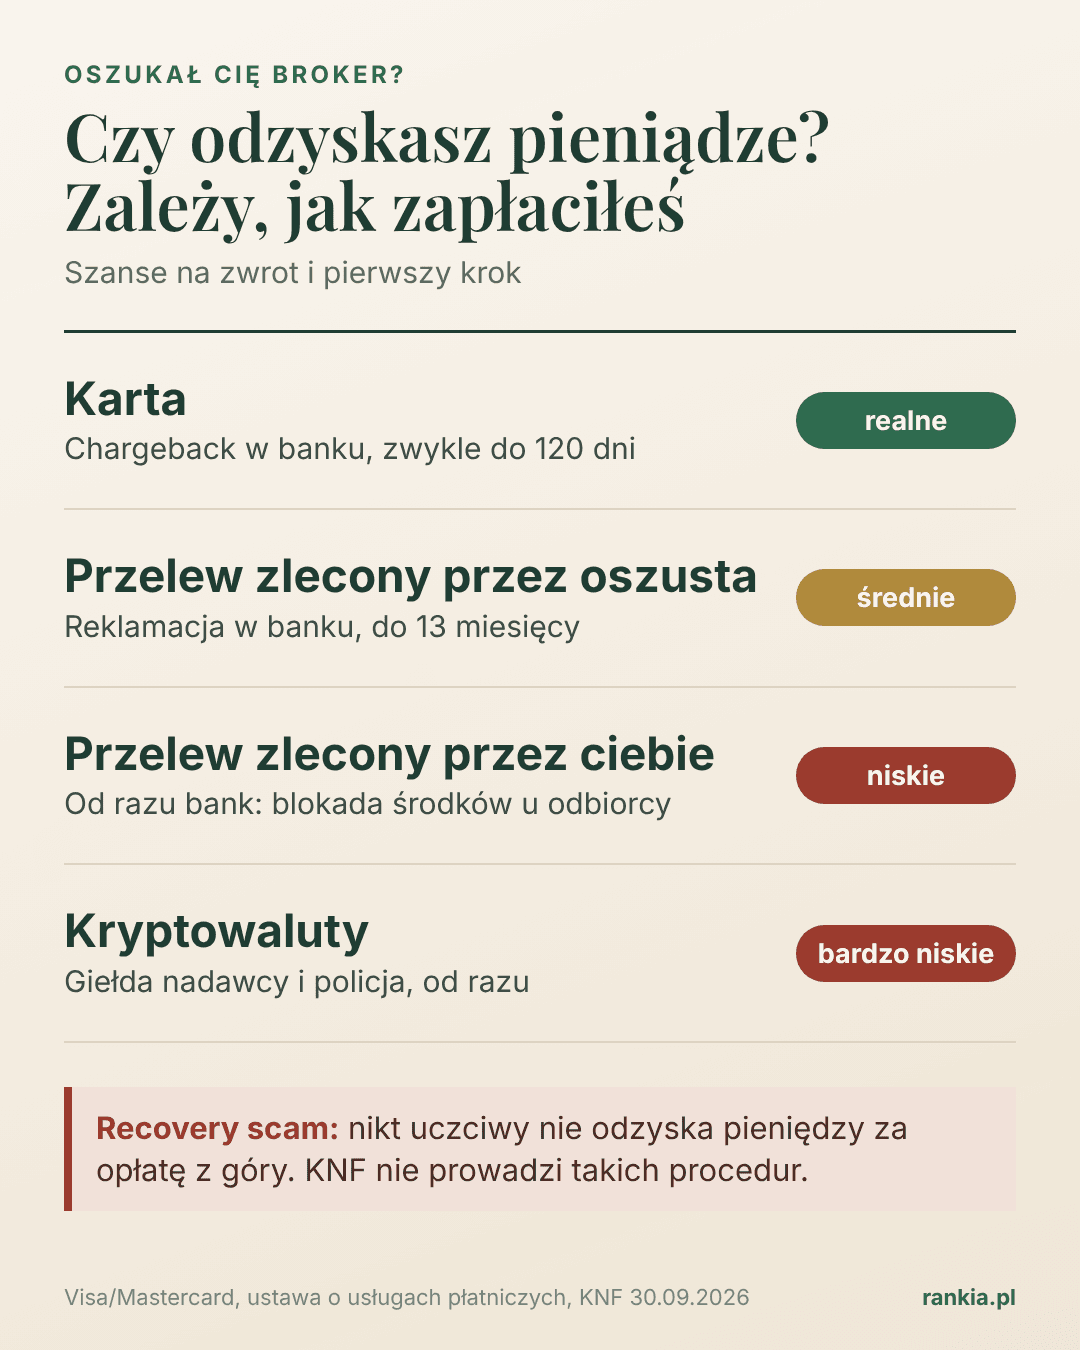
- Kartą: reklamacja chargeback w banku, według zasad Visa i Mastercard zwykle do 120 dni od transakcji. Przelew zlecony przez oszusta (np. przez AnyDesk): reklamacja transakcji nieautoryzowanej, do 13 miesięcy.
- Zawsze: zawiadomienie na policję lub do prokuratury (oszustwo, art. 286 Kodeksu karnego), zgłoszenie fałszywej strony do CERT Polska, sprawdzenie podmiotu na liście ostrzeżeń KNF.
- Nikt uczciwy nie odzyska pieniędzy za opłatę z góry, „podatek” albo „opłatę AML”. KNF, policja i Interpol nie dzwonią do poszkodowanych z taką ofertą.
Co zrobić w pierwszych 24 godzinach po oszustwie?
Kolejność ma znaczenie, bo część kroków zamyka oszustom dostęp, a część zabezpiecza dowody.
- Przestań wpłacać. Nie płać „prowizji za wypłatę”, „podatku” ani „opłaty za odblokowanie konta”. To typowy ostatni etap scamu.
- Zadzwoń do banku. Zablokuj kartę, zmień hasła do bankowości i poproś o wstrzymanie lub zawrócenie przelewów, które jeszcze nie zostały zaksięgowane.
- Odetnij zdalny dostęp. Odinstaluj AnyDesk, TeamViewer i podobne aplikacje, które kazał zainstalować „opiekun”. Zmień hasła do poczty i komunikatorów.
- Zastrzeż PESEL. W mObywatelu, na gov.pl lub w urzędzie, bezpłatnie. Od 1 czerwca 2024 r. banki i firmy pożyczkowe muszą sprawdzać rejestr zastrzeżeń, a kredytodawca, który udzieli kredytu mimo zastrzeżenia, nie może dochodzić jego spłaty od Ciebie.
- Zbierz dowody. Zrzuty ekranu z platformy, historia wpłat, potwierdzenia przelewów, adresy stron, numery telefonów, e-maile, czaty z „opiekunem”, nazwa spółki z regulaminu.
- Zgłoś sprawę. Policja lub prokuratura, CERT Polska (fałszywe strony), bank (reklamacja). Szczegóły niżej.
Czy da się odzyskać pieniądze? To zależy od sposobu płatności
| Jak zapłaciłeś | Co możesz zrobić | Termin | Szanse |
|---|---|---|---|
| Kartą płatniczą | reklamacja chargeback w banku, który wydał kartę | zwykle do 120 dni od transakcji (zasady Visa i Mastercard) | realne, jeśli masz dowody |
| Przelew zlecony przez oszusta z Twojego konta (zdalny pulpit, przejęte logowanie) | reklamacja transakcji nieautoryzowanej | do 13 miesięcy od obciążenia | średnie, bank może zarzucić rażące niedbalstwo |
| Przelew zlecony samodzielnie | prośba do banku o kontakt z bankiem odbiorcy i zablokowanie środków | natychmiast, liczy się kilka godzin | niskie, bez gwarancji |
| BLIK | zgłoszenie w banku od razu po transakcji | natychmiast | niskie |
| Kryptowaluty | zgłoszenie do giełdy, z której wysłałeś środki, i na policję | natychmiast | bardzo niskie |
Z każdej z tych dróg warto skorzystać równolegle z zawiadomieniem na policję. Odzyskanie pieniędzy w procesie karnym jest możliwe głównie wtedy, gdy śledczy zablokują rachunki osób, przez które przepłynęły środki.
Jak działa chargeback przy wpłacie do brokera?
Chargeback to reklamacja transakcji kartą składana w Twoim banku, który dochodzi zwrotu od banku odbiorcy płatności w ramach reguł Visa lub Mastercard. Według tych reguł bank może zgłosić reklamację w terminie do 120 dni od transakcji albo od daty, w której usługa miała zostać wykonana.
Przy oszustwie inwestycyjnym podstawą jest zwykle niewykonanie usługi (nie możesz wypłacić pieniędzy) albo wprowadzenie w błąd. Do wniosku dołącz:
- potwierdzenia transakcji kartą,
- zrzuty ekranu z platformy i korespondencję z „brokerem”,
- dowód, że próbowałeś wypłacić środki i spotkałeś się z odmową lub żądaniem dopłaty,
- informację, że podmiot jest na liście ostrzeżeń KNF, jeśli tam jest,
- kopię zawiadomienia na policję.
Nieuczciwe platformy często przyjmują płatności przez pośredników pod inną nazwą niż marka brokera, więc na wyciągu może widnieć sklep internetowy albo kantor. Opisz to bankowi, żeby nie odrzucił reklamacji z powodu niezgodności nazw.
Kiedy bank musi oddać pieniądze z przelewu?
Zależy to od tego, kto zlecił przelew. Jeśli zrobił to oszust, np. przez zainstalowany AnyDesk albo przejęte dane logowania, mamy do czynienia z transakcją nieautoryzowaną. Według ustawy o usługach płatniczych zgłaszasz ją bankowi do 13 miesięcy od obciążenia (art. 44), a bank zwraca kwotę najpóźniej do końca następnego dnia roboczego po zgłoszeniu (art. 46). Wyjątek: bank ma uzasadnione podejrzenie oszustwa ze strony klienta i powiadomi o tym organy ścigania.
Bank może Cię obciążyć kwotą do równowartości 50 euro, a całą stratą tylko wtedy, gdy wykaże umyślność albo rażące niedbalstwo. Banki często się na nie powołują, gdy klient sam podał kody albo zainstalował program na prośbę obcej osoby. Sądy nie zawsze przyznają im rację, dlatego odmowę warto zaskarżyć do Rzecznika Finansowego.
Jeśli przelew zleciłeś sam, przekonany, że inwestujesz, bank zwykle nie odpowiada za stratę, bo transakcja była autoryzowana. Możesz jedynie poprosić o kontakt z bankiem odbiorcy i zablokowanie środków, jeśli jeszcze tam są.
Gdzie zgłosić oszustwo inwestycyjne?
| Instytucja | Po co | Jak |
|---|---|---|
| Policja lub prokuratura | wszczęcie postępowania o oszustwo (art. 286 § 1 Kodeksu karnego, kara od 6 miesięcy do 8 lat), zablokowanie rachunków | osobiście w dowolnej jednostce lub pisemnie do prokuratury |
| Bank | chargeback, reklamacja transakcji nieautoryzowanej, blokada środków | infolinia, potem pisemna reklamacja |
| CERT Polska | zablokowanie fałszywej strony lub SMS-a | formularz na incydent.cert.pl, SMS-y przekaż na numer 8080 |
| KNF | informacja o podmiocie działającym bez zezwolenia | formularz na knf.gov.pl; KNF może wpisać firmę na listę ostrzeżeń i zawiadomić prokuraturę |
| Rzecznik Finansowy | pomoc w sporze z bankiem lub licencjonowanym brokerem | wniosek na rf.gov.pl, bezpłatnie |
| Giełda kryptowalut | zablokowanie konta odbiorcy, jeśli środki trafiły na tę samą giełdę | zgłoszenie do supportu z numerem transakcji i kopią zawiadomienia |
Zawiadomienie złóż także przy niewielkiej kwocie. Śledczy często łączą sprawy wielu poszkodowanych tej samej platformy, a numer sprawy przyda się w banku przy reklamacji.
Przed wpłatą do jakiejkolwiek platformy sprawdź ją na czarnej liście brokerów, którą aktualizujemy na podstawie ostrzeżeń KNF.
Licencjonowany broker nie wypłaca środków: co wtedy?
Inaczej wygląda sytuacja, gdy problem dotyczy firmy z licencją, np. polskiego domu maklerskiego albo brokera z UE działającego w Polsce na podstawie notyfikacji. Taka firma podlega nadzorowi i ma obowiązek rozpatrzyć reklamację.
- Złóż pisemną reklamację do brokera i zachowaj potwierdzenie.
- Jeśli odpowiedź Cię nie zadowala, zwróć się do Rzecznika Finansowego (bezpłatne postępowanie interwencyjne lub pozasądowe).
- Przy brokerze z innego kraju UE możesz też skorzystać z tamtejszego rzecznika finansowego, np. cypryjskiego, za pośrednictwem sieci FIN-NET.
- Jeśli licencjonowany broker upadnie, klientów chroni system rekompensat (w Polsce prowadzony przez KDPW, na Cyprze przez ICF). Nie obejmuje on strat z inwestycji ani wpłat do firm bez licencji.
Recovery scam: jak rozpoznać fałszywą pomoc w odzyskaniu pieniędzy?
Recovery scam to oszustwo „na odzyskanie środków”, wymierzone w osoby, które już straciły pieniądze. 30 września 2026 r. KNF ostrzegła przed kampanią, w której przestępcy użyli przerobionego nagrania z wizerunkiem i głosem Zastępcy Przewodniczącego KNF i podszywali się pod KNF, Interpol oraz Komendę Główną Policji. Powoływali się na nieistniejący „dział monitoringu finansowego” w UKNF i na „indywidualny kod referencyjny” poszkodowanego. KNF podkreśliła, że nie prowadzi takich działań.
| Sygnał | Dlaczego to scam |
|---|---|
| Ktoś sam się do Ciebie odzywa i wie, ile straciłeś | dane ofiar krążą między oszustami, często dzwonią ci sami ludzie |
| Żąda opłaty z góry: prowizji, „podatku”, „opłaty AML”, „kosztów sądowych” | instytucje publiczne nie pobierają opłat za zwrot skradzionych pieniędzy |
| Podaje się za KNF, policję, Interpol, bank albo „międzynarodową kancelarię” | KNF nie prowadzi procedur odzyskiwania pieniędzy |
| Gwarantuje zwrot 100% w kilka tygodni | nikt nie może zagwarantować wyniku postępowania |
| Prosi o instalację AnyDesk lub o dane do bankowości | to wstęp do kolejnej kradzieży |
| Chce wpłaty w kryptowalutach | prawdziwe kancelarie wystawiają faktury i przyjmują przelewy |
Więcej o metodach oszustów piszemy w tekstach o fałszywych reklamach z użyciem marek Bankier.pl i Pulsu Biznesu oraz o deepfake’ach z wizerunkiem Rafała Brzoski.
Maxitrade: co wiadomo o tej platformie?
Maxitrade przedstawiał się jako platforma do handlu kryptowalutami z biurem w Londynie. KNF wpisała go na listę ostrzeżeń publicznych w lipcu 2019 r. (komunikat z 16 lipca). Według KNF w regulaminie platformy wskazana była spółka Market Solutions Ltd zarejestrowana na Saint Vincent i Grenadynach, a firma nie miała zezwolenia na działalność w Polsce.
Warszawska prokuratura prowadziła postępowanie z art. 178 ustawy o obrocie instrumentami finansowymi, czyli w sprawie działalności bez wymaganego zezwolenia. Klienci opisywali problemy z wypłatą i żądania skanów dokumentów i kart pod pozorem „weryfikacji”.
Jeśli wpłacałeś pieniądze do Maxitrade lub podobnej platformy, kroki są takie same jak wyżej: policja, bank, dowody. Uważaj na oferty odzyskania środków od tej konkretnej platformy, bo na nazwiska znanych scamów oszuści kierują reklamy recovery scam.
Przykłady innych platform, które sprawdzaliśmy: RKH Partner Invest, RMK Capital AG, Pocket Option.
Jak często Polacy tracą pieniądze na fałszywych inwestycjach?
Według raportu CERT Orange Polska za 2025 r. fałszywe inwestycje stanowiły blisko 70% wszystkich przypadków phishingu, wobec 28% dwa lata wcześniej. CyberTarcza Orange zablokowała w 2025 r. rekordowe 345 tys. domen phishingowych. Reklamy z wizerunkiem znanych osób, „opiekunowie” dzwoniący z zagranicznych numerów i platformy pokazujące fikcyjne zyski to dziś najczęstszy scenariusz.
Najczęściej zadawane pytania
Co dalej po stracie pieniędzy?
Odzyskanie pieniędzy od fałszywego brokera rzadko jest szybkie i nigdy nie jest pewne. Najwięcej da się zrobić w pierwszych godzinach i dniach: zablokować dostęp, złożyć reklamację w banku i zawiadomienie na policję. Później ważniejsze od szukania cudownych rozwiązań jest to, żeby nie stracić drugi raz.
Warto też powiedzieć o sprawie bliskim. Oszuści wracają do tych samych osób, a wstyd sprawia, że ofiary często milczą i decydują się na kolejne „opłaty” w nadziei na zwrot. Każda propozycja odzyskania pieniędzy za wpłatę z góry powinna być sygnałem, żeby od razu się rozłączyć.
Tekst ma charakter informacyjny i nie stanowi porady prawnej. W skomplikowanych sprawach skonsultuj się z adwokatem lub radcą prawnym. Stan prawny na 12 listopada 2026 r.