
WACC — co to jest i jak obliczyć średni ważony koszt kapitału

Spis treści
WACC odpowiada na jedno pytanie: ile naprawdę kosztuje spółkę kapitał, którym finansuje działalność — niezależnie od tego, czy pochodzi od akcjonariuszy, czy z kredytu. To ten wskaźnik wyznacza próg opłacalności inwestycji, bo pokazuje minimalny zwrot, jaki projekt musi wypracować, żeby w ogóle miał sens. Korzystają z niego zarówno zarządy przy decyzjach o nowych inwestycjach, jak i inwestorzy indywidualni, którzy wyceniają spółki z GPW metodą zdyskontowanych przepływów. Poniżej znajdziesz wzór, pełne obliczenie krok po kroku dla polskiej spółki przy stawce CIT 19 %, zasady interpretacji wyniku oraz listę błędów, które najczęściej psują rachunek.
Czym jest WACC (średni ważony koszt kapitału)?
Średni ważony koszt kapitału (ang. Weighted Average Cost of Capital) to średnia kosztów wszystkich źródeł finansowania spółki, ważona ich udziałem w strukturze kapitału. Kapitał własny ma swój koszt — jest nim oczekiwana stopa zwrotu akcjonariuszy. Dług ma swój — odsetki płacone bankom i obligatariuszom.
WACC łączy oba w jedną liczbę wyrażoną w procentach. Jeśli spółka finansuje się w 60 % kapitałem własnym o koszcie 10 % i w 40 % długiem o koszcie 6 % po opodatkowaniu, jej WACC wynosi 8,4 %.
Najważniejsza cecha wskaźnika: mierzy koszt kapitału niezależnie od jego źródeł, dlatego pozwala porównywać projekty i spółki o zupełnie różnej strukturze finansowania. To dlatego jest standardową stopą dyskontową w wycenie przedsiębiorstw.
➡️Jak przeprowadzić analizę fundamentalną spółek — średnioważony koszt kapitału jest jednym z jej kluczowych elementów.
Co oznacza wysoki i niski WACC? Interpretacja wskaźnika
Sam wynik nic nie mówi bez punktu odniesienia. WACC interpretuje się zawsze w zestawieniu ze zwrotem, jaki generuje spółka lub konkretny projekt — i zawsze w obrębie jednej branży, bo dojrzały dystrybutor energii i spółka technologiczna z definicji mają inny koszt kapitału.
Niski WACC oznacza tani kapitał. Rynek postrzega spółkę jako bezpieczną, więc akcjonariusze i kredytodawcy oczekują niższej premii za ryzyko. W modelu DCF przekłada się to wprost na wyższą wycenę: im niższa stopa dyskontowa, tym większa wartość bieżąca przyszłych przepływów.
Wysoki WACC to sygnał odwrotny — ryzyko jest wyceniane wysoko, a próg opłacalności inwestycji rośnie. Praktyczna zasada brzmi: projekt tworzy wartość tylko wtedy, gdy jego stopa zwrotu przewyższa WACC. Gdy stopa zwrotu z zaangażowanego kapitału (ROCE) spada poniżej WACC, spółka niszczy wartość dla akcjonariuszy, nawet jeśli wykazuje zysk księgowy. Zysk netto uwzględnia bowiem koszt odsetek, ale nie koszt kapitału własnego.
Do czego służy WACC: wycena DCF, NPV i ocena projektów
Średnioważony koszt kapitału nie jest wskaźnikiem samym w sobie — to parametr, który wchodzi do konkretnych modeli finansowych.
Stopa dyskontowa w wycenie DCF. W metodzie zdyskontowanych przepływów pieniężnych WACC zamienia przyszłe wolne przepływy na ich dzisiejszą wartość. Zmiana stopy o jeden punkt procentowy potrafi przesunąć wycenę o kilkanaście procent, dlatego analitycy podają zwykle przedział wartości, a nie jedną liczbę.
➡️ Zobacz także: czym jest Metoda DCF.
Próg opłacalności w rachunku NPV i IRR. Przy liczeniu wartości bieżącej netto WACC jest stopą, przy której dyskontuje się przepływy projektu. Dodatnie NPV oznacza, że projekt zarabia więcej, niż kosztuje kapitał potrzebny do jego sfinansowania. Przy analizie IRR rolę tę pełni porównanie: wewnętrzna stopa zwrotu powyżej WACC to sygnał do realizacji.
Ocena efektywności zarządzania kapitałem. Różnica między zwrotem z zainwestowanego kapitału a WACC — tak zwany spread ROIC–WACC — jest podstawą miar wartości dodanej, takich jak EVA. Dodatni spread oznacza, że spółka zarabia więcej, niż kosztuje ją finansowanie, a ujemny — że rozwija się kosztem właścicieli.
Decyzje o strukturze finansowania. Spółka rozważająca emisję akcji albo nową serię obligacji sprawdza, jak każdy wariant przesunie jej średnioważony koszt kapitału i czy nadal będzie niższy od zwrotu z aktywów.
Porównanie projektów o różnym finansowaniu. Dwie inwestycje o tej samej rentowności nie są równie atrakcyjne, jeśli jedna wymaga drogiego kapitału własnego, a druga może być sfinansowana tanim kredytem. Sprowadzenie obu do wspólnego progu WACC jest jedynym sposobem, by zestawić je uczciwie — i dlatego wskaźnik trafił na stałe do budżetowania inwestycji.
Wzór na WACC i jego składniki
Wzór na obliczenie średnioważonego kosztu kapitału jest następujący:
WACC = [E / (E + D)] × rE + [D / (E + D)] × rD × (1 − T)
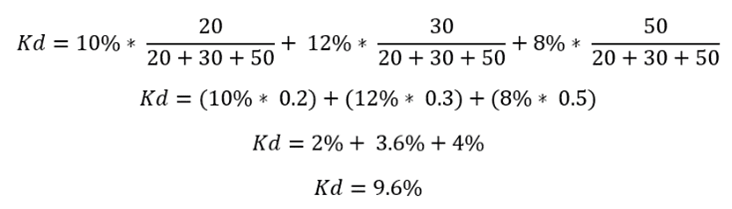
Pięć zmiennych, które trzeba zebrać przed obliczeniem:
| Symbol | Co oznacza | Skąd wziąć dane |
|---|---|---|
| E | Kapitał własny (equity) | Kapitalizacja rynkowa: liczba akcji × kurs z GPW |
| D | Kapitał obcy (debt) | Oprocentowane zobowiązania z bilansu: kredyty, obligacje, leasing |
| rE | Koszt kapitału własnego | Model CAPM: stopa wolna od ryzyka + beta × premia za ryzyko |
| rD | Koszt długu | Średnie oprocentowanie zadłużenia lub rentowność obligacji spółki |
| T | Stawka podatku dochodowego | CIT 19 %, a 9 % dla małych podatników |
Wagi liczy się z wartości rynkowych, nie księgowych — to najczęściej pomijany warunek poprawnego wyniku. Wartość księgowa kapitału własnego w bilansie bywa wielokrotnie niższa od kapitalizacji giełdowej, a jej użycie zaniża udział equity i zniekształca cały wskaźnik.
Koszt kapitału własnego wylicza się najczęściej modelem CAPM: stopa wolna od ryzyka powiększona o współczynnik beta spółki przemnożony przez premię za ryzyko rynkowe. Alternatywą jest model trójczynnikowy Famy-Frencha, który dokłada czynniki wielkości i wyceny spółki.
Koszt długu (rD) najłatwiej odtworzyć ze sprawozdania: dzieli się roczne koszty odsetkowe przez średni stan zadłużenia. Dla spółki z obligacjami notowanymi na Catalyst dokładniejszym przybliżeniem jest bieżąca rentowność jej serii, bo odzwierciedla ryzyko wyceniane przez rynek dzisiaj, a nie warunki sprzed lat.
Człon (1 − T) to tarcza podatkowa. Odsetki od długu są kosztem uzyskania przychodu, więc obniżają podstawę opodatkowania — efektywny koszt długu jest przez to niższy od nominalnego oprocentowania.
Jak obliczyć WACC krok po kroku: przykład polskiej spółki
Załóżmy spółkę notowaną na GPW o kapitalizacji 150 mln zł, która ma 100 mln zł oprocentowanego zadłużenia w trzech kredytach: 20 mln zł przy 10 %, 30 mln zł przy 12 % i 50 mln zł przy 8 %.
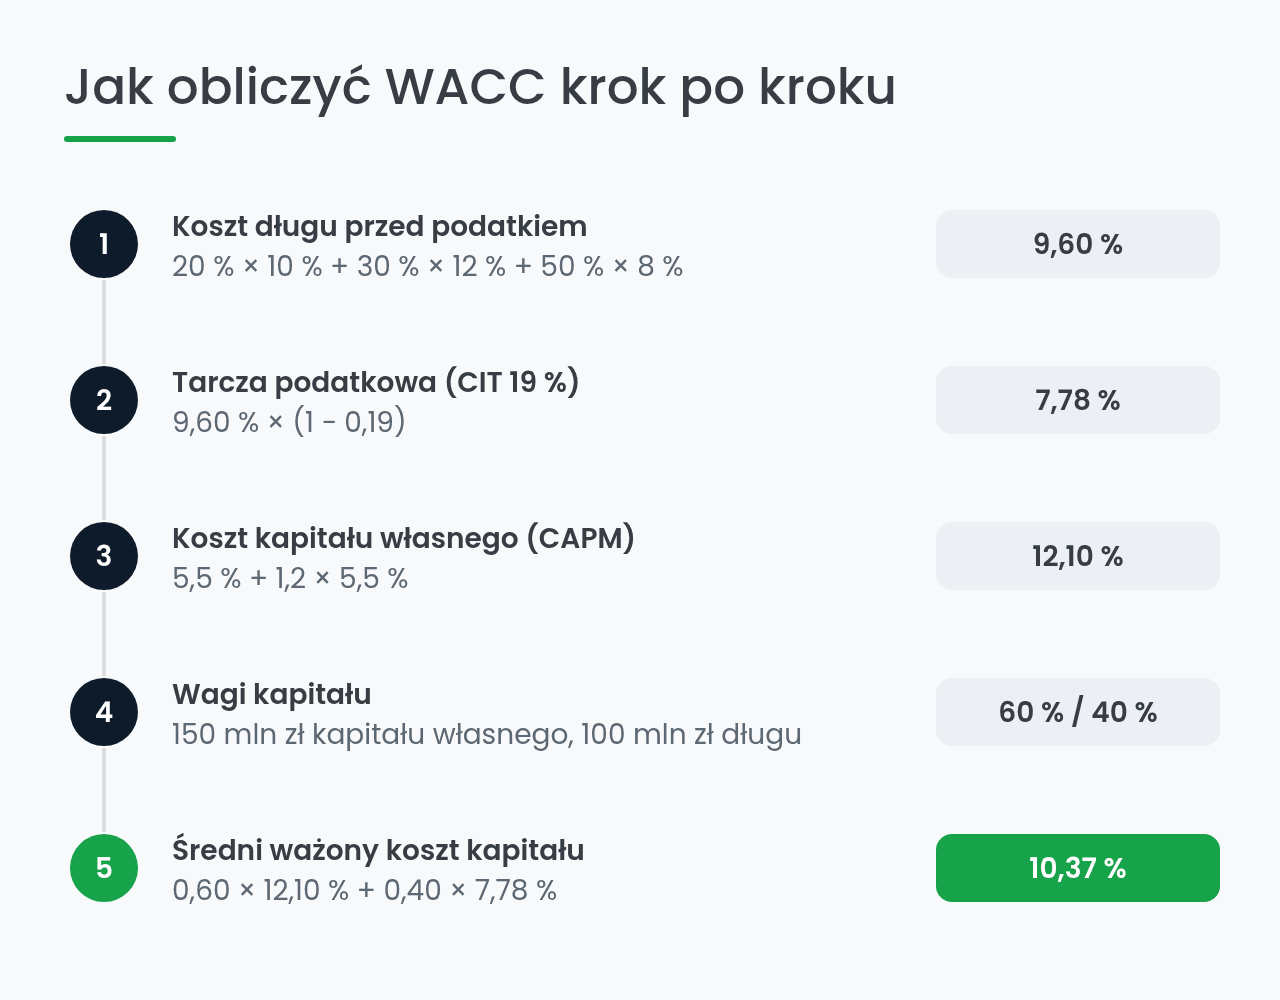
Oznacza to, że każdy projekt tej spółki musi przynosić ponad 10,37 % rocznie, żeby tworzyć wartość, a nie ją konsumować.
Ograniczenia WACC i najczęstsze błędy w obliczeniach
Wskaźnik jest uproszczeniem i w kilku sytuacjach prowadzi na manowce. Warto znać jego granice, zanim oprze się na nim decyzję inwestycyjną.
- Stała struktura kapitału: wzór zakłada, że proporcje długu i equity się nie zmienią. Spółka w trakcie delewarowania albo po dużej emisji akcji łamie to założenie.
- WACC spółki to nie WACC projektu: inwestycja o innym profilu ryzyka niż podstawowa działalność wymaga własnej stopy dyskontowej, a nie firmowej średniej.
- Wagi księgowe zamiast rynkowych: najczęstszy błąd rachunkowy, który potrafi zaniżyć udział kapitału własnego o kilkadziesiąt punktów procentowych.
- Pominięcie tarczy podatkowej: bez członu (1 − T) koszt długu jest zawyżony, a cały WACC — zbyt wysoki.
- Niespójność przepływów i stopy: WACC dyskontuje przepływy do wszystkich dawców kapitału (FCFF). Przepływy do akcjonariuszy (FCFE) dyskontuje się samym kosztem kapitału własnego.
Co wpływa na wysokość WACC?
Wskaźnik nie jest wielkością stałą — zmienia się razem z otoczeniem rynkowym i decyzjami zarządu, dlatego wymaga regularnej aktualizacji.
Stopy procentowe działają na oba składniki naraz: podnoszą koszt nowego długu i stopę wolną od ryzyka w modelu CAPM. Cykl podwyżek potrafi podnieść WACC o kilka punktów procentowych w ciągu roku, a stopy procentowe w Polsce zmieniały się w ostatnich latach wyjątkowo dynamicznie.
Ryzyko branży i beta spółki decydują o premii, jakiej żądają akcjonariusze. Spółka technologiczna o becie 1,5 będzie miała wyraźnie wyższy koszt equity niż stabilny dystrybutor energii o becie 0,6.
Struktura finansowania działa dwukierunkowo: umiarkowane zadłużenie obniża WACC dzięki tarczy podatkowej, ale po przekroczeniu bezpiecznego poziomu rośnie ryzyko niewypłacalności i obie składowe drożeją jednocześnie. Wpływ każdego z tych czynników najlepiej sprawdzić przez analizę wrażliwości wyniku na zmianę pojedynczego założenia.
WACC w polskich realiach: CIT, stopa wolna od ryzyka i regulowany WACC
Trzy parametry wzoru mają w Polsce konkretne wartości, których nie da się przenieść z anglojęzycznych poradników.
Stawka podatku (T) w polskim wzorze to CIT. Podstawowa stawka wynosi 19 %, a mali podatnicy oraz firmy rozpoczynające działalność płacą 9 % (ustawa o podatku dochodowym od osób prawnych, art. 19 ust. 1). To ta stawka, a nie umowne 30 %, wchodzi do członu tarczy podatkowej w wycenie polskiej spółki.
Stopę wolną od ryzyka bierze się w praktyce z rentowności 10-letnich obligacji skarbowych. Punktem odniesienia dla kosztu finansowania bankowego pozostaje stopa referencyjna NBP, która od 5 marca 2026 roku wynosi 3,75 % — po serii obniżek z poziomu 6,75 % z 2022 roku.
W sektorach infrastrukturalnych wskaźnik bywa ustalany administracyjnie. Prezes URE wyznaczył stałą wartość WACC dla operatorów systemów elektroenergetycznych na lata 2023–2028, żeby ograniczyć wahania taryf i ustabilizować warunki inwestowania.
Jeśli liczysz WACC dla polskiej spółki, zacznij od trzech rzeczy: wag z wartości rynkowych, aktualnej stawki CIT i stopy wolnej od ryzyka z rynku obligacji skarbowych. Resztę rozstrzygnie analiza wrażliwości, która pokaże, jak bardzo wycena zależy od każdego z przyjętych założeń.
Najczęściej zadawane pytania o WACC
Chcesz zacząć inwestować? Sprawdź nasze rekomendacje


Zgodność z przepisami
Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), Komisja Nadzoru Finansowego (KNF), The Financial Conduct Authority (FCA)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Oferowane produkty
Akcje, ETF, CFD, Forex, Commodities
Akcje, ETF