
Najlepsze konto walutowe w Polsce – ranking kont dla inwestora

Spis treści
Konto walutowe przydaje się w podróży i przy zakupach w obcej walucie, ale dla inwestora ma dodatkową funkcję: pozwala zasilić rachunek maklerski bez podwójnego przewalutowania. Porównaliśmy sześć ofert dostępnych w Polsce pod kątem tego, co realnie obniża koszt wpłat do brokera: kursu wymiany, liczby walut, kosztu przelewów i wymogu posiadania konta w PLN.
- Alior Bank (Kantor Walutowy) – najniższy zmierzony spread (ok. 0,7 % na EUR, USD, GBP i CHF), 21 walut i rachunki bez konta w PLN.
- Revolut – wymiana po kursie rynkowym do 1000 EUR miesięcznie w darmowym planie Standard, powyżej dopłata 1 %.
- Bank Pekao – 12 walut i bezpłatne przelewy SEPA dla klientów banku.
- PKO Bank Polski i mBank – po 10 walut dla osób, które mają już w tych bankach konto osobiste.
- Bank Millennium – 4 waluty (EUR, USD, CHF i GBP), wygodne jako rezerwa, słabsze jako główny kanał zasilania brokera.
Jakie jest najlepsze konto walutowe dla inwestora?
Najlepsze konto walutowe dla inwestora to takie, które łączy niski spread przy wymianie PLN na EUR i USD, brak wymogu posiadania konta złotówkowego i tanie przelewy SEPA do brokera. Liczba obsługiwanych walut ma znaczenie drugorzędne — większość inwestorów potrzebuje realnie dwóch, może trzech walut, w których notowane są kupowane instrumenty.
Dostawca | Liczba walut | Koszt wymiany | Wymóg konta w PLN |
|---|---|---|---|
Płacenie i transakcje w ponad 150 walutach | kurs rynkowy do 1000 EUR/mies. (plan Standard), powyżej +1 % | Nie | |
Alior Bank (Kantor Walutowy) | 21 | spread ok. 0,7 % | Nie |
Bank Pekao | 12 | kurs kantoru PeoPay / Pekao24 | Tak |
PKO Bank Polski | 10 | kurs kantoru internetowego PKO | Tak |
mBank | 10 | kurs kantoru mBanku | Tak |
Bank Millennium | 4 | kurs kantoru w aplikacji | Tak |
Revolut
Revolut łączy konto wielowalutowe z wymianą walut po kursie rynkowym i inwestowaniem w jednej aplikacji, bez osobnego konta w PLN. W darmowym planie Standard limit wymiany bez dodatkowych opłat wynosi 1000 EUR miesięcznie w dni robocze; powyżej bank dolicza 1 %, a w weekendy obowiązuje narzut 1 %. W planie Plus te progi wynoszą 3000 EUR i 0,5 %.
Usługi bankowe świadczy Revolut Bank UAB z siedzibą w Wilnie, z licencją Europejskiego Banku Centralnego i pod nadzorem Banku Litwy. Depozyty chroni litewski system gwarantowania depozytów do 100 000 EUR, a nie polski BFG.
Konto oszczędnościowe daje obecnie do 3,25 % w PLN i do 2,25 % w EUR (oprocentowanie zmienne). Więcej szczegółów znajdziesz w opiniach o Revolut i opłatach.
Alior Bank (Kantor Walutowy)
Kantor Walutowy Alior Banku pozwala bezpłatnie prowadzić rachunki w 21 walutach i wymieniać je całą dobę, 7 dni w tygodniu. Według kursów z 1 października 2026 r. różnica między kursem kupna a sprzedaży wynosiła ok. 0,7 % dla EUR, USD, GBP i CHF — najmniej w tym zestawieniu. Konto otwiera się zdalnie, bez konta złotówkowego w Alior Banku.
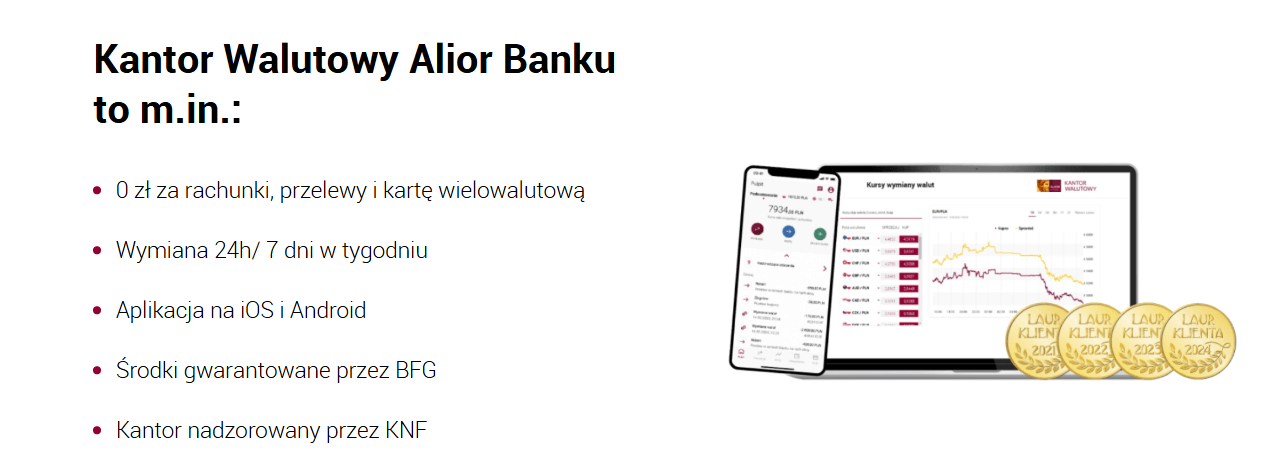
Przelewy walut kupionych w kantorze są bezpłatne w ramach tzw. Licznika, czyli do kwoty wymienionej w danej walucie, a przelew europejski w EUR nic nie kosztuje. Powyżej Licznika przelew walutowy kosztuje 30 zł. To dobry wybór dla kogoś, kto zasila brokera w kilku walutach albo regularnie przewalutowuje większe kwoty.
Trzeba jednak śledzić zmiany: od 22 listopada 2026 r. Alior przenosi Kantor Walutowy do bankowości elektronicznej Alior Banku, zaczynając od pierwszej grupy klientów indywidualnych.
Bank zapowiada automatyczne przeniesienie rachunków, kart i ustawień, ale nie podał, czy po migracji zmienią się warunki. Szerzej o banku piszemy w opiniach o Alior Banku.
Bank Pekao
Pekao pozwala założyć konto walutowe w 12 walutach: EUR, USD, GBP i CHF oraz NOK, SEK, DKK, CAD, AUD, JPY, AED i CNY (te ostatnie wyłącznie do obsługi bezgotówkowej). Wymiana działa w kantorze aplikacji PeoPay i serwisu Pekao24, a przelewy SEPA w bankowości elektronicznej są bezpłatne.
Konto otwierają klienci banku w PeoPay lub Pekao24. Obecnie Pekao nie pobiera opłat za prowadzenie kont w EUR, USD, GBP i CHF, ale taryfa przewiduje opłaty od wysokich sald, zależne od stóp depozytowych banków centralnych. Dla inwestora, który trzyma w banku większą rezerwę w walucie, to warunek do sprawdzenia przed otwarciem konta.
PKO Bank Polski
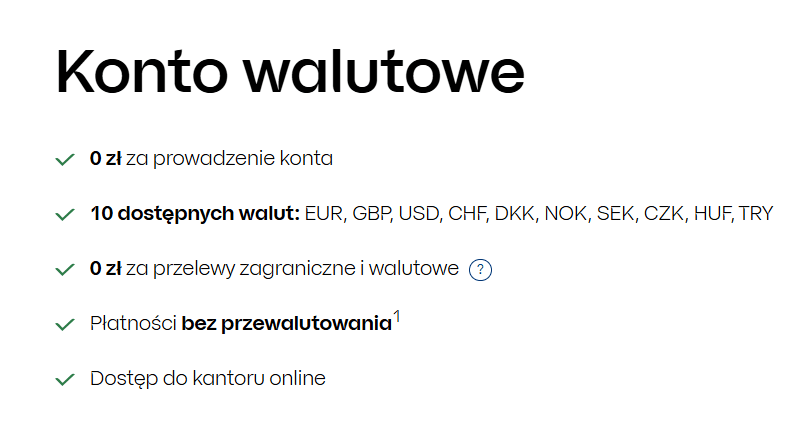
Konto walutowe w PKO BP obejmuje 10 walut: EUR, GBP, USD, CHF, DKK, NOK, SEK, CZK, HUF i TRY, w tym korony skandynawskie. Prowadzenie konta kosztuje 0 zł, a przelew zagraniczny lub walutowy z aplikacji jest darmowy, jeśli w bieżącym lub poprzednim miesiącu wymieniono walutę w kantorze internetowym PKO.
Oferta jest skierowana do osób, które mają już w PKO BP konto osobiste: konto walutowe otwiera się w aplikacji mobilnej lub serwisie internetowym i podpina do karty wielowalutowej wydanej do konta w PLN. Kurs ustala kantor banku, dlatego przy większych przelewach do brokera warto go porównać z kursem w Aliorze czy Revolut.
mBank
eKonto walutowe w mBanku można prowadzić w 10 walutach: EUR, USD, GBP, CHF, CZK, NOK, SEK, DKK, HUF i JPY. Karty walutowe bank wydaje tylko do kont w EUR, USD i GBP, ale usługa wielowalutowa pozwala płacić kartą do konta w złotówkach bezpośrednio z rachunku w każdej z tych walut.
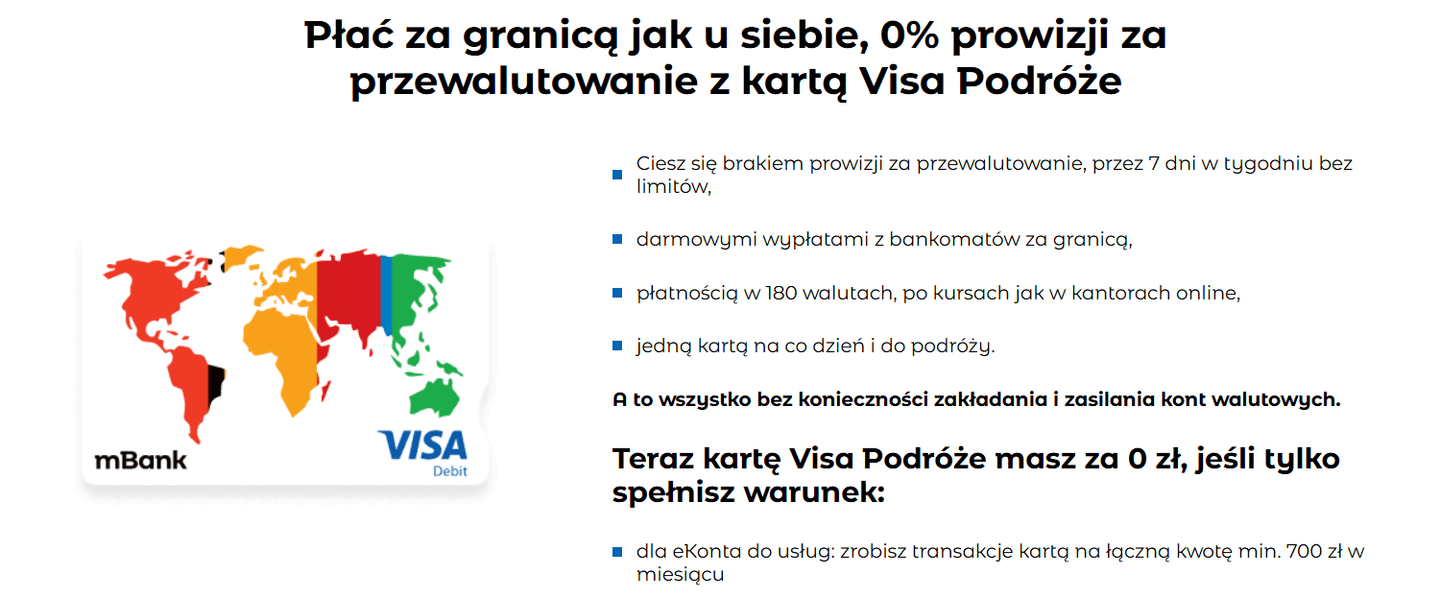
Dla inwestora kupującego ETF-y notowane w euro czy dolarach to wystarczający zakres, a przelewy SEPA są bezpłatne. Ograniczeniem jest wymóg posiadania konta złotówkowego w mBanku, co ma znaczenie dla osób, które nie chcą przenosić bankowości do jednej instytucji. Więcej o samym banku przeczytasz w opiniach o mBanku.
Bank Millennium
Konto walutowe Millennium obsługuje 4 waluty: EUR, USD, CHF i GBP, ale w każdej z nich można otworzyć po kilka rachunków. Prowadzenie konta jest bezpłatne, jeśli założy się je w aplikacji lub Millenecie; wcześniej trzeba mieć konto osobiste Millennium 360°.
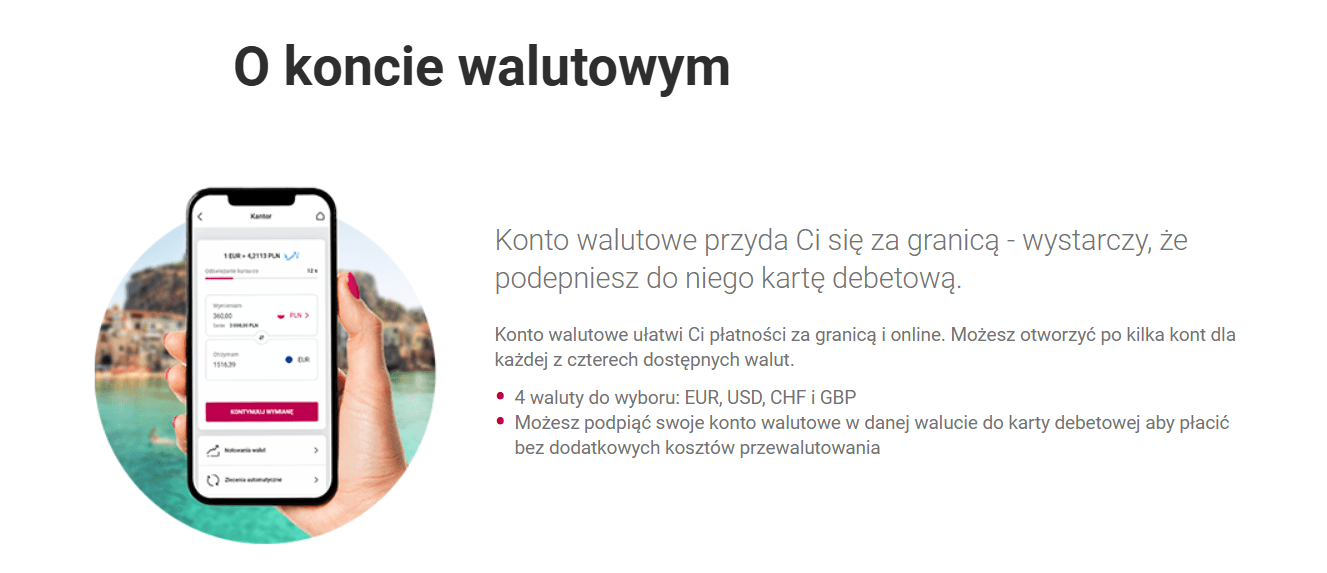
Kantor w aplikacji odświeża kurs co 30 sekund i pozwala ustawić zlecenie wymiany po zadanym kursie, co bywa atutem dla kogoś, kto trzyma rezerwę w EUR czy USD. Przez węższą paletę walut jako główny kanał zasilania brokera wypada jednak słabiej niż oferty z szerszym wyborem.
Po co inwestorowi osobne konto walutowe?
Rachunki maklerskie u brokerów obsługujących rynki zagraniczne pozwalają zwykle prowadzić subkonta w PLN, EUR i USD równolegle.


Oferowane produkty
Akcje, ETF, Opcje, Kontrakty Terminowe, Fundusze Inwestycyjne
Akcje, ETF
Zgodność z przepisami
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Autoriteit Financiële Markten (AFM)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Problem pojawia się przy zasilaniu, gdy nie masz osobnego konta walutowego:
- przelew z konta złotówkowego oznacza przewalutowanie po kursie banku, zanim środki w ogóle trafią do brokera,
- jeśli rachunek maklerski prowadzony jest w innej walucie niż waluta zlecenia, dochodzi do drugiego przewalutowania po stronie brokera,
- dwa przewalutowania to dwa spready, które obniżają realną stopę zwrotu jeszcze przed zakupem instrumentu.
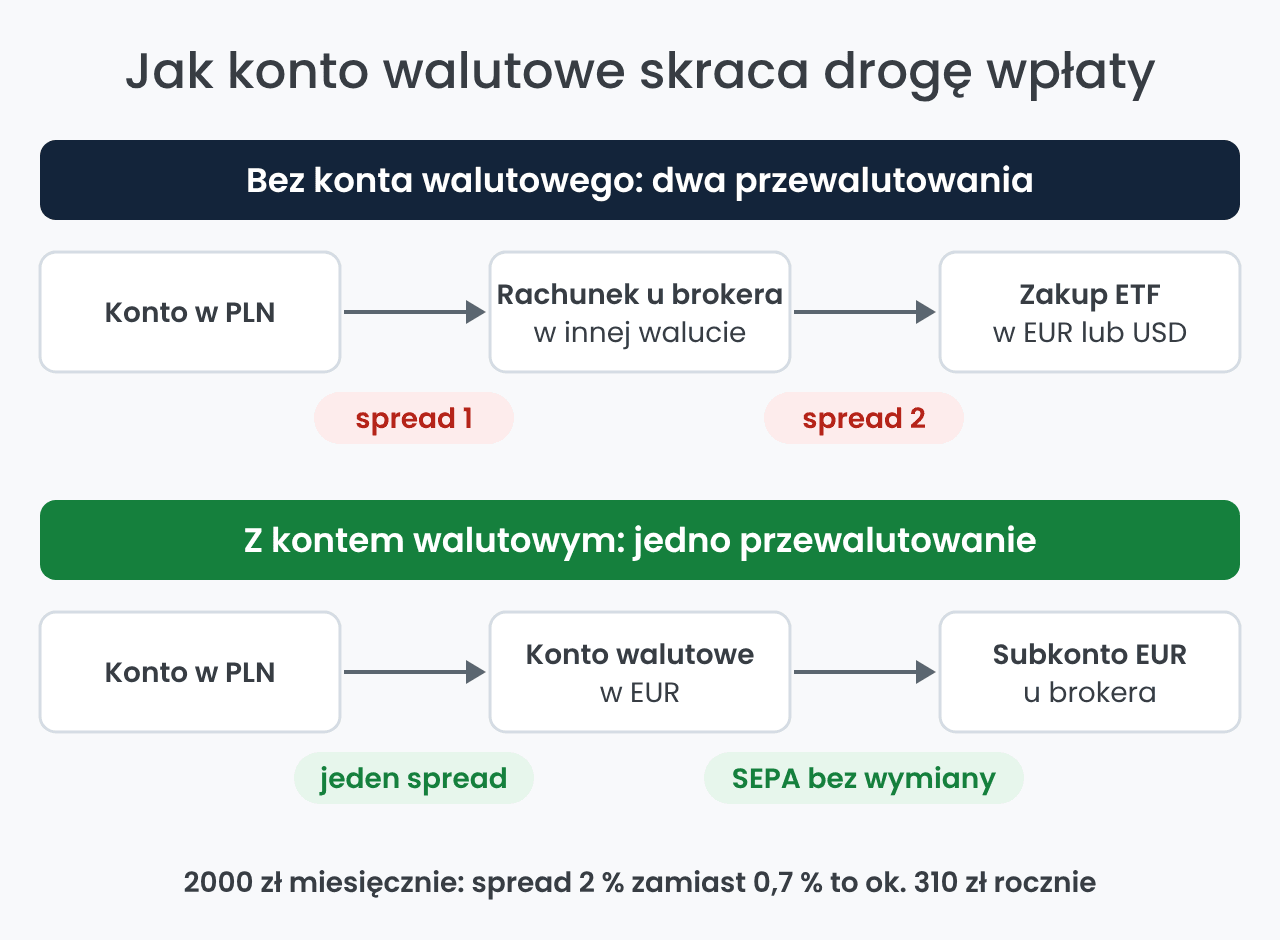
Konto walutowe pozwala pominąć pierwszy krok — wysyłasz EUR na subkonto EUR u brokera i płacisz spread tylko raz, w momencie wymiany złotówek na własnym koncie. Ma to znaczenie przy regularnym inwestowaniu, np. przy comiesięcznych wpłatach na ETF-y notowane w Europie czy USA w ramach strategii dollar-cost averaging (DCA).
Przy jednorazowej wpłacie różnica w spreadzie nie robi wrażenia. Przy 2000 zł wpłacanych co miesiąc, czyli 24 000 zł rocznie, różnica między spreadem 2 % a 0,7 % to ok. 310 zł rocznie — jeszcze zanim kupiony instrument cokolwiek zarobi. Jeśli dopiero wybierasz brokera, sprawdź, w jakich walutach prowadzi rachunki; pomoże w tym ranking kont maklerskich.
Jak wybrać konto walutowe do inwestowania?
Przy wyborze konta walutowego pod inwestycje liczą się konkretne parametry, nie marketingowe hasła o „najlepszym koncie roku”:
- Kurs wymiany i spread — ma większe znaczenie niż liczba walut; paleta kilkunastu walut nie pomoże, jeśli inwestujesz wyłącznie w EUR i USD, a różnica między kursem kupna i sprzedaży jest wysoka,
- Koszt przelewu SEPA i SWIFT — SEPA w EUR do instytucji z Europejskiego Obszaru Gospodarczego jest w większości banków tanie lub darmowe, SWIFT w USD bywa droższy i czasem obciążony opłatą banku pośredniczącego,
- Wymóg konta w PLN — część ofert, jak Kantor Walutowy Alior Banku czy Revolut, można otworzyć bez konta złotówkowego w tej samej instytucji,
- Limity i dopłaty — w fintechach darmowa wymiana bywa ograniczona miesięcznym limitem (w Revolut Standard 1000 EUR) i droższa w weekendy,
- Gwarancja depozytów — BFG chroni środki w bankach krajowych, a w bankach z innych krajów UE obowiązuje system kraju siedziby (szczegóły niżej),
- Czas realizacji przelewu — przy transakcjach na giełdach zagranicznych liczy się, czy środki dotrą do brokera przed sesją, na której planujesz złożyć zlecenie, zwłaszcza przy przelewach SWIFT trwających kilka dni roboczych,
- Karta wielowalutowa — przydaje się w podróży, ale dla inwestora jest dodatkiem: liczy się możliwość wysłania waluty do brokera, a nie płatności kartą.
Na przykładzie widać, dlaczego spread wysuwa się na pierwsze miejsce. Przy wymianie 10 000 zł na euro spread 0,7 % kosztuje ok. 70 zł, a spread 2 % — ok. 200 zł przy każdej takiej wymianie. Przy kilku wpłatach w roku różnica szybko przewyższa ewentualną opłatę za prowadzenie konta.
Jak założyć konto walutowe?
W większości banków konto walutowe zakłada się online w kilka minut, ale ścieżka zależy od tego, czy jesteś już klientem:
- Klient banku: konto walutowe otwierasz w aplikacji lub bankowości internetowej (PKO BP, mBank, Pekao, Millennium), wybierasz walutę i podpinasz rachunek do karty.
- Nowy klient: najpierw zakładasz konto osobiste w PLN, np. w Millennium konto 360° na selfie z mObywatelem, a dopiero potem konto walutowe.
- Bez konta w PLN: w Kantorze Walutowym Alior Banku wypełniasz formularz online, potwierdzasz tożsamość przez mObywatel i wybierasz waluty rachunków; w Revolut konto zakładasz w aplikacji.
Po otwarciu konta warto zapisać brokera jako odbiorcę przelewu w EUR lub USD, używając numeru IBAN subkonta walutowego, który podaje broker. Część brokerów wymaga też w tytule przelewu numeru rachunku inwestycyjnego, więc przed pierwszą wpłatą warto sprawdzić instrukcję w panelu klienta.
Jeśli porównujesz też banki pod kątem konta głównego, przyda się ranking kont osobistych w Polsce.
Jakie ryzyko wiąże się z kontem walutowym?
Ryzyko walutowe działa w obie strony i nie znika przez samo posiadanie konta walutowego — zmienia się tylko moment, w którym się materializuje. Trzymając środki w EUR czy USD zamiast przewalutowywać je od razu na PLN, przesuwasz ekspozycję kursową na później, co może działać na korzyść lub niekorzyść, zależnie od kierunku ruchu kursu złotego. Do tego dochodzą dwa dodatkowe czynniki:
- inwestowanie w papiery notowane w walucie obcej wiąże się z kosztami przewalutowania, a ostateczny zwrot zależy dodatkowo od kursu wymiany przy konwersji środków z powrotem na złotówki,
- dotyczy to zarówno kont walutowych w bankach, jak i fintechów takich jak Revolut — różni się tylko forma i zakres regulacyjny podmiotu, który prowadzi rachunek.
Przykład: jeśli kupisz 1000 EUR po 4,35 zł, a kurs spadnie do 4,25 zł, wartość tej kwoty w złotych zmniejszy się o 100 zł niezależnie od wyniku inwestycji. Przy wzroście kursu działa to odwrotnie, dlatego konto walutowe nie jest zabezpieczeniem przed ryzykiem kursowym, tylko narzędziem do obniżenia kosztów wymiany.
Środki na koncie walutowym w banku krajowym, czyli z siedzibą w Polsce, są objęte gwarancją BFG do równowartości 100 000 EUR, co odróżnia je od fintechów działających wyłącznie na licencji instytucji płatniczej. W przypadku Revolut ochronę depozytów do tej samej kwoty zapewnia litewski system gwarantowania depozytów.
Przed wpłatą większej kwoty warto sprawdzić, czy instytucja jest bankiem, czy instytucją płatniczą — systemy gwarantowania obejmują depozyty bankowe.
Najtańszą wymianę w tym zestawieniu daje Kantor Walutowy Alior Banku: spread ok. 0,7 % i 21 walut bez konta w PLN, choć przed 22 listopada 2026 r. warto sprawdzić warunki po migracji do bankowości Alior Banku. Revolut wygrywa wygodą przy mniejszych kwotach, a Pekao, PKO BP i mBank są naturalnym wyborem dla osób, które już mają tam konto osobiste.
Przy wyborze liczą się przede wszystkim kurs wymiany, koszt przelewu do brokera i to, czy rachunek wymaga konta w PLN. Najwięcej oszczędzisz, wymieniając złotówki raz i wysyłając walutę na subkonto brokera — przy regularnych wpłatach to kilkaset złotych rocznie mniej na spreadach.
Najczęściej zadawane pytania o konto walutowe
Zastrzeżenie:
Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.
Inwestowanie wiąże się z ryzykiem strat. Nie jest to rada inwestycyjna. Wyniki osiągnięte w przeszłości nie są wiarygodnym wskaźnikiem przyszłych wyników. Artykuł zawiera linki afiliacyjne. Rankia może otrzymać wynagrodzenie za działania wykonane za ich pośrednictwem. Nie wpływa to na niezależność naszych materiałów.
Ryzyko inwestycyjne
Inwestowanie wiąże się z ryzykiem i może nie być odpowiednie dla wszystkich inwestorów. Istnieje ryzyko utraty części lub całości zainwestowanego kapitału. Dywidendy, stopy zwrotu i zyski nie są gwarantowane.
Akcje ułamkowe nie dają prawa głosu, mają ograniczoną możliwość przenoszenia i mogą wiązać się z dodatkowymi ryzykami, takimi jak ryzyko przechowywania aktywów oraz ryzyko płynności.
Inwestując w papiery wartościowe notowane w walucie obcej, na przykład w USD, możesz ponieść opłatę za wymianę waluty. Ostateczny wynik inwestycji będzie również zależał od kursu wymiany, co może obniżyć zwrot, jeśli środki zostaną później przewalutowane na wybraną przez Ciebie walutę.
Przed podjęciem decyzji inwestycyjnej dokładnie oceń swoją sytuację finansową i rozważ skorzystanie z niezależnej porady. Revolut nie świadczy doradztwa inwestycyjnego ani podatkowego.
Otwarcie rachunku bankowego lub przejście na wyższy plan nie gwarantuje dostępu do wszystkich usług dostępnych w aplikacji. Dostęp do nich może wymagać spełnienia dodatkowych kryteriów kwalifikacyjnych, a w niektórych przypadkach także rejestracji w innych podmiotach z grupy Revolut, o ile użytkownik nie jest już w nich zarejestrowany.
Usługi inwestycyjne są świadczone przez Revolut Securities Europe UAB, kod spółki: 305799582, litewską firmę inwestycyjną autoryzowaną i regulowaną przez Bank Litwy. Adres siedziby: Konstitucijos ave. 21B, Wilno, Republika Litewska, LT-08130. Obowiązują warunki transakcji.