
Obligacje USA ponad 5%: Czy opłaca się je kupić?

Spis treści
- Rentowność 10-letnich obligacji USA: 5,15% (13.11). Rekord tego roku to 5,31% z 5 października. Roczne obligacje dają 4,65%.
- Polskie obligacje oszczędnościowe w listopadzie: ROR 4,00%, COI 4,75%, EDO 5,35% w pierwszym roku. EDO i COI są potem indeksowane inflacją.
- Przy niezmienionym kursie dolara 10 tys. zł w rocznych obligacjach USA da ok. 465 zł przed podatkiem. Gdy dolar stanieje o 5%, wyjdzie ok. 58 zł straty.
- Dolar może stanieć o ok. 0,6%, zanim obligacje USA przegrają z polskimi ROR. To bardzo mały margines.
Ile dają dziś obligacje USA?
| Okres | Rentowność (13.11.2026) | 2.11.2026 |
|---|---|---|
| 3 miesiące | 4,32% | 4,21% |
| 1 rok | 4,65% | 4,38% |
| 2 lata | 4,88% | 4,59% |
| 5 lat | 4,98% | 4,70% |
| 10 lat | 5,15% | 4,91% |
| 30 lat | 5,47% | 5,28% |
Rentowności wzrosły w dwa tygodnie o 0,2–0,3 pkt proc. Rynek reaguje na wyższą od oczekiwań inflację: w październiku ceny konsumpcyjne w USA wzrosły o 0,4% m/m, a ceny producentów (PPI) o 6,5% r/r. Według CME FedWatch rynek wycenia grudniową podwyżkę stóp Fed na ok. 90%. W poniedziałek o 18:00 polskiego czasu przemawia prezes Fed Kevin Warsh.
Najwyżej w tym roku rentowność 10-latek była 5 października: 5,31%. Wcześniej pisaliśmy o tym w tekście rentowności obligacji USA blisko 5%: co to znaczy dla Polski.
Obligacje USA czy polskie obligacje oszczędnościowe?
| Obligacje | Oprocentowanie w 1. roku | Waluta | Co dalej |
|---|---|---|---|
| ROR (1 rok) | 4,00% | PLN | – |
| DOR (2 lata) | 4,15% | PLN | zmienne |
| TOS (3 lata) | 4,40% | PLN | stałe |
| COI (4 lata) | 4,75% | PLN | inflacja + 1,5 pkt proc. |
| EDO (10 lat) | 5,35% | PLN | inflacja + 2 pkt proc. |
| USA 1 rok | 4,65% | USD | ryzyko kursowe |
| USA 10 lat | 5,15% | USD | ryzyko kursowe i stopy procentowej |
Na papierze obligacje USA wyglądają dobrze, ale polskie EDO dają w pierwszym roku więcej, a w kolejnych latach chronią przed inflacją w Polsce. Do tego polskie obligacje oszczędnościowe nie mają ryzyka walutowego. Więcej o polskich obligacjach i lokatach w tekście państwo płaci 6,4%, lokata poniżej 3%.
Ile zarobisz na obligacjach USA w złotych?
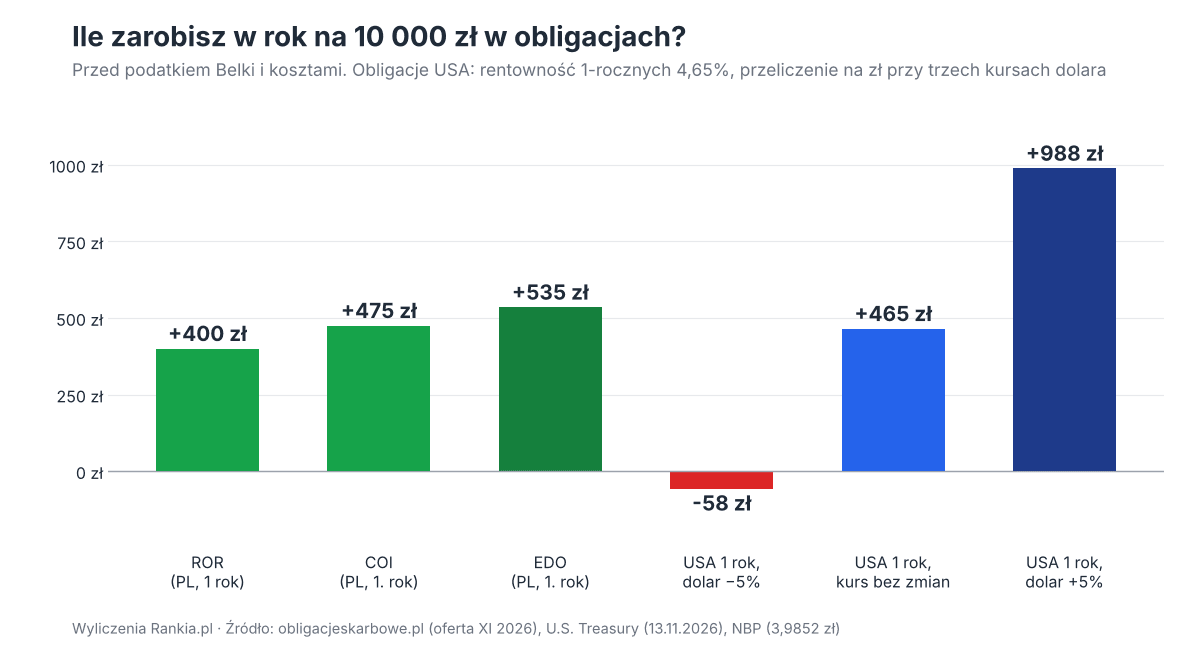
| 10 000 zł na rok, obligacje USA 4,65% | Kurs USD za rok | Zysk przed podatkiem |
|---|---|---|
| Dolar tanieje o 5% | 3,7859 zł | −58 zł |
| Kurs bez zmian | 3,9852 zł | +465 zł |
| Dolar drożeje o 5% | 4,1845 zł | +988 zł |
Dolar może stanieć o ok. 4,4%, zanim inwestycja przyniesie stratę, i tylko o ok. 0,6%, zanim przegra z polskimi obligacjami ROR. Do tego dochodzą koszty: przy przewalutowaniu 0,5% w obie strony zysk przy stałym kursie spada z 465 do ok. 361 zł.
Od zysku zapłacisz 19% podatku Belki, tak samo jak przy polskich obligacjach. Przychód i koszt w dolarach przeliczasz do PIT-38 po kursie NBP z dnia roboczego przed transakcją (przewalutowanie i kurs NBP do PIT-38).
Dlaczego kurs dolara jest tu najważniejszy?
Od sierpnia dolar zdrożał i 13 listopada kosztował w NBP 3,9852 zł, więcej niż przez większą część roku. Jeśli teraz kupisz amerykańskie obligacje, kupujesz dolary po stosunkowo wysokim kursie. Jeśli dolar powróci do poziomów z wiosny, strata walutowa może zniwelować odsetki z kilku lat. Jak dolar wpływa na inwestycje w złotych, opisaliśmy w tekście dolar od sierpnia dodał 670 zł do 10 tys. zł w ETF.
Jak kupić obligacje USA z Polski?
Najprościej przez ETF na obligacje skarbowe USA, notowany na giełdzie i dostępny u brokerów z dostępem do rynków zagranicznych. Przykład funduszu na krótkie obligacje:
| ETF | Dane |
|---|---|
| iShares $ Treasury Bond 0-1yr UCITS ETF (IB01) | ISIN IE00BGSF1X88, akumulujący, waluta USD |
| Opłata roczna (TER) | 0,07% |
| Średnia rentowność do wykupu | 4,26% (12.11.2026) |
| Duration | 0,33 roku |
| Aktywa funduszu | ok. 28 mld USD |
ETF na krótkie obligacje prawie nie reaguje na zmiany stóp (duration 0,33 roku), więc jego wynik w złotych zależy głównie od odsetek i kursu dolara. Fundusze na obligacje 10-letnie dają wyższą rentowność, ale ich cena mocniej spada, gdy rentowności dalej rosną.
Jakie ryzyka mają obligacje USA dla Polaka?
- Ryzyko walutowe. Spadek dolara o kilka procent może zabrać cały roczny zysk.
- Ryzyko stopy procentowej. Przy obligacjach długoterminowych dalszy wzrost rentowności obniża ich cenę, więc sprzedaż przed terminem może przynieść stratę.
- Koszty. Przewalutowanie, ewentualna prowizja i opłata roczna ETF obniżają wynik.
- Brak ochrony przed polską inflacją. W przeciwieństwie do EDO i COI odsetki nie rosną razem z inflacją w Polsce.
Rentowności powyżej 5% to najwyższe poziomy od niemal dwóch dekad i dla inwestora myślącego w dolarach to dobra okazja. Polak liczy jednak wynik w złotych, a wtedy przewaga obligacji USA nad polskimi obligacjami oszczędnościowymi jest niewielka albo żadna: EDO dają w pierwszym roku więcej, bez ryzyka walutowego.
Obligacje USA mają sens głównie jako część portfela dla kogoś, kto i tak chce mieć część pieniędzy w dolarach, na przykład na przyszłe wydatki za granicą albo jako zabezpieczenie przed słabszym złotym. Przy obecnym, wysokim kursie dolara warto dzielić zakup na kilka transakcji, zamiast kupować wszystko jednego dnia.
Najczęstsze pytania: obligacje USA
Najbliższy kierunek wyznaczą wystąpienie prezesa Fed Kevina Warsha, protokół z posiedzenia Fed (18 listopada) i grudniowa decyzja o stopach. Jeśli inflacja w USA nadal będzie zaskakiwać, rentowności mogą wrócić do październikowych szczytów.
Dla polskiego inwestora równie ważny jest złoty. Silny dolar sprawia dziś, że obligacje USA są dla nas relatywnie drogie, a polskie obligacje oszczędnościowe dają porównywalny lub wyższy wynik bez ryzyka walutowego.
Inwestowanie wiąże się z ryzykiem utraty kapitału. Tekst ma charakter informacyjny i nie stanowi rekomendacji inwestycyjnej.