
Państwo płaci 6,4%, lokata poniżej 3%: Gdzie trzymać oszczędności?

Spis treści
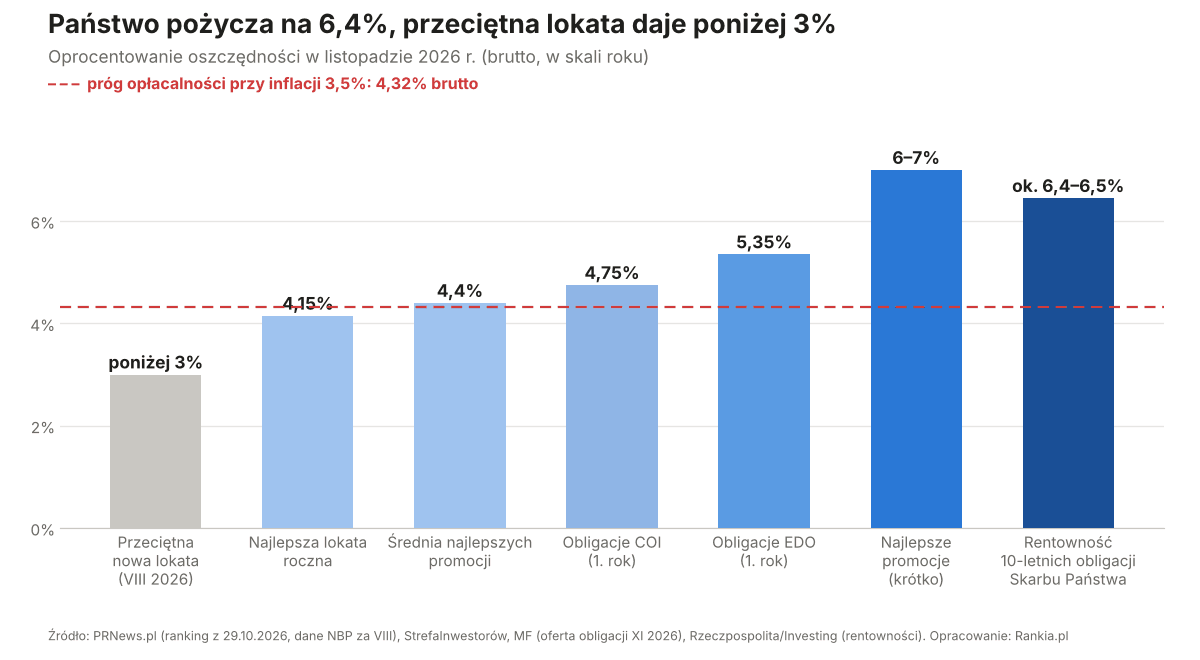
Najlepsze lokaty w listopadzie 2026 to 6,5% w Credit Agricole, 6,1% w Nest Banku oraz 6% w Pekao i VeloBanku, ale tylko przez kilka miesięcy, do określonej kwoty i dla nowych środków. Przeciętna nowo zakładana lokata przynosi poniżej 3%. W tym samym czasie państwo pożycza na rynku na ok. 6,4% na 10 lat.
- Średnie oprocentowanie najlepszych lokat i kont promocyjnych wzrosło do 4,4%. Najlepsza lokata roczna daje 4,15%.
- Rentowność 10-letnich obligacji skarbowych wzrosła z ok. 5% w lutym do ok. 6,4–6,5% pod koniec października.
- Przy inflacji 3,5% lokata musi dawać co najmniej 4,32% brutto, żeby oszczędności nie traciły na wartości.
- Na 50 tys. zł typowa lokata na 3% traci realnie ok. 517 zł rocznie, a obligacje EDO zarabiają ok. 403 zł ponad inflację.
Ile dają lokaty i konta w listopadzie 2026?
| Okres | Oprocentowanie najlepszych ofert |
|---|---|
| ok. 1 miesiąc | ok. 3,5% |
| 3 miesiące | ok. 4,5–7% |
| konta oszczędnościowe na 90–100 dni | ok. 5,5–6,5% |
| 4 miesiące | ok. 4% (lokata progresywna do 8% w ostatnim miesiącu, średnio 6%) |
| 6 miesięcy | ok. 3,5–6,1% |
| 12 miesięcy | do 4,15% |
| Średnia najlepszych ofert | 4,4% |
Według PRNews sześć banków poprawiło oferty w listopadzie, a jeden je obniżył. Wzrost jest jednak symboliczny: średnia najlepszych ofert wynosi 4,4% wobec nieco poniżej 4,3% miesiąc wcześniej. Najlepsze oferty porównaliśmy także w październiku w tekście gdzie ulokować oszczędności w IV kwartale.
Które banki płacą najwięcej w listopadzie?
| Bank i produkt | Oprocentowanie | Okres | Kwota | Najważniejsze warunki |
|---|---|---|---|---|
| Credit Agricole, Rachunek Oszczędzam Plus | 6,5% | 100 dni od otwarcia rachunku | do 100 000 zł | Konto dla Ciebie MAX lub Prime otwarte 1.10–30.11.2026, karta debetowa, zgody marketingowe; tylko dla osób bez rachunku w banku od 1.01.2025 |
| Nest Bank, Nest Lokata Witaj | 6,1% (5,25% przy samych zgodach marketingowych) | 3 lub 6 miesięcy | 1 000–25 000 zł | nowe Nest Konto założone w ciągu 30 dni, wpływ 2 000 zł miesięcznie i 10 płatności kartą lub BLIK-iem; po utracie warunków 0,5% |
| BNP Paribas, Lokata Dynamiczny Zysk | 4%, 5%, 7% i 8% w kolejnych miesiącach, średnio 6% | 4 miesiące | 1 000–50 000 zł | nowi klienci z Kontem Otwartym na Ciebie lub Moim Kontem Premium, bez konta w banku w ostatnich 24 miesiącach; lokatę trzeba założyć w ciągu miesiąca od otwarcia konta |
| Pekao, Konto Oszczędnościowe (promocja) | 6% (3% bez transakcji) | 92 dni | nowe środki do 200 000 zł | 5 transakcji bezgotówkowych w cyklu rozliczeniowym, przystąpienie 23.10–23.11.2026, nowi lub nieaktywni klienci z kontem osobistym |
| VeloBank, Elastyczne Konto Oszczędnościowe | 6% do 100 tys. zł, 4% od 100 do 400 tys. zł (2% bez płatności) | 92 dni | do 400 000 zł | nowi klienci otwierający konto zdalnie, 5 płatności kartą lub BLIK-iem miesięcznie, nowe środki wpłacone do 12.11.2026, zgody marketingowe |
Najwyższą stawkę daje Credit Agricole, ale tylko nowym klientom, którzy otworzą konto do 30 listopada. Największy limit ma Pekao: 6% obejmuje nowe środki do 200 tys. zł. W VeloBanku nowe środki trzeba wpłacić do 12 listopada, a obecni klienci dostają 4,5%. Nest Bank przyjmuje najwyżej 25 tys. zł i wymaga stałego wpływu na konto.
Lokata progresywna BNP Paribas kusi stawką 8%, ale tylko w czwartym miesiącu. Przez cały okres daje średnio 6%. Przy wcześniejszej wypłacie bank zachowuje odsetki za pełne miesiące, więc po dwóch miesiącach wychodzi średnio 4,5%.
Ile to daje na 50 tys. zł? W BNP Paribas ok. 810 zł netto za 4 miesiące, w Pekao i VeloBanku ok. 612 zł netto za 92 dni. W Nest Banku przy limicie 25 tys. zł to ok. 311 zł netto za 3 miesiące. Po promocji stawki spadają, np. w VeloBanku do 0,5%. Wyliczenia Rankia.pl po 19% podatku Belki.
Przy kwotach do 50 tys. zł najwięcej odsetek w złotych daje lokata BNP Paribas, bo trwa najdłużej. Przy kwotach powyżej 100 tys. zł liczy się limit i tu wygrywa Pekao.
Jakie warunki trzeba spełnić, żeby dostać 6%?
- Nowe środki. Najwyższe stawki dotyczą pieniędzy, których wcześniej nie było w banku.
- Nowy klient lub konto osobiste. Często trzeba założyć konto w tym samym banku.
- Limit kwoty. Wysokie oprocentowanie obejmuje zwykle od 25 tys. do 200 tys. zł, rzadko więcej.
- Krótki okres. Promocja trwa najczęściej 3–6 miesięcy, potem stawka spada.
- Dodatkowe wymagania. Wpływ wynagrodzenia, kilka płatności kartą lub BLIK-iem w miesiącu, zgody marketingowe.
Przykład: 50 tys. zł na Rachunku Oszczędzam Plus w Credit Agricole (6,5% przez 100 dni) daje ok. 890 zł odsetek brutto, czyli ok. 721 zł netto. Po tym czasie oprocentowanie spada do standardowych 0,10%. O różnicach między kontem a lokatą piszemy w tekście konto oszczędnościowe czy lokata.
Dlaczego banki płacą mniej niż państwo?
Rentowność 10-letnich obligacji skarbowych wzrosła z ok. 5% w lutym do prawie 6,5% pod koniec października. Rynek żąda wyższego oprocentowania przez rekordowe potrzeby pożyczkowe państwa, ryzyko polityczne i słabszego złotego. Przeciętna lokata zakładana w sierpniu dała natomiast według danych NBP mniej niż 3%.
Oprocentowanie lokat zależy przede wszystkim od stóp NBP, a stopa referencyjna od marca stoi na 3,75%. Bartosz Turek, autor rankingu PRNews, zwraca jednak uwagę, że wysokie rentowności obligacji, zwolnionych z podatku bankowego, mogą zachęcić banki do walki o depozyty. Na razie widać to głównie w krótkich promocjach.
Ile realnie zarobi 50 tys. zł?
| Gdzie trzymasz 50 tys. zł | Oprocentowanie brutto | Odsetki netto (rok) | Wynik realny przy inflacji 3,5% |
|---|---|---|---|
| Typowa nowa lokata | 3,00% | 1 215 zł | −517 zł |
| Najlepsza lokata roczna | 4,15% | 1 681 zł | −67 zł |
| Średnia najlepszych promocji (przez cały rok) | 4,40% | 1 782 zł | +31 zł |
| Obligacje COI (1. rok) | 4,75% | 1 924 zł | +168 zł |
| Obligacje EDO (1. rok) | 5,35% | 2 167 zł | +403 zł |
| Gotówka u brokera 6% (Trade Republic) | 6,00% | 2 430 zł | +657 zł |
Próg opłacalności przy inflacji 3,5% to ok. 4,32% brutto. Większość lokat rocznych go nie przekracza. Ile tracą oszczędności przy różnych poziomach inflacji, liczyliśmy w tekście inflacja przegoniła stopy NBP.
Lokata czy obligacje skarbowe w listopadzie?
| Obligacje (oferta MF na listopad 2026) | Okres | Oprocentowanie w 1. okresie |
|---|---|---|
| OTS | 3 miesiące | 2,00% |
| ROR | 1 rok | 4,00% |
| DOR | 2 lata | 4,15% |
| TOS | 3 lata | 4,40% |
| COI | 4 lata | 4,75%, potem inflacja + 1,5 pkt proc. |
| EDO | 10 lat | 5,35%, potem inflacja + 2 pkt proc. |
Obligacje detaliczne nie podniosły oprocentowania mimo wzrostu rentowności na rynku: oferta jest bez zmian od maja. Mimo to EDO i COI dają więcej niż najlepsze lokaty roczne, a od drugiego roku chronią przed inflacją. Szczegóły w tekście obligacje skarbowe listopad 2026.
Alternatywą dla lokat jest też oprocentowanie gotówki u brokera. Trade Republic daje 6% w skali roku na gotówkę do 200 000 zł.
Czy oszczędności są bezpieczne?
Depozyty w bankach chroni Bankowy Fundusz Gwarancyjny do równowartości 100 000 euro na klienta w jednym banku. Przy kursie ok. 4,41 zł za euro to ok. 441 tys. zł. Obligacje skarbowe gwarantuje Skarb Państwa. Przy większych kwotach warto rozłożyć pieniądze między kilka banków i produktów.
Listopad nie przyniósł przełomu na lokatach. Najlepsze oferty są krótkie i obwarowane warunkami, a typowa lokata wciąż przegrywa z inflacją. Wzrost rentowności obligacji pokazuje jednak, że pieniądz w Polsce jest droższy, niż sugerują tabele bankowe.
Najrozsądniej wygląda połączenie kilku rozwiązań: krótka promocja na nowe środki, obligacje indeksowane inflacją na dłuższy horyzont i część pieniędzy na koncie z dobrym oprocentowaniem jako rezerwa. Jeśli RPP w środę nie zmieni stóp, czego spodziewa się większość ekonomistów, oprocentowanie lokat raczej nie wzrośnie mocno do końca roku.
Jakie ryzyka wiążą się z lokatami i kontami?
- Koniec promocji. Po kilku miesiącach oprocentowanie spada do standardowego, wyraźnie niższego poziomu.
- Zerwanie lokaty. Bank może zabrać część lub całość odsetek.
- Inflacja. Przy lokacie poniżej 4,32% oszczędności tracą realnie na wartości.
- Zmienne oprocentowanie kont. Bank może obniżyć stawkę w każdej chwili.
- Ukryte warunki. Niespełnienie wymagań (wpływ, płatności kartą) może obniżyć oprocentowanie.
Najczęstsze pytania: lokaty listopad 2026
Co dalej z oprocentowaniem oszczędności?
Najbliższy tydzień przyniesie decyzję RPP i ocenę ratingu Polski przez S&P. Jeśli rentowności obligacji będą dalej rosnąć, banki mogą zacząć mocniej walczyć o depozyty, ale na razie robią to głównie krótkimi promocjami.
Dla oszczędzających to dobry moment, żeby sprawdzić, ile naprawdę zarabiają ich pieniądze. Różnica między typową lokatą a obligacjami EDO to na 50 tys. zł ponad 900 zł realnie w ciągu roku. O tym, jak decyzja RPP wpłynie na raty i lokaty, piszemy w tekście stopy procentowe w listopadzie.
Tekst ma charakter informacyjny i nie stanowi porady finansowej. Oprocentowanie lokat i kont może się zmienić; przed założeniem sprawdź regulamin promocji.