
Model Gordona (GGM): co to jest i jak za jego pomocą wycenić akcje?

Spis treści
Model Gordona to jeden z najprostszych sposobów, by oszacować wartość wewnętrzną akcji spółki wypłacającej dywidendy. Cała wycena opiera się na trzech liczbach: dywidendzie, stopie zwrotu i tempie wzrostu.
Co to jest model Gordona i skąd się wziął?
Model Gordona, nazywany też modelem wzrostu Gordona (Gordon Growth Model, GGM) lub modelem stałego wzrostu dywidendy, to odmiana modelu zdyskontowanych dywidend (DDM).
Zakłada on, że wartość akcji to suma przyszłych dywidend sprowadzonych do dzisiejszej wartości, a dywidenda rośnie co roku w tym samym tempie. Idea wyceny akcji przez dyskontowanie dywidend jest starsza, ale to ten model sprowadził ją do jednego, prostego wzoru.
Formalne ujęcie modelu opublikowali w 1956 roku Myron J. Gordon i Eli Shapiro z Massachusetts Institute of Technology (MIT) w czasopiśmie Management Science, stąd druga nazwa: model Gordona-Shapiro. W 1959 roku Gordon rozwinął go w artykule Dividends, Earnings, and Stock Prices w The Review of Economics and Statistics. Z Uniwersytetem w Toronto związał się w 1970 roku.
Model jest szczególnie przydatny dla akcjonariuszy mniejszościowych. Nie mają oni wpływu na politykę dywidendową spółki, więc to właśnie dywidenda jest ich głównym przepływem pieniężnym z akcji, obok ewentualnego zysku ze sprzedaży walorów.
➡️Zobacz, jak przeprowadzić analizę fundamentalną, by lepiej zrozumieć model wzrostu Gordona (GGM).
Wzór modelu Gordona i jego składniki
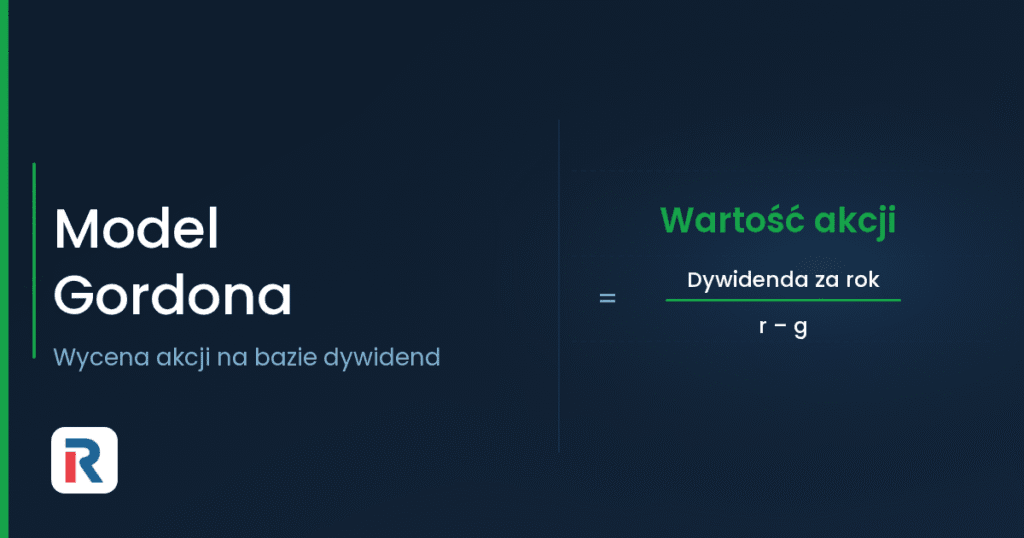
Nie da się przewidzieć dywidendy w każdym kolejnym roku, dlatego model upraszcza problem: przyjmuje, że dywidenda rośnie o stały procent g w nieskończoność. Nieskończony ciąg zdyskontowanych dywidend sprowadza się wtedy do jednego wzoru:
P₀ = D₁ / (r − g)

Gdzie:
- P₀ – wartość wewnętrzna akcji dziś,
- D₁ – Dywidenda na akcję oczekiwana w przyszłym roku, liczona jako D₁ = D₀ × (1 + g), gdzie D₀ to ostatnio wypłacona dywidenda,
- r – wymagana stopa zwrotu z akcji (koszt kapitału własnego),
- g – stała, długoterminowa stopa wzrostu dywidendy.
Wzór działa tylko wtedy, gdy wymagana stopa zwrotu r jest wyższa od g. Przy r = g mianownik wynosi zero, a przy r < g wynik jest ujemny: w obu przypadkach model traci sens.
Jak oszacować stopę wzrostu g i wymaganą stopę zwrotu r?
Dywidendę łatwo znaleźć w raportach spółki, w przypadku GPW m.in. w raportach bieżących ESPI i raportach rocznych. Najwięcej błędów w wycenie powstaje przy dwóch pozostałych parametrach.
Stopa wzrostu dywidendy g
Najczęściej stosuje się dwa podejścia. Pierwsze to średnie tempo wzrostu dywidendy z ostatnich 5–10 lat, co zakłada, że przeszłość się powtórzy. Drugie wiąże wzrost z rentownością spółki: g = ROE × b, gdzie ROE to rentowność kapitału własnego, a b – wskaźnik zatrzymania zysku (1 − stopa wypłaty dywidendy).
Spółka z ROE na poziomie 12 %, która wypłaca 60 % zysku, zatrzymuje 40 %, więc g = 12 % × 0,4 = 4,8 %. W długim terminie g nie powinno przekraczać nominalnego tempa wzrostu gospodarki.
Wymagana stopa zwrotu r
To minimalny zysk, jakiego inwestor oczekuje za ryzyko posiadania akcji. Zwykle wyznacza się go modelem CAPM: r = Rf + β × (Rm − Rf). Rf to stopa wolna od ryzyka (np. rentowność długoterminowych obligacji skarbowych), β – wrażliwość akcji na ruchy rynku, a (Rm − Rf) – premia za ryzyko rynkowe. Parametry r i g podaje się w tej samej konwencji: oba nominalne albo oba realne.
Przykład obliczeń: wycena akcji modelem Gordona krok po kroku
Akcje fikcyjnej spółki Delta kosztują na giełdzie 53 zł. Ostatnio wypłacona dywidenda wyniosła 2 zł na akcję, dywidenda rośnie średnio o 5 % rocznie, a inwestor oczekuje 8 % zwrotu z tej inwestycji.
- Krok 1 – dywidenda na przyszły rok: D₁ = 2 zł × (1 + 0,05) = 2,10 zł
- Krok 2 – podstawienie do wzoru: P₀ = 2,10 zł / (0,08 − 0,05) = 2,10 / 0,03 = 70 zł
Według modelu akcja Delta jest warta 70 zł, czyli o ok. 32 % więcej niż jej kurs rynkowy, więc wydaje się niedowartościowana. Tak obliczona wartość godziwa jest jednak szacunkiem: to sygnał do dalszej analizy, a nie rekomendacja kupna.
Częsty błąd to podstawienie do wzoru D₀ zamiast D₁. Dałoby to 2 / 0,03 ≈ 66,67 zł, czyli wycenę zaniżoną o jeden rok wzrostu dywidendy.
Analiza wrażliwości: jak zmiana r i g wpływa na wycenę
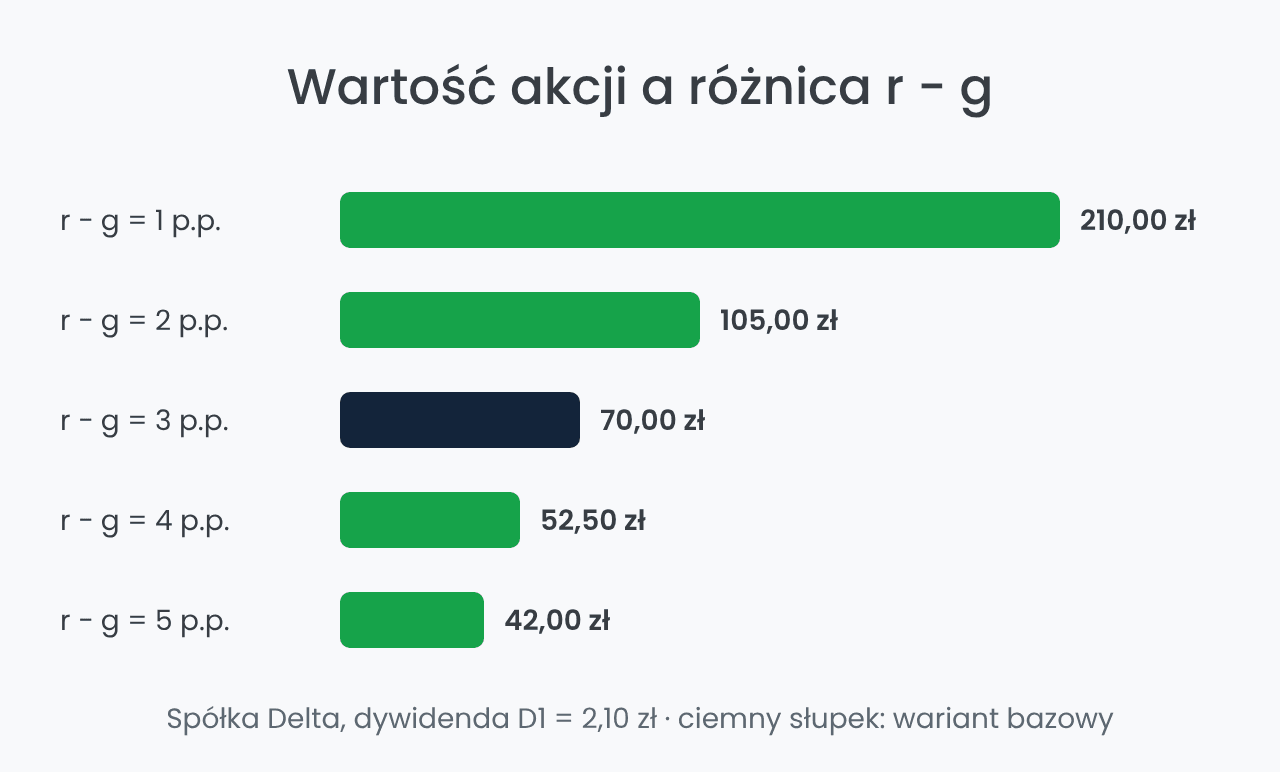
Wynik zależy od różnicy r − g, która w mianowniku bywa bardzo mała, więc nawet niewielka zmiana założeń mocno przesuwa wycenę. Tabela pokazuje wartość akcji Delta przy D₁ = 2,10 zł:
| r \ g | 4 % | 5 % | 6 % |
|---|---|---|---|
| 7 % | 70,00 zł | 105,00 zł | 210,00 zł |
| 8 % | 52,50 zł | 70,00 zł | 105,00 zł |
| 9 % | 42,00 zł | 52,50 zł | 70,00 zł |
Zmiana r lub g o jeden punkt procentowy przesuwa wycenę o 25–50 %, a przy zmianie obu parametrów naraz nawet trzykrotnie. Zamiast jednej liczby lepiej więc podawać przedział scenariuszy, dlatego analitycy często pokazują tabelę wrażliwości obok ceny docelowej. Kierunek jest stały: wartość akcji rośnie wraz z dywidendą i g, a spada, gdy rośnie r.
Kiedy stosować model Gordona, a kiedy nie?
Model sprawdza się przy spółkach, które:
- regularnie wypłacają dywidendę od wielu lat i mają jasną politykę dywidendową,
- działają w dojrzałych, stabilnych branżach, np. w energetyce, telekomunikacji czy części sektora finansowego,
- zwiększają dywidendę w umiarkowanym, przewidywalnym tempie.
Głównym ograniczeniem jest założenie stałego wzrostu dywidendy w nieskończoność. Spółki rzadko je spełniają, bo dywidendy zmieniają się wraz z koniunkturą, planami inwestycyjnymi i sytuacją w branży. Zarząd może też obniżyć lub wstrzymać wypłatę, by sfinansować rozwój.
Modelu nie należy stosować do spółek bez dywidendy, spółek wzrostowych (np. technologicznych) ani firm o szybkim, zmiennym tempie wzrostu, u których g zbliża się do r. Dla nich lepszy jest wieloetapowy model dywidendowy albo DCF.
Model Gordona a metoda DCF i inne metody wyceny
Model Gordona rzadko jest jedynym narzędziem analityka. W metodzie zdyskontowanych przepływów pieniężnych jego wzór służy do obliczenia wartości rezydualnej, czyli wartości spółki po okresie prognozy. Zamiast dywidendy dyskontuje się wtedy wolne przepływy pieniężne, a warunek pozostaje ten sam: stopa dyskontowa musi być wyższa od stopy wzrostu.
Wynik warto też zestawić z wyceną porównawczą, opartą na wskaźnikach takich jak C/Z czy EV/EBITDA. Duża rozbieżność między metodami to sygnał, by jeszcze raz sprawdzić przyjęte r i g.
Zobacz także czym jest Metoda zdyskontowanych przepływów pieniężnych (DCF).
Szukasz brokera? Sprawdź nasze rekomendacje


Zgodność z przepisami
Cyprus Securities and Exchange Commission, Commissione Nazionale per le Società e la Borsa (CONSOB), Komisja Nadzoru Finansowego (KNF), The Financial Conduct Authority (FCA)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Oferowane produkty
Akcje, ETF, CFD, Forex, Commodities
Akcje, ETF
Model Gordona wycenia akcję jako przyszłoroczną dywidendę podzieloną przez różnicę między wymaganą stopą zwrotu a stałą stopą wzrostu dywidendy. Jest prosty i przejrzysty, ale działa tylko przy r wyższym od g i najlepiej opisuje dojrzałe spółki dywidendowe.
Zanim uznasz akcję za niedowartościowaną, sprawdź, skąd biorą się przyjęte r i g, i przelicz kilka scenariuszy. Wynik modelu to punkt wyjścia do analizy, a nie werdykt.