
Życie z dywidend: 5000 zł miesięcznie wymaga ok. 1,5 mln zł

Spis treści
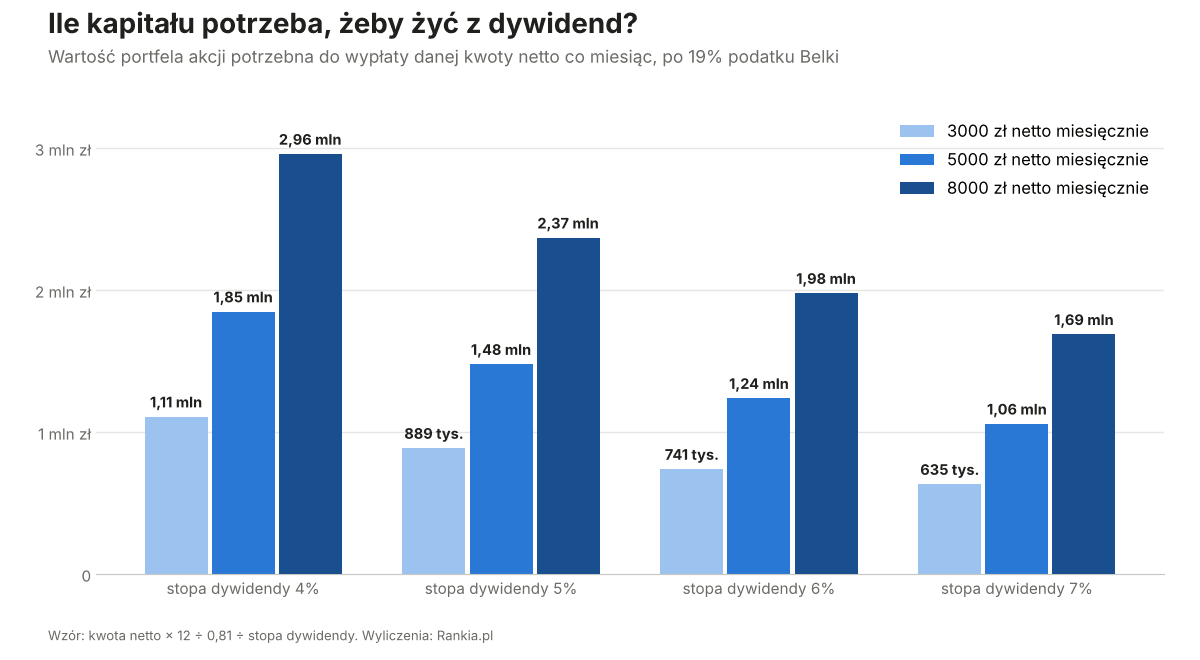
- Wzór: kapitał = miesięczna kwota netto × 12 ÷ 0,81 ÷ stopa dywidendy. Dzielnik 0,81 uwzględnia 19% podatku Belki.
- Na 5000 zł netto miesięcznie potrzeba od ok. 1,06 mln zł (stopa 7%) do ok. 1,85 mln zł (stopa 4%).
- Najwyższe stopy dywidendy na GPW mają banki i ubezpieczyciele, np. Pekao 8,4% i PZU 7,6% (czerwiec 2026 r.), ale dywidendy mogą być cięte.
- Przy inflacji 4% rocznie 5000 zł za 10 lat będzie warte ok. 3378 zł dzisiejszych pieniędzy, więc dywidendy muszą rosnąć.
Ile kapitału potrzeba, żeby żyć z dywidend?
Liczymy kwotę netto, czyli tyle, ile trafia na rachunek po potrąceniu 19% podatku od dywidend z polskich spółek.
| Dochód netto miesięcznie | Rocznie brutto | Stopa 4% | Stopa 5% | Stopa 6% | Stopa 7% |
|---|---|---|---|---|---|
| 3000 zł | 44 444 zł | 1,11 mln zł | 889 tys. zł | 741 tys. zł | 635 tys. zł |
| 5000 zł | 74 074 zł | 1,85 mln zł | 1,48 mln zł | 1,24 mln zł | 1,06 mln zł |
| 8000 zł | 118 519 zł | 2,96 mln zł | 2,37 mln zł | 1,98 mln zł | 1,69 mln zł |
Wyliczenia Rankia.pl. Przykład dla 5000 zł i stopy 5%: 5000 × 12 = 60 000 zł netto, ÷ 0,81 = 74 074 zł brutto, ÷ 0,05 = 1 481 481 zł.
Warto pamiętać, że spółki z GPW wypłacają dywidendę zwykle raz w roku, głównie między czerwcem a październikiem. „Miesięczna” pensja z dywidend wymaga więc odłożenia części wypłat na kolejne miesiące. Terminy bieżących wypłat zbieramy w tekście dywidendy na GPW jesienią.
Jaką stopę dywidendy dają spółki z GPW?
Stopa dywidendy to dywidenda na akcję podzielona przez kurs. Poniżej przykłady z zestawienia z czerwca 2026 r.
| Spółka | Dywidenda na akcję | Stopa dywidendy (czerwiec 2026) |
|---|---|---|
| Bank Pekao | 19,77 zł | 8,4% |
| PZU | 4,80 zł | 7,6% |
| PKO BP | 6,14 zł | 6,1% |
| Orlen | 8,00 zł | 5,5% |
| XTB | 4,07 zł | 3,8% |
| LPP | 500,00 zł | 2,3% |
| KGHM | 1,50 zł | 0,4% |
Od czerwca kursy wielu spółek, zwłaszcza banków, wzrosły, więc stopa dywidendy liczona od dzisiejszych cen jest niższa. Szerzej o rajdzie banków: banki na GPW na rekordach.
Portfel złożony wyłącznie ze spółek o stopie 7–8% byłby mocno skoncentrowany w bankach i ubezpieczeniach. Realistyczne założenie dla zdywersyfikowanego portfela dywidendowego to raczej 4–6%.
Dlaczego wysoka dywidenda bywa pułapką?
- Dywidendy mogą zniknąć. PGE nie wypłacała dywidendy od 2016 r. i wraca do wypłat dopiero z zysku za 2026 r. W 2020 r. KNF zaleciła bankom zatrzymanie zysków, przez co większość banków nie wypłaciła wtedy dywidendy.
- Wysoka stopa może wynikać ze spadku kursu. Jeśli rynek spodziewa się problemów, kurs spada, a stopa dywidendy liczona od zeszłorocznej wypłaty rośnie.
- Jednorazowe wypłaty. Część wysokich stóp wynika z dywidend nadzwyczajnych, które się nie powtórzą.
- Koncentracja sektorowa. Podatek bankowy, regulacje czy ceny energii mogą jednocześnie uderzyć w wiele spółek z portfela.
Jak podatek Belki i IKE zmieniają wyliczenia?
Od dywidend z polskich spółek dom maklerski pobiera 19% podatku przy wypłacie. Nie musisz ich wykazywać w PIT-38.
Na IKE dywidendy wpływają bez podatku. Jest jednak haczyk: żeby wypłacić pieniądze z IKE bez podatku, trzeba skończyć 60 lat (albo 55, mając uprawnienia emerytalne) i spełnić warunek wpłat w co najmniej pięciu latach kalendarzowych. Przed emeryturą życie z dywidend z IKE oznaczałoby utratę zwolnienia. Limit wpłat na IKE w 2026 r. to 28 260 zł; limity na 2027 r. opisujemy w tekście limity IKE i IKZE 2027.
Przy spółkach zagranicznych dochodzi podatek u źródła. Przy akcjach z USA i złożonym formularzu W-8BEN pobierane jest 15%, a pozostałe 4% dopłacasz w Polsce. Od 2027 r. dojdzie OKI z innym sposobem opodatkowania; zasady opisujemy w tekście o zmianach od 1 stycznia 2027 r.
Jak inflacja zjada dochód z dywidend?
We wrześniu 2026 r. inflacja wyniosła 4,1% r/r. Przy średniej inflacji 4% rocznie:
| Za ile lat | Realna wartość 5000 zł |
|---|---|
| dziś | 5000 zł |
| 10 lat | ok. 3378 zł |
| 20 lat | ok. 2282 zł |
Żeby utrzymać się na tym samym poziomie, wypłaty muszą rosnąć co najmniej w tempie inflacji. Dlatego w portfelu dywidendowym obok dzisiejszej stopy liczy się to, czy spółka zwiększa zyski i dywidendy z roku na rok. O tym, ile realnie traci gotówka przy obecnej inflacji, piszemy w tekście inflacja przegoniła stopy NBP.
Ile trzeba odkładać, żeby zebrać 1,5 mln zł?
Poniżej miesięczna wpłata potrzebna do zebrania ok. 1,5 mln zł, czyli kapitału na 5000 zł netto przy stopie dywidendy 5%.
| Horyzont | Średnio 6% rocznie | Średnio 8% rocznie |
|---|---|---|
| 20 lat | 3246 zł | 2547 zł |
| 25 lat | 2165 zł | 1577 zł |
| 30 lat | 1493 zł | 1006 zł |
Wyliczenia Rankia.pl: kapitalizacja miesięczna, kwoty nominalne, bez podatku i inflacji. Stopy zwrotu nie są gwarantowane i są tylko założeniem do obliczeń. Podobne symulacje dla mniejszych kwot znajdziesz w tekstach odkładasz 500 zł miesięcznie i ile zarobisz na 6% rocznie.
Największą różnicę robi czas: wydłużenie oszczędzania z 20 do 30 lat zmniejsza wymaganą wpłatę o ponad połowę.
Spółki dywidendowe czy ETF?
| Cecha | Spółki z GPW | ETF dywidendowy (dystrybuujący) |
|---|---|---|
| Dywersyfikacja | zależy od liczby spółek | dziesiątki lub setki spółek naraz |
| Podatek | 19% pobierane automatycznie | zależy od funduszu, często rozliczenie w PIT-38 |
| Wybór spółek | samodzielny | według indeksu |
| Ryzyko walutowe | brak przy spółkach z PLN | zwykle tak (USD, EUR) |
Akcje z GPW i ETF-y kupisz u regulowanych brokerów:


Zgodność z przepisami
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Autoriteit Financiële Markten (AFM)
Oferowane produkty
Akcje, ETF
Akcje, ETF, Opcje, Kontrakty Terminowe, Fundusze Inwestycyjne
- DEGIRO: szeroki wybór ETF-ów; więcej w tekście DEGIRO: ponad 500 ETF za 1 EUR prowizji.
- Trade Republic: inwestowanie w akcje i ETF-y od 1 zł, także w planach oszczędnościowych.
Podstawy wyboru funduszy opisujemy w tekście ETF-y dla początkujących.
Życie wyłącznie z dywidend jest możliwe, ale wymaga kapitału, którego większość osób nie zbierze szybko. Bardziej realny cel to dywidendy jako stały dodatek do pensji lub emerytury: 1000 zł netto miesięcznie przy stopie 5% wymaga ok. 296 tys. zł.
Z naszego doświadczenia najczęstszym błędem jest pogoń za najwyższą stopą dywidendy. Portfel ze spółek po 8% wygląda świetnie w arkuszu, dopóki nie przyjdzie rok, w którym kilka z nich jednocześnie wstrzyma wypłaty.
Jakie ryzyka wiążą się z portfelem dywidendowym?
- Cięcia dywidend. Spółki mogą obniżyć lub wstrzymać wypłaty, np. przy słabszym roku lub zaleceniach nadzoru.
- Spadki kursów. Wartość kapitału zmienia się razem z rynkiem, a przy dużej korekcie może spaść o kilkadziesiąt procent.
- Inflacja. Stała dywidenda z roku na rok kupuje coraz mniej.
- Koncentracja. Wysokie stopy dywidendy na GPW skupiają się w kilku sektorach.
- Zmiany podatkowe. Stawka i zasady opodatkowania dywidend mogą się zmienić.
Najczęstsze pytania: życie z dywidend
Czy życie z dywidend jest dla każdego?
Dla większości inwestorów życie wyłącznie z dywidend to cel na dekady. Wyliczenia pokazują jednak, że regularne wpłaty i czas potrafią zamienić kwoty rzędu tysiąca złotych miesięcznie w kapitał, który zaczyna pracować na siebie.
Najlepiej zacząć od skromniejszego celu, np. dywidend pokrywających rachunki za mieszkanie, i budować portfel krok po kroku. Każda kolejna wypłata reinwestowana w pierwszych latach przybliża moment, w którym dywidendy staną się realnym dochodem.
Inwestowanie wiąże się z ryzykiem utraty kapitału. Wyliczenia mają charakter poglądowy i nie stanowią rekomendacji inwestycyjnej.