
Rata kredytu na POLSTR: wyliczenia dla 300, 500 i 700 tys. zł

Spis treści
Rata kredytu na POLSTR przy kwocie 500 tys. zł na 25 lat wynosi dziś ok. 3 079 zł miesięcznie przy marży 2,0 pkt proc. To mniej niż w kredycie na WIBOR, ale tylko pod warunkiem, że bank nie podniesie marży o więcej niż 0,35 pkt proc.
- POLSTR 1M (stopa składana) wynosi 3,53%, a WIBOR 3M 3,88% (GPW Benchmark, 16.10.2026). Różnica to ok. 0,35 pkt proc.
- Kredyt 500 tys. zł na 25 lat: rata ok. 3 079 zł na POLSTR przy marży 2,0 pkt proc. i 3 124 zł na WIBOR 3M przy marży 1,8 pkt proc.
- Jeśli marża na POLSTR jest wyższa o ok. 0,35 pkt proc. niż na WIBOR, raty się zrównują.
- Podwyżka stóp o 0,25 pkt proc. podniosłaby ratę o ok. 75 zł na każde 500 tys. zł kredytu.
Od 1 stycznia 2027 r. nowe kredyty o zmiennym oprocentowaniu mają być oparte wyłącznie na POLSTR.
Ile wynosi POLSTR, a ile WIBOR?
POLSTR to wskaźnik oparty na rzeczywistych transakcjach overnight, a w kredytach stosuje się jego wersję składaną za okres, najczęściej 1 miesiąc. Publikuje go GPW Benchmark, która administruje też WIBOR-em.
| Wskaźnik | Wartość | Data |
|---|---|---|
| POLSTR overnight | 3,618% | 15.10.2026 |
| POLSTR 1M stopa składana | 3,533% | 16.10.2026 |
| POLSTR 3M stopa składana | 3,552% | 16.10.2026 |
| WIBOR 1M | 3,81% | 16.10.2026 |
| WIBOR 3M | 3,88% | 16.10.2026 |
| WIBOR 6M | 3,97% | 16.10.2026 |
| Stopa referencyjna NBP | 3,75% | od 5.03.2026 |
POLSTR jest dziś niższy od WIBOR, bo nie zawiera premii za ryzyko i oczekiwania co do stóp w kolejnych miesiącach. Szerzej o samej zmianie pisaliśmy w tekście Koniec WIBOR-u bliżej niż myślisz.
Ile wyniesie rata kredytu na POLSTR?
Wyliczenia dla kredytu na 25 lat w ratach równych, przy POLSTR 1M 3,53% i trzech poziomach marży. Dla porównania dodaliśmy kredyt na WIBOR 3M z marżą 1,8 pkt proc., zbliżoną do średniej z III kwartału.
| Kwota kredytu | POLSTR + 1,8 pkt (5,33%) | POLSTR + 2,0 pkt (5,53%) | POLSTR + 2,2 pkt (5,73%) | WIBOR 3M + 1,8 pkt (5,68%) |
|---|---|---|---|---|
| 300 000 zł | 1 812 zł | 1 848 zł | 1 884 zł | 1 875 zł |
| 500 000 zł | 3 020 zł | 3 079 zł | 3 139 zł | 3 124 zł |
| 700 000 zł | 4 228 zł | 4 311 zł | 4 395 zł | 4 374 zł |
Przy okresie 30 lat i marży 2,0 pkt proc. rata spada do ok. 1 709 zł (300 tys.), 2 848 zł (500 tys.) i 3 988 zł (700 tys.), ale łączny koszt odsetek rośnie. Przy 500 tys. zł na 25 lat odsetki wyniosą ok. 424 tys. zł, jeśli oprocentowanie się nie zmieni.
Przy jakiej marży POLSTR przestaje się opłacać?
Odpowiedź jest prosta: przy marży wyższej o ok. 0,35 pkt proc. niż w kredycie na WIBOR 3M. Kredyt na POLSTR z marżą 2,15 pkt proc. daje dziś dokładnie taką samą ratę (3 124 zł przy 500 tys. zł) jak kredyt na WIBOR 3M z marżą 1,8 pkt proc.
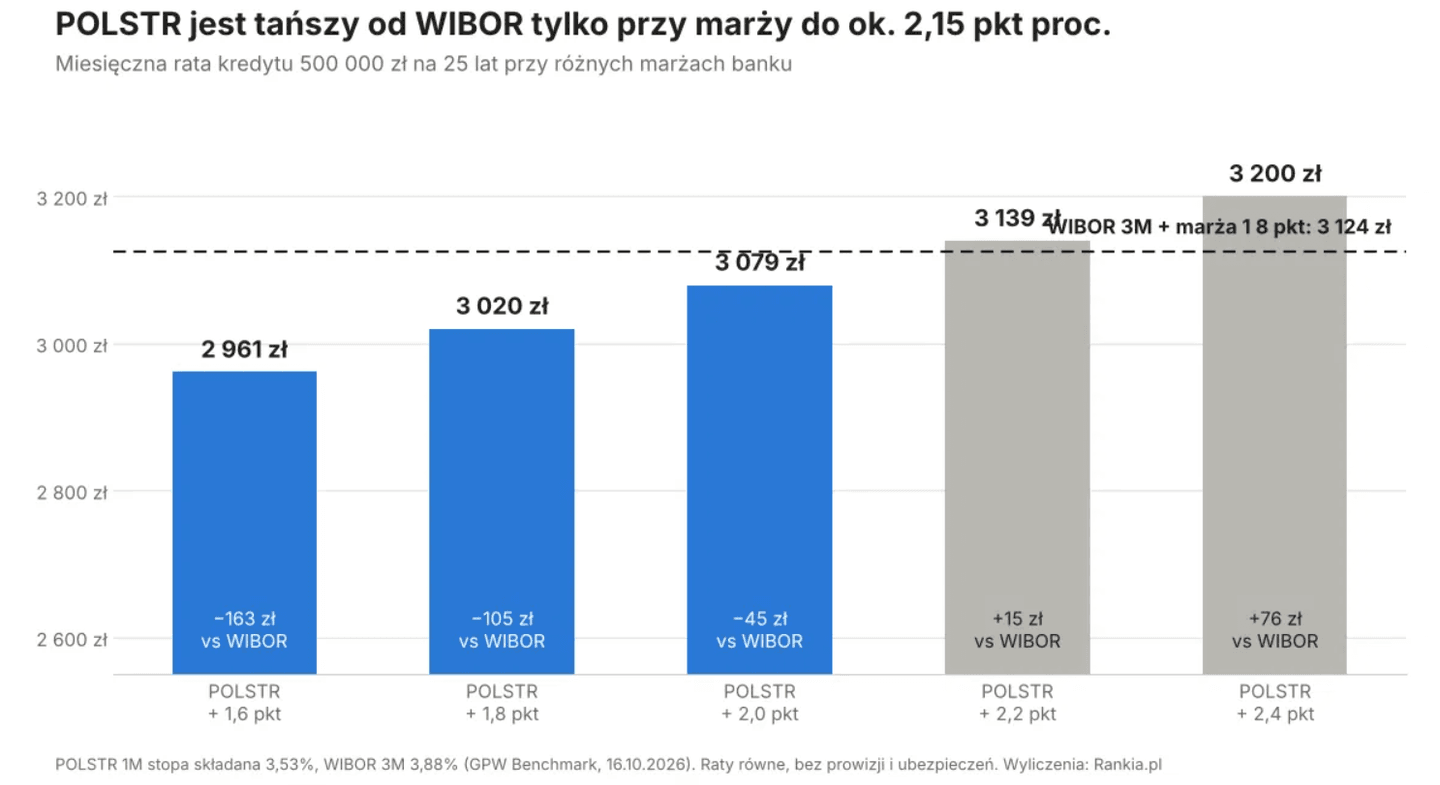
Banki wiedzą o tej różnicy i część z nich podnosi marże w ofertach na POLSTR, żeby utrzymać podobną rentowność. Dlatego porównując oferty, warto patrzeć na całkowite oprocentowanie i RRSO, a nie na sam wskaźnik.
Ile wzrośnie rata, jeśli RPP podniesie stopy?
RPP zbiera się 3–4 listopada, a rynek wycenia możliwe podwyżki. Kredyt na POLSTR 1M reaguje na zmianę stóp szybciej niż na WIBOR 6M, ale z opóźnieniem, bo stopa składana uśrednia ostatni miesiąc.
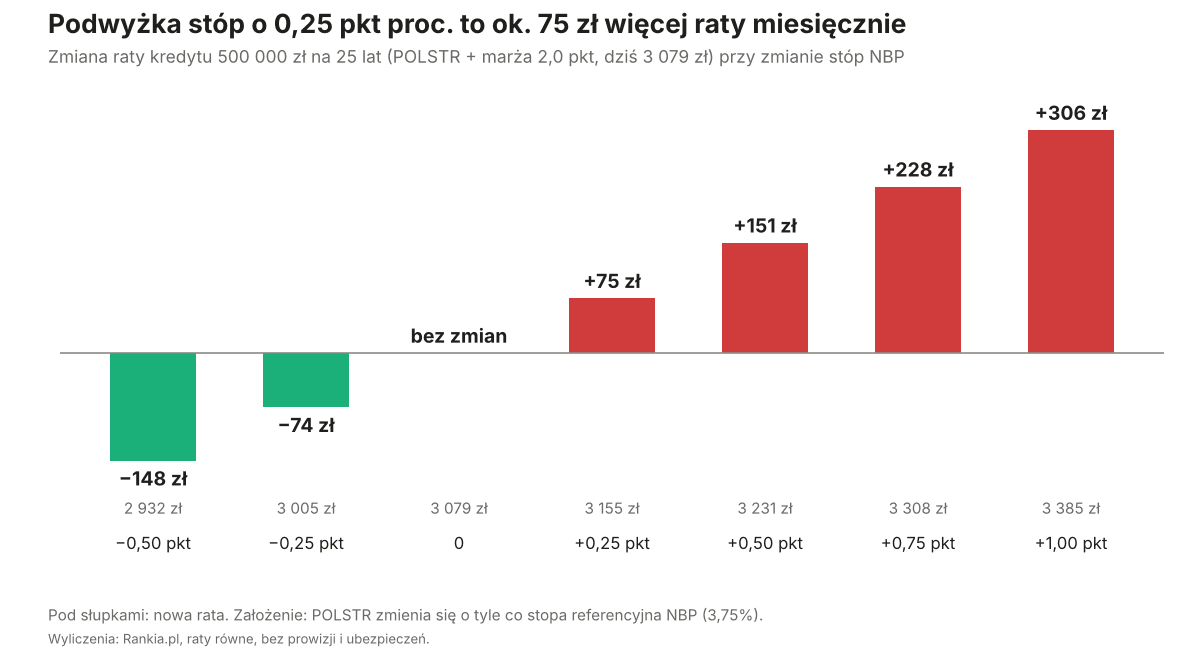
Założenie: POLSTR zmienia się o tyle samo co stopa referencyjna NBP. Prognozy przed listopadowym posiedzeniem opisujemy w tekście RPP nie zmieniła stóp w październiku, a wpływ inflacji na decyzje Rady w tekście inflacja przegoniła stopy NBP.
Co z kredytami, które już mają WIBOR?
Istniejące umowy nie zmieniają się automatycznie 1 stycznia 2027 r. WIBOR ma być publikowany do końca 2036 r., a obowiązek dotyczy nowych umów o zmiennym oprocentowaniu. Bank może zaproponować aneks ze zmianą wskaźnika; przy konwersji może się pojawić tzw. spread korygujący, który wyrównuje różnicę między wskaźnikami.
Zanim podpiszesz aneks, sprawdź w umowie klauzulę awaryjną i policz ratę w obu wariantach. Jeśli różnica w marży zje różnicę między POLSTR a WIBOR, zmiana nie da oszczędności. O tym, jak ostatnie decyzje RPP zmieniły raty, pisaliśmy w tekście rata kredytu hipotecznego po decyzji RPP.
POLSTR sam w sobie nie obniży rat. Niższy wskaźnik jest częściowo kompensowany wyższymi marżami, a o koszcie kredytu nadal decydują głównie stopy NBP. Dla osób biorących kredyt teraz najważniejsze jest porównanie całkowitego oprocentowania i RRSO oraz sprawdzenie, co się stanie z ratą przy podwyżce stóp o 0,5–1 pkt proc. Bufor kilkuset złotych w domowym budżecie jest ważniejszy niż różnica 30–50 zł między wskaźnikami.
Jakie ryzyka ma kredyt na POLSTR?
- Zmienność stóp. POLSTR szybko przenosi decyzje RPP na ratę, w górę i w dół.
- Wyższe marże. Marża jest stała przez cały kredyt, więc wyższa marża dziś to wyższa rata przez 25–30 lat.
- Nowy wskaźnik. POLSTR nie ma jeszcze długiej historii, co utrudnia porównania w całym cyklu stóp.
- Aneksy do starych umów. Warunki konwersji, w tym spread korygujący, trzeba sprawdzić przed podpisaniem.
Najczęstsze pytania: rata kredytu na POLSTR
Co dalej z ratami kredytów?
Najbliższy test dla kredytobiorców to posiedzenie RPP 3–4 listopada z nową projekcją NBP. Jeśli Rada podniesie stopy, kredyty na POLSTR odczują to już w kolejnych miesiącach, bo stopa składana szybko łapie zmianę stopy referencyjnej.
Dla osób, które dopiero wybierają kredyt, liczy się nie nazwa wskaźnika, tylko suma wskaźnika i marży. Warto policzyć ratę w kilku scenariuszach stóp i sprawdzić, czy domowy budżet wytrzyma wzrost o kilkaset złotych.
Wyliczenia mają charakter poglądowy: raty równe, oprocentowanie stałe w całym okresie, bez prowizji i ubezpieczeń.