
S&P oceni Polskę 6 listopada – Co oznacza ostrzeżenie dla złotego?

Spis treści
Decyzja przypada na trudny moment: euro kosztuje ponad 4,40 zł, rentowność 10-letnich obligacji skarbowych wzrosła do ok. 6,4%, a spór o Trybunał Konstytucyjny i nominacje w NBP podnoszą ryzyko polityczne.
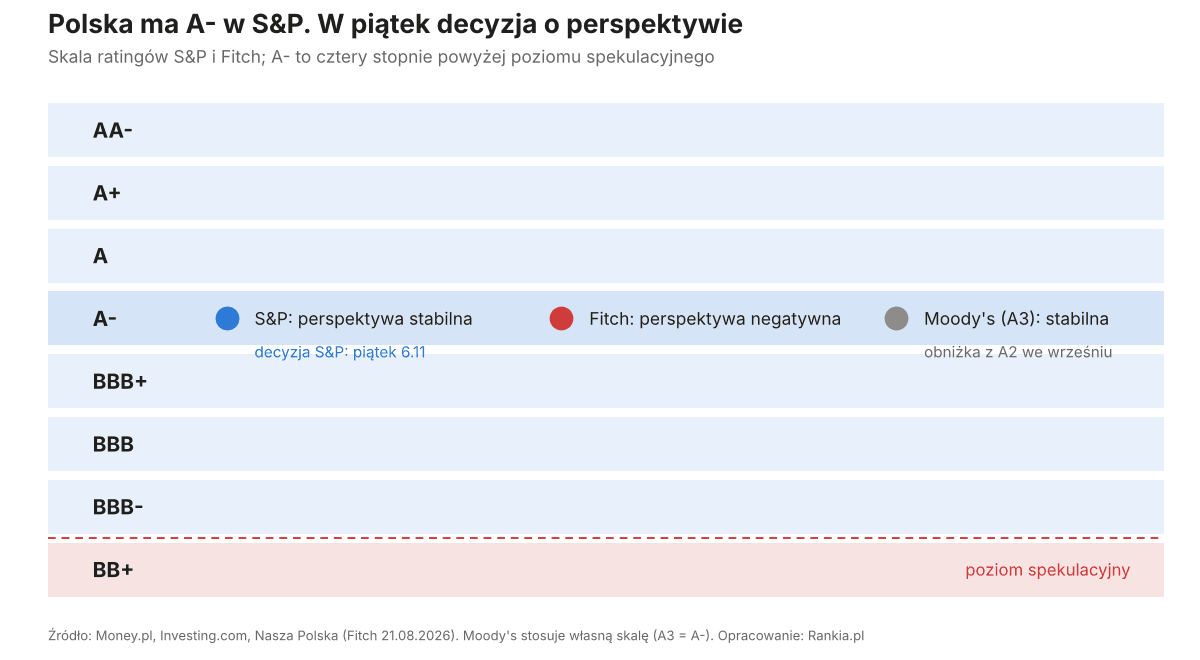
- S&P: A-, perspektywa stabilna. Decyzja w piątek 6 listopada 2026 r.
- Fitch: A-, perspektywa negatywna (potwierdzona 21 sierpnia). Moody's: A3 (odpowiednik A-), perspektywa stabilna po obniżce z A2 we wrześniu.
- Deficyt sektora finansów publicznych wzrósł z 3,4% PKB w 2022 r. do 7,2% w 2025 r. Dług przekroczył w połowie 2026 r. 2,6 bln zł (64,5% PKB).
- Rentowność 10-letnich obligacji: ok. 6,34–6,4% wobec 5,40% rok temu. Obsługa długu kosztuje ok. 100 mld zł rocznie.
Jaki rating ma Polska?
| Agencja | Ocena | Perspektywa | Ostatnia decyzja |
|---|---|---|---|
| S&P | A- | stabilna | 6 listopada 2026 r. (zapowiedziana) |
| Fitch | A- | negatywna | 21 sierpnia 2026 r. (negatywna od 5 września 2025 r.) |
| Moody's | A3 | stabilna | koniec września 2026 r., obniżka z A2 |
A- to wciąż solidna ocena w grupie inwestycyjnej. Od poziomu spekulacyjnego dzielą Polskę cztery stopnie: BBB+, BBB, BBB- i dopiero BB+. Perspektywa pokazuje kierunek, w którym agencja może zmienić ocenę w ciągu najbliższych miesięcy. Negatywna nie oznacza automatycznej obniżki, ale jest wyraźnym ostrzeżeniem.
Co może zrobić S&P w piątek?
| Scenariusz | Kto go wskazuje | Prawdopodobny efekt |
|---|---|---|
| A-, perspektywa stabilna (bez zmian) | ekonomiści PKO BP nie spodziewają się wpływu sporu o TK na ocenę | ulga dla złotego i obligacji |
| A-, perspektywa negatywna | Erste Bank Polska; Janusz Jankowiak ocenia to jako „wysoce prawdopodobne” | ostrzeżenie, możliwa presja na złotego i rentowności |
| Obniżka do BBB+ | nikt z cytowanych ekonomistów nie zakłada tego w piątek | silniejsza reakcja rynku |
Jankowiak przypomina, że S&P ostatni raz zmieniał ocenę Polski w 2018 r., a od tego czasu finanse publiczne wyraźnie się pogorszyły. Rafał Benecki z ING zwraca uwagę, że krzywa rentowności już teraz wycenia Polskę mniej więcej o dwa stopnie niżej, niż wynosi rating.
Dlaczego agencje martwią się o Polskę?
| Wskaźnik | Wartość |
|---|---|
| Deficyt 2022 | 3,4% PKB |
| Deficyt 2025 | 7,2% PKB (drugi najwyższy w UE po Rumunii) |
| Deficyt II kw. 2026 (wyrównany sezonowo) | 5,9% PKB |
| Dług publiczny koniec 2025 | 2,34 bln zł (59,6% PKB) |
| Dług publiczny koniec czerwca 2026 | 2,60 bln zł (64,5% PKB) |
| Prognoza Fitch: deficyt 2026 / 2027 | 6,9% / 6,7% PKB |
| Prognoza Moody's: dług 2027 | 68,9% PKB |
W pół roku dług wzrósł o ponad 263 mld zł. Fitch utrzymuje perspektywę negatywną z powodu braku wiarygodnego planu konsolidacji finansów publicznych, wyzwań politycznych i ryzyka przedwyborczego luzowania polityki fiskalnej. Do tego dochodzi spór o Trybunał Konstytucyjny i ryzyko paraliżu zarządu NBP: kadencja wiceprezesa Adama Lipińskiego kończy się 4 listopada, a nominacje na jego i inne miejsca czekają na kontrasygnatę premiera.
Co rating oznacza dla złotego i obligacji?
- Złoty. W poniedziałek euro przekroczyło 4,42 zł, najwięcej od trzech lat. Ekonomiści PKO BP spodziewają się, że kurs zostanie powyżej 4,40 zł, ale bez silnej i trwałej reakcji na decyzję S&P. Co słaby złoty oznacza dla portfela, liczyliśmy w tekście euro po 4,41 zł.
- Obligacje. Rentowność 10-latek wynosi ok. 6,34–6,4% wobec 5,40% rok wcześniej. Gorsza perspektywa może ją podnieść. W połowie października MF sprzedało obligacje za 12 mld zł przy popycie ponad 20 mld zł, więc chętnych na polski dług wciąż nie brakuje.
- Koszt długu. Obsługa długu kosztuje już ok. 100 mld zł rocznie. Każdy punkt procentowy wyższej rentowności przy 100 mld zł nowego długu to ok. 1 mld zł odsetek więcej rocznie.
- Akcje. Słabsza perspektywa może zniechęcać zagranicznych inwestorów do polskich aktywów, ale analitycy nie spodziewają się automatycznej wyprzedaży na GPW.
Co to oznacza dla Twoich oszczędności?
- Obligacje detaliczne (EDO, COI, ROR) mają stałą ofertę MF, więc rating nie zmienia ich ceny ani oprocentowania. Aktualne stawki: obligacje skarbowe listopad 2026.
- Fundusze i ETF-y na polskie obligacje tracą na wartości, gdy rentowności rosną, i zyskują, gdy spadają. Wzrost rentowności o 0,5 pkt proc. obniża cenę obligacji 10-letniej w przybliżeniu o 3,5–4%.
- Lokaty mogą skorzystać na wysokich rentownościach, jeśli banki zaczną mocniej walczyć o depozyty. Na razie najlepsze oferty są krótkie, o czym piszemy w tekście o lokatach w listopadzie.
- Oszczędności w walutach i ETF-y zagraniczne zyskują w złotych, gdy złoty słabnie.


Zgodność z przepisami
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Autoriteit Financiële Markten (AFM)
Oferowane produkty
Akcje, ETF
Akcje, ETF, Opcje, Kontrakty Terminowe, Fundusze Inwestycyjne
Zmiana perspektywy na negatywną byłaby raczej potwierdzeniem tego, co rynek już widzi, niż szokiem. Rentowności obligacji i kurs złotego od tygodni odzwierciedlają rosnący deficyt i napięcie polityczne. Prawdziwym problemem byłaby dopiero obniżka oceny w kolejnych miesiącach, która podniosłaby koszt finansowania państwa na lata.
Dla inwestora indywidualnego ważniejsze od samej decyzji jest to, co agencje napiszą w uzasadnieniu: czy wskażą na ryzyko instytucjonalne związane ze sporem o Trybunał i NBP, czy tylko na finanse publiczne. Pierwsze byłoby gorszym sygnałem dla złotego.
Jakie ryzyka warto obserwować?
- Obniżka ratingu w kolejnych miesiącach, jeśli deficyt nie zacznie spadać.
- Dalszy wzrost rentowności obligacji i kosztów obsługi długu.
- Słabszy złoty, który podnosi ceny importów i inflację.
- Paraliż decyzyjny w NBP przy niepełnym składzie zarządu.
- Odpływ kapitału zagranicznego z polskich akcji i obligacji.
Najczęstsze pytania: rating Polski S&P
Co dalej z ratingiem Polski?
Piątkowa decyzja zamknie jesienny przegląd wszystkich trzech dużych agencji. Jeśli S&P dołączy do Fitcha z perspektywą negatywną, przez kolejne miesiące dwie z trzech agencji będą miały Polskę na celowniku, a rynki będą uważnie śledzić projekt budżetu na 2027 r. i plan ograniczania deficytu.
Dla złotego i obligacji równie ważny jak sama ocena będzie rozwój sporu o Trybunał i obsadzenie zarządu NBP. Uzasadnienie decyzji S&P pokaże, które z tych ryzyk agencja uważa za najpoważniejsze.
Tekst ma charakter informacyjny i nie stanowi rekomendacji inwestycyjnej.